BBO / Hiring Strategy / Pelajaran 42
Job Scope & KPI
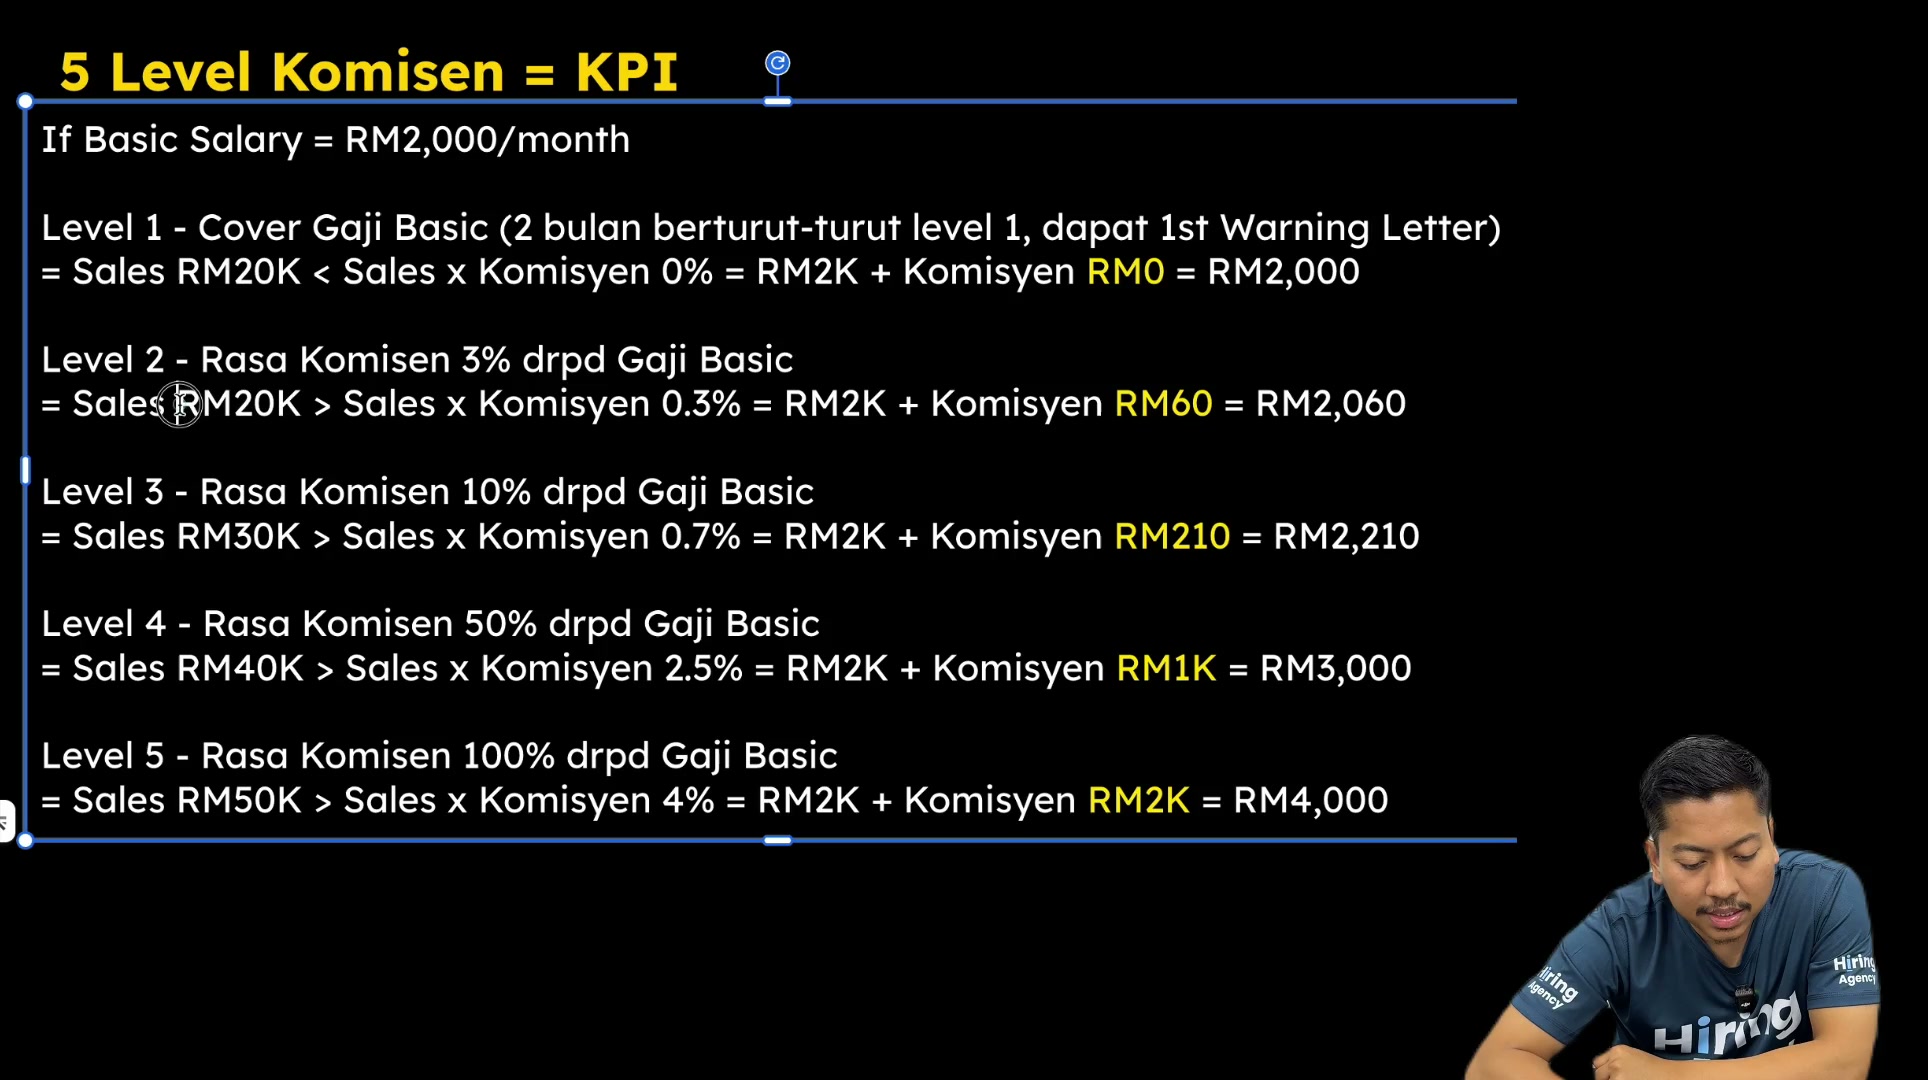
Menghitung semula tangga ganjaran lima peringkat ilustratif dari jumlah komisen yang dikehendaki dan membezakan peratusan gaji dari kadar jualan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Dengan asas RM2K, sumber menggambarkan komisen sifar, RM60 pada jualan RM20K, RM210 pada RM30K, RM1K pada RM40K, dan RM2K pada RM50K. Ganjaran yang dikehendaki dinyatakan berbanding dengan gaji asas, manakala kadar yang sebenarnya ditunjukkan digunakan untuk jualan. Pelajaran ini kini memihak kepada skema tiga peringkat yang lebih mudah tetapi menerangkan tujuan ganjaran dan risiko yang bermakna secara progresif.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Job Scope & KPI
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Risiko asas dan tahap satu
Contohnya bermula dengan RM2,000 asas bulanan. Tahap 1 bertujuan untuk menampung gaji asas dan tidak membayar komisen apabila jualan di bawah kira-kira RM20K dalam penjelasan lisan.
Coach Adib mencadangkan surat amaran selepas prestasi yang lemah dan akhirnya dipecat selama beberapa bulan. Paparan menunjukkan dua tahap berturut-turut - satu bulan untuk amaran pertama; ucapan kurang konsisten pada bulan pertama. Begitu juga prosedur pemecatan yang disahkan.
Menutupi gaji RM2K dengan pendapatan RM20K akan bermakna sekurang-kurangnya 10% sumbangan jika gaji adalah satu-satunya kos, tetapi pelajaran ini tidak menyediakan margin atau kos lain. Pendapatan sahaja tidak membuktikan gaji dilindungi.
Tanda-tanda yang dipaparkan bukan spesifikasi julat yang boleh dipercayai, dan RM20K yang tepat masih belum diselesaikan.
PERKARA YANG PERLU DIINGAT
- Ganjaran peringkat satu adalah RM0 dalam contoh.
- Pendapatan dan sumbangan adalah berbeza.
- Jangan ubah contoh amaran menjadi prosedur pekerjaan yang disahkan.

Tahap 2: bahagian gaji berbanding kadar jualan
Ganjaran kecil yang dimaksudkan ialah 3% daripada RM2,000 asas = RM60. Untuk mendapatkan RM60 pada jualan RM20,000, kadar komisen jualan yang ditunjukkan adalah 0.3%: RM20,000 × 0.003 = RM60.
Tiga peratus daripada asas dan 0.3% daripada jualan adalah asas yang berbeza. Coach Adib mula-mula mencampurkan angka, kemudian membetulkan dirinya. Menerapkan 3% kepada jualan akan memberikan RM600, bukan RM60 yang digambarkan.
Jumlah gaji ialah RM2,000 + RM60 = RM2,060. Tujuannya adalah untuk menunjukkan bahawa komisen sebenarnya boleh diperoleh, daripada menyimpan setiap ganjaran untuk sasaran teratas yang jauh.
PERKARA YANG PERLU DIINGAT
- Jumlah yang dikehendaki: 3% daripada asas.
- Kadar contoh yang digunakan: 0.3% daripada jualan.
- Jumlah bayaran contoh: RM2,060.

Kesederhanaan dan bilangan tahap
Coach Adib mengulangi kebolehkiraan harian, kebolehan mengingat, dan kebolehan realistik. Dia berkata lima peringkat telah digunakan tetapi kini lebih suka tiga kerana kakitangan melupakan skim rumit.
Kuantiti, kualiti, dan konsistensi kekal dimensi ganjaran yang mungkin. Bilangan peringkat itu sendiri bukan bukti bahawa satu skim adalah adil atau berpatutan.
Tahap yang lebih rendah yang dapat dicapai bertujuan untuk mewujudkan ganjaran yang dipercayai pertama. Kursus ini tidak menunjukkan peratusan atau bilangan tahap yang optimum.
PERKARA YANG PERLU DIINGAT
- Pengiraan tahap harus menyokong pemahaman.
- Hadiah pertama yang boleh dicapai mempunyai tujuan yang berbeza.

Tahap 3: kira-kira RM200
Sasaran reka bentuk adalah sekitar 10% daripada asas: RM200 untuk RM2K asas, RM400 untuk RM4K, atau RM1K untuk RM10K. Ini adalah jumlah ganjaran yang dikehendaki, bukan kadar jualan.
Contoh kerja menggunakan RM30,000 × 0.7% = RM210, dengan jumlah RM2,210, RM210 adalah 10.5% daripada asas RM2K, jadi ia mendekati sasaran RM200 dan bukannya sama dengannya.
Sumber mengatakan untuk mengira kadar dari ganjaran yang wajar dan periksa margin keuntungan. Tiada margin perniagaan khusus disediakan.
PERKARA YANG PERLU DIINGAT
- RM30K × 0.7% = RM210.
- RM2K + RM210 = RM2,210.
- Ganjaran adalah kira-kira, tidak tepat, 10% daripada asas.
Tahap 4 dan perbandingan satu lawan dua orang
Penjualan RM40,000 × 2.5% = komisen RM1,000, atau 50% daripada asas RM2K. Jumlah gaji ialah RM3,000.
Dua orang yang menghasilkan RM20K dengan gaji RM2,060 akan menelan kos RM4,120 untuk jualan RM40K yang sama. Satu orang yang memperoleh RM3,000 akan menelan kos RM1,120 kurang di bawah andaian sempit itu.
Perbandingan ini mengandaikan satu orang boleh menyampaikan jualan yang sama tanpa kehilangan perkhidmatan, kualiti, ketahanan, atau liputan, dan tidak termasuk kos majikan yang lain. Ia tidak membuktikan satu orang selalu menggantikan dua.
Pelajaran ini membandingkan jumlah keseluruhan pada jumlah jualan contoh; ia tidak secara eksplisit menentukan pengiraan marginal band atau tumpukan kumulatif.
PERKARA YANG PERLU DIINGAT
- Jumlah peringkat empat: RM3,000.
- Contoh perbezaan kos yang sempit: RM1,120.
- Kapasiti dan kos lain tidak dinilai.

Tahap 5 dan alternatif yang lebih agresif
Penjualan RM50,000 × 4% = komisen RM2,000, atau 100% daripada asas RM2K. Jumlah gaji ialah RM4,000.
Coach Adib menerangkan contoh dalaman yang lebih agresif: komisen peringkat 4 sama dengan asas, dan komisen peringkat 5 adalah dua kali ganda daripada asas. Pada asas RM2K, komisen RM4K peringkat lima akan menghasilkan jumlah RM6K; ini berasingan dengan contoh 4% yang dipaparkan.
Dia menganggap bahawa agresif kepada model perniagaannya dan jumlah pekerja yang lebih kecil, memberikan 30 hingga 40 berbanding syarikat lains 70 hingga 100 orang sebagai perbandingan. Tiada bukti kos atau produktiviti yang sama disediakan.
PERKARA YANG PERLU DIINGAT
- Jumlah tahap lima yang dipaparkan: RM4,000.
- Alternatif agresif dalaman: RM6,000 pada asas yang dinyatakan.
- Jangan menggabungkan alternatif ke dalam kadar slaid.

Tujuan ganjaran/risiko dan peraturan masih hilang
Tangga yang dimaksudkan adalah risiko / tiada ganjaran, rasa pertama kecil, beratus-ratus, sekitar seribu, kemudian ribuan. Kadar, jumlah tetap, dan jumlah peringkat boleh berbeza dalam penjelasan.
Sebelum pelaksanaan, tentukan ambang yang tepat dan kesamaan, sama ada kadar tertinggi terpakai untuk semua jualan atau hanya band yang berlebihan, sama ada tumpukan ganjaran, apa yang dikira sebagai jualan, pembalikan / bayaran balik, tempoh, dan masa pembayaran.
Pemikiran reka bentuk fleksibel pelajaran ini tidak memenuhi peraturan yang hilang. Simpan nombor sumber sebagai contoh dan soalan yang belum diselesaikan kelihatan.
PERKARA YANG PERLU DIINGAT
- Kemajuan adalah konsep; kadar yang dipaparkan adalah contoh.
- Sempadan dan asas yang tepat masih belum ditentukan.
- Pemeriksaan margin dan kos keseluruhan sebelum penerimaan.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| KPI | Penunjuk prestasi utama; pelajaran menghubungkan sasaran dan ganjaran. |
| Reverse calculation | Pilih pembayaran yang dikehendaki, kemudian mendapatkan kadar untuk contoh jumlah jualan. |
| Contribution | Pendapatan yang kekal selepas kos berubah yang berkaitan; diperlukan untuk mentafsirkan liputan kos. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Risiko asas dan tahap satu
Buka isi semakan
- Ganjaran peringkat satu adalah RM0 dalam contoh.
- Pendapatan dan sumbangan adalah berbeza.
- Jangan ubah contoh amaran menjadi prosedur pekerjaan yang disahkan.
2. Tahap 2: bahagian gaji berbanding kadar jualan
Buka isi semakan
- Jumlah yang dikehendaki: 3% daripada asas.
- Kadar contoh yang digunakan: 0.3% daripada jualan.
- Jumlah bayaran contoh: RM2,060.
3. Kesederhanaan dan bilangan tahap
Buka isi semakan
- Pengiraan tahap harus menyokong pemahaman.
- Hadiah pertama yang boleh dicapai mempunyai tujuan yang berbeza.
4. Tahap 3: kira-kira RM200
Buka isi semakan
- RM30K × 0.7% = RM210.
- RM2K + RM210 = RM2,210.
- Ganjaran adalah kira-kira, tidak tepat, 10% daripada asas.
5. Tahap 4 dan perbandingan satu lawan dua orang
Buka isi semakan
- Jumlah peringkat empat: RM3,000.
- Contoh perbezaan kos yang sempit: RM1,120.
- Kapasiti dan kos lain tidak dinilai.
6. Tahap 5 dan alternatif yang lebih agresif
Buka isi semakan
- Jumlah tahap lima yang dipaparkan: RM4,000.
- Alternatif agresif dalaman: RM6,000 pada asas yang dinyatakan.
- Jangan menggabungkan alternatif ke dalam kadar slaid.
7. Tujuan ganjaran/risiko dan peraturan masih hilang
Buka isi semakan
- Kemajuan adalah konsep; kadar yang dipaparkan adalah contoh.
- Sempadan dan asas yang tepat masih belum ditentukan.
- Pemeriksaan margin dan kos keseluruhan sebelum penerimaan.
Soalan semak kefahaman
- Adakah ini peratusan gaji, jualan, atau keuntungan?
- Apa sebenarnya yang berlaku di ambang?
- Adakah kadar menggantikan satu sama lain atau menumpuk?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira semua lima contoh pembayaran dan menyatakan mereka sebagai bahagian asas.
- Menyelaraskan perbandingan satu orang / dua orang.
- Tulis setiap ambang yang hilang dan peraturan pembayaran tanpa diam-diam memilih satu.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip dan tujuh bingkai asal telah dikaji semula. Pembayaran aritmatika menyelaraskan; ganjaran peringkat tiga adalah 10.5%, bukan tepat 10%, dari asas RM2K. Tanda-tanda ketidaksamaan pada slaid membingungkan / terbalik berbanding dengan penjelasan yang diucapkan di bawah / di atas. Sempadan yang tepat, jualan keseluruhan berbanding kadar marginal, tumpukan, dan prosedur disiplin yang sah tidak ditubuhkan. Perkataan harfiah tetap draf. Entri kursus ini menggunakan semula rakaman sumber yang sama dengan Komisen Tahap 5 = KPI di Komisen Tahap 3. URL media sumber, tempoh dan setiap skrinshot yang dipilih sepadan dengan jumlah pemeriksaan; kandungan yang disemak digunakan semula dengan pautan sumber dan transkrip entri ini.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.