Target Cash Reserve
Memahami sasaran rizab tunai yang dicadangkan, peraturan hentian peruntukannya, dan perbezaan antara rizab dan landasan permulaan.
Pelajaran asal · Transkrip automatik asal
Rujuk transkrip asal bahagian ini
00:00:00 Emergency Account. Bank Account yang keempat. Kita dah belajar sebelum ni. Kita ada 5 jenis bank account. Kalau awak enterprise ada 3. Kalau awak sering bahan ada 5 kotak. 1, 2, 3, 4 dan juga 5 kotak. Berdata sampai ke bawah. Emergency Account ni dekat mana? Dia dekat sini. Emergency. Kita nak simpan duit dekat emergency dan jangan simpan banyak sangat guys.
00:00:26 Saya cadangkan 3 bulan cukup lah
00:00:29 Janganlah nak biar kaya sangat
00:00:31 Dan maksimum 6 bulan ikut industri
00:00:33 Kalau industri awak ni memerlukan ketahanan musim kemarau yang panjang
00:00:37 Maksudnya sale
00:00:38 Kadang-kadang memang setahun tu kalau musim puasa kan
00:00:41 Raya 2 bulan sale tak ada
00:00:43 Memang macam tu
00:00:43 Terpaksalah 6 bulan
00:00:44 Tapi jangan lebih
00:00:45 Sebab apa?
00:00:46 Kita nak elak comfort zone kepada owner, leader dan juga staff
00:00:49 Saya pernah ada company sebelum ni
00:00:50 Cash reserve saya boleh bertahan selama setahun setengah
00:00:53 18 bulan
00:00:53 Saya pun jadi
00:00:54 Lea
00:00:55 Padahal gaji saya sikit
00:00:56 je. Tapi macam, bukankah ini
00:00:57 bisnes? Saya ingatkan itulah objektif bisnes.
00:01:00 Bisnes nak kena secure. Tak.
00:01:02 Bisnes bukan untuk jadi secure.
00:01:04 Bisnes adalah untuk jadi opportunis.
00:01:06 Kalau awak ada peluang untuk
00:01:07 tambah ofis, cantikkan ofis,
00:01:10 naikkan sale sebab branding dah power,
00:01:12 buatlah. Ini simpan duit.
00:01:15 Lalas, dimamah
00:01:17 inflation.
00:01:20 Duit awak akan berkurang susut
00:01:21 nilai dia. Mungkin 2%.
00:01:23 Mungkin 3%. Setiap
00:01:25 tahu sebab apa? Inflasi. So, ini yang kita nak nak. Duit yang tak bergerak adalah
00:01:31 duit yang beku, yang rugi. Kalau bagi ke orang lain, katalah awak ada 100 ribu.
00:01:37 Awak bagi kat saya, saya roti balik 100 ribu tu, jadi 500 ribu, saya bagi balik
00:01:41 kat awak 100 ribu. Dalam masa setahun, contohnya. Kalau di tangan orang yang betul,
00:01:44 dia boleh roti balik duit tu. Tapi kena buat kerja lah. Next, shareholder benci
00:01:49 tiada dividen. Ada pun masalah juga. Shareholder benci. Dan, bisnes, dia tak
00:01:54 Bankable dan investable
00:01:56 Shareholder ni guys
00:01:57 Lain sekali
00:01:57 Dia kena makan dividen
00:01:59 Dia mana boleh
00:02:00 Shareholder ni
00:02:00 Ambil gaji
00:02:01 Ini eh
00:02:02 Saya shareholder
00:02:03 Pemegang saham
00:02:04 Ataupun kalau enterprise pun
1. Pilih sasaran rizab dan simpan andaian

Sumber mengesyorkan tiga bulan perbelanjaan operasi sebagai sasaran permulaan dan membincangkan enam bulan untuk perlindungan yang lebih baik. Perniagaan bermusim mungkin menghadapi dua bulan tanpa jualan. Coach Adib juga menyebut secara peribadi mengekalkan lapan belas bulan, yang mencerminkan tahap keselesaan sendiri.
Jumlah bergantung kepada kos berulang yang dilindungi dan tempoh gangguan yang dianggap. Tiga atau enam bulan adalah keutamaan pengajaran, bukan optimum yang ditunjukkan untuk setiap perniagaan.
Dia membandingkan memegang wang tunai dengan menggunakan peluang perniagaan dan memberikan pelaburan perniagaan roti RM100K yang menghasilkan RM500K. Tiada jadual aliran tunai pelaburan, analisis risiko, atau pulangan yang diwujudkan secara bebas disediakan.
Angka inflasi sekitar 2% hingga 3% adalah sebahagian daripada ilustrasi yang diucapkan. Mereka bukan kadar inflasi semasa yang disahkan atau alasan untuk menganggap setiap rizab harus dilaburkan.
- Nyatakan perbelanjaan dan tempoh gangguan selepas sasaran.
- Pisahkan keutamaan Coach Adib dari peraturan universal.
- Jangan anggap kisah kembali sebagai ramalan.
Rujuk transkrip asal bahagian ini
00:02:04 Ataupun kalau enterprise pun
00:02:06 Saya owner
00:02:06 Tapi saya ambil gaji
00:02:07 Saya ambil gaji je
00:02:08 Tak ada dividen
00:02:09 Tak boleh juga
00:02:09 Sebab takkan awak tak nak
00:02:11 Adik seribahat
00:02:12 Takkan awak tak nak
00:02:13 Adiklal profit
00:02:13 Ambil lah dividen
00:02:14 So
00:02:16 Dalam konsep ni
00:02:17 Kita ada shareholder
00:02:18 Kita ada
00:02:21 Director
00:02:22 Ada lima level lah
00:02:23 Semua sekali
00:02:23 Kita ada
00:02:25 C level
00:02:26 Kita ada manager
00:02:30 Kita ada
00:02:31 Staff
00:02:32 So semua sekali
00:02:34 Adalah
00:02:35 5 level
00:02:37 Kalau company enterprise pula macam mana
00:02:40 Enterprise saya boleh kata
00:02:42 Awak hanya pula ada 2 level sahaja
00:02:46 3 lah
00:02:48 Kalau nak cantik sikit
00:02:49 Adalah owner
00:02:50 Awak boleh ada manager
00:02:54 Awak boleh ada staff
00:02:58 Cuma kat sini yang mana? Yang wajib
00:03:00 Yang wajib
00:03:02 Yang ni
00:03:03 Yang ni dia wajib
00:03:04 Yang ni wajib kena ada
00:03:06 Yang ni wajib kena ada
00:03:08 Yang ni optional sahaja
00:03:11 Yang ni pun optional
00:03:12 Tak semua company nak ada C level ada manager
00:03:14 Macam saya pun, saya kurang manager
00:03:16 Saya suka structure yang lean
00:03:19 Ada pun koordinator
00:03:20 Sarat saya, manager ni
00:03:23 Saya tak jadi panggil dia manager
00:03:24 Nanti dia naik kepala
00:03:25 So saya namakan dia sebagai
00:03:27 Manager
00:03:29 Saya convert jadi coordinator
00:03:34 Especially
00:03:35 Siapa coordinator? HR, admin
00:03:37 Rupanya dia lah manager, dia tak perasan
00:03:39 Haa macam tu lah ibarat dia
00:03:40 Dia coordinate, dia coordinate orang sana sini
00:03:43 Dia faham flow
00:03:44 Kadang-kadang kita convert PA kita jadi manager
00:03:47 Tapi PA ke pun tak perasan, rupanya dia manager
00:03:50 Ok, jadi yang ni pula
00:03:51 Mana optional? Haa, manager lah optional
00:03:53 Eh, manager adalah optional
00:03:55 Staff dengan owner wajib lah
00:03:57 Takkan awak tak nak ada ni
00:03:58 So, ini adalah optional
00:04:01 Jadi, yang ambil gaji
00:04:04 Sebenarnya adalah
00:04:05 Level ni je
00:04:06 Director
00:04:08 Yang ni ambil salary
00:04:12 Yang ni pun sama salary
00:04:14 Yang ni pun sama salary
00:04:15 Yang ni pun sama salary
00:04:16 Yang ni, dia tak boleh ambil salary
00:04:18 Dia ambil dividend
00:04:22 Kalau director juga adalah shareholder
00:04:23 Maka dia akan ambil salary dan dividend
00:04:25 Tapi kalau dia
00:04:26 Director-director
00:04:27 Shareholder-shoulder
00:04:27 Ada ambil macam ni
00:04:28 So, bila awak
00:04:29 Buat company terlampau profitable
00:04:31 Sikit-sikit nak simpan duit
00:04:32 Sikit-sikit nak simpan duit
00:04:33 Kita akan self-sabotage company
2. Pendapatan pemilikan, gaji kerja, dan peranan kakitangan
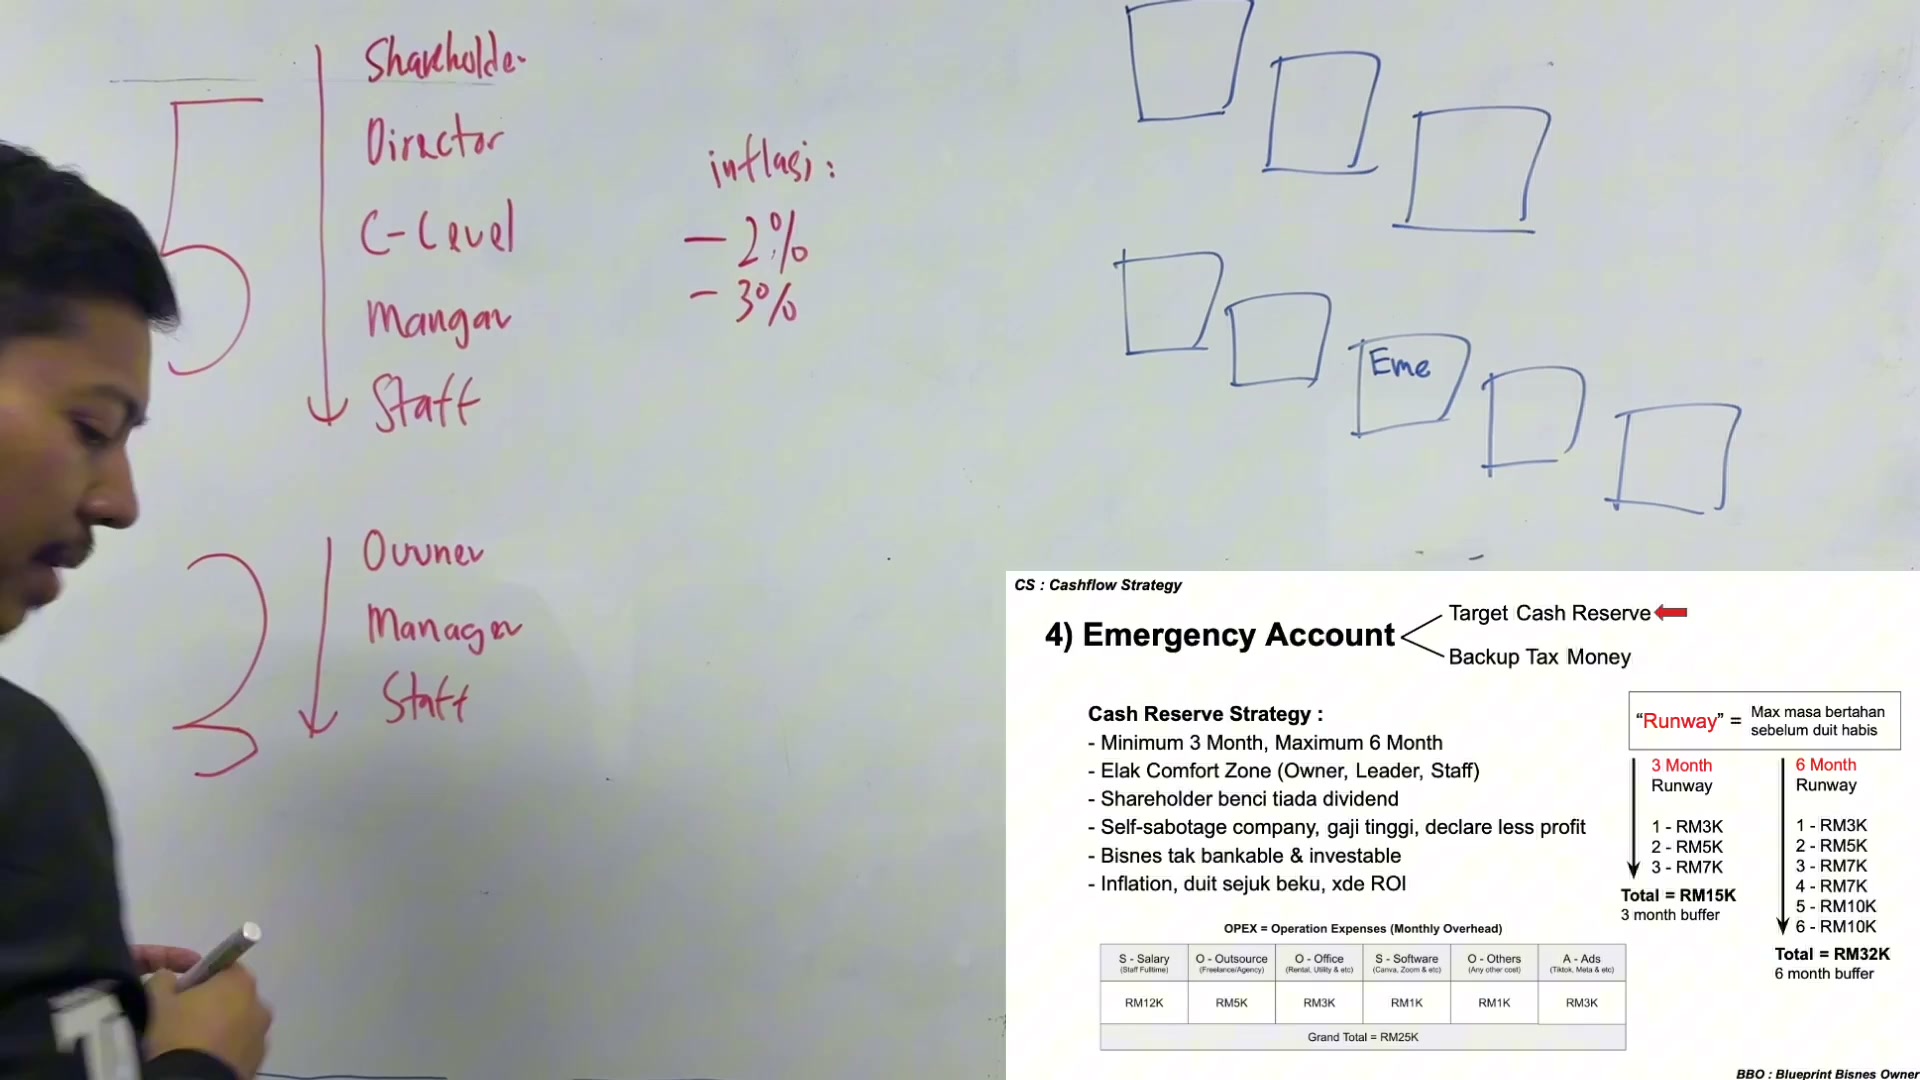
Coach Adib mengatakan pemegang saham harus mengharapkan dividen, sementara gaji membayar kerja. Seorang pemilik juga boleh bekerja di syarikat; kedua-dua asas pembayaran ini boleh bertindih dalam satu orang tanpa menjadi konsep yang sama.
Dia membincangkan peranan peringkat C dan pengurus, kemudian penyelaras yang mungkin menangani pentadbiran, HR, atau tugas-tugas pembantu peribadi. Judul kurang penting untuk penjelasan ini daripada fungsi yang dilakukan.
Kenyataan beliau bahawa sebuah perusahaan memerlukan kakitangan adalah keutamaan operasi, bukan bukti bahawa setiap perniagaan solo adalah tidak sah atau mesti segera mengupah.
Dia mengkritik mengambil gaji yang berlebihan untuk meninggalkan sedikit keuntungan yang dilaporkan. Pernyataan itu disimpan sebagai konteks, bukan arahan untuk memanipulasi keuntungan perakaunan atau cukai.
- Pembayaran berasingan untuk kerja daripada pembayaran untuk pemilikan.
- Jelaskan tugas sebenar sebelum memberikan gelaran.
- Simpan pembahagian dalam kewajipan perniagaan.
Rujuk transkrip asal bahagian ini
00:04:33 Kita akan self-sabotage company
00:04:35 Kita akan ambil gaji tinggi
00:04:37 Sebab sampai bila kita nak ambil untung
00:04:38 Takkan tak nak ambil untung
00:04:39 Ambil gaji tinggi
00:04:41 Declare less profit
00:04:42 Business tak bankable
00:04:43 Tak investable
00:04:44 Inflation
00:04:45 Duit jadi beku
00:04:45 Jadi sejuk
00:04:46 Tak ada ROI
00:04:46 So nak simpan cash reserve ni
00:04:49 Kira balik awak punya OPEC
00:04:50 Sebelum ni saya dah ajar
00:04:51 OPEC SOSOA
00:04:52 S-O-O-S-O-A
00:04:54 Kira balik
00:04:54 Katalah OPEC awak 25,000
00:04:56 So ambil lah kirain kat situ
00:04:59 25K
00:05:00 Darab dengan 3 bulan
00:05:02 Maka saya kena simpan tuan RM
00:05:05 75K
00:05:06 Dah
00:05:06 Cukup 3 bulan
00:05:08 Duit tu kalau dah penuh
00:05:09 Jangan masuk lagi dah
00:05:10 Tutup dia
00:05:11 So kalau katalah ada duit kan
00:05:13 Ada duit di sini
00:05:14 Patutnya kita nak transfer ke sini
00:05:15 Kalau ikut formula kita dalam sekitar 30%
00:05:18 30% ke 10%
00:05:19 Itu pulang pedawak lah
00:05:20 Disebabkan dia dah penuh
00:05:21 Eh tak ada nak masuk
00:05:23 Dia
00:05:24 Dia pergi terus kat di sini
00:05:27 So 30% tu akan masuk terus
00:05:28 Dekat akaun bawah sekali
00:05:30 Apa akaun ni?
00:05:31 Akaun
00:05:31 D
00:05:32 V
00:05:33 Den
00:05:33 Terus semua orang happy
00:05:35 Sebab
00:05:35 Buat apa nak simpan
00:05:36 Kalau dah profit
00:05:38 Dan kita sebenarnya guys
00:05:40 Nak menyimpan ni ada sebab
00:05:41 Kalau awak tak nak simpan pun
00:05:43 Masalah juga
00:05:43 Boleh tak saya tak nak simpan langsung
00:05:45 Biar sebulan?
00:05:45 Tak boleh
00:05:45 Awak kena ada runway
00:05:47 Maximum masuk untuk bertahan
00:05:49 Sebelum duit habis
00:05:50 In case kemarau
00:05:51 Awak kena extend runway awak
00:05:52 Sebab awak nak take off balik ni
00:05:53 Apa masuk runway?
3. Sasaran RM75K dan peraturan hentian peruntukan

Sasaran kerja adalah OPEX bulanan RM25K dikalikan dengan tiga bulan: RM25K × 3 = RM75K.
Model sumber menghantar 30% daripada asas peruntukan ke Darurat sehingga sasaran itu dicapai. Sebaik sahaja simpanan penuh, Coach Adib mencadangkan pengalihan sumbangan kepada dividen atau FIA.
Mengarahkan semula sumbangan baru tidak bermakna membelanjakan rizab yang sedia ada. Pelajaran itu tidak menentukan pengiraan pengisian semula automatik selepas rizab digunakan, atau menunjukkan bahawa peruntukan alternatif sentiasa berpatutan.
Dia tidak menggalakkan menyimpan hanya satu bulan tunai operasi. Membaca jumlah bersama dengan perbelanjaan yang dianggap, kewajipan cukai, komitmen penghantaran, dan akaun lain dan bukannya menganggap RM75K sebagai cukup secara universal.
- RM25K × 3 = RM75K.
- Membezakan baki rizab daripada sumbangan baru.
- Semak semula sasaran apabila kos atau risiko berubah.
Rujuk transkrip asal bahagian ini
00:05:53 Apa masuk runway?
00:05:55 Runway ni macam kapal terbang
00:05:57 Dia nak terbang
00:05:59 Dia ada 1 bulan, 2 bulan, 3 bulan, 4 bulan, 5 bulan, 6 bulan
00:06:02 So
00:06:03 Dia cuma kapal terbang
00:06:06 Terbang
00:06:06 So dekat sini
00:06:07 Maksudnya dia hanya makan duit selama
00:06:09 1 bulan, 2 bulan, 3 bulan
00:06:11 1 bulan, 2 bulan, 3 bulan je contohnya
00:06:13 Ada pula company yang nak terbang dia terlambat sikit
00:06:17 Dia burn duit, burn duit, burn duit, burn duit
00:06:20 Dah sebab terbang lah sekali
00:06:22 Terbang ni maksudnya apa?
00:06:23 Dia dah start break even
00:06:24 Dia tak perlukan modal tambahan
00:06:26 Cost overhead tu
00:06:28 Gaji staff apa semua
00:06:29 Dengan profit yang kita dapat sale
00:06:31 Kita dah break even
00:06:32 Tu maksudnya dia dah take off
00:06:34 Dia dah terbang
00:06:34 Break even
00:06:35 So runway ni kita boleh buat 6 bulan buffer
00:06:38 Ataupun kita boleh buat 3 bulan buffer
00:06:39 Jadi
00:06:40 Dalam topik minyasi account ni
00:06:42 Saya just nak beritahu dengan lebih detail
00:06:43 Yang awak wajib wujudkan minyasi account
00:06:46 Tapi jangan banyak sangat
00:06:47 Cukuplah 3 ke 6 bulan sahaja
00:06:48 Dan kalau duit dah terlebih
00:06:50 Pass pada account dividend
00:06:52 Ataupun mungkin awak nak masuk dekat FIA Emergency Account
00:06:56 Ok, jumpa dalam video tutorial yang seterusnya
4. Runway adalah pembiayaan sehingga titik impas, bukan pembayaran balik pelaburan

Coach Adib membezakan pembiayaan landasan pacu dari bayaran balik: landasan pacu meliputi kekurangan operasi sehingga titik impas; bayaran balik bertanya apabila pelaburan dipulihkan.
Contoh tiga bulan yang dicetak menyenaraikan RM3K, RM5K, dan RM7K. Jumlah mereka adalah RM15K, seperti yang ditunjukkan.
Senarai enam bulan yang dicetak adalah RM3K, RM5K, RM7K, RM7K, RM10K, dan RM10K. Jumlah ini kepada RM42K. Jumlah RM32K slaid adalah kesilapan aritmatika dan dikekalkan dalam tangkapan skrin asal dan bukannya diubah secara senyap.
Contoh permulaan dengan peningkatan kos berbeza dengan contoh rizab bulanan berterusan RM25K. Jangan mencampurkan input landasan RM42K dengan pengiraan rizab RM75K.
- Runway dan balas dendam menjawab soalan yang berbeza.
- Tiga bulan yang disenaraikan berjumlah RM15K.
- Enam bulan yang disenaraikan jumlahnya RM42K, bukan RM32K yang dicetak.
Kad ulang kaji
Cuba terangkan konsep dengan kata-kata sendiri sebelum membuka isi jawapan. Kad ini berpandukan nota pelajaran, bukan skema pemarkahan peperiksaan rasmi.
Terangkan: Pilih sasaran rizab dan simpan andaian
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Nyatakan perbelanjaan dan tempoh gangguan selepas sasaran.
- Pisahkan keutamaan Coach Adib dari peraturan universal.
- Jangan anggap kisah kembali sebagai ramalan.
Sumber mengesyorkan tiga bulan perbelanjaan operasi sebagai sasaran permulaan dan membincangkan enam bulan untuk perlindungan yang lebih baik. Perniagaan bermusim mungkin menghadapi dua bulan tanpa jualan. Coach Adib juga menyebut secara peribadi mengekalkan lapan belas bulan, yang mencerminkan tahap keselesaan sendiri.
Jumlah bergantung kepada kos berulang yang dilindungi dan tempoh gangguan yang dianggap. Tiga atau enam bulan adalah keutamaan pengajaran, bukan optimum yang ditunjukkan untuk setiap perniagaan.
Dia membandingkan memegang wang tunai dengan menggunakan peluang perniagaan dan memberikan pelaburan perniagaan roti RM100K yang menghasilkan RM500K. Tiada jadual aliran tunai pelaburan, analisis risiko, atau pulangan yang diwujudkan secara bebas disediakan.
Angka inflasi sekitar 2% hingga 3% adalah sebahagian daripada ilustrasi yang diucapkan. Mereka bukan kadar inflasi semasa yang disahkan atau alasan untuk menganggap setiap rizab harus dilaburkan.
Terangkan: Pendapatan pemilikan, gaji kerja, dan peranan kakitangan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Pembayaran berasingan untuk kerja daripada pembayaran untuk pemilikan.
- Jelaskan tugas sebenar sebelum memberikan gelaran.
- Simpan pembahagian dalam kewajipan perniagaan.
Coach Adib mengatakan pemegang saham harus mengharapkan dividen, sementara gaji membayar kerja. Seorang pemilik juga boleh bekerja di syarikat; kedua-dua asas pembayaran ini boleh bertindih dalam satu orang tanpa menjadi konsep yang sama.
Dia membincangkan peranan peringkat C dan pengurus, kemudian penyelaras yang mungkin menangani pentadbiran, HR, atau tugas-tugas pembantu peribadi. Judul kurang penting untuk penjelasan ini daripada fungsi yang dilakukan.
Kenyataan beliau bahawa sebuah perusahaan memerlukan kakitangan adalah keutamaan operasi, bukan bukti bahawa setiap perniagaan solo adalah tidak sah atau mesti segera mengupah.
Dia mengkritik mengambil gaji yang berlebihan untuk meninggalkan sedikit keuntungan yang dilaporkan. Pernyataan itu disimpan sebagai konteks, bukan arahan untuk memanipulasi keuntungan perakaunan atau cukai.
Terangkan: Sasaran RM75K dan peraturan hentian peruntukan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- RM25K × 3 = RM75K.
- Membezakan baki rizab daripada sumbangan baru.
- Semak semula sasaran apabila kos atau risiko berubah.
Sasaran kerja adalah OPEX bulanan RM25K dikalikan dengan tiga bulan: RM25K × 3 = RM75K.
Model sumber menghantar 30% daripada asas peruntukan ke Darurat sehingga sasaran itu dicapai. Sebaik sahaja simpanan penuh, Coach Adib mencadangkan pengalihan sumbangan kepada dividen atau FIA.
Mengarahkan semula sumbangan baru tidak bermakna membelanjakan rizab yang sedia ada. Pelajaran itu tidak menentukan pengiraan pengisian semula automatik selepas rizab digunakan, atau menunjukkan bahawa peruntukan alternatif sentiasa berpatutan.
Dia tidak menggalakkan menyimpan hanya satu bulan tunai operasi. Membaca jumlah bersama dengan perbelanjaan yang dianggap, kewajipan cukai, komitmen penghantaran, dan akaun lain dan bukannya menganggap RM75K sebagai cukup secara universal.
Terangkan: Runway adalah pembiayaan sehingga titik impas, bukan pembayaran balik pelaburan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Runway dan balas dendam menjawab soalan yang berbeza.
- Tiga bulan yang disenaraikan berjumlah RM15K.
- Enam bulan yang disenaraikan jumlahnya RM42K, bukan RM32K yang dicetak.
Coach Adib membezakan pembiayaan landasan pacu dari bayaran balik: landasan pacu meliputi kekurangan operasi sehingga titik impas; bayaran balik bertanya apabila pelaburan dipulihkan.
Contoh tiga bulan yang dicetak menyenaraikan RM3K, RM5K, dan RM7K. Jumlah mereka adalah RM15K, seperti yang ditunjukkan.
Senarai enam bulan yang dicetak adalah RM3K, RM5K, RM7K, RM7K, RM10K, dan RM10K. Jumlah ini kepada RM42K. Jumlah RM32K slaid adalah kesilapan aritmatika dan dikekalkan dalam tangkapan skrin asal dan bukannya diubah secara senyap.
Contoh permulaan dengan peningkatan kos berbeza dengan contoh rizab bulanan berterusan RM25K. Jangan mencampurkan input landasan RM42K dengan pengiraan rizab RM75K.
Maksud istilah: Cash reserve
Wang disimpan untuk tempoh gangguan yang dianggap dalam kuliah.
Maksud istilah: Runway
Pembiayaan untuk kekurangan operasi sehingga perniagaan mencapai titik impas dalam contoh sumber.
Maksud istilah: Payback
Masa yang diperlukan untuk memulihkan pelaburan; pelajaran yang berasingan kemudian.
Maksud istilah: FIA
Akaun kursus untuk pelaburan/aset masa depan.
Senarai tugasan
- Mengira semula rizab kos tetap dan kedua-dua contoh landasan yang dicetak.
- Senaraikan kos yang perlu dilindungi oleh simpanan.
- Terangkan di mana sumbangan kecemasan baru pergi setelah sasaran dicapai.
- Memisahkan peranan kerja, gaji, dan pembahagian pemilikan.
Soalan semak kefahaman
- Apakah kos bulanan yang termasuk?
- Adakah rizab tersedia selepas komitmen sedia ada?
- Adakah saya mengelirukan landasan permulaan dengan pulangan pelaburan?
- Adakah jadual enam bulan benar-benar menambah?
Istilah penting
| Istilah | Maksud dalam pelajaran ini |
|---|---|
| Cash reserve | Wang disimpan untuk tempoh gangguan yang dianggap dalam kuliah. |
| Runway | Pembiayaan untuk kekurangan operasi sehingga perniagaan mencapai titik impas dalam contoh sumber. |
| Payback | Masa yang diperlukan untuk memulihkan pelaburan; pelajaran yang berasingan kemudian. |
| FIA | Akaun kursus untuk pelaburan/aset masa depan. |
Semak dengan rakaman asal
Dengar rakaman sambil membaca nota. Butang masa membawa anda ke bahagian audio yang berkaitan. Masa bagi setiap bingkai slaid ditunjukkan secara berasingan.
Lihat semua bingkai yang disimpan bersama konteks transkrip · Transkrip penuh dengan bingkai asal
Transkrip penuh dengan cap masa
Emergency Account. Bank Account yang keempat. Kita dah belajar sebelum ni. Kita ada 5 jenis bank account. Kalau awak enterprise ada 3. Kalau awak sering bahan ada 5 kotak. 1, 2, 3, 4 dan juga 5 kotak. Berdata sampai ke bawah. Emergency Account ni dekat mana? Dia dekat sini. Emergency. Kita nak simpan duit dekat emergency dan jangan simpan banyak sangat guys. [semak: perkataan tidak pasti, nombor atau jumlah]
Saya cadangkan 3 bulan cukup lah [semak: nombor atau jumlah]
Janganlah nak biar kaya sangat [semak: perkataan tidak pasti]
Dan maksimum 6 bulan ikut industri [semak: nombor atau jumlah]
Kalau industri awak ni memerlukan ketahanan musim kemarau yang panjang
Maksudnya sale
Kadang-kadang memang setahun tu kalau musim puasa kan [semak: perkataan tidak pasti]
Raya 2 bulan sale tak ada [semak: perkataan tidak pasti, nombor atau jumlah]
Memang macam tu
Terpaksalah 6 bulan [semak: nombor atau jumlah]
Tapi jangan lebih
Sebab apa?
Kita nak elak comfort zone kepada owner, leader dan juga staff
Saya pernah ada company sebelum ni
Cash reserve saya boleh bertahan selama setahun setengah [semak: perkataan tidak pasti]
18 bulan [semak: nombor atau jumlah]
Saya pun jadi
Lea [semak: perkataan tidak pasti]
Padahal gaji saya sikit
je. Tapi macam, bukankah ini [semak: perkataan tidak pasti]
bisnes? Saya ingatkan itulah objektif bisnes.
Bisnes nak kena secure. Tak.
Bisnes bukan untuk jadi secure.
Bisnes adalah untuk jadi opportunis.
Kalau awak ada peluang untuk
tambah ofis, cantikkan ofis,
naikkan sale sebab branding dah power,
buatlah. Ini simpan duit.
Lalas, dimamah [semak: perkataan tidak pasti]
inflation.
Duit awak akan berkurang susut
nilai dia. Mungkin 2%. [semak: nombor atau jumlah]
Mungkin 3%. Setiap [semak: nombor atau jumlah]
tahu sebab apa? Inflasi. So, ini yang kita nak nak. Duit yang tak bergerak adalah [semak: perkataan tidak pasti]
duit yang beku, yang rugi. Kalau bagi ke orang lain, katalah awak ada 100 ribu. [semak: perkataan tidak pasti, nombor atau jumlah]
Awak bagi kat saya, saya roti balik 100 ribu tu, jadi 500 ribu, saya bagi balik [semak: perkataan tidak pasti, nombor atau jumlah]
kat awak 100 ribu. Dalam masa setahun, contohnya. Kalau di tangan orang yang betul, [semak: nombor atau jumlah]
dia boleh roti balik duit tu. Tapi kena buat kerja lah. Next, shareholder benci
tiada dividen. Ada pun masalah juga. Shareholder benci. Dan, bisnes, dia tak [semak: perkataan tidak pasti]
Bankable dan investable [semak: perkataan tidak pasti]
Shareholder ni guys
Lain sekali [semak: perkataan tidak pasti]
Dia kena makan dividen
Dia mana boleh
Shareholder ni
Ambil gaji
Ini eh
Saya shareholder
Pemegang saham
Ataupun kalau enterprise pun
Saya owner
Tapi saya ambil gaji
Saya ambil gaji je
Tak ada dividen
Tak boleh juga
Sebab takkan awak tak nak
Adik seribahat [semak: perkataan tidak pasti]
Takkan awak tak nak
Adiklal profit [semak: perkataan tidak pasti]
Ambil lah dividen [semak: perkataan tidak pasti]
So
Dalam konsep ni
Kita ada shareholder
Kita ada
Director
Ada lima level lah
Semua sekali
Kita ada
C level
Kita ada manager [semak: perkataan tidak pasti]
Kita ada
Staff
So semua sekali
Adalah
5 level [semak: nombor atau jumlah]
Kalau company enterprise pula macam mana [semak: perkataan tidak pasti]
Enterprise saya boleh kata
Awak hanya pula ada 2 level sahaja [semak: perkataan tidak pasti, nombor atau jumlah]
3 lah [semak: nombor atau jumlah]
Kalau nak cantik sikit
Adalah owner
Awak boleh ada manager
Awak boleh ada staff
Cuma kat sini yang mana? Yang wajib
Yang wajib [semak: perkataan tidak pasti]
Yang ni
Yang ni dia wajib
Yang ni wajib kena ada
Yang ni wajib kena ada
Yang ni optional sahaja
Yang ni pun optional
Tak semua company nak ada C level ada manager [semak: perkataan tidak pasti]
Macam saya pun, saya kurang manager
Saya suka structure yang lean
Ada pun koordinator
Sarat saya, manager ni [semak: perkataan tidak pasti]
Saya tak jadi panggil dia manager
Nanti dia naik kepala
So saya namakan dia sebagai
Manager
Saya convert jadi coordinator [semak: perkataan tidak pasti]
Especially
Siapa coordinator? HR, admin
Rupanya dia lah manager, dia tak perasan [semak: perkataan tidak pasti]
Haa macam tu lah ibarat dia
Dia coordinate, dia coordinate orang sana sini
Dia faham flow
Kadang-kadang kita convert PA kita jadi manager
Tapi PA ke pun tak perasan, rupanya dia manager
Ok, jadi yang ni pula [semak: perkataan tidak pasti]
Mana optional? Haa, manager lah optional [semak: perkataan tidak pasti]
Eh, manager adalah optional
Staff dengan owner wajib lah
Takkan awak tak nak ada ni
So, ini adalah optional
Jadi, yang ambil gaji
Sebenarnya adalah
Level ni je
Director
Yang ni ambil salary
Yang ni pun sama salary
Yang ni pun sama salary
Yang ni pun sama salary [semak: perkataan tidak pasti]
Yang ni, dia tak boleh ambil salary
Dia ambil dividend
Kalau director juga adalah shareholder
Maka dia akan ambil salary dan dividend
Tapi kalau dia
Director-director
Shareholder-shoulder [semak: perkataan tidak pasti]
Ada ambil macam ni [semak: perkataan tidak pasti]
So, bila awak
Buat company terlampau profitable
Sikit-sikit nak simpan duit
Sikit-sikit nak simpan duit
Kita akan self-sabotage company
Kita akan ambil gaji tinggi
Sebab sampai bila kita nak ambil untung
Takkan tak nak ambil untung
Ambil gaji tinggi
Declare less profit
Business tak bankable
Tak investable
Inflation
Duit jadi beku
Jadi sejuk
Tak ada ROI
So nak simpan cash reserve ni [semak: perkataan tidak pasti]
Kira balik awak punya OPEC
Sebelum ni saya dah ajar
OPEC SOSOA
S-O-O-S-O-A
Kira balik
Katalah OPEC awak 25,000 [semak: nombor atau jumlah]
So ambil lah kirain kat situ
25K [semak: nombor atau jumlah]
Darab dengan 3 bulan [semak: nombor atau jumlah]
Maka saya kena simpan tuan RM
75K [semak: nombor atau jumlah]
Dah
Cukup 3 bulan [semak: nombor atau jumlah]
Duit tu kalau dah penuh
Jangan masuk lagi dah
Tutup dia
So kalau katalah ada duit kan
Ada duit di sini [semak: perkataan tidak pasti]
Patutnya kita nak transfer ke sini
Kalau ikut formula kita dalam sekitar 30% [semak: perkataan tidak pasti, nombor atau jumlah]
30% ke 10% [semak: nombor atau jumlah]
Itu pulang pedawak lah [semak: perkataan tidak pasti]
Disebabkan dia dah penuh
Eh tak ada nak masuk [semak: perkataan tidak pasti]
Dia
Dia pergi terus kat di sini
So 30% tu akan masuk terus [semak: perkataan tidak pasti, nombor atau jumlah]
Dekat akaun bawah sekali
Apa akaun ni?
Akaun
D
V [semak: perkataan tidak pasti]
Den [semak: perkataan tidak pasti]
Terus semua orang happy
Sebab
Buat apa nak simpan
Kalau dah profit
Dan kita sebenarnya guys
Nak menyimpan ni ada sebab
Kalau awak tak nak simpan pun
Masalah juga
Boleh tak saya tak nak simpan langsung
Biar sebulan?
Tak boleh
Awak kena ada runway
Maximum masuk untuk bertahan
Sebelum duit habis
In case kemarau
Awak kena extend runway awak
Sebab awak nak take off balik ni
Apa masuk runway?
Runway ni macam kapal terbang
Dia nak terbang [semak: perkataan tidak pasti]
Dia ada 1 bulan, 2 bulan, 3 bulan, 4 bulan, 5 bulan, 6 bulan [semak: nombor atau jumlah]
So
Dia cuma kapal terbang [semak: perkataan tidak pasti]
Terbang
So dekat sini
Maksudnya dia hanya makan duit selama
1 bulan, 2 bulan, 3 bulan [semak: nombor atau jumlah]
1 bulan, 2 bulan, 3 bulan je contohnya [semak: nombor atau jumlah]
Ada pula company yang nak terbang dia terlambat sikit [semak: perkataan tidak pasti]
Dia burn duit, burn duit, burn duit, burn duit
Dah sebab terbang lah sekali [semak: perkataan tidak pasti]
Terbang ni maksudnya apa?
Dia dah start break even
Dia tak perlukan modal tambahan
Cost overhead tu [semak: perkataan tidak pasti]
Gaji staff apa semua
Dengan profit yang kita dapat sale
Kita dah break even
Tu maksudnya dia dah take off
Dia dah terbang
Break even [semak: perkataan tidak pasti]
So runway ni kita boleh buat 6 bulan buffer [semak: nombor atau jumlah]
Ataupun kita boleh buat 3 bulan buffer [semak: nombor atau jumlah]
Jadi
Dalam topik minyasi account ni [semak: perkataan tidak pasti]
Saya just nak beritahu dengan lebih detail
Yang awak wajib wujudkan minyasi account
Tapi jangan banyak sangat
Cukuplah 3 ke 6 bulan sahaja [semak: nombor atau jumlah]
Dan kalau duit dah terlebih
Pass pada account dividend
Ataupun mungkin awak nak masuk dekat FIA Emergency Account [semak: perkataan tidak pasti]
Ok, jumpa dalam video tutorial yang seterusnya [semak: perkataan tidak pasti]