BBO / Cashflow Strategy / Pelajaran 06
Monthly Net Profit
Membezakan deposit pelanggan, wang tunai projek, pengeluaran pemilik, dan dua contoh keuntungan yang dibentangkan dalam pelajaran.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
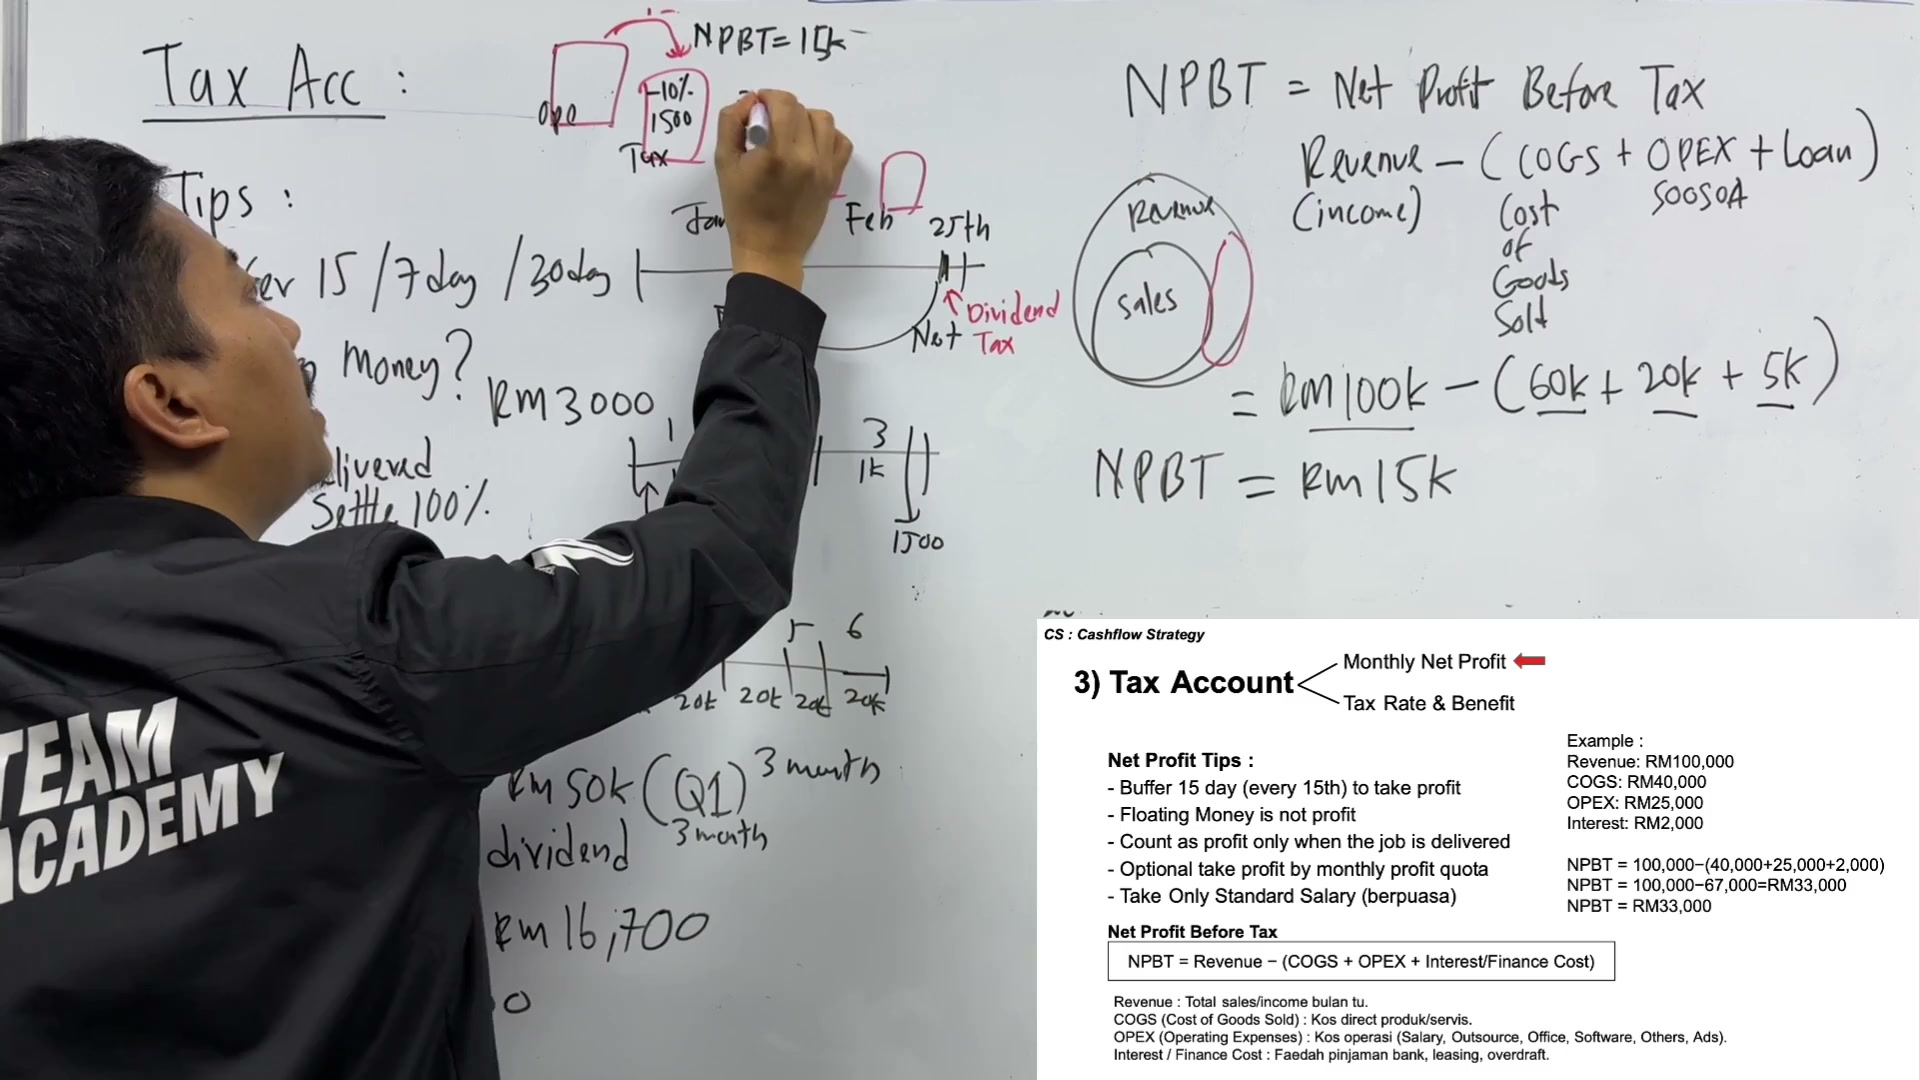
Coach Adib menangguhkan agihan sehingga tanggungan lebih jelas, melindungi wang projek yang belum disiapkan dan mengutamakan gaji kerja pada tahap Standard serta dividen yang kurang kerap. Formula bercetak ialah hasil jualan tolak COGS, OPEX dan kos kewangan. Slaid serta papan menggunakan input berbeza, menghasilkan RM33K dan RM15K masing-masing; kedua-dua contoh dikekalkan secara berasingan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Monthly Net Profit
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Penangguhan peruntukan sementara kewajipan diselesaikan
Coach Adib mencadangkan penyangga sebelum mengambil keuntungan: tujuh, lima belas, dua puluh, atau tiga puluh hari disebut. Tip cetak mengatakan penyangga lima belas hari/setiap lima belas; contoh lisan memeriksa kedudukan Januari sekitar 25 Februari atau akhir bulan.
Niatnya adalah untuk menunggu sehingga gaji dan bil lain dipertanggungjawabkan sebelum pembahagian pemilik. Dia membezakan pembayaran pekerja tetap dari penangguhan dividen pemilik/penarikan pilihan.
Rujukan beliau untuk menangguhkan cukai bukanlah kebenaran yang disahkan untuk menangguhkan sebarang pembayaran yang diperlukan. Kursus ini memberikan keutamaan organisasi, bukan tarikh akhir pemfailan atau pembayaran sebenar.
Dia menyebut kaedah ini sebagai hack untuk memudahkan menjalankan perniagaan dan menasihatkan seseorang untuk berunding dengan akauntan jika tidak pasti. Ia secara jelas tidak dipresentasikan olehnya sebagai prosedur pematuhan yang lengkap.
PERKARA YANG PERLU DIINGAT
- Beri masa untuk mengenal pasti kewajipan yang masih ada.
- Memisahkan masa pembayaran daripada keuntungan yang diperoleh.
- Jangan membuat kesimpulan dari contoh itu.

Wang terapung dan kerja yang tidak dihantar
Wang terapung adalah labelnya untuk wang tunai pelanggan yang berkaitan dengan kerja yang belum dihantar, termasuk deposit. Dia memberi amaran terhadap memperlakukan keseluruhan jumlah sebagai keuntungan percuma dan membelanjakannya untuk keperluan yang tidak berkaitan.
Pelanggan membayar RM3K untuk tiga bulan kerja. Coach Adib menggambarkan RM1K sebulan, atau menunggu sehingga selesai, kemudian keuntungan akhir RM1.5K hipotetik. RM3K / 3 = RM1K adalah ilustrasi pacing tunai / pendapatan, bukan bukti bahawa setiap RM1K adalah keuntungan.
Mengira keuntungan hanya apabila dihantar adalah sumber simple peraturan. Status penghantaran penting untuk penalarannya, tetapi pelajaran itu tidak mewujudkan dasar pengiktirafan pendapatan yang lengkap untuk setiap kontrak.
Tuntutan bahawa wang terapung tidak boleh dikenakan cukai kerana ia belum menjadi keuntungan bukanlah panduan cukai yang disahkan. Konteksnya adalah mengekalkan wang tunai untuk penghantaran, dan bukannya menganggap semua wang tunai pelanggan segera boleh diedarkan.
PERKARA YANG PERLU DIINGAT
- Mengenal pasti komitmen yang tidak diserahkan di sebalik wang tunai pelanggan.
- Jangan keliru bahagian bulanan dengan keuntungan.
- Mengira kos sebelum menganggap margin akhir.

Projek enam bulan dan kuota bulanan pilihan
Contoh yang lebih panjang adalah projek pengubahsuaian RM120K dalam tempoh enam bulan. Bahagikan sama-sama memberikan RM20K sebulan.
Coach Adib memanggil bahawa jumlah maksimum untuk menyentuh dalam contoh kuota pilihan, termasuk untuk kos kakitangan, jadi kerja projek kemudian masih dibiayai. Dia memberi amaran terhadap penggunaan terlalu awal dan kemudian kekurangan wang penghantaran.
Kuota ini berdasarkan jumlah pembayaran projek, bukan untung bersih yang dikira. Kos, tonggak, bahan, subkontraktor, dan masa pembayaran yang tidak merata tidak diberikan, jadi rakaman tidak dapat membuktikan bahawa RM20K setiap bulan adalah keuntungan yang boleh dikeluarkan dengan selamat.
PERKARA YANG PERLU DIINGAT
- RM120K / 6 = ilustrasi bulanan RM20K.
- Pembiayaan projek berbeza dari keuntungan pemilik.
- Simpan andaian kos penghantaran.

Gaji biasa dan bersamaan dividen suku tahunan
Coach Adib lebih suka gaji standard untuk pemilik yang sebenarnya bekerja di syarikat, kemudian dividen daripada berulang kali meningkatkan gaji kerja atau mengambil wang lebih awal.
Gaji bulanan RM5K ditambah dividen Q1 RM50K menghasilkan RM5K + RM50K / 3 = RM21,666.67 Papan putih mengumpul RM16,666.67 kepada RM16,700 dan jumlah keseluruhan kepada RM21,700.
Setara bulanan ini adalah aritmetik untuk membandingkan pendapatan; RM50K dibayar untuk suku, tidak semestinya diterima setiap bulan. Sumber mendesak menunggu tiga bulan daripada membelanjakan wang syarikat lebih awal.
Peranan berbayar yang berasingan dan pembahagian pemilikan mempunyai asas yang berbeza. Perumpamaan itu tidak menyatakan bahawa setiap pemilik mesti menerima gaji atau bahawa dividen akan sentiasa tersedia.
PERKARA YANG PERLU DIINGAT
- RM50K / 3 ≈ RM16,666.67.
- Kesamaan bulanan gabungan ≈ RM21,666.67.
- Pertahankan pendapatan purata yang berbeza dari masa penerimaan.

Rumus cetak dan dua contoh kerja yang berbeza
Formula yang dicetak adalah NPBT = Pendapatan − (COGS + OPEX + Faedah / Kos Kewangan). NPBT adalah Untung bersih sebelum cukai, juga dirujuk sebagai PBT. COGS adalah kos langsung produk/perkhidmatan; OPEX menggunakan kategori SOOSOA; kos kewangan digambarkan pada slaid sebagai faedah pinjaman, pajakan, atau overdraft.
Contoh slaid dicetak: Pendapatan RM100K, COGS RM40K, OPEX RM25K, faedah RM2K. RM100K − (RM40K + RM25K + RM2K) = RM33K.
Contoh papan ucapan / persembahan: Pendapatan RM100K, COGS RM60K, OPEX RM20K, Pinjaman RM5K. RM100K − (RM60K + RM20K + RM5K) = RM15K. Ini adalah set input yang berasingan; RM15K tidak membetulkan atau menggantikan slaid RM33K.
Singkatan lisan mengurangkan pinjaman manakala formula cetak menentukan faedah / kos kewangan. Pembayaran yang mengandungi pokok dan faedah tidak boleh dianggap sama dengan perbelanjaan faedah; sumber tidak membahagikan RM5K.
Coach Adib menerangkan pendapatan sebagai semua wang yang masuk, termasuk jualan, dividen pelaburan, dan pembayaran balik hutang. Ini mencampurkan penerimaan tunai dengan pendapatan perakaunan. Pelajaran ini tidak menetapkan bahawa pokok yang dikembalikan atau setiap penerimaan lain adalah pendapatan, juga bahawa setiap aliran keluar adalah perbelanjaan.
Titik kajian adalah untuk mengenal pasti asas kewangan dan mengurangkan kos tertentu, sambil menjaga perancangan aliran tunai dan keuntungan perakaunan yang berasingan. Formula ini dipermudahkan dan sumber tidak menunjukkan pernyataan lengkap.
PERKARA YANG PERLU DIINGAT
- Paparan: 100K − 40K − 25K − 2K = RM33K.
- Papan: 100K − 60K − 20K − 5K = RM15K.
- Membezakan pokok pinjaman dari faedah / kos kewangan.

Tugaskan contoh RM15K
Jumlah papan putih RM15K diperuntukkan pada peratusan sebelumnya: Cukai 10% = RM1,500; Kecemasan 30% = RM4,500; FIA 10% = RM1,500; Dividen 50% = RM7,500.
RM1,500 + RM4,500 + RM1,500 + RM7,500 = RM15K. Peratusan ini berkongsi asas RM15K yang sama; mereka bukan peratusan berturut-turut baki yang menyusut.
Ini adalah aritmatika peruntukan dalam kuliah. Bucket cukai adalah contoh persediaan, dan bucket dividen bukan bukti bahawa pembahagian dibenarkan atau berpatutan.
Kesimpulan itu mengulangi pengurangan semua kos yang relevan sebelum memutuskan berapa banyak yang perlu diperuntukkan. Simpan amaran deposit, kewajipan, dan pinjaman/pendapatan yang lebih awal apabila menafsirkan jalan pintas itu.
PERKARA YANG PERLU DIINGAT
- Gunakan satu asas peruntukan yang sama.
- Empat jumlah menyamai RM15K.
- Pengiraan keuntungan dan pembahagian tunai tetap merupakan langkah yang berbeza.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Floating money | Coach Adib's label tunai untuk pembayaran pelanggan yang berkaitan dengan kerja belum dihantar. |
| NPBT / PBT | Untung bersih sebelum cukai / keuntungan sebelum cukai. |
| COGS | Kos barang yang dijual; kos produk/perkhidmatan langsung dalam formula sumber. |
| Finance cost | Faedah dan kos pembiayaan yang berkaitan yang dinyatakan dalam formula yang dicetak. |
| Monthly quota | Sumbers pilihan jangka masa tunai projek, bukan hak keuntungan yang terbukti. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Penangguhan peruntukan sementara kewajipan diselesaikan
Buka isi semakan
- Beri masa untuk mengenal pasti kewajipan yang masih ada.
- Memisahkan masa pembayaran daripada keuntungan yang diperoleh.
- Jangan membuat kesimpulan dari contoh itu.
2. Wang terapung dan kerja yang tidak dihantar
Buka isi semakan
- Mengenal pasti komitmen yang tidak diserahkan di sebalik wang tunai pelanggan.
- Jangan keliru bahagian bulanan dengan keuntungan.
- Mengira kos sebelum menganggap margin akhir.
3. Projek enam bulan dan kuota bulanan pilihan
Buka isi semakan
- RM120K / 6 = ilustrasi bulanan RM20K.
- Pembiayaan projek berbeza dari keuntungan pemilik.
- Simpan andaian kos penghantaran.
4. Gaji biasa dan bersamaan dividen suku tahunan
Buka isi semakan
- RM50K / 3 ≈ RM16,666.67.
- Kesamaan bulanan gabungan ≈ RM21,666.67.
- Pertahankan pendapatan purata yang berbeza dari masa penerimaan.
5. Rumus cetak dan dua contoh kerja yang berbeza
Buka isi semakan
- Paparan: 100K − 40K − 25K − 2K = RM33K.
- Papan: 100K − 60K − 20K − 5K = RM15K.
- Membezakan pokok pinjaman dari faedah / kos kewangan.
6. Tugaskan contoh RM15K
Buka isi semakan
- Gunakan satu asas peruntukan yang sama.
- Empat jumlah menyamai RM15K.
- Pengiraan keuntungan dan pembahagian tunai tetap merupakan langkah yang berbeza.
Soalan semak kefahaman
- Adakah wang itu berkaitan dengan kerja yang belum dihantar?
- Yang mana daripada dua set input yang saya gunakan?
- Adakah jumlah pinjaman RM5K semua kos kewangan?
- Adakah peruntukan cukai yang dicadangkan salah dengan cukai yang sepatutnya?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira semula kedua-dua contoh keuntungan tanpa mencampurkan input mereka.
- Pisahkan penerimaan projek, kos penghantaran, dan keuntungan akhirnya.
- Mengubah jumlah suku tahunan kepada purata bulanan tanpa mengubah masa pembayaran.
- Tentukan penerimaan mana yang tidak semestinya merupakan pendapatan dan pembayaran pinjaman mana termasuk pokok.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap 11 minit-17 saat dan tujuh bingkai asal telah dikaji semula. Coach Adib secara jelas menyebut ini peretasan yang memudahkan daripada kaedah pematuhan dan mengatakan dia bukan akauntan bersertifikat. Tidak semua penerimaan tunai secara automatik merupakan pendapatan, dan pembayaran balik pinjaman penuh tidak sama dengan perbelanjaan faedah. Pendapatan projek dibahagikan dengan bulan bukan keuntungan. Tempoh cukai dan tuntutan pengiktirafan masih belum disahkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.