Monthly Net Profit
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Pelajaran asal
00:00:00–00:00:21
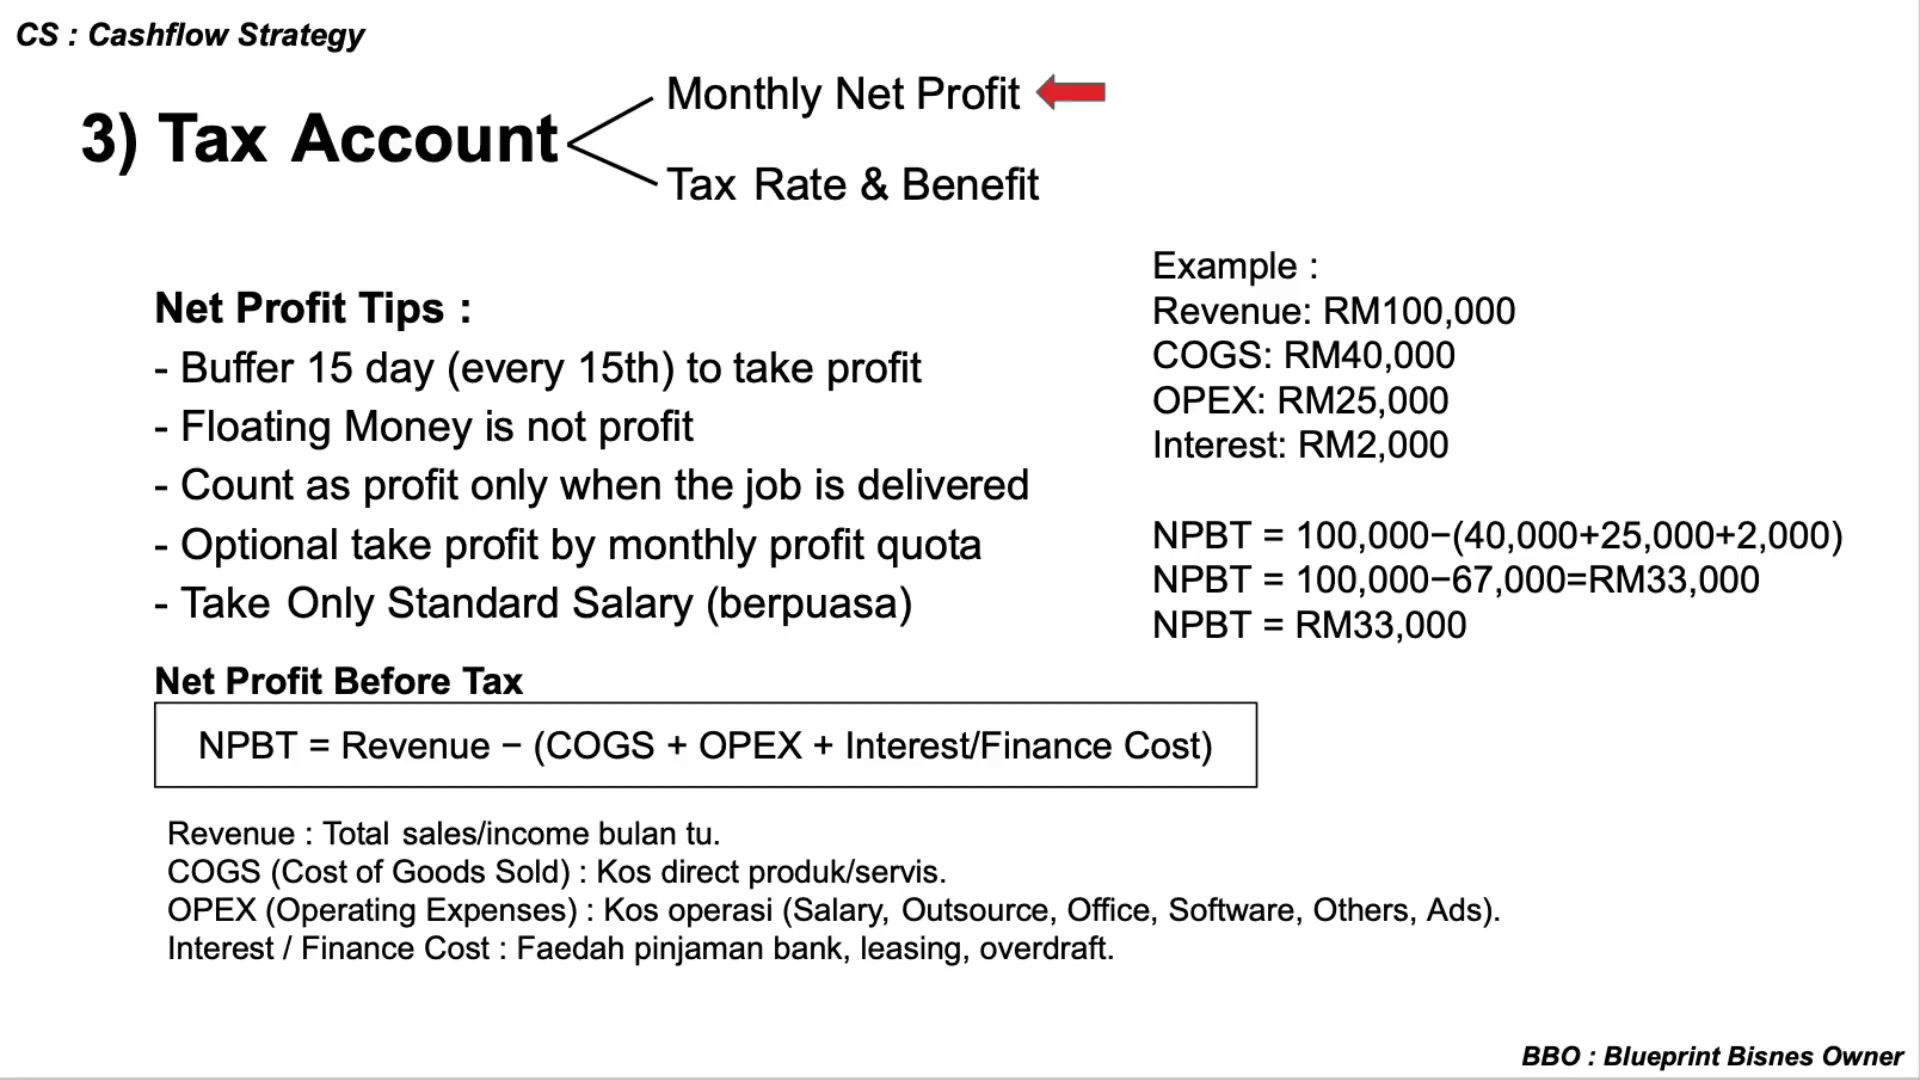
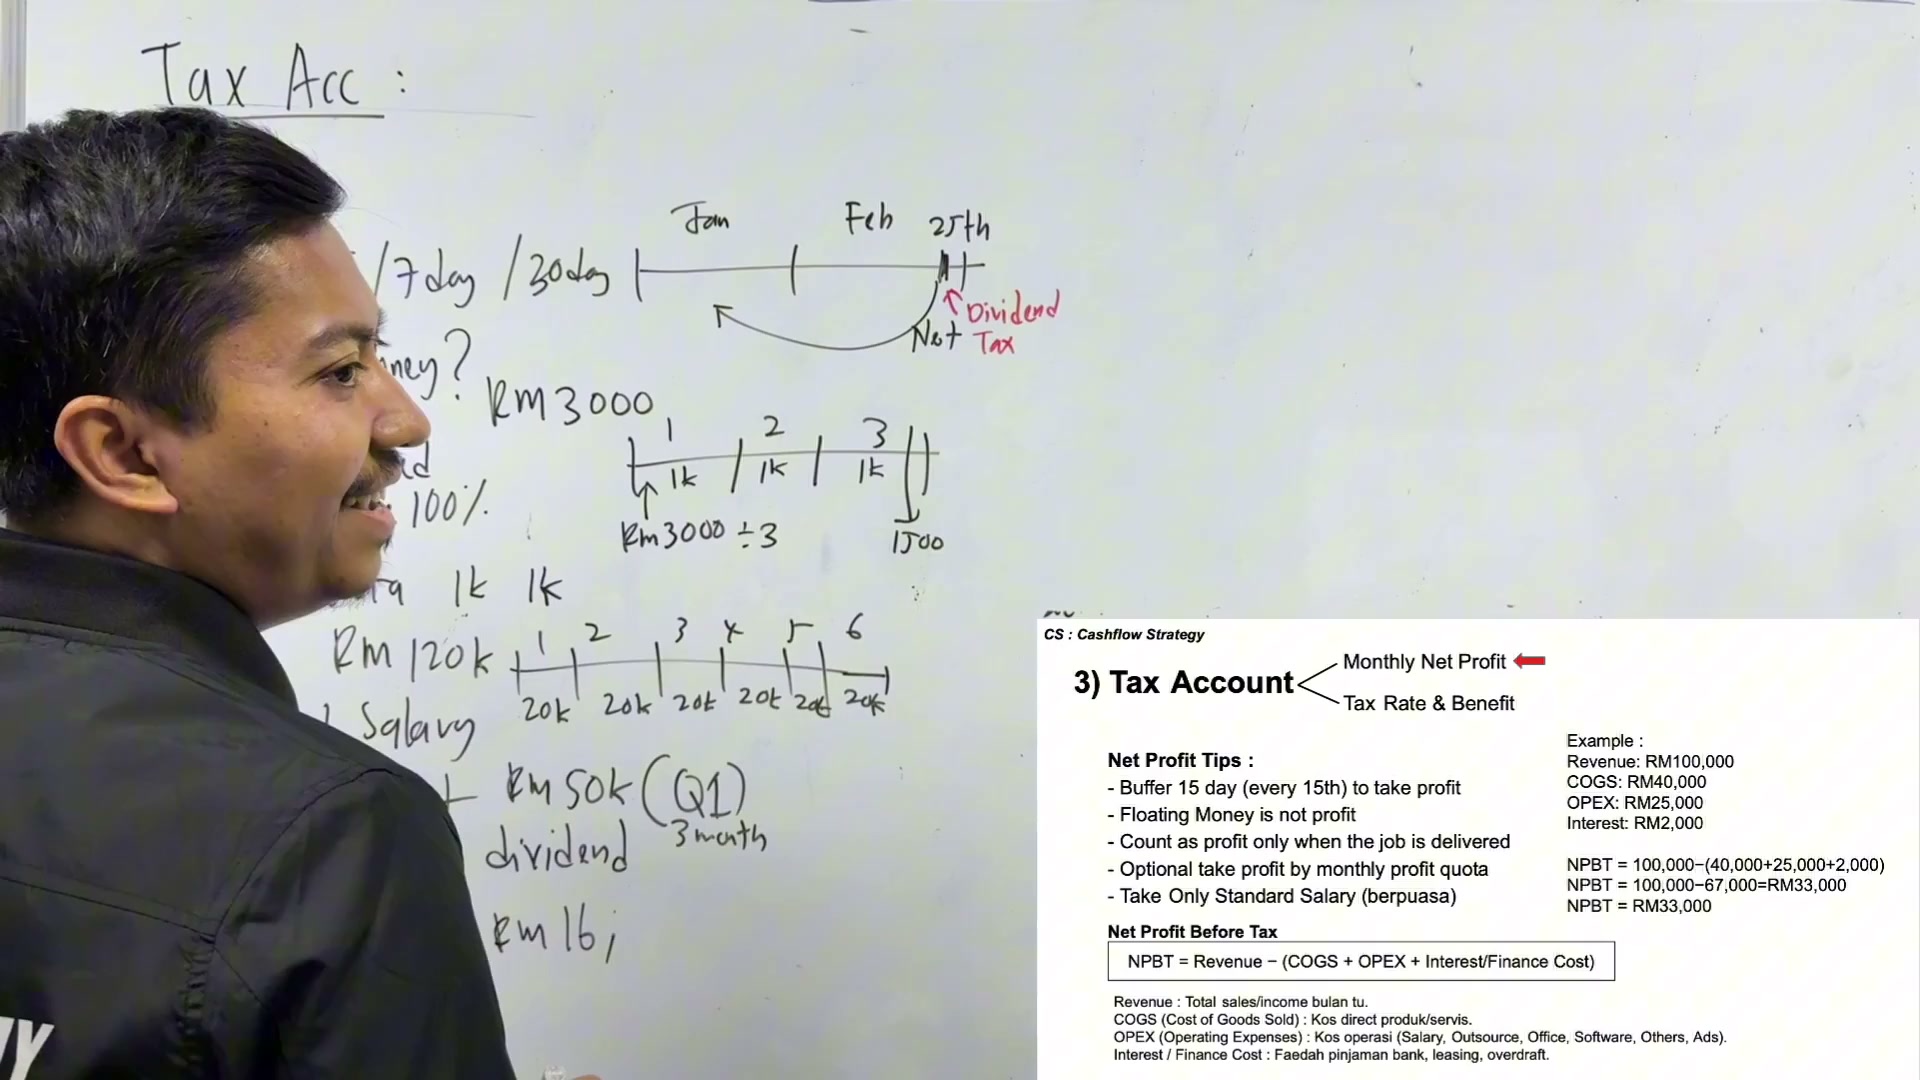
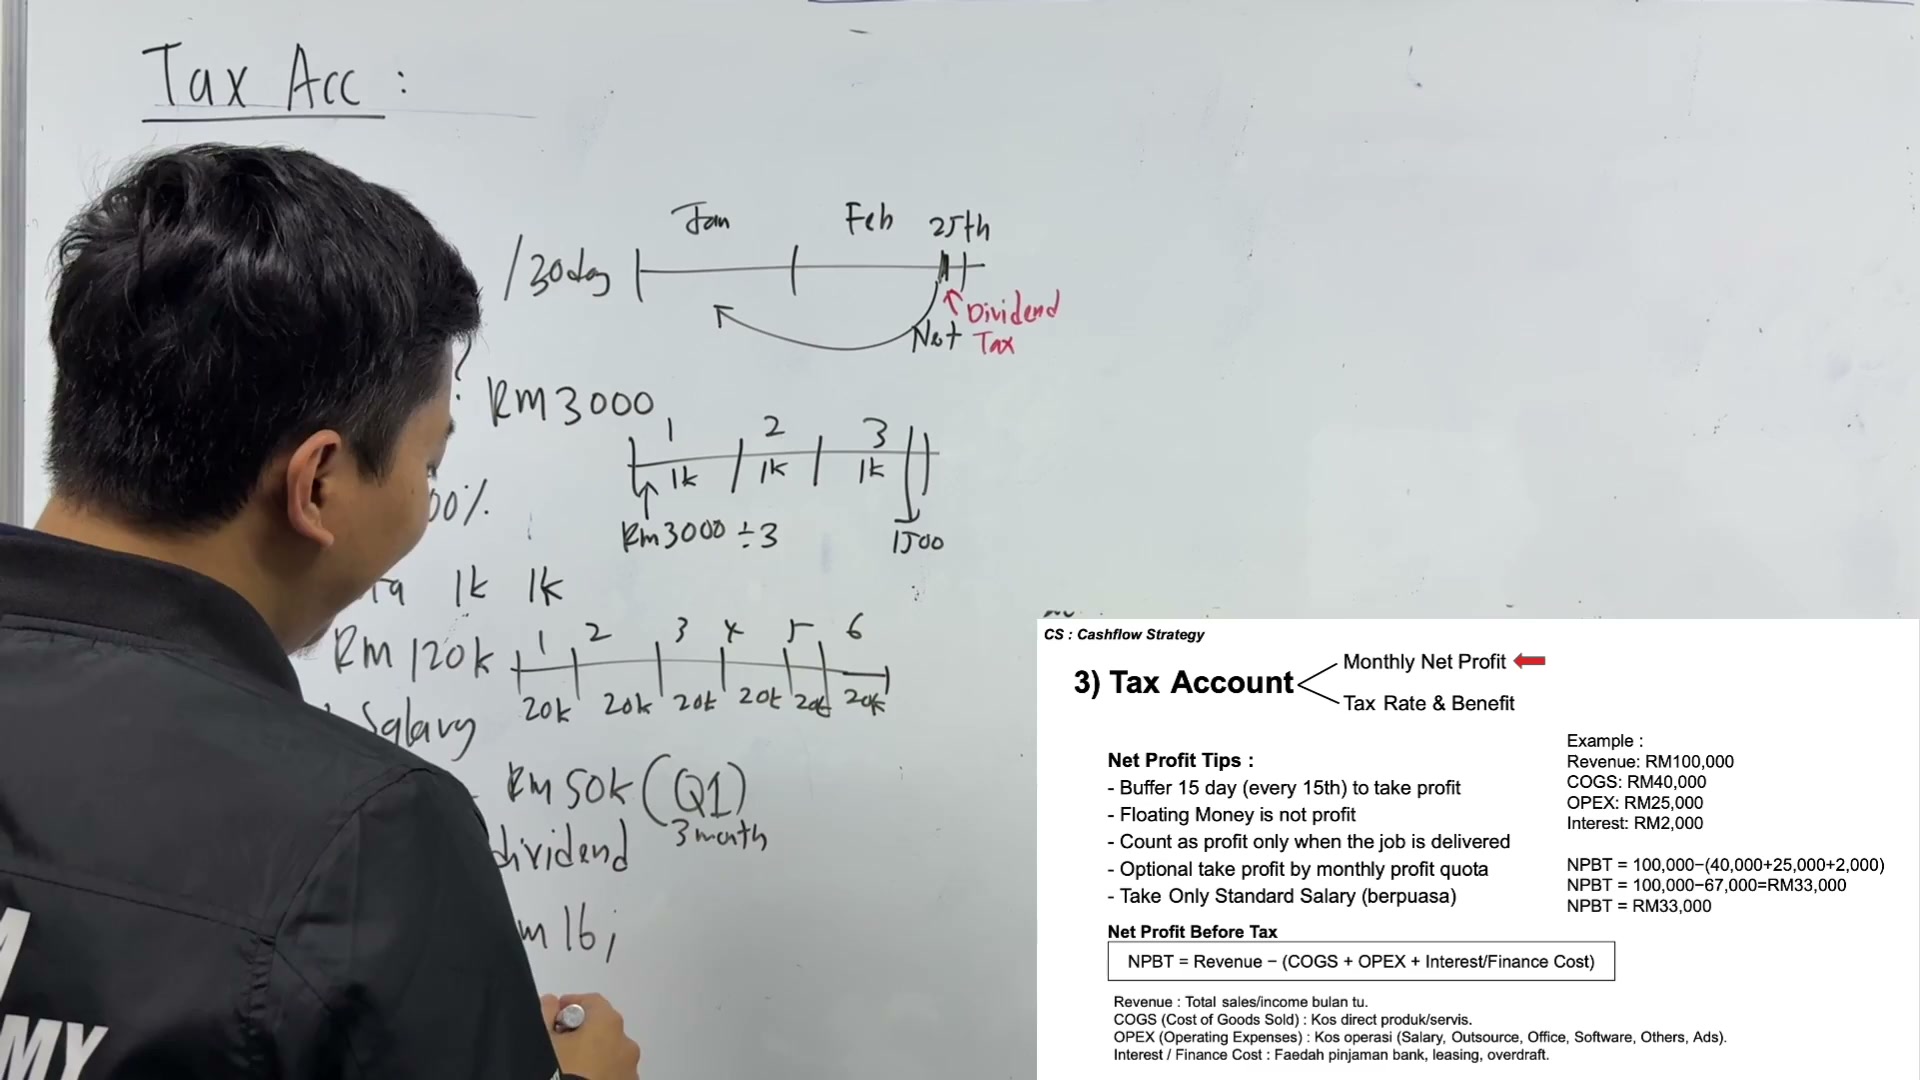
Tax Account. Macam mana nak uruskan tax account untuk kira net profit?
Okay, let's go guys. Jom kita mulakan.
Walaupun disclaimer, saya bukan accountant certified. Saya tengah belajar.
InsyaAllah doakan lagi 3 ke 5 tahun. Saya akan jadi certified accountant.
Tapi, saya nak share apa yang saya tahu.
Dan kalau awak tak yakin, tanya accountant awak.
Sebab cara yang saya ajar ni dia hack.
00:00:21–00:00:24
Sebab cara yang saya ajar ni dia hack.
Dia bukannya cara yang ikut compliance sangat.
00:00:24–00:00:27
Dia bukannya cara yang ikut compliance sangat.
Dia lebih pada nak memudahkan awak untuk run secara selama setiap bulan.
00:00:27–00:00:30

Dia lebih pada nak memudahkan awak untuk run secara selama setiap bulan.
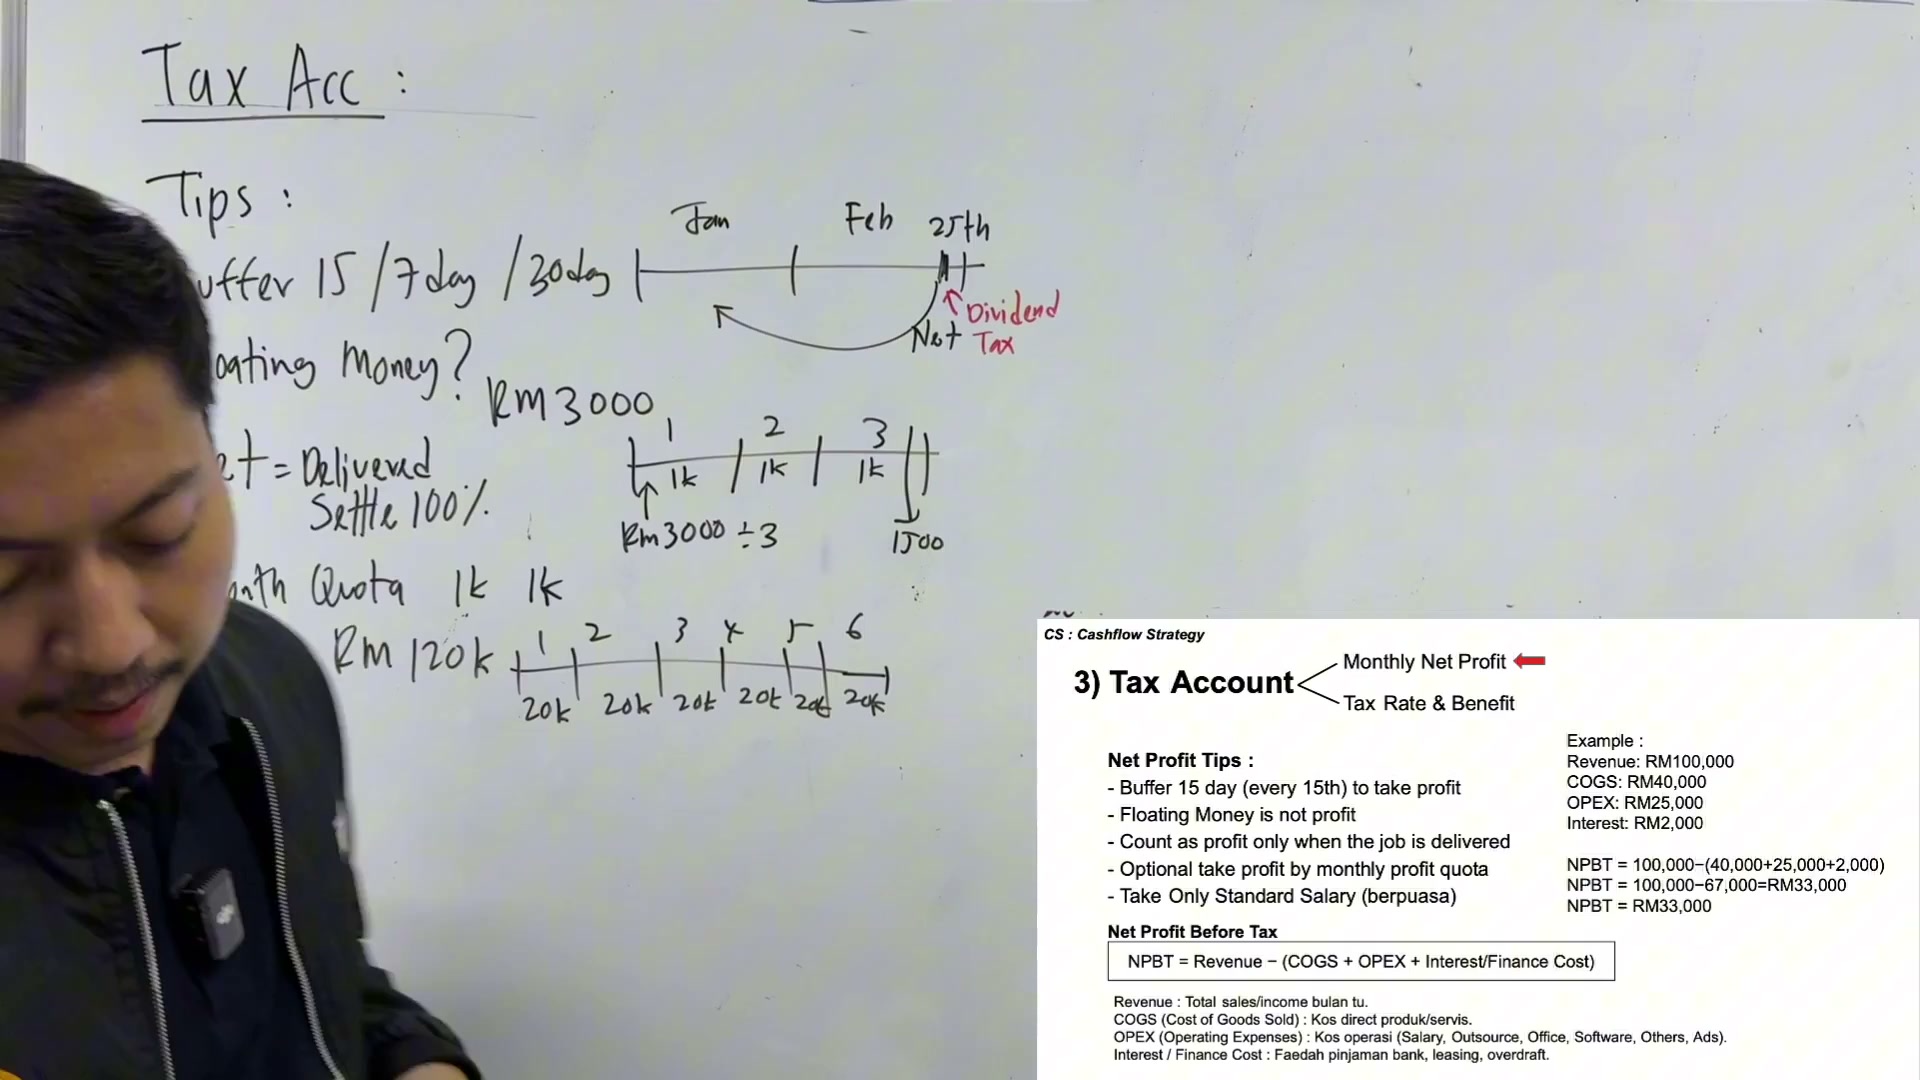
So kalau awak tengok dekat sini
00:00:30–00:00:33

So kalau awak tengok dekat sini
Kita ada beberapa
Awak kata rule lah
00:00:33–00:00:36

Awak kata rule lah
Okay
Untuk awak kira net profit ni
00:00:36–00:00:39

Untuk awak kira net profit ni
Saya ada buat beberapa tips
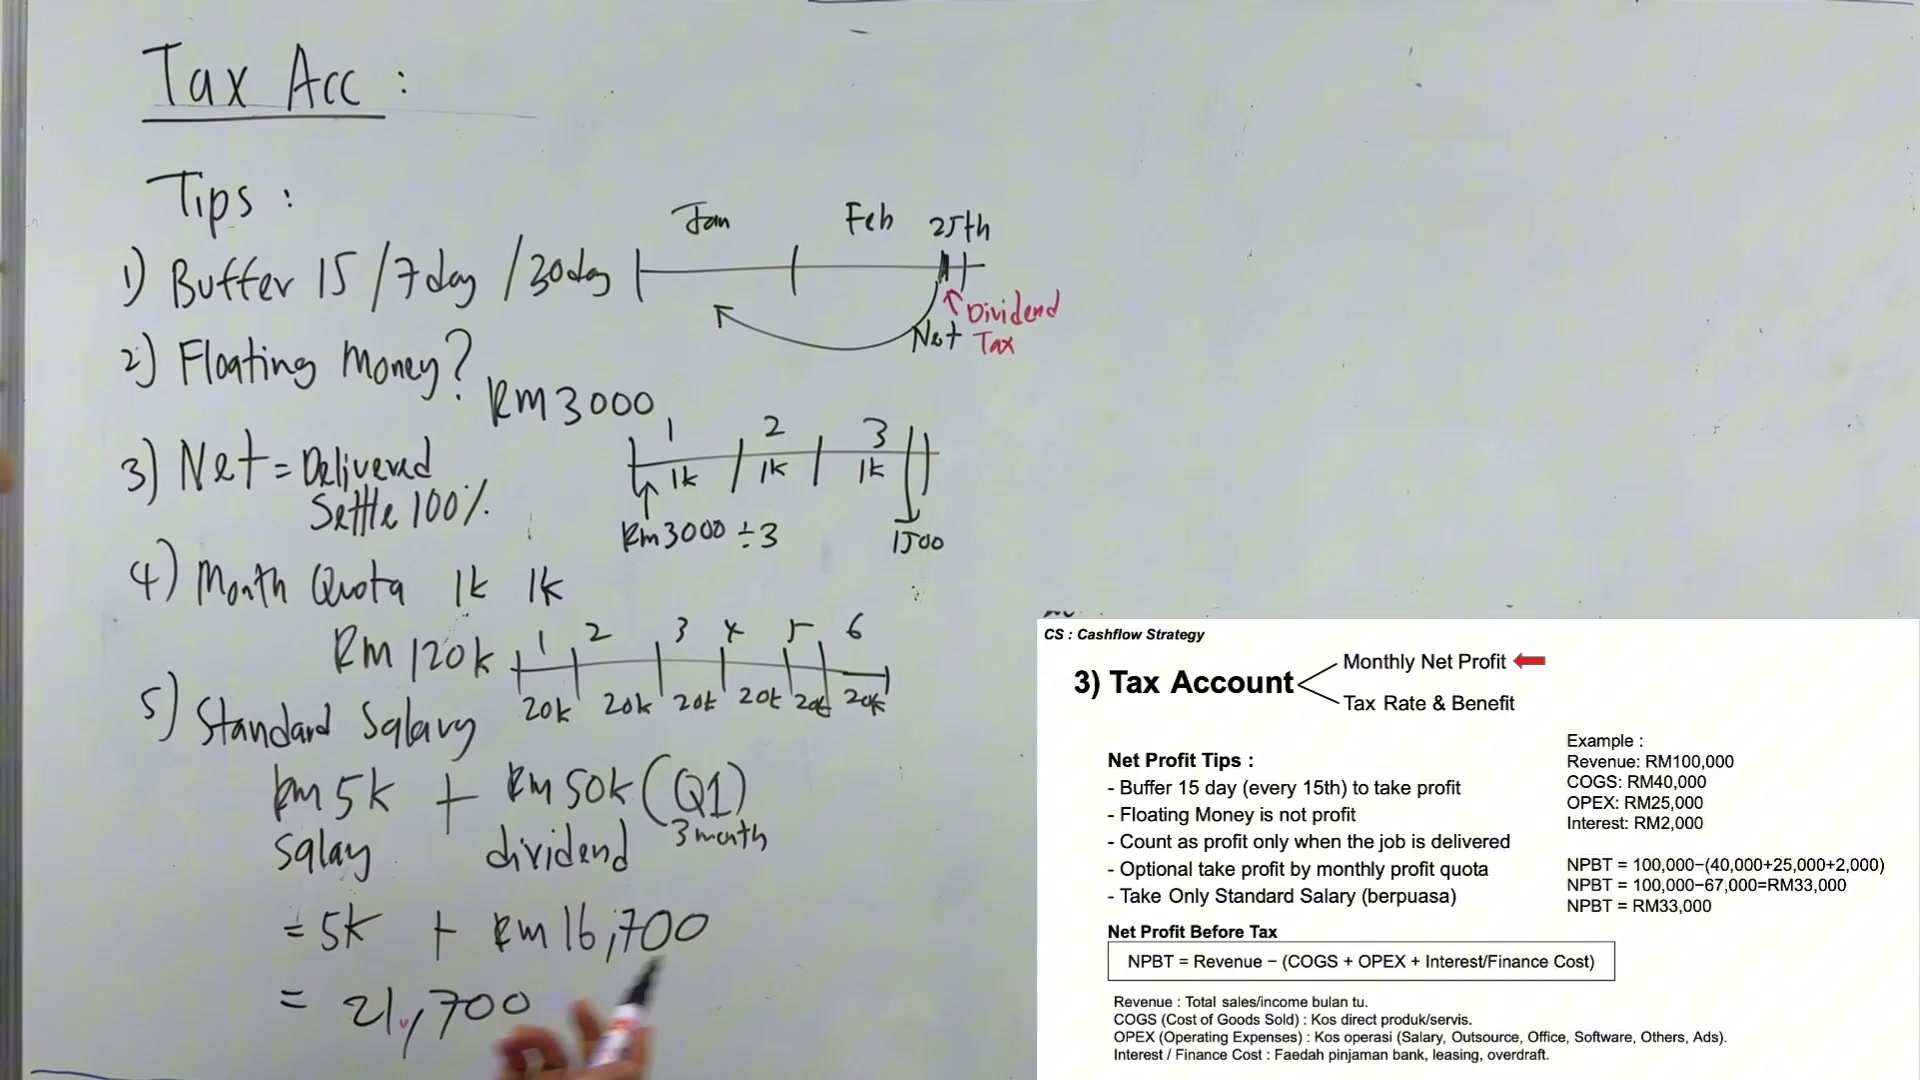
Tips yang pertama
00:00:39–00:00:42
Tips yang pertama
Untuk paling pemalas
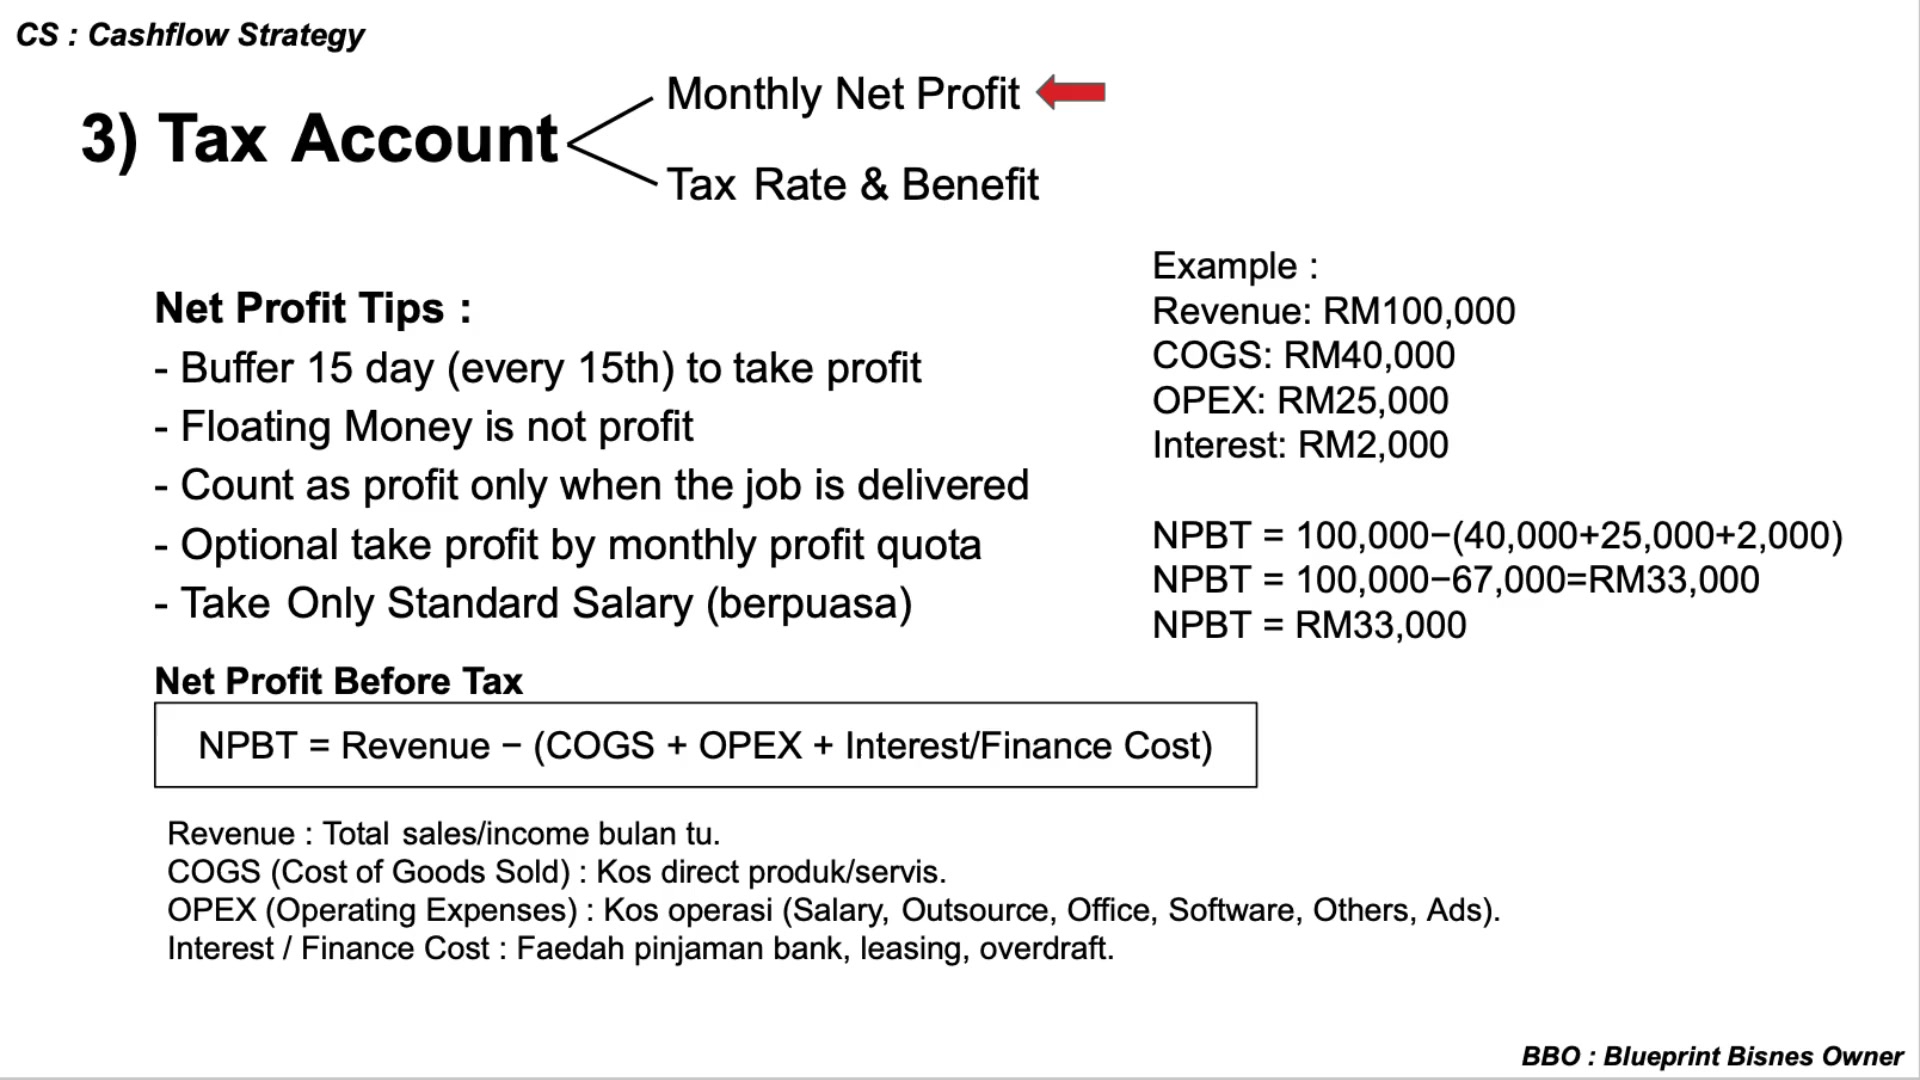
Awak buat buffer
00:00:42–00:00:45

Awak buat buffer
Awak bagi dia buffer
00:00:45–00:00:48

Awak bagi dia buffer
Maksudnya biar tunggu lama sikit
Dalam 15 hari ke
00:00:48–00:00:51

Dalam 15 hari ke
Ataupun 7 hari ke
Ataupun awak nak tunggu sampai 20 hari ke
00:00:51–00:01:09
Ataupun awak nak tunggu sampai 20 hari ke
Pun boleh
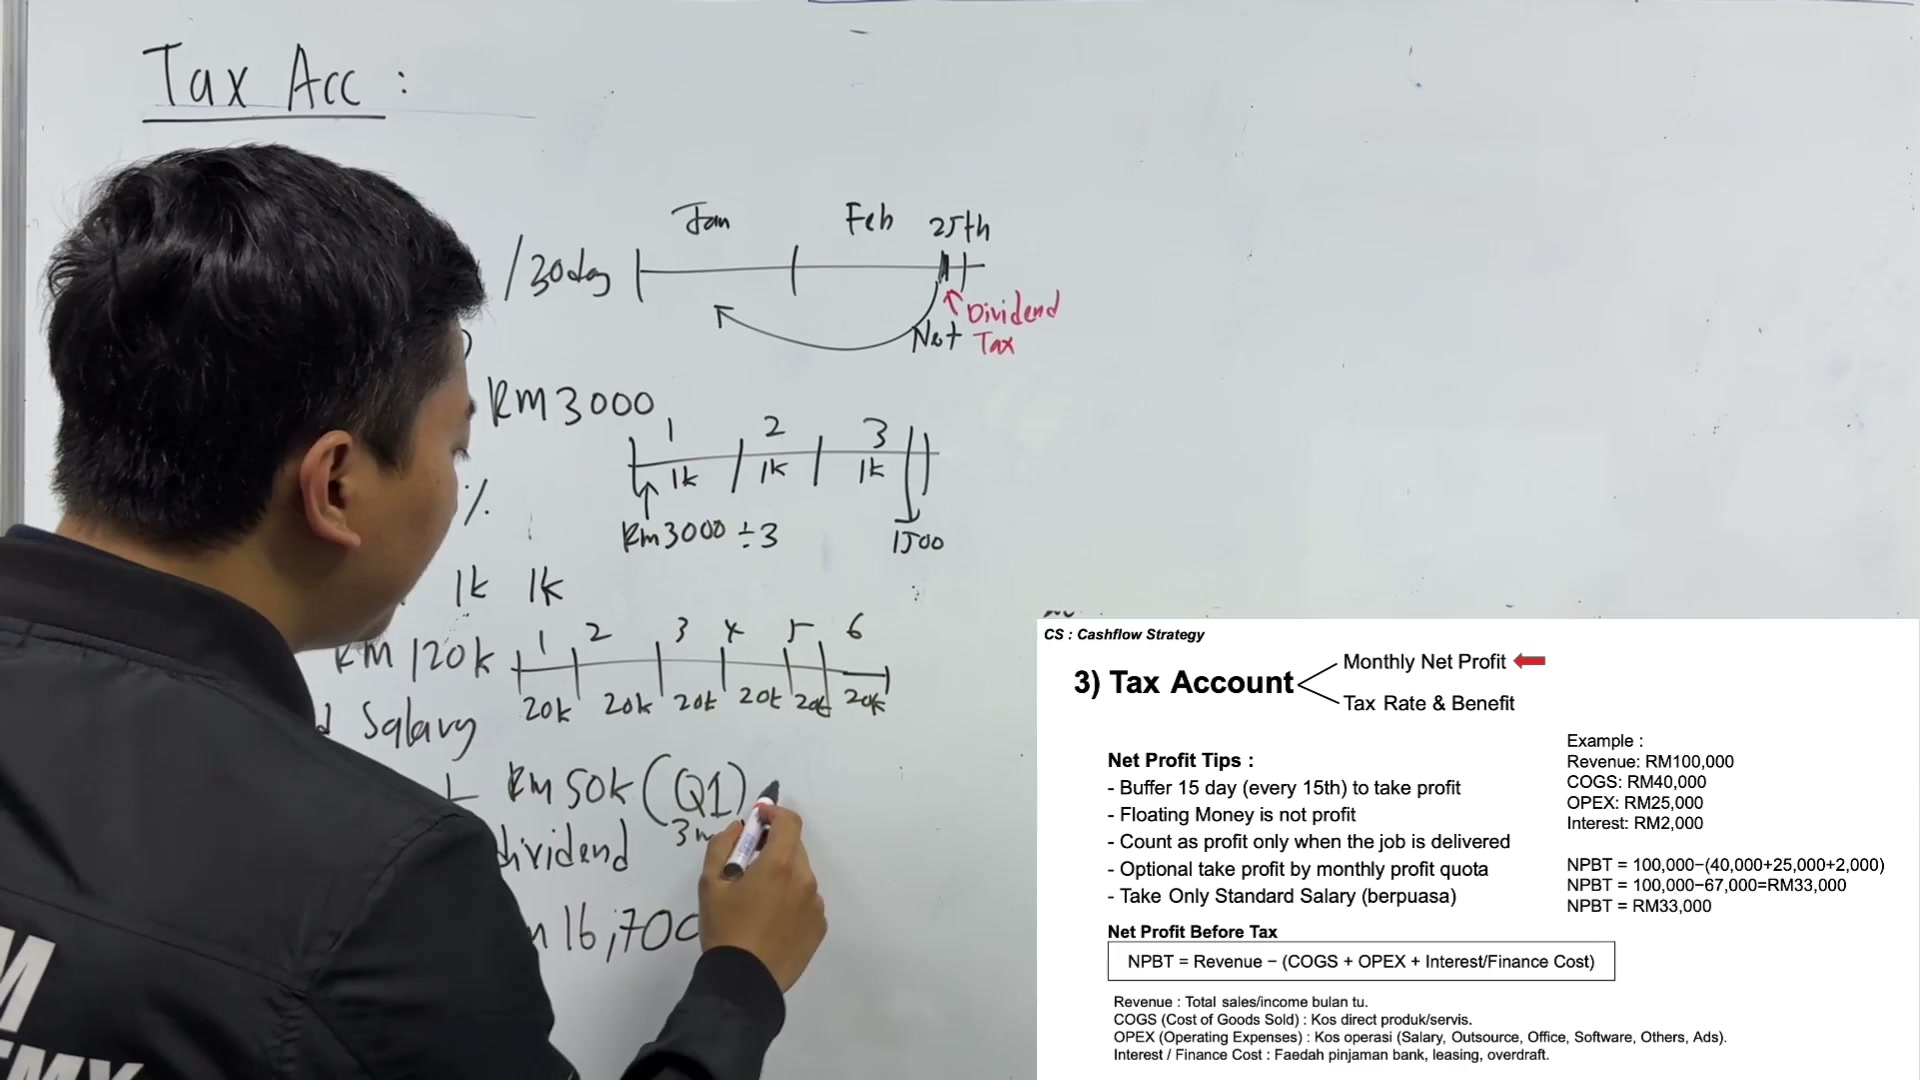
1 bulan ke 30 hari
Maksudnya
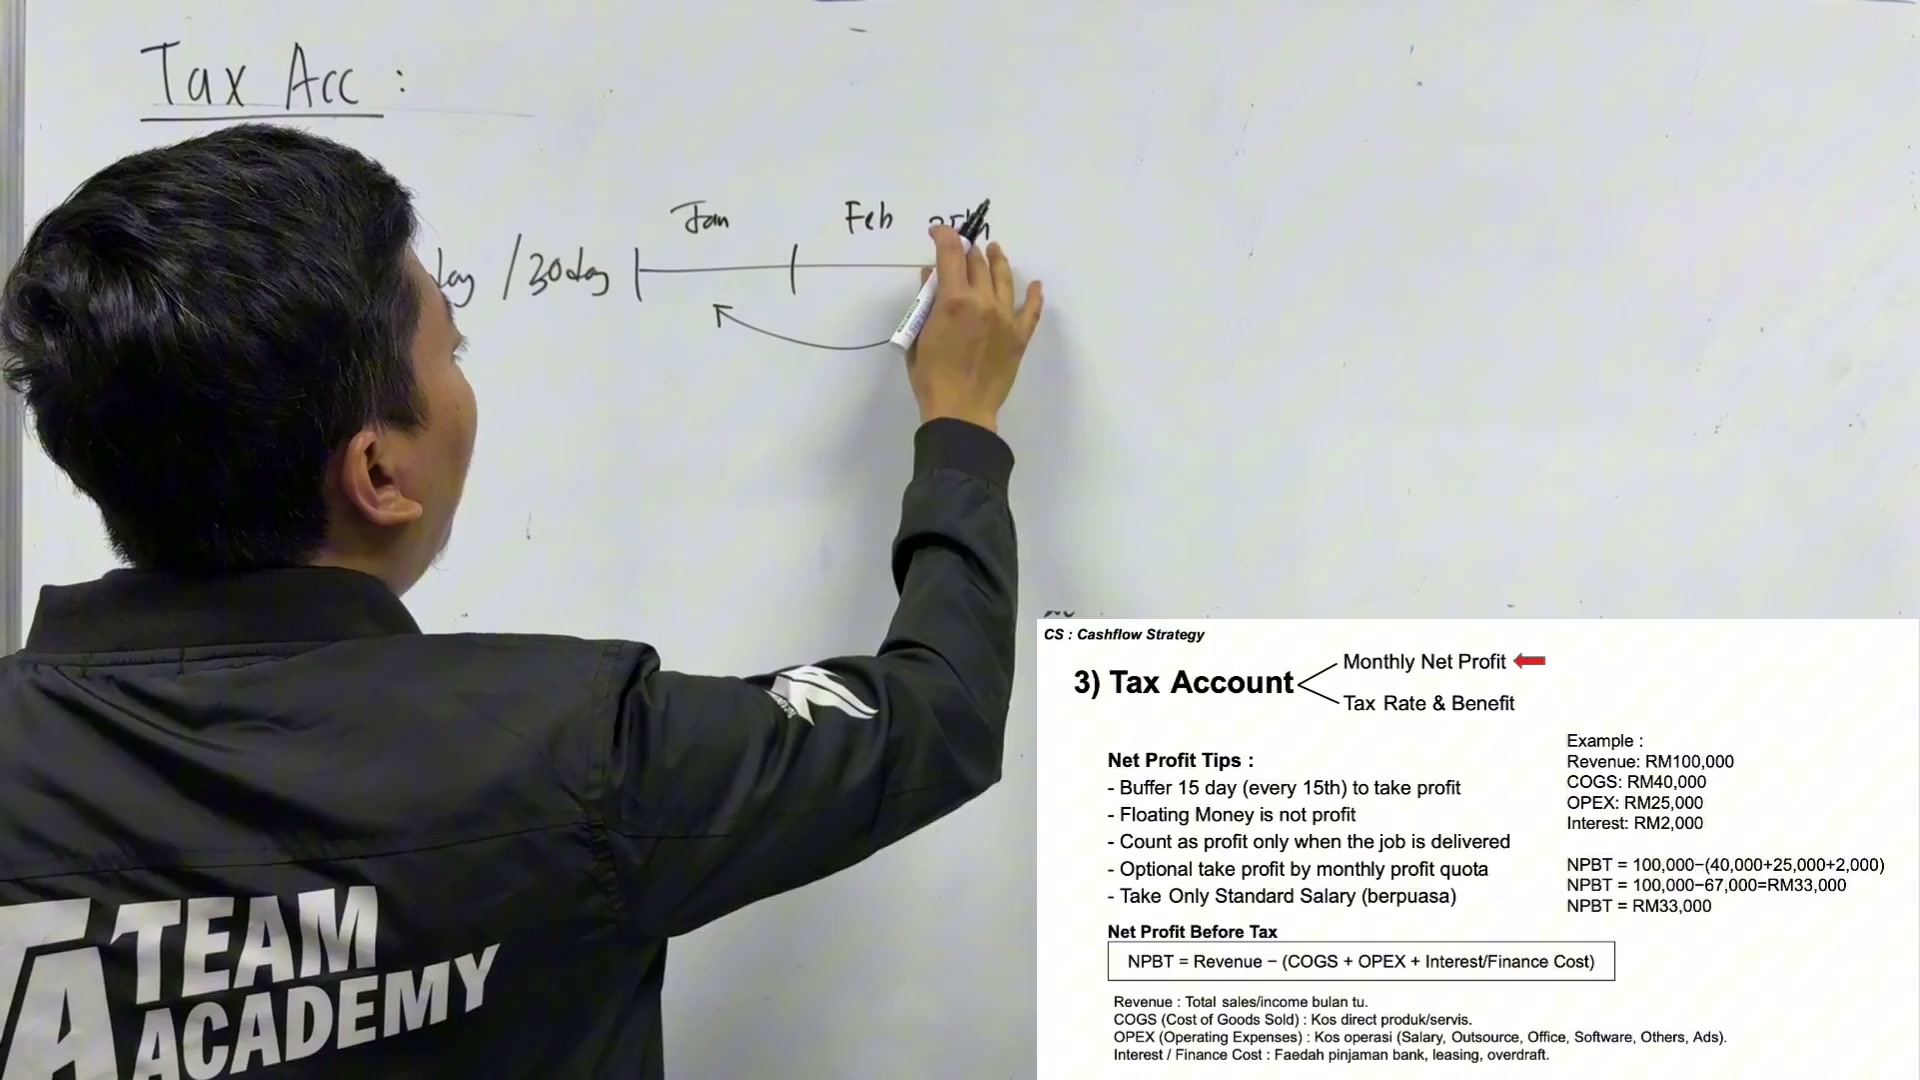
Kalau awak ada 2 bulan
Kan
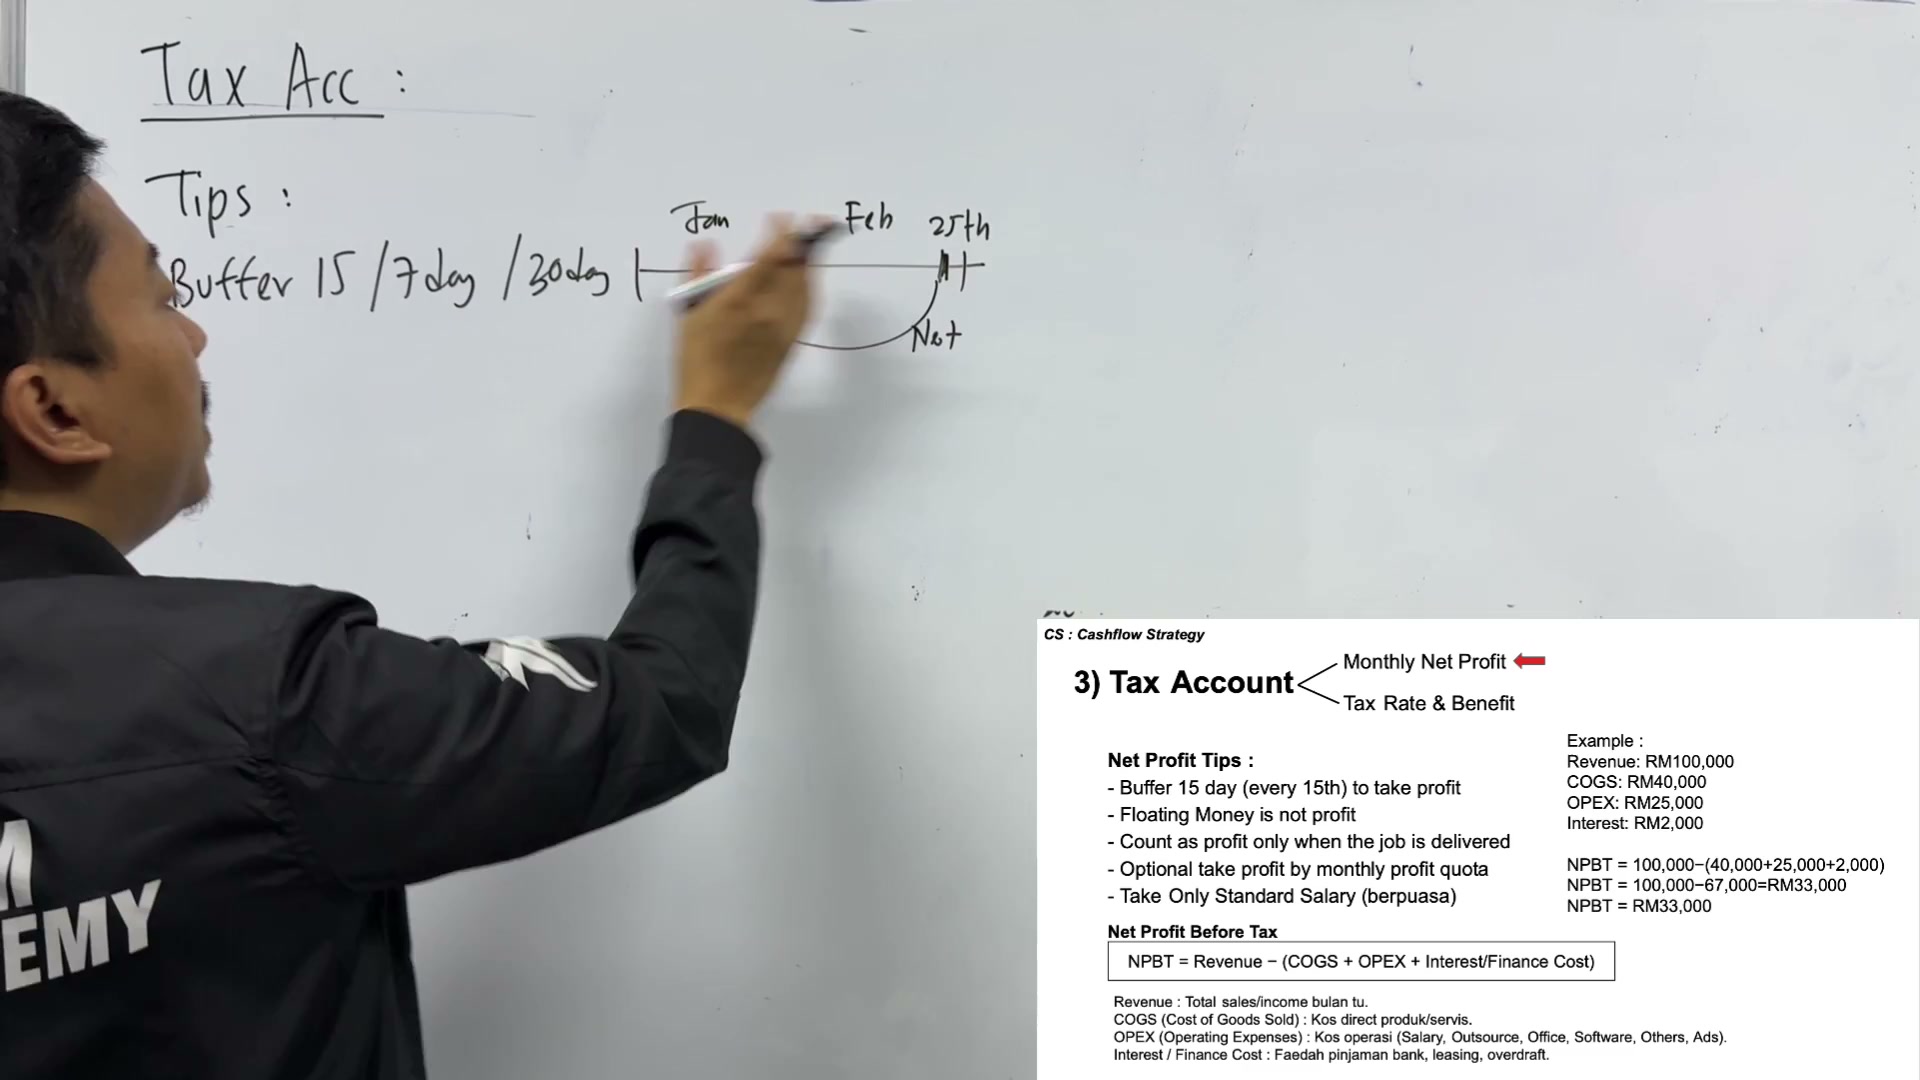
Awak nak tahu untung bulan Januari ni
Tunggu pada hujung Februari
Kat sini berapa awak tahu yang sebenarnya
Waktu ni profit ke tak?
Berapa net dia?
At least dekat sini
00:01:09–00:01:12

At least dekat sini
Pada 25 hari bulan
Awak dah tahu dah
00:01:12–00:01:15
Awak dah tahu dah
Okay dah habis bayar-bayar apa semua
Okay berapa
Yang kita dah settlekan dekat sini
00:01:15–00:01:18
Yang kita dah settlekan dekat sini
Macam tu
Tu sama satu tips
00:01:18–00:01:21

Tu sama satu tips
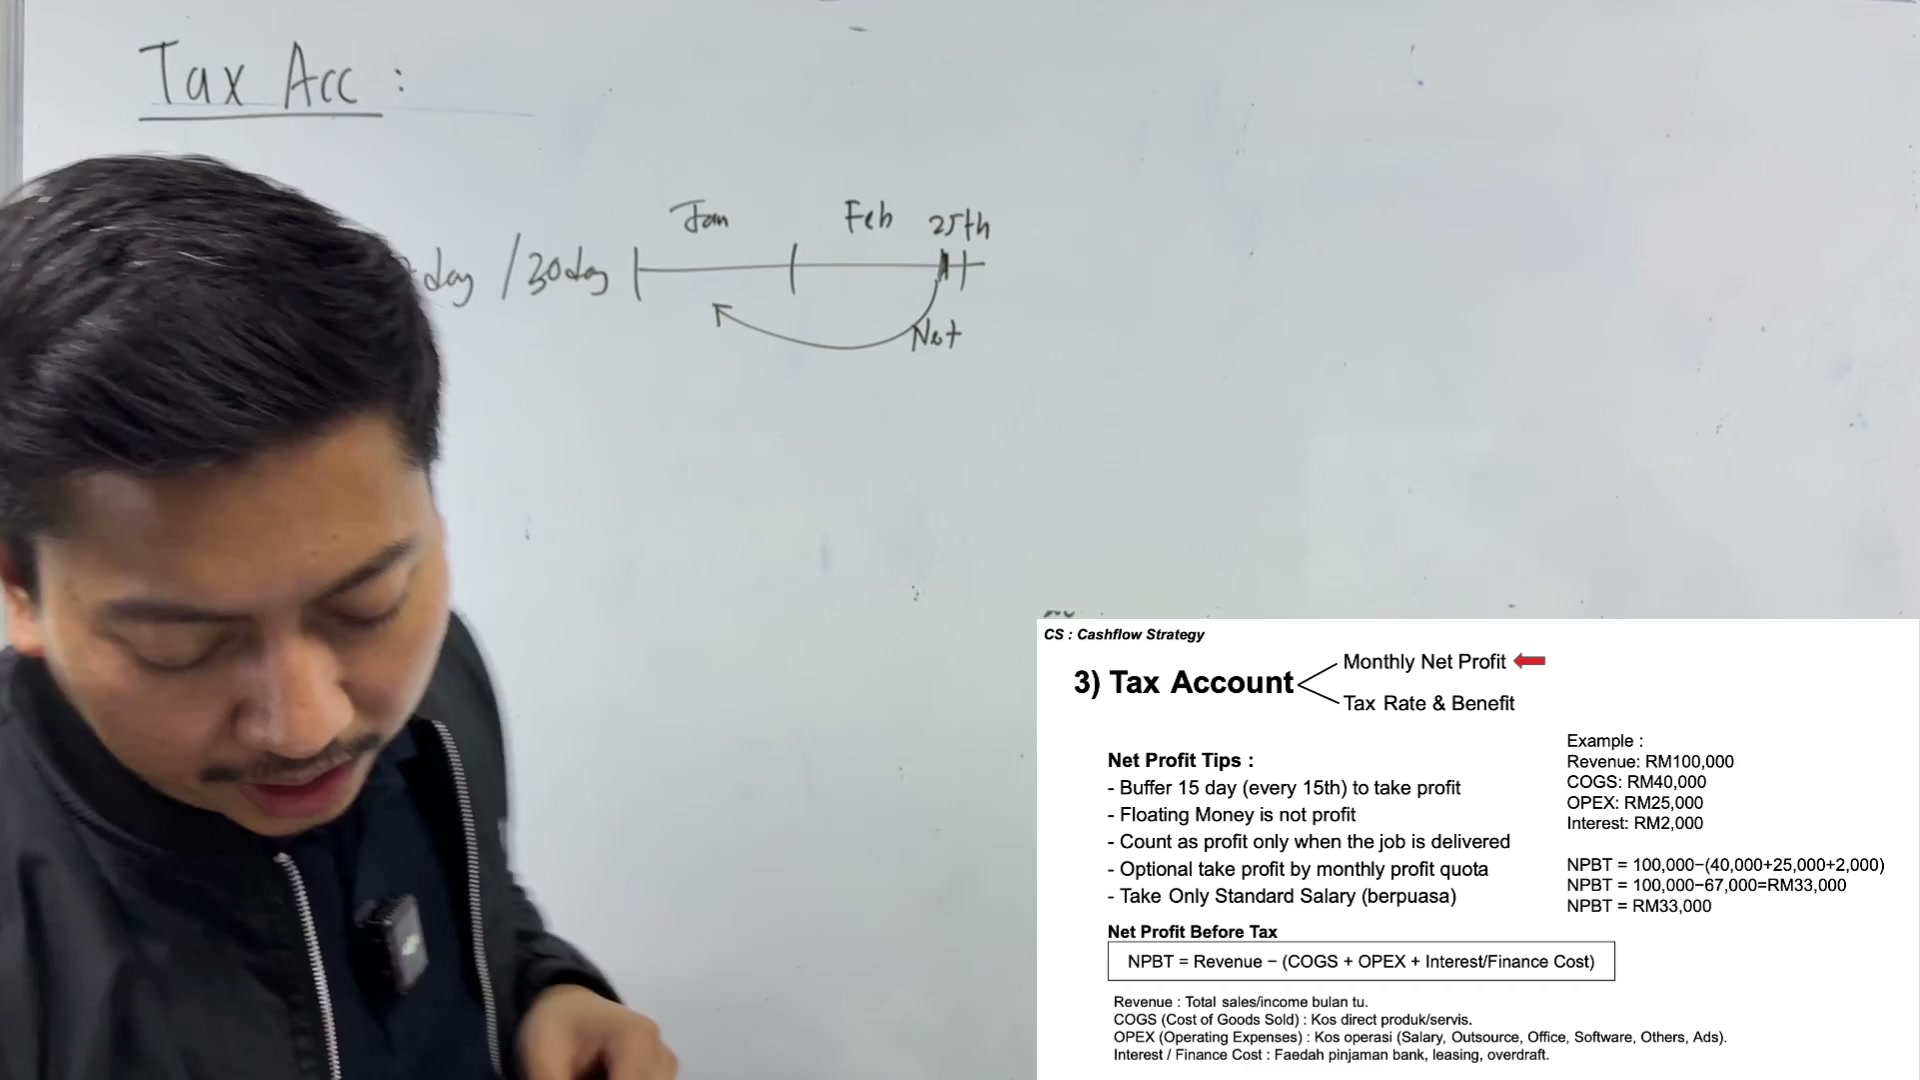
Awak buffer kan
Sebelum awak ambil duit
00:01:21–00:01:24
Sebelum awak ambil duit
Saja delay kan sikit
Maksudnya gaji staff bayar
Hujung bulan ataupun awal bulan
00:01:24–00:01:27

Hujung bulan ataupun awal bulan
Gaji boss dibayar pada bulan sini
00:01:27–00:01:30

Gaji boss dibayar pada bulan sini
Contoh bos punya dividend
00:01:30–00:01:33

Contoh bos punya dividend
Dividend kat sini
Maksudnya kita sengaja melambatkan sikit
00:01:33–00:01:36

Maksudnya kita sengaja melambatkan sikit
Kita punya dividend
Ataupun melambatkan sikit
00:01:36–00:01:39

Ataupun melambatkan sikit
Kita bayar tax kita berapa
Sebab kita nak tahu berapa untung
00:01:39–00:01:42

Sebab kita nak tahu berapa untung
Kita mungkin kena delaykan sikit
Ada pembayaran-pembayaran
00:01:42–00:01:45

Ada pembayaran-pembayaran
Itu nombor satu
Nombor dua
Awak kena tahu yang
00:01:45–00:01:48

Awak kena tahu yang
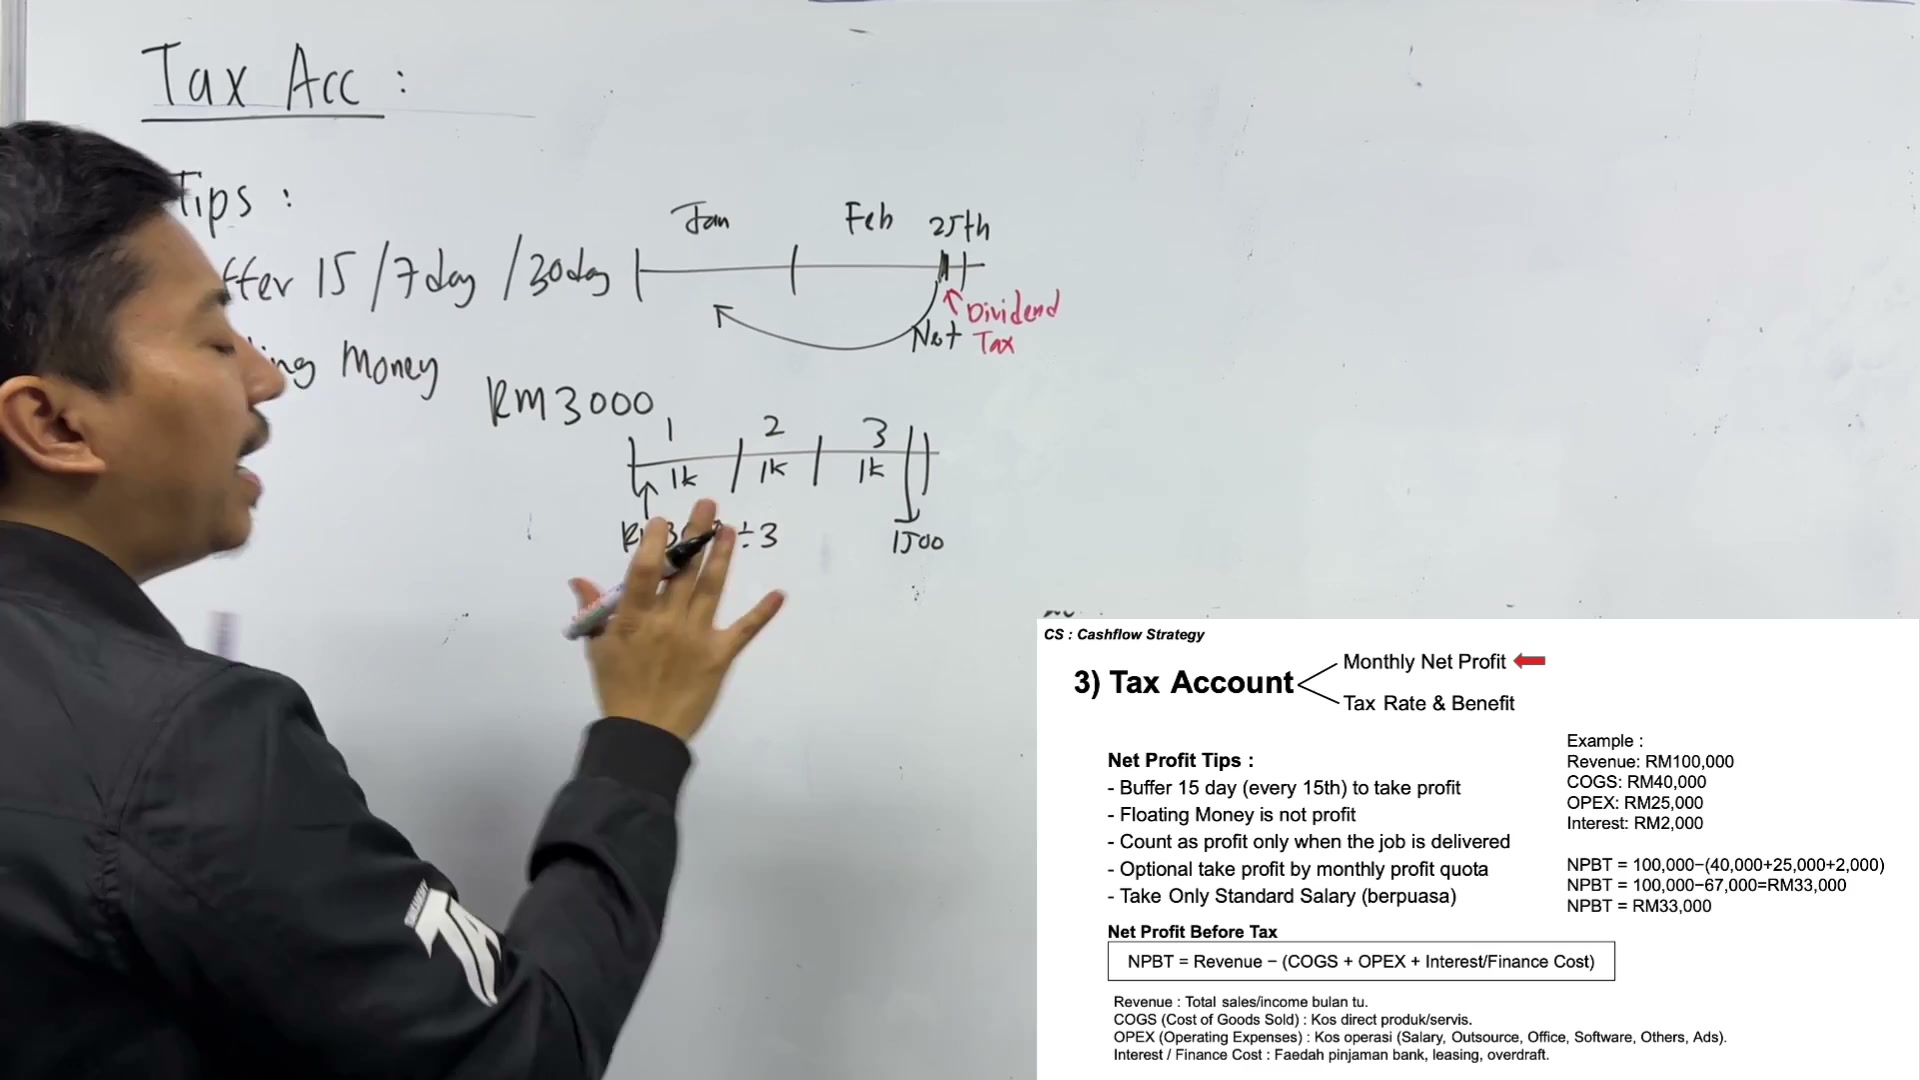
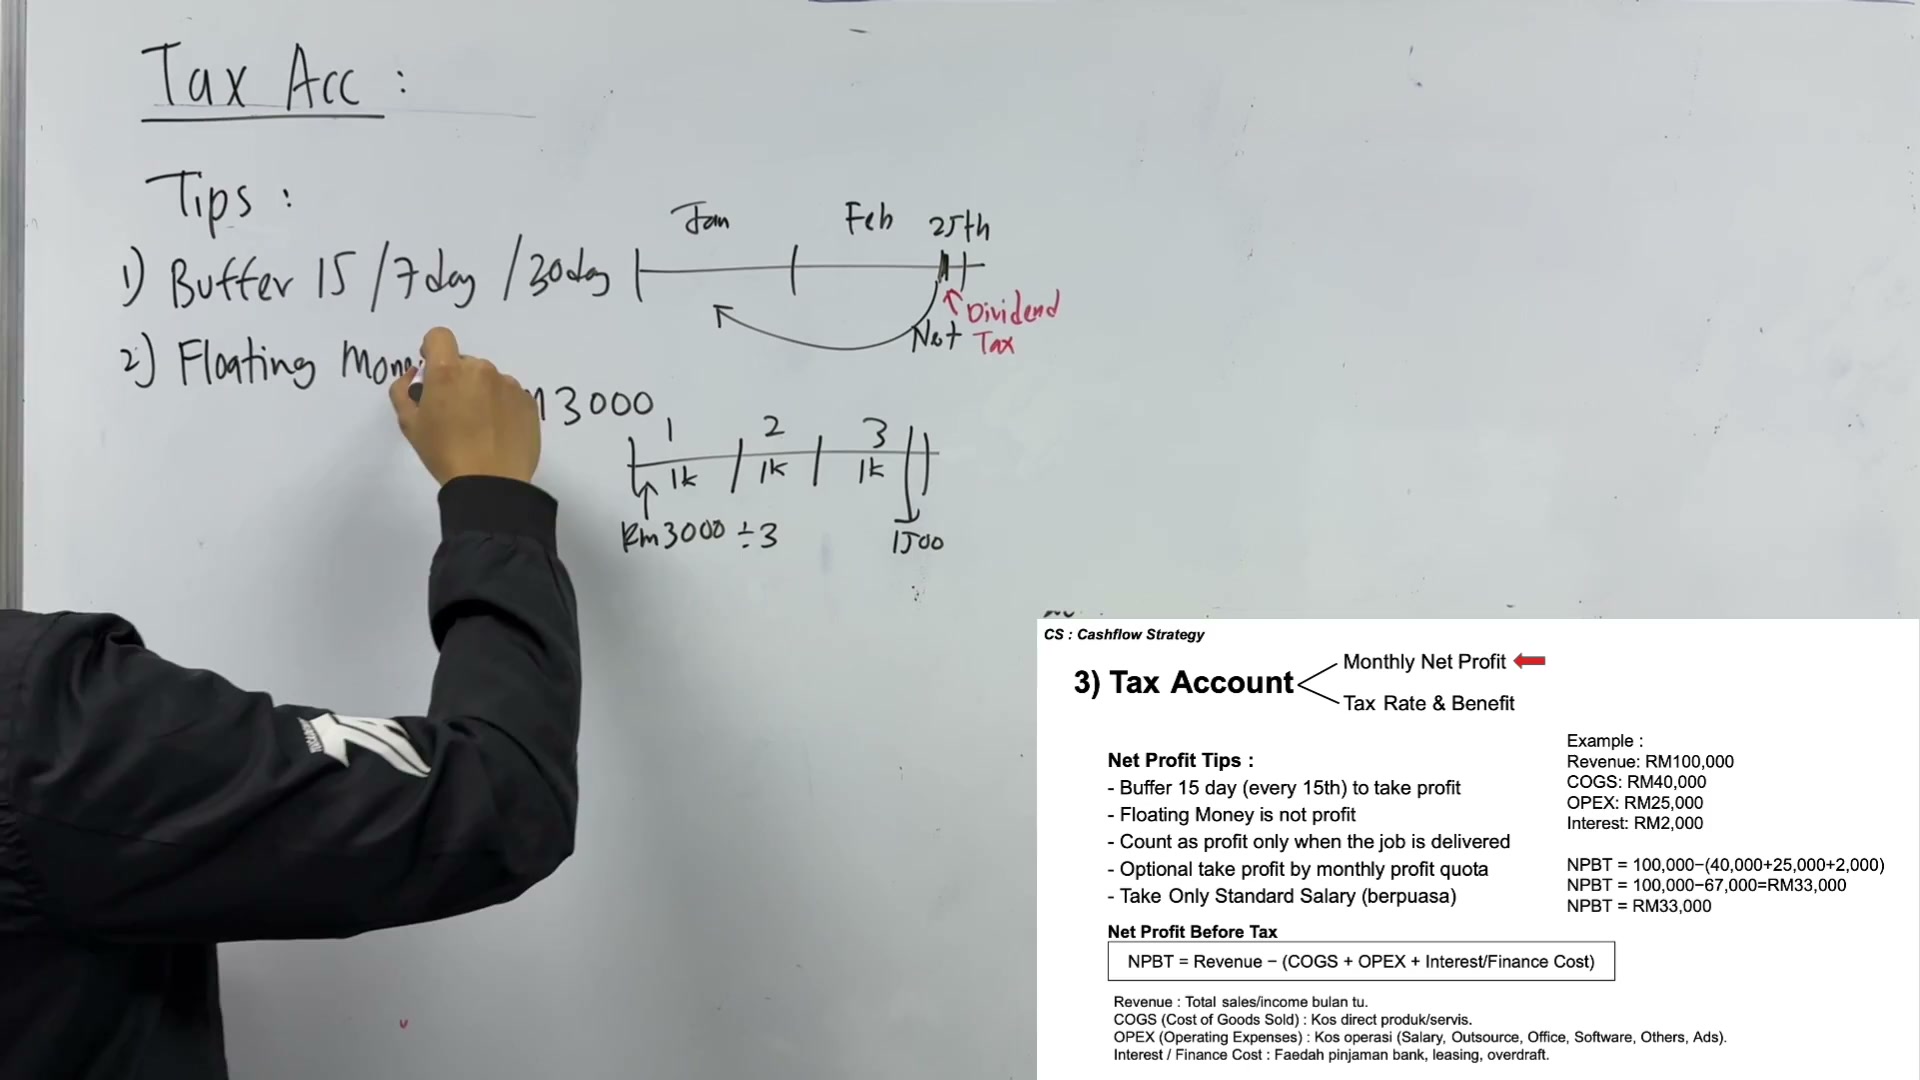
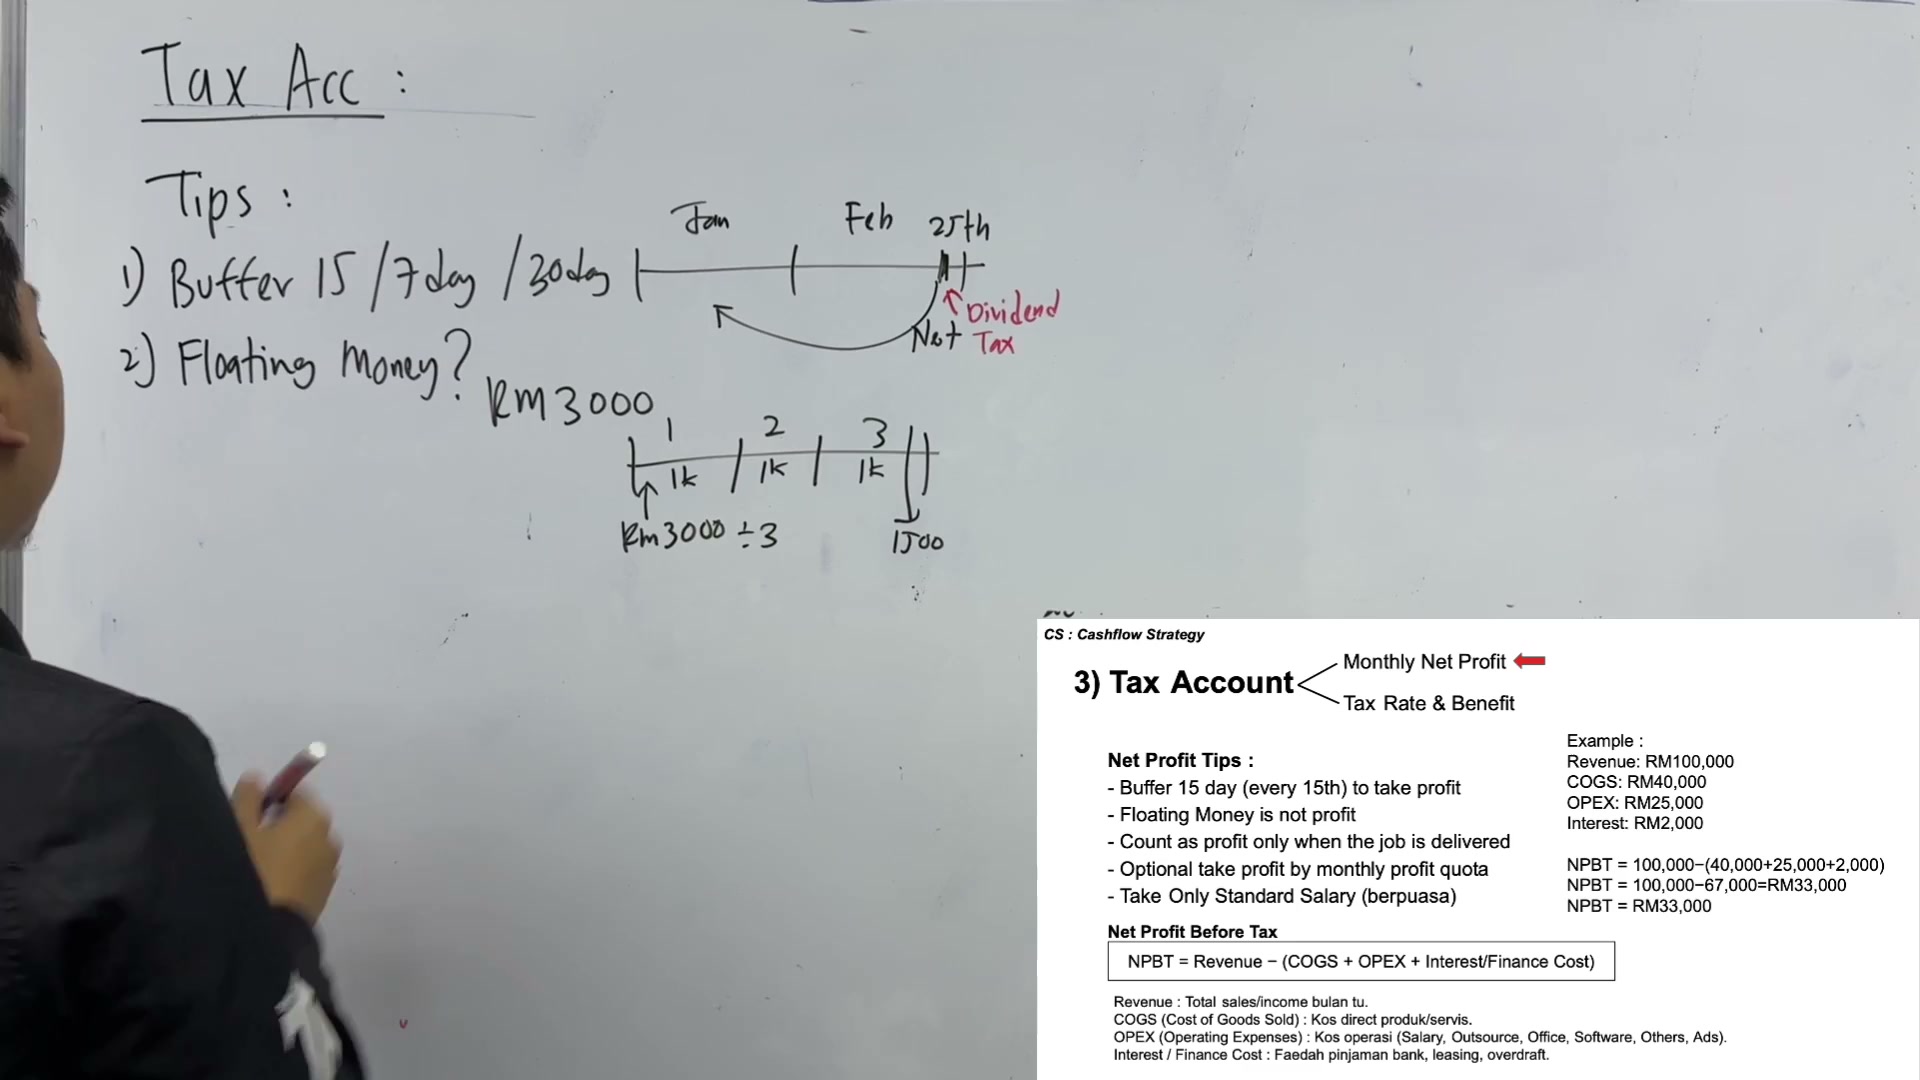
Floating money bukan profit
Ini pun isu
00:01:48–00:01:51

Ini pun isu
Banyak company terpakai duit customer
00:01:51–00:02:09

Banyak company terpakai duit customer
Floating money ni
Adalah duit yang belum delivered lagi
Contohnya
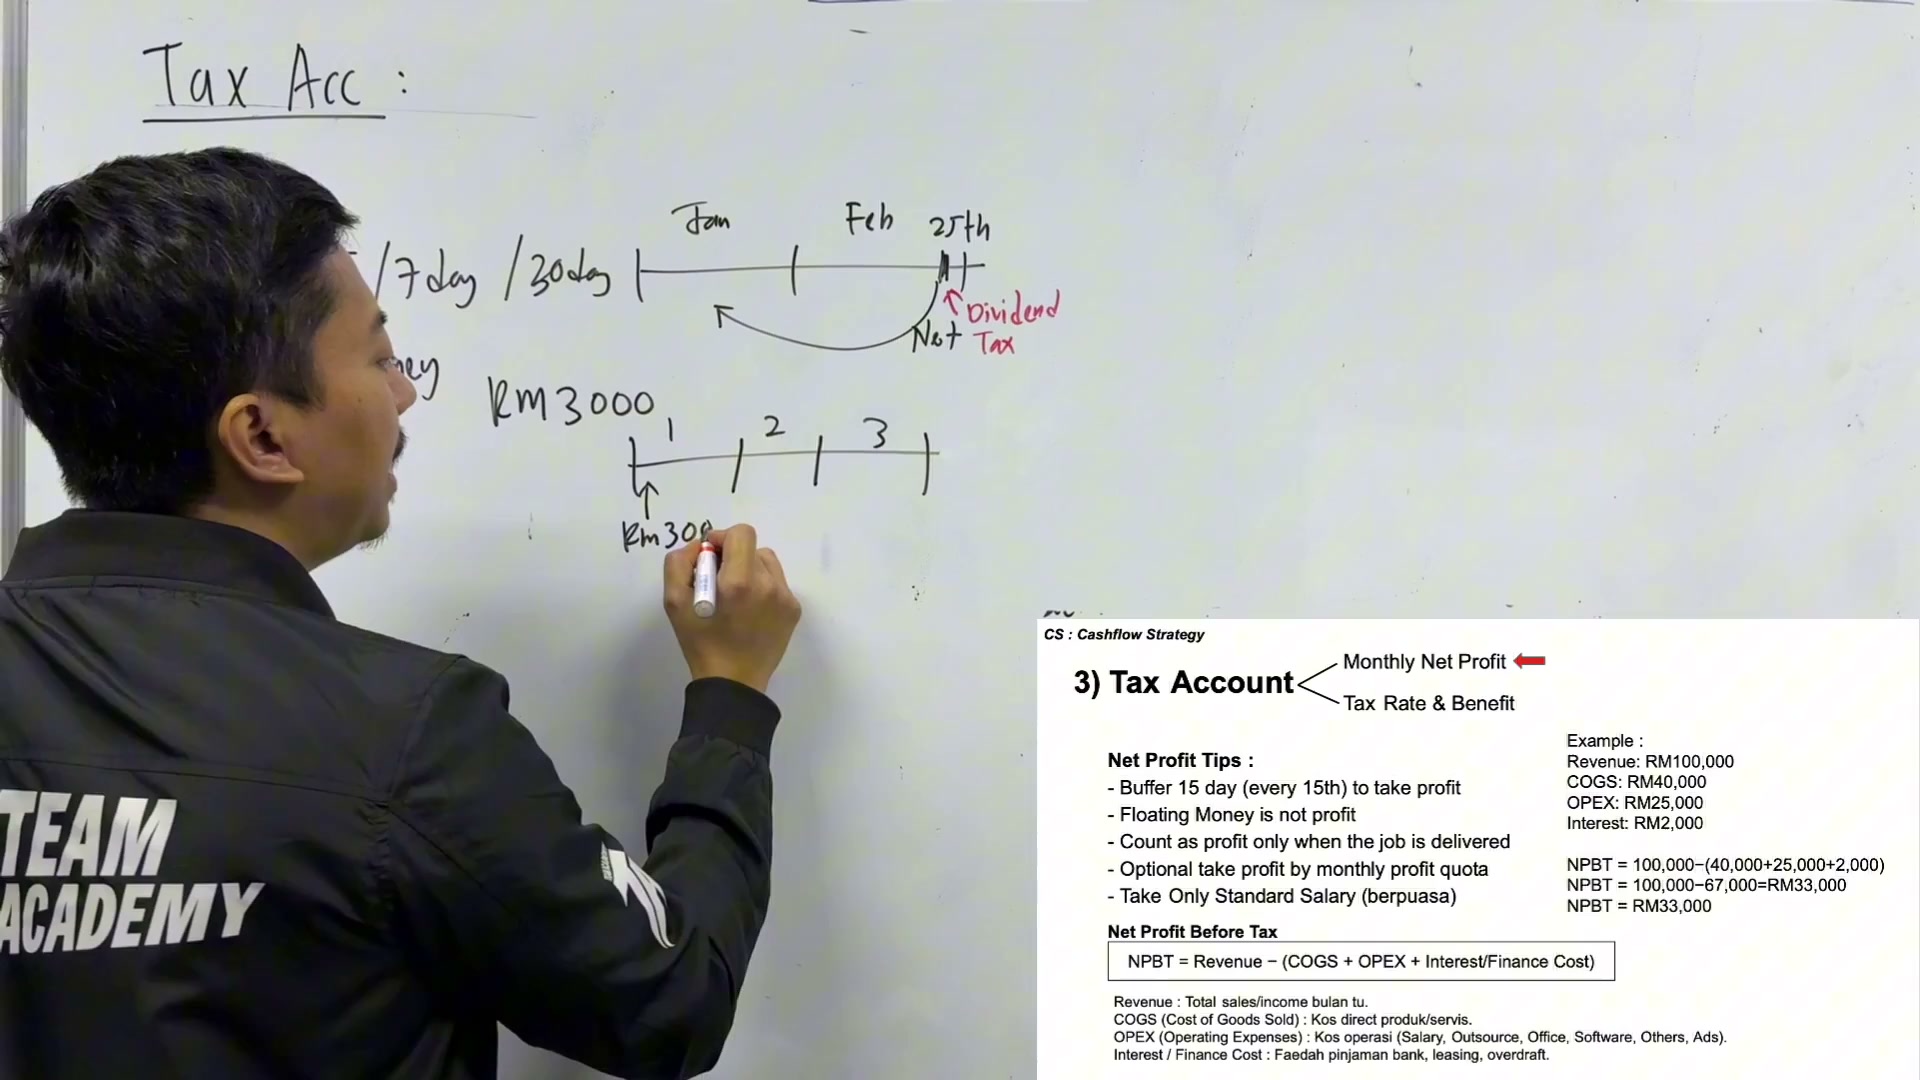
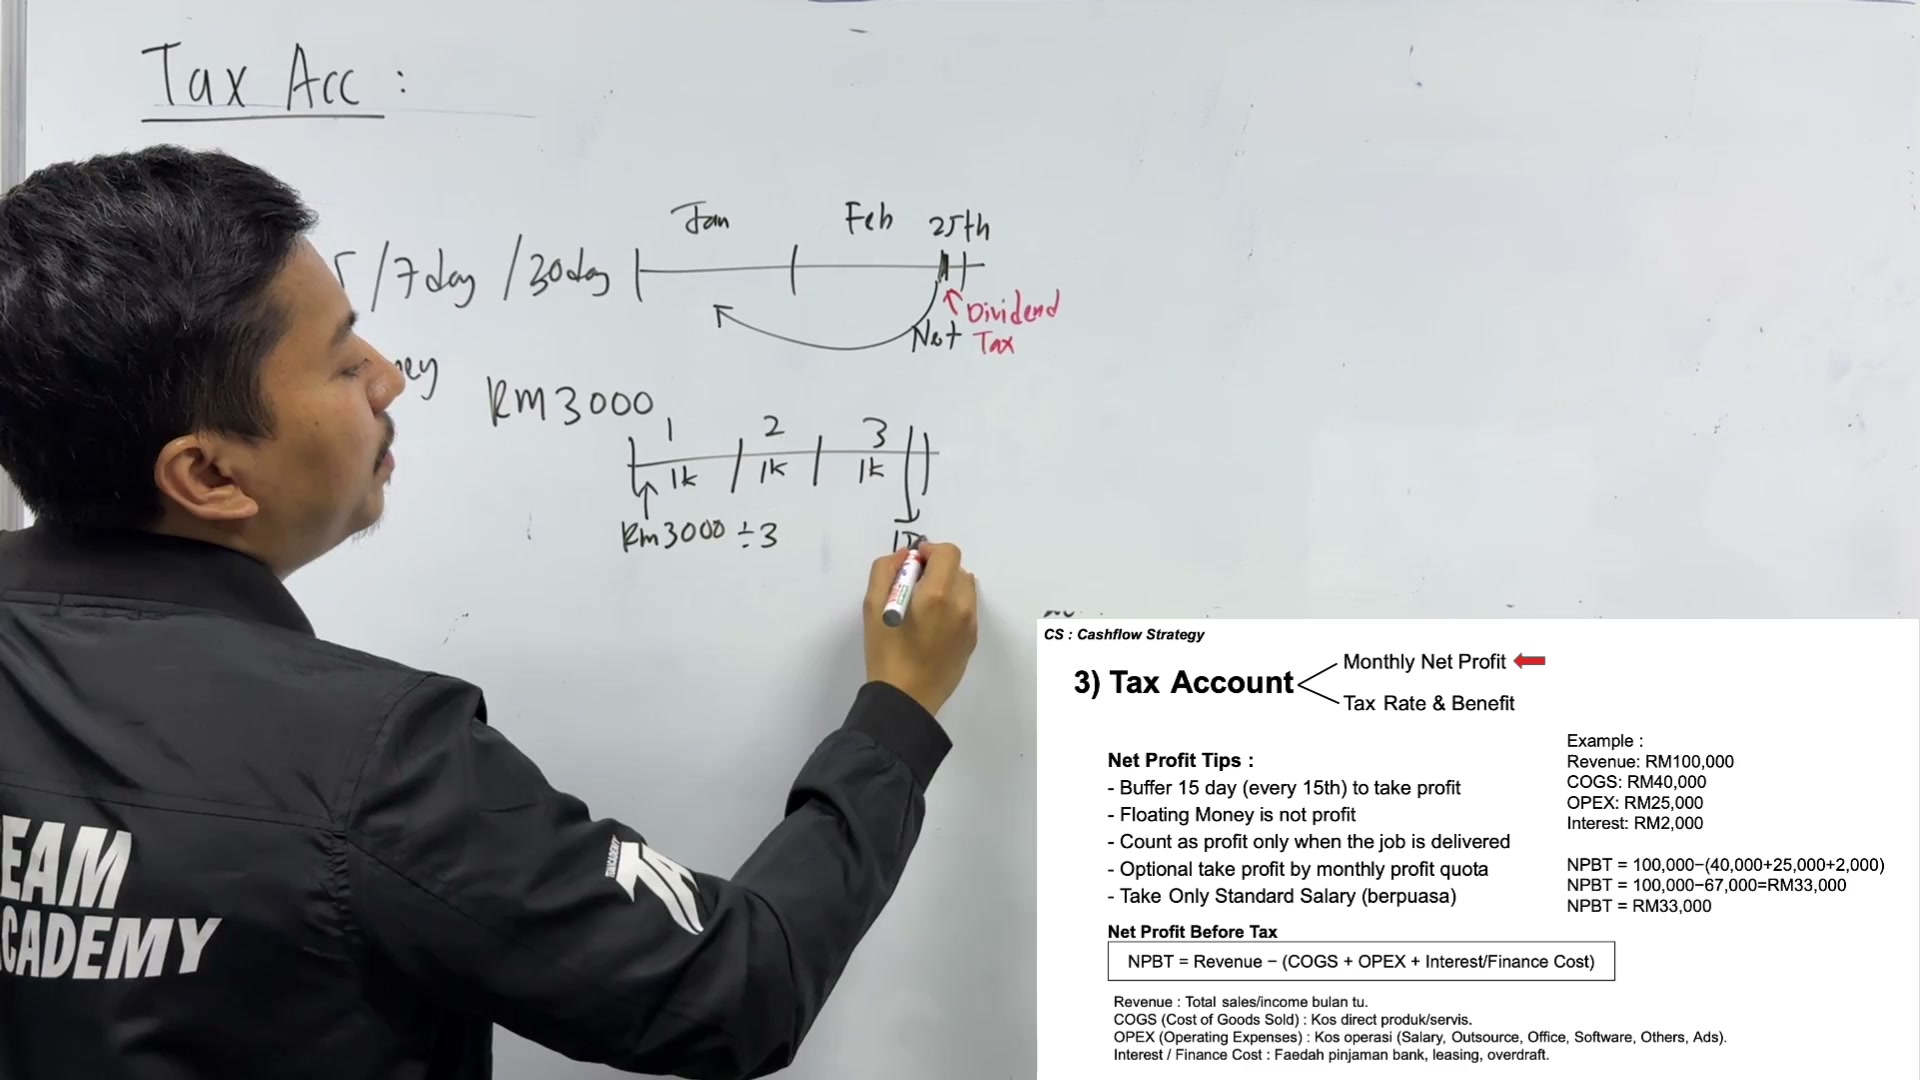
Customer bayar awak RM
RM3,000
Nak siap RM3,000 ni
Memang masa 3 bulan
1 bulan
2 bulan
3 bulan
Awak terima kat sini
00:02:09–00:02:12

RM3,000
Lepas tu awak dah pakai duit ni
Salah lah
00:02:12–00:02:15
Salah lah
Yang awak boleh pakai
Sebenarnya adalah RM1,000
00:02:15–00:02:18

Sebenarnya adalah RM1,000
1K
1K
00:02:18–00:02:21
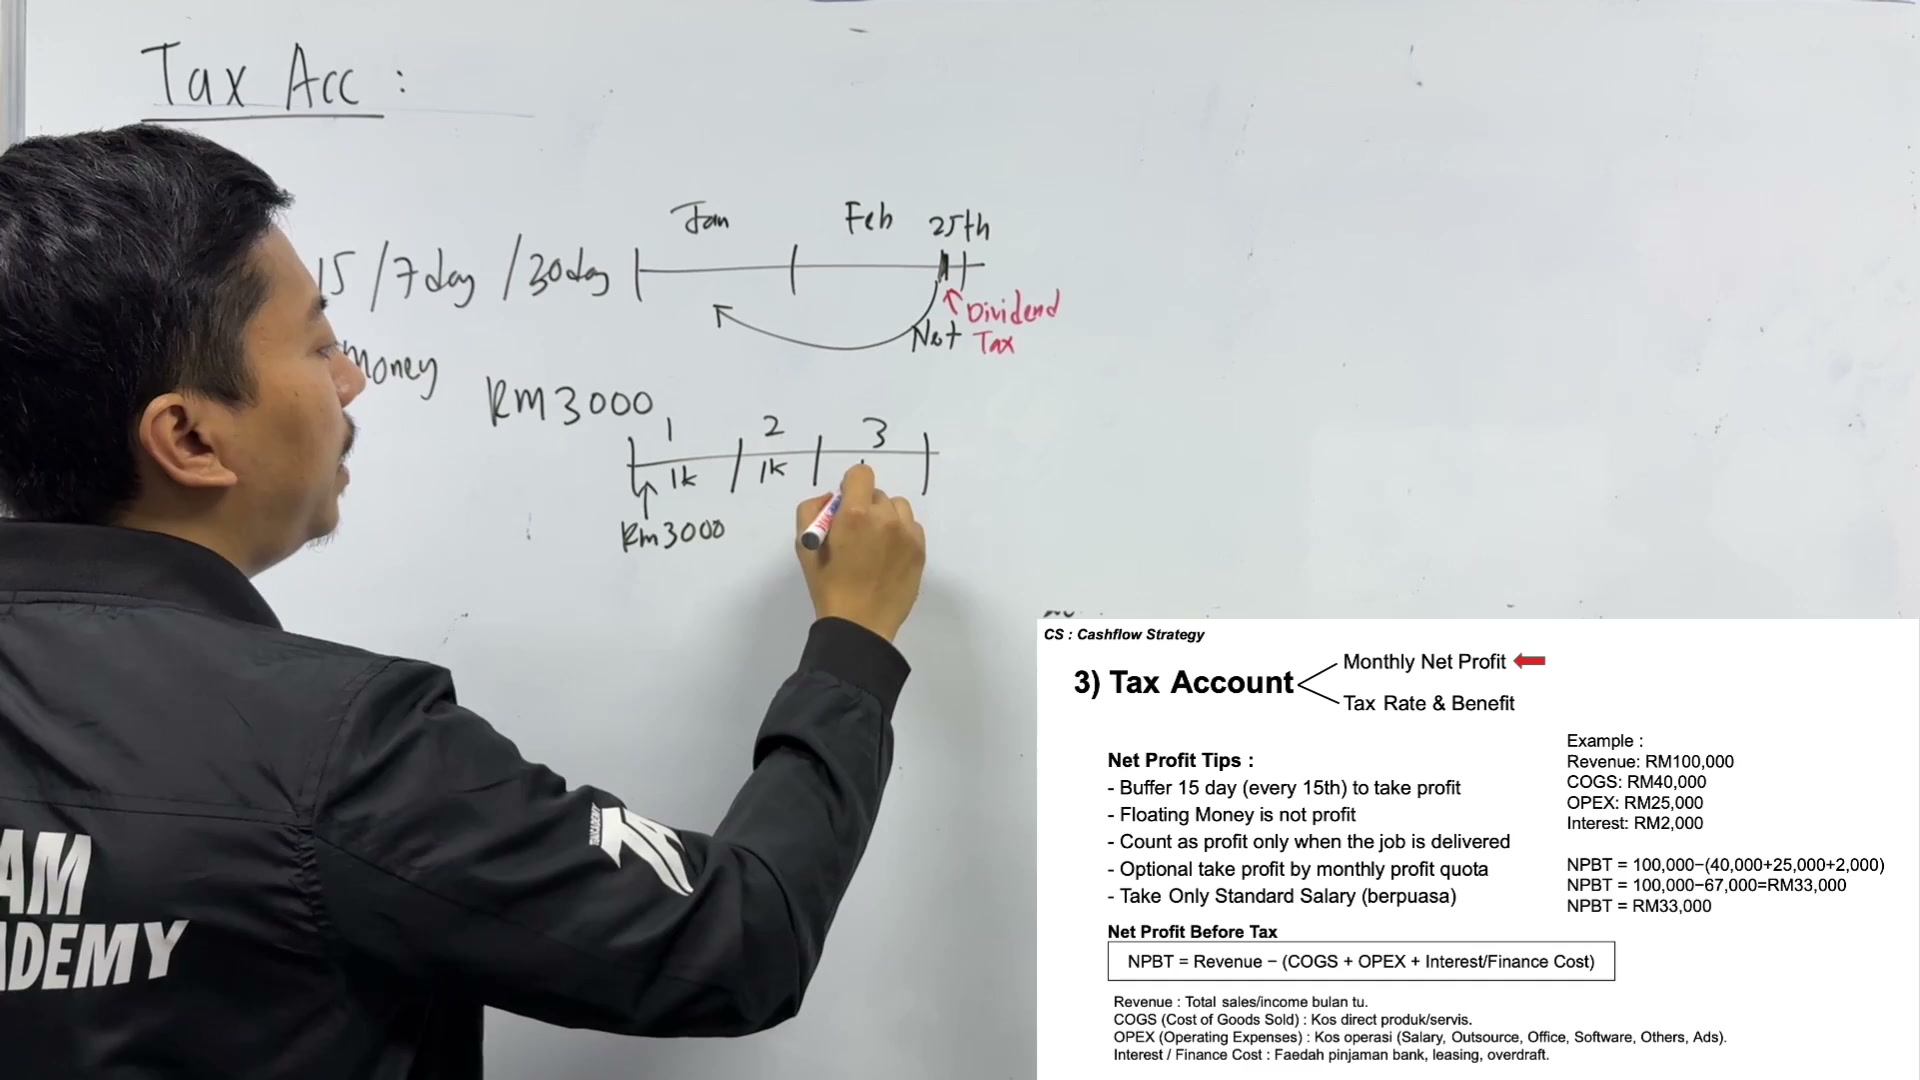
Sebab awak kena bahagikan
Dengan 3 bulan
00:02:21–00:02:24
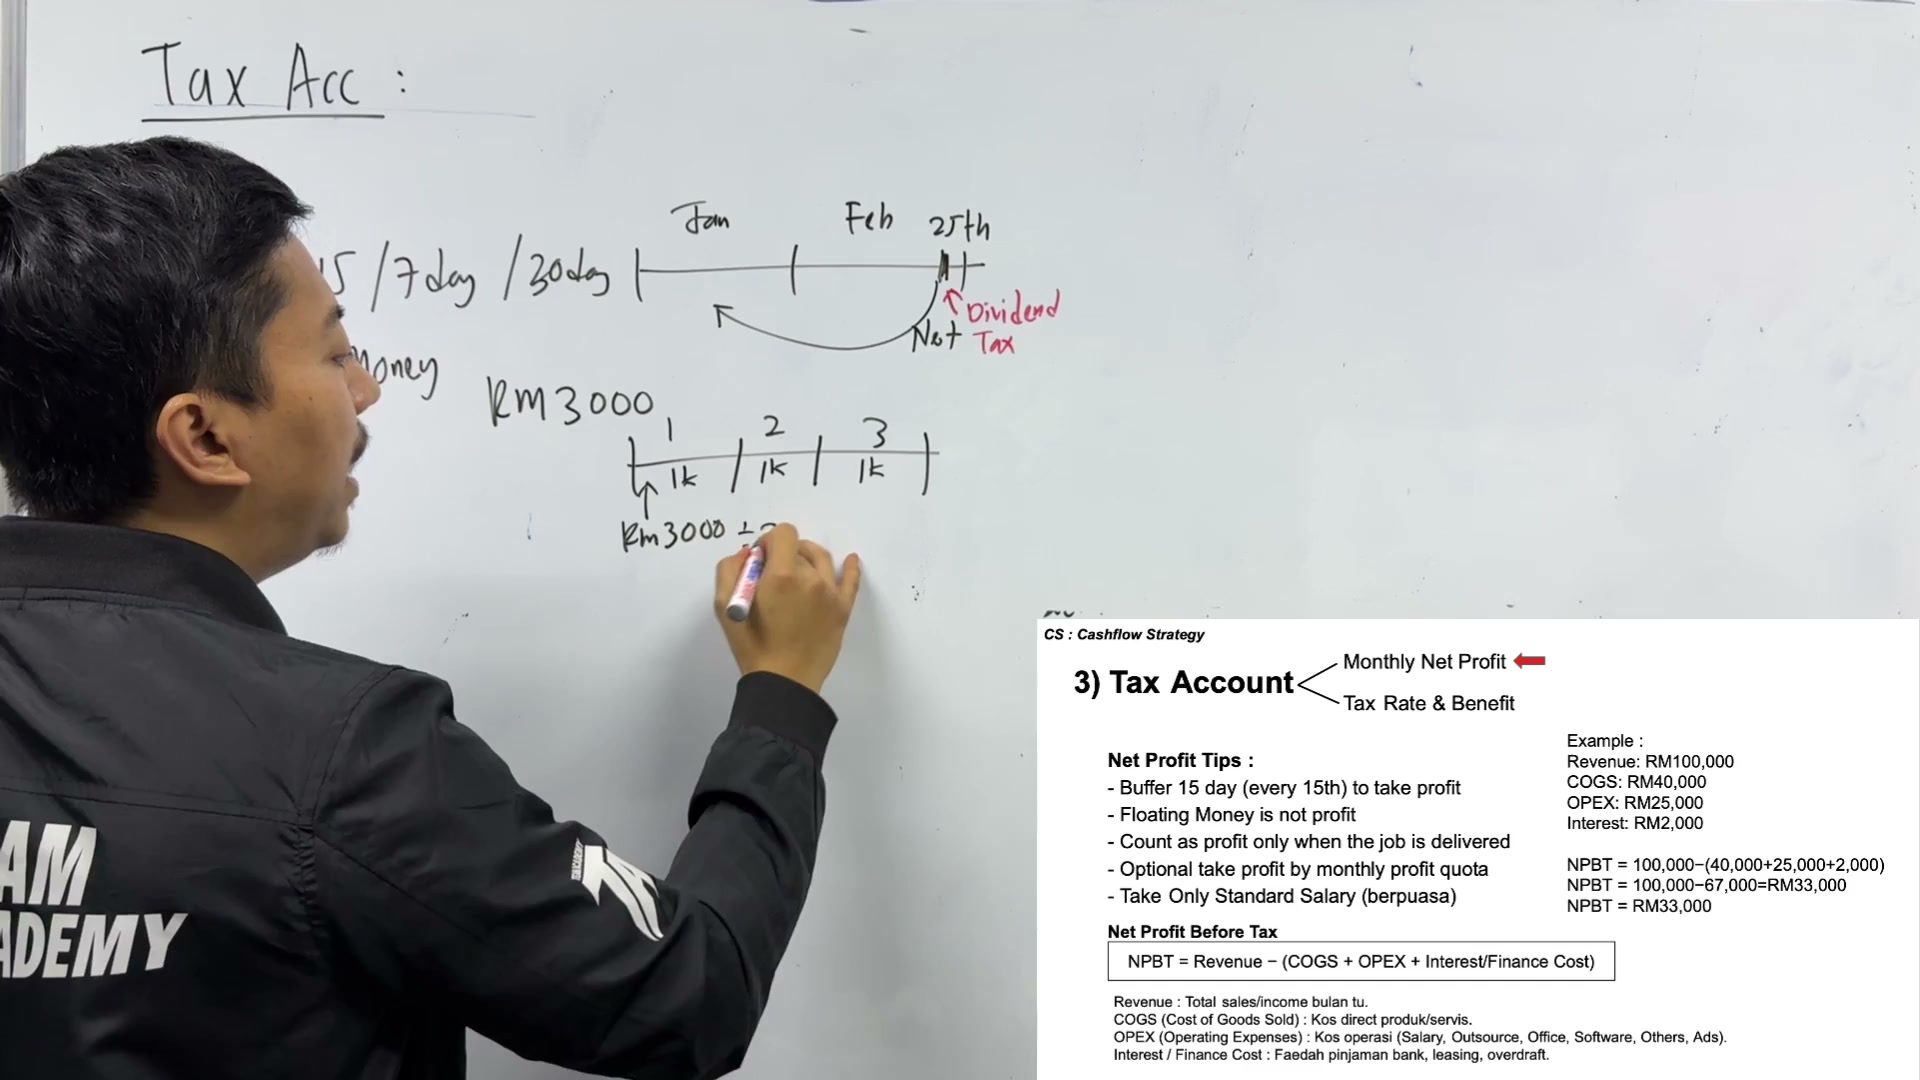
Dengan 3 bulan
Ataupun lebih selamat
Jangan pakai langsung
Kat sini dah profit
00:02:24–00:02:27
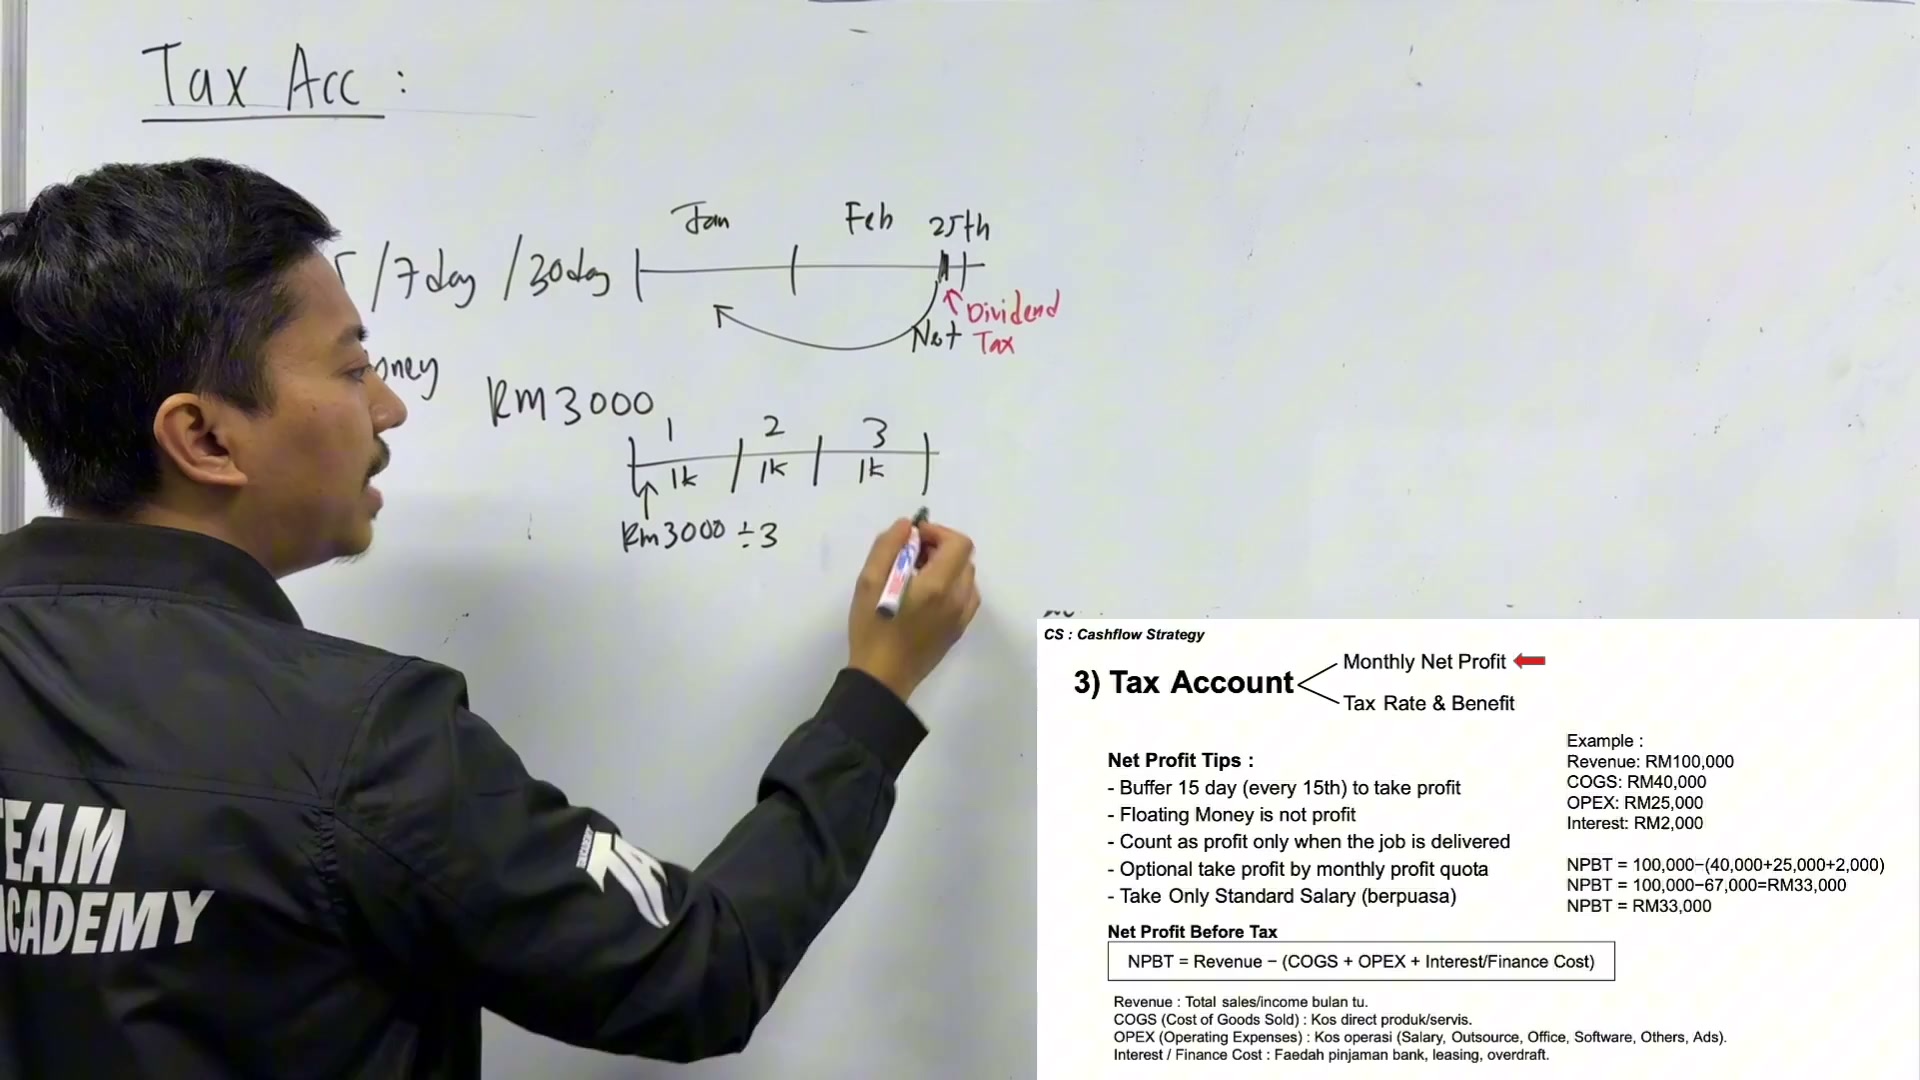
Kat sini dah profit
Baru tahu
Oh profit aku RM1,500
00:02:27–00:02:30
Oh profit aku RM1,500
So ini duit floating namanya
Duit yang tak habis lagi
00:02:30–00:02:33
Duit yang tak habis lagi
Dia tak net
Dia belum net
Net ni maksudnya dah
00:02:33–00:02:36
Net ni maksudnya dah
Project dah delivered
Okay ini untung bersih kita
00:02:36–00:02:39
Okay ini untung bersih kita
Untuk project
Ataupun customer tersebut
Ini tengah berjalan lagi
So duit ni kena kira
00:02:39–00:02:42

So duit ni kena kira
Berapa floating money
Dalam bank account awak
00:02:42–00:02:45
Dalam bank account awak
Duit deposit customer
Duit-duit tu semua
00:02:45–00:02:48

Duit-duit tu semua
Adalah floating money
Jangan pakai floating money
Floating money bukan duit
00:02:48–00:02:51

Floating money bukan duit
Maka floating money
Tak patut bayar tax
Sebab awak tak recognize lagi
00:02:51–00:02:54
Sebab awak tak recognize lagi
Sebagai
Profit
00:02:54–00:02:57

Profit
Next
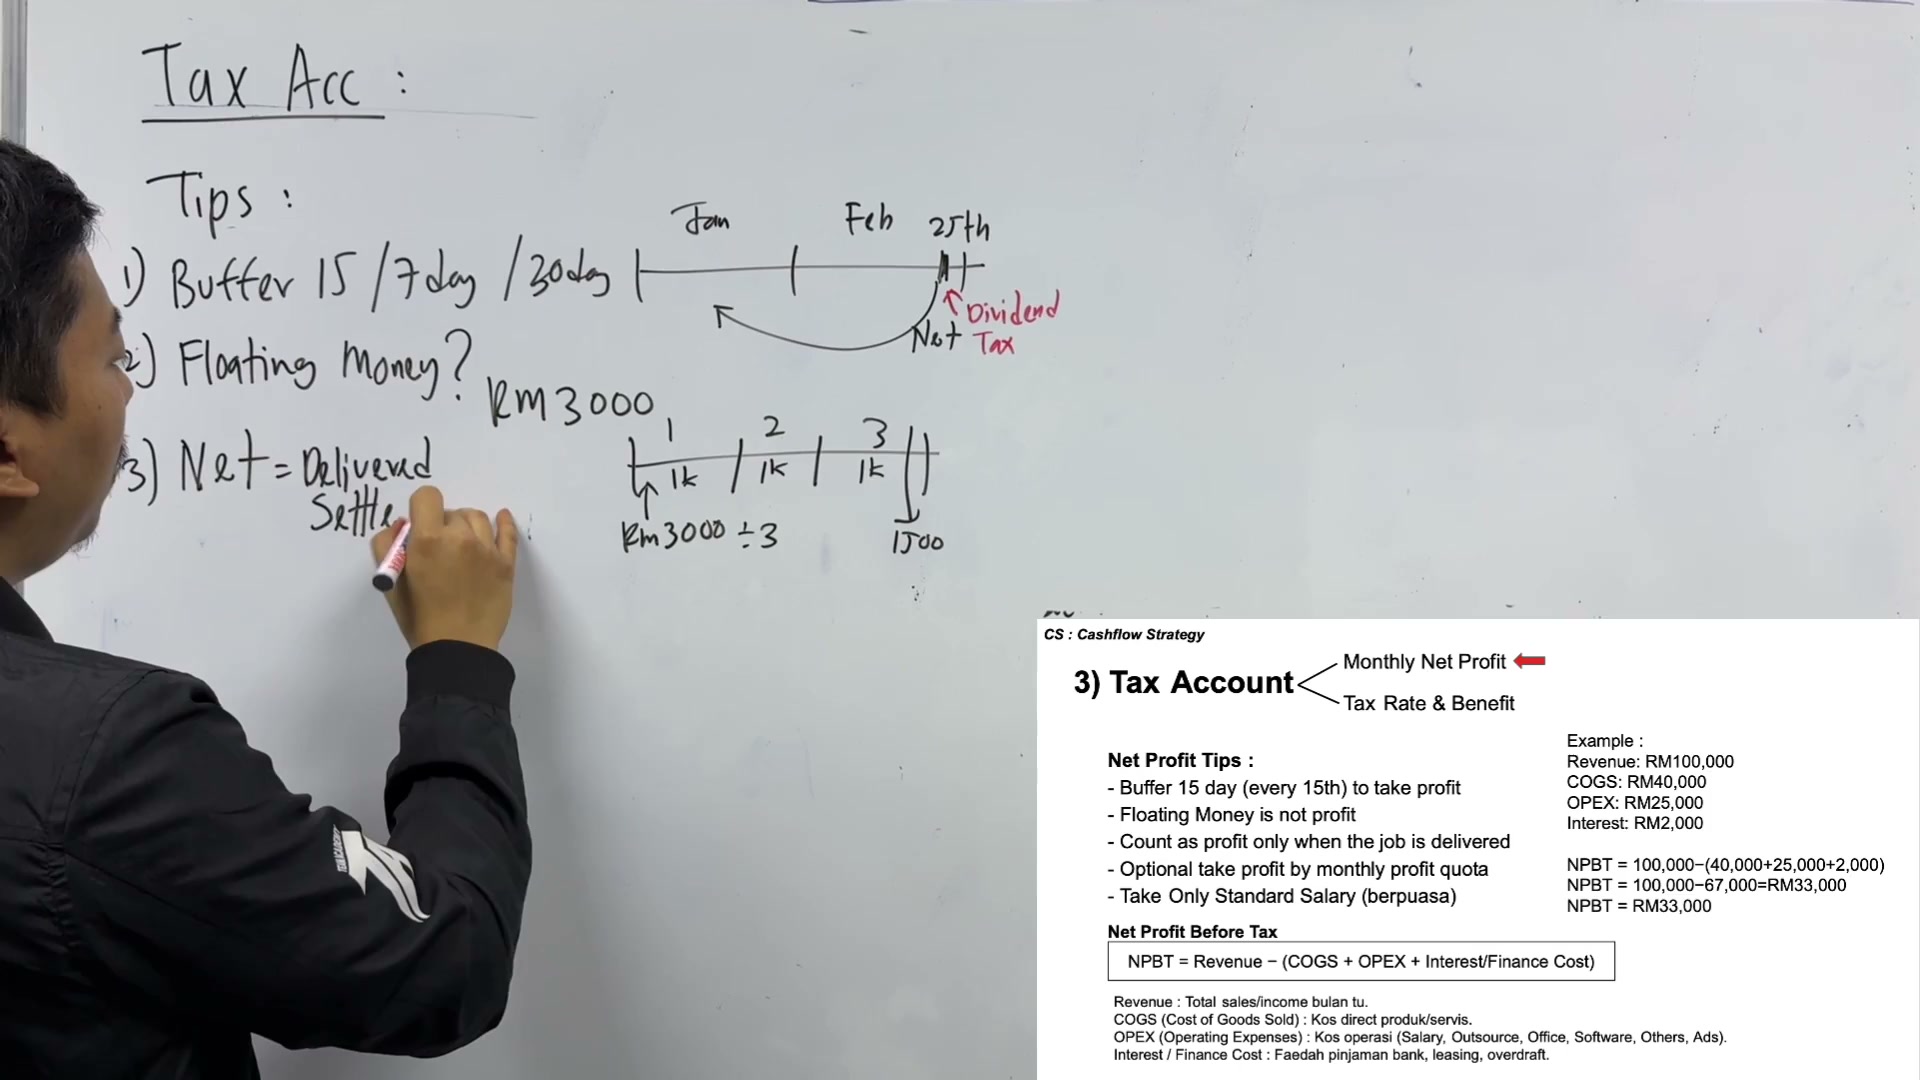
Count as profit
Only when job is delivered
00:02:57–00:03:00

Only when job is delivered
Betul tu
Bila dah net
Kita panggil ada net
00:03:00–00:03:03

Kita panggil ada net
Bila dah net, dah delivered
Dah delivered
00:03:03–00:03:06

Dah delivered
Ataupun settle lah
00:03:06–00:03:09

Ataupun settle lah
Macam 100%
Barulah awak dah kenal sebagai profit dia berapa
00:03:09–00:03:12
Barulah awak dah kenal sebagai profit dia berapa
Nombor 4 pula adalah
00:03:12–00:03:33

Nombor 4 pula adalah
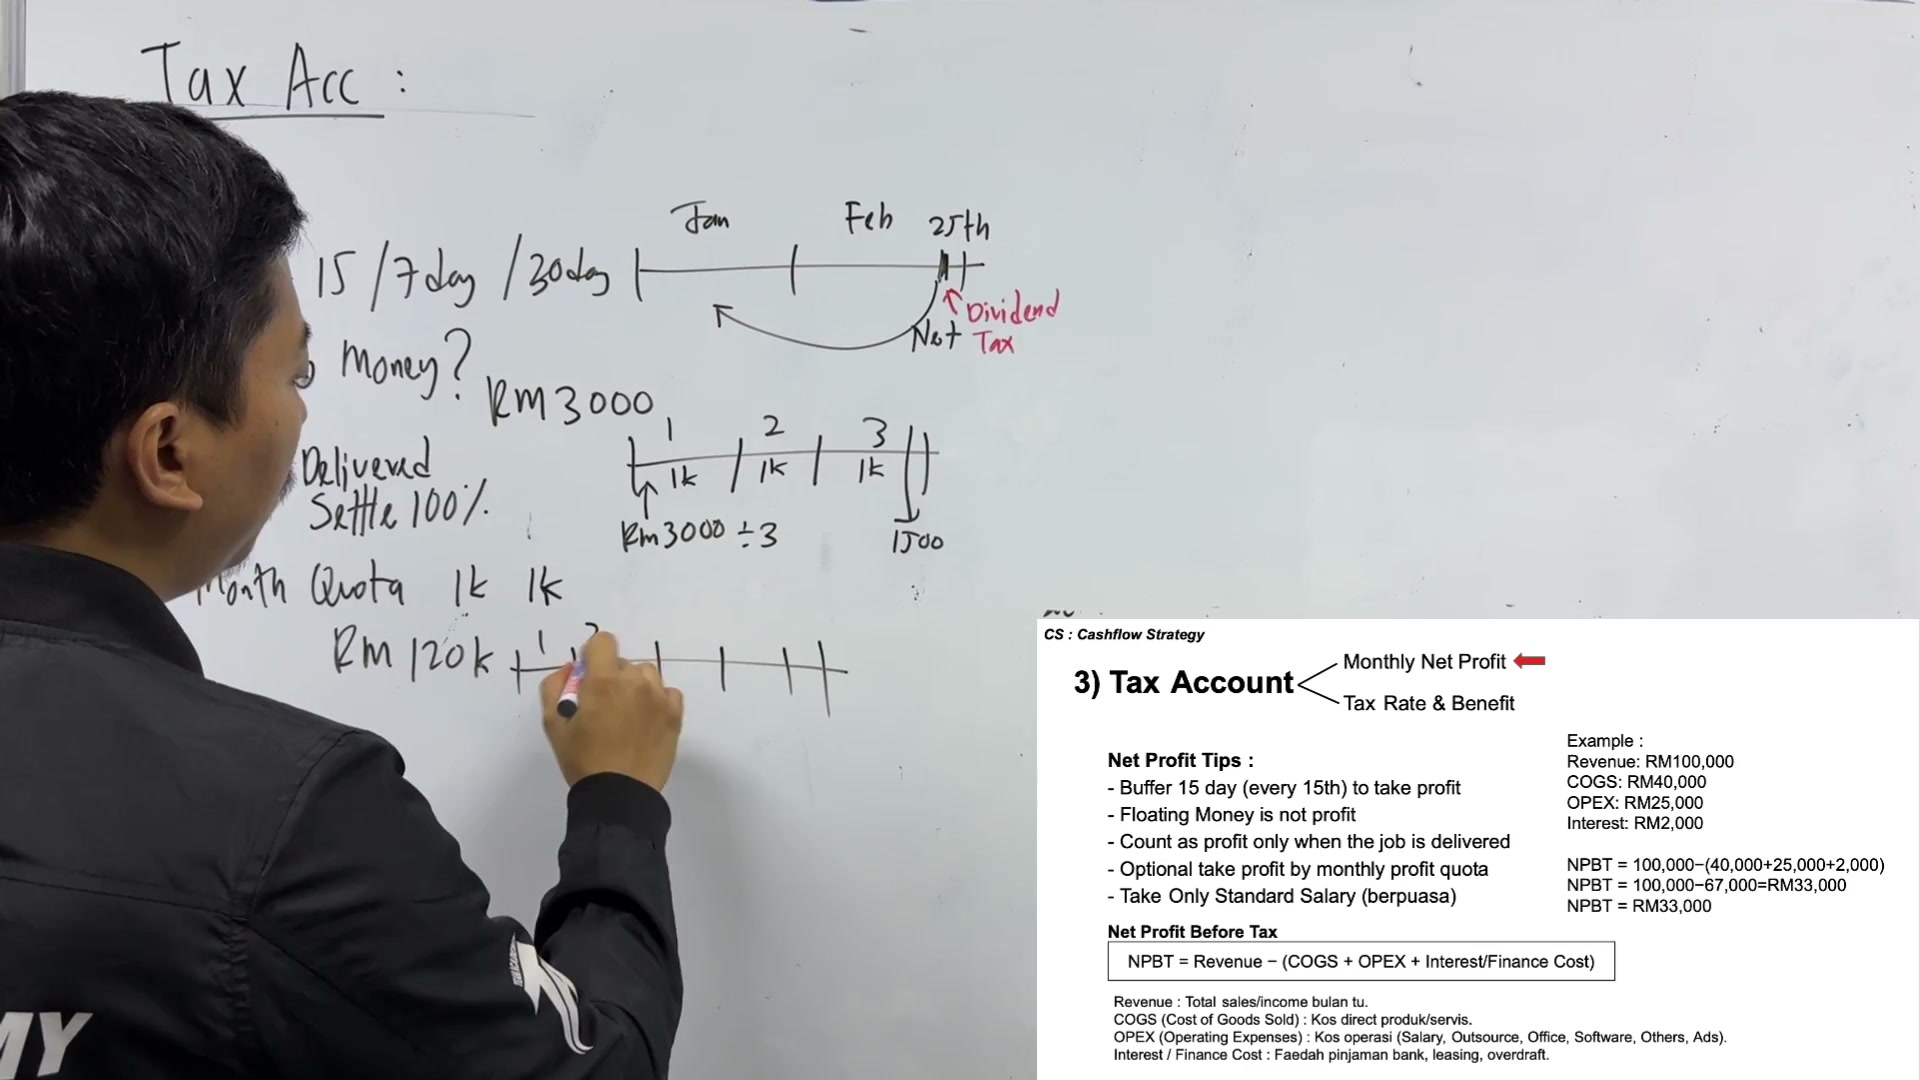
Take only profit by monthly quota
Ni macam saya cakap ni lah
Kita boleh lah ambil
If perlu, jika perlu
Ambil by monthly quota
Contoh macam ni lah
1K
Sebab dia issue dia
Especially projek-projek yang panjang tau
Contoh customer bayar awak RM120,000
00:03:33–00:03:36

Contoh customer bayar awak RM120,000
00:03:36–00:03:39

Contoh customer bayar awak RM120,000
Untuk projek renovation
Awak kena stretch 6 bulan tu
00:03:39–00:03:42

Awak kena stretch 6 bulan tu
1 bulan, 2 bulan, 3 bulan, 4 bulan, 5 bulan, 6 bulan
00:03:42–00:03:45
1 bulan, 2 bulan, 3 bulan, 4 bulan, 5 bulan, 6 bulan
Oh pening
00:03:45–00:03:48

Oh pening
So berapa untung awak setiap bulan?
Awak boleh kacau paling-paling maksimum pun
00:03:48–00:03:51

Awak boleh kacau paling-paling maksimum pun
20k je setiap bulan kat sini
00:03:51–00:03:54

Sebab awak kena stand by
Jadi ini pun kalau nak kacau
00:03:54–00:03:57

Jadi ini pun kalau nak kacau
Bolehlah kacau 20k
Jangan kacau lebih daripada tu
Takut awak tengah
00:03:57–00:04:00

Takut awak tengah
Contohnya awak guna duit ni
Untuk bayar gaji staff
00:04:00–00:04:03

Untuk bayar gaji staff
Nanti bila awak nak run
Projek ni
Mana duit awak
00:04:03–00:04:06

So awak kena recognize
Okay
Kalau lah aku nak ambil duit ni
00:04:06–00:04:09

Kalau lah aku nak ambil duit ni
Untuk bayar gaji staff sekalipun
20k je maximum
Ha ni
00:04:09–00:04:12

Ha ni
Kita maksudnya kota
Lepas tu next
Sebab
00:04:12–00:04:15
Sebab
Bila nak bayar tax
Tax ni adalah pada profit
So kita semestinya
00:04:15–00:04:18

So kita semestinya
Kira profit juga
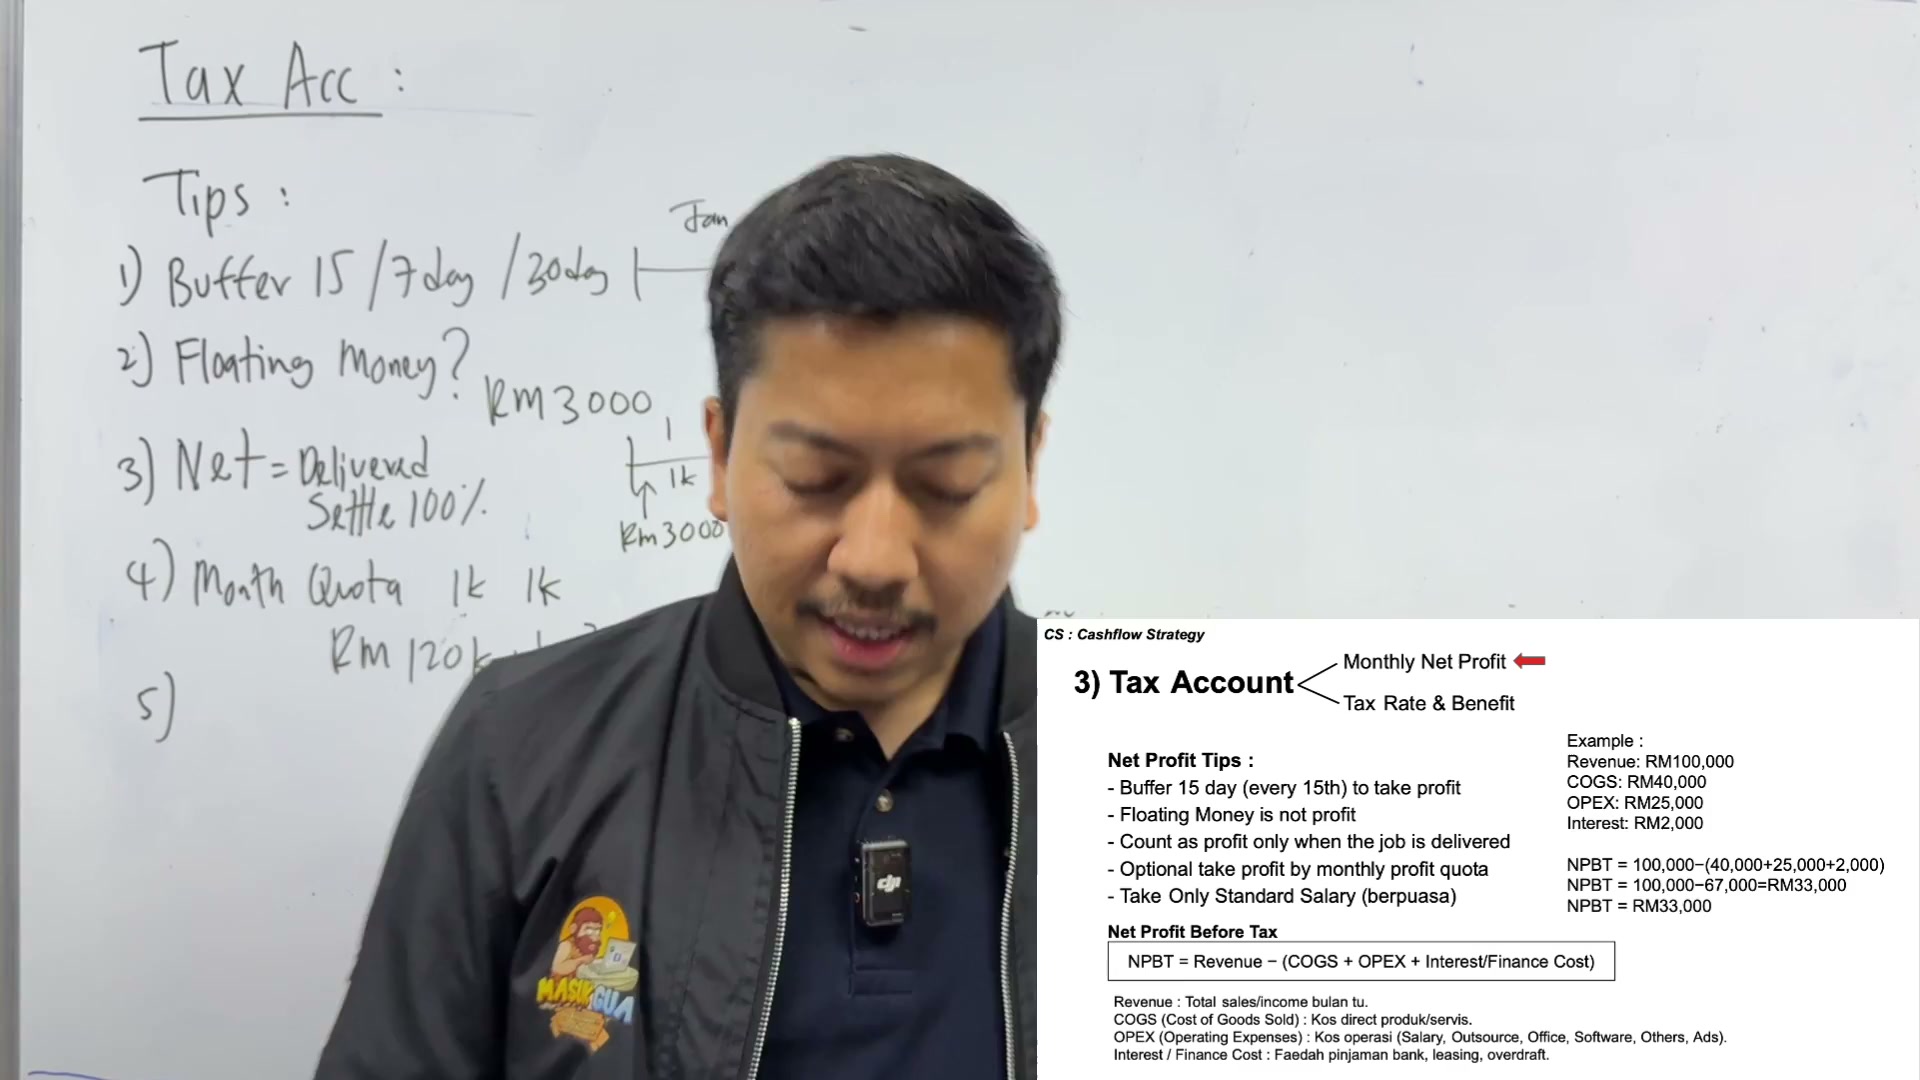
Take only standard salary
00:04:18–00:04:21
Take only standard salary
Ha yes
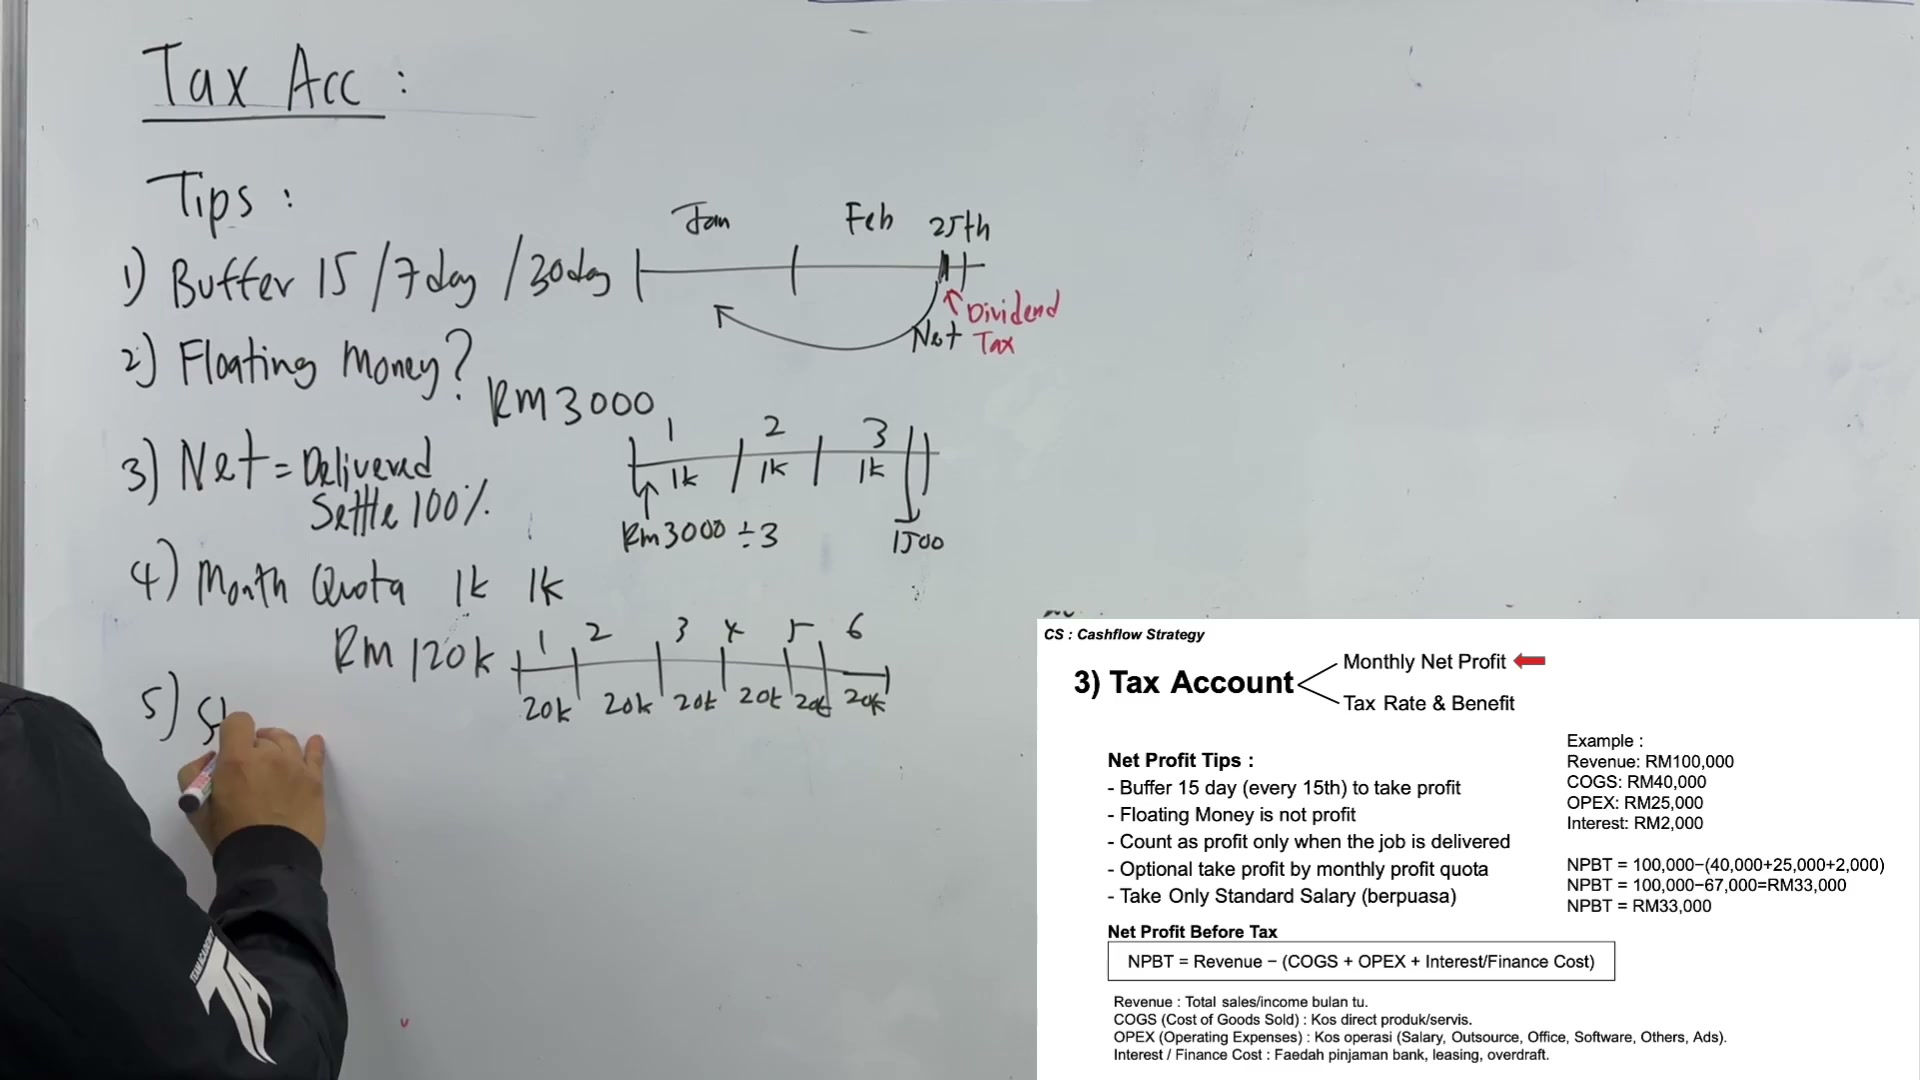
Standard salary je guys
Jangan lapau banyak sangat
00:04:21–00:04:24
Jangan lapau banyak sangat
00:04:24–00:04:27

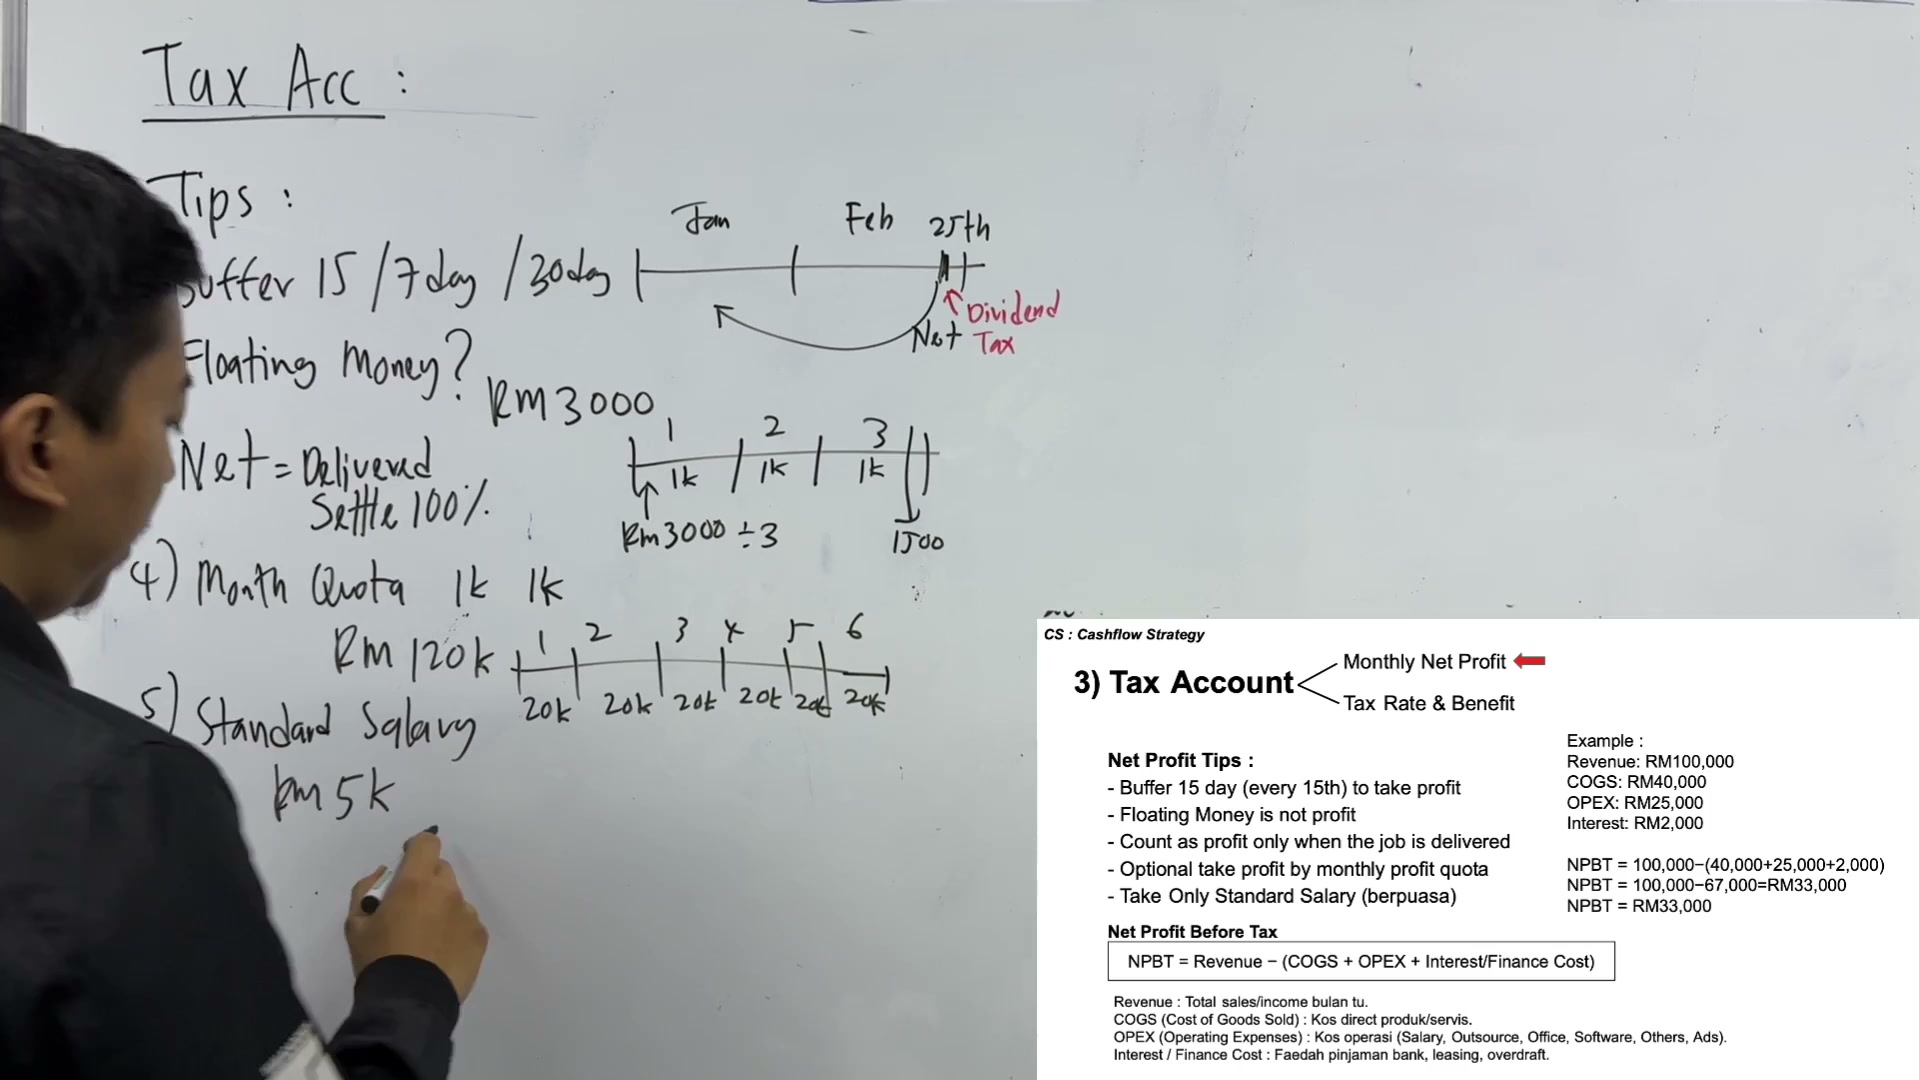
Ambil standard salary
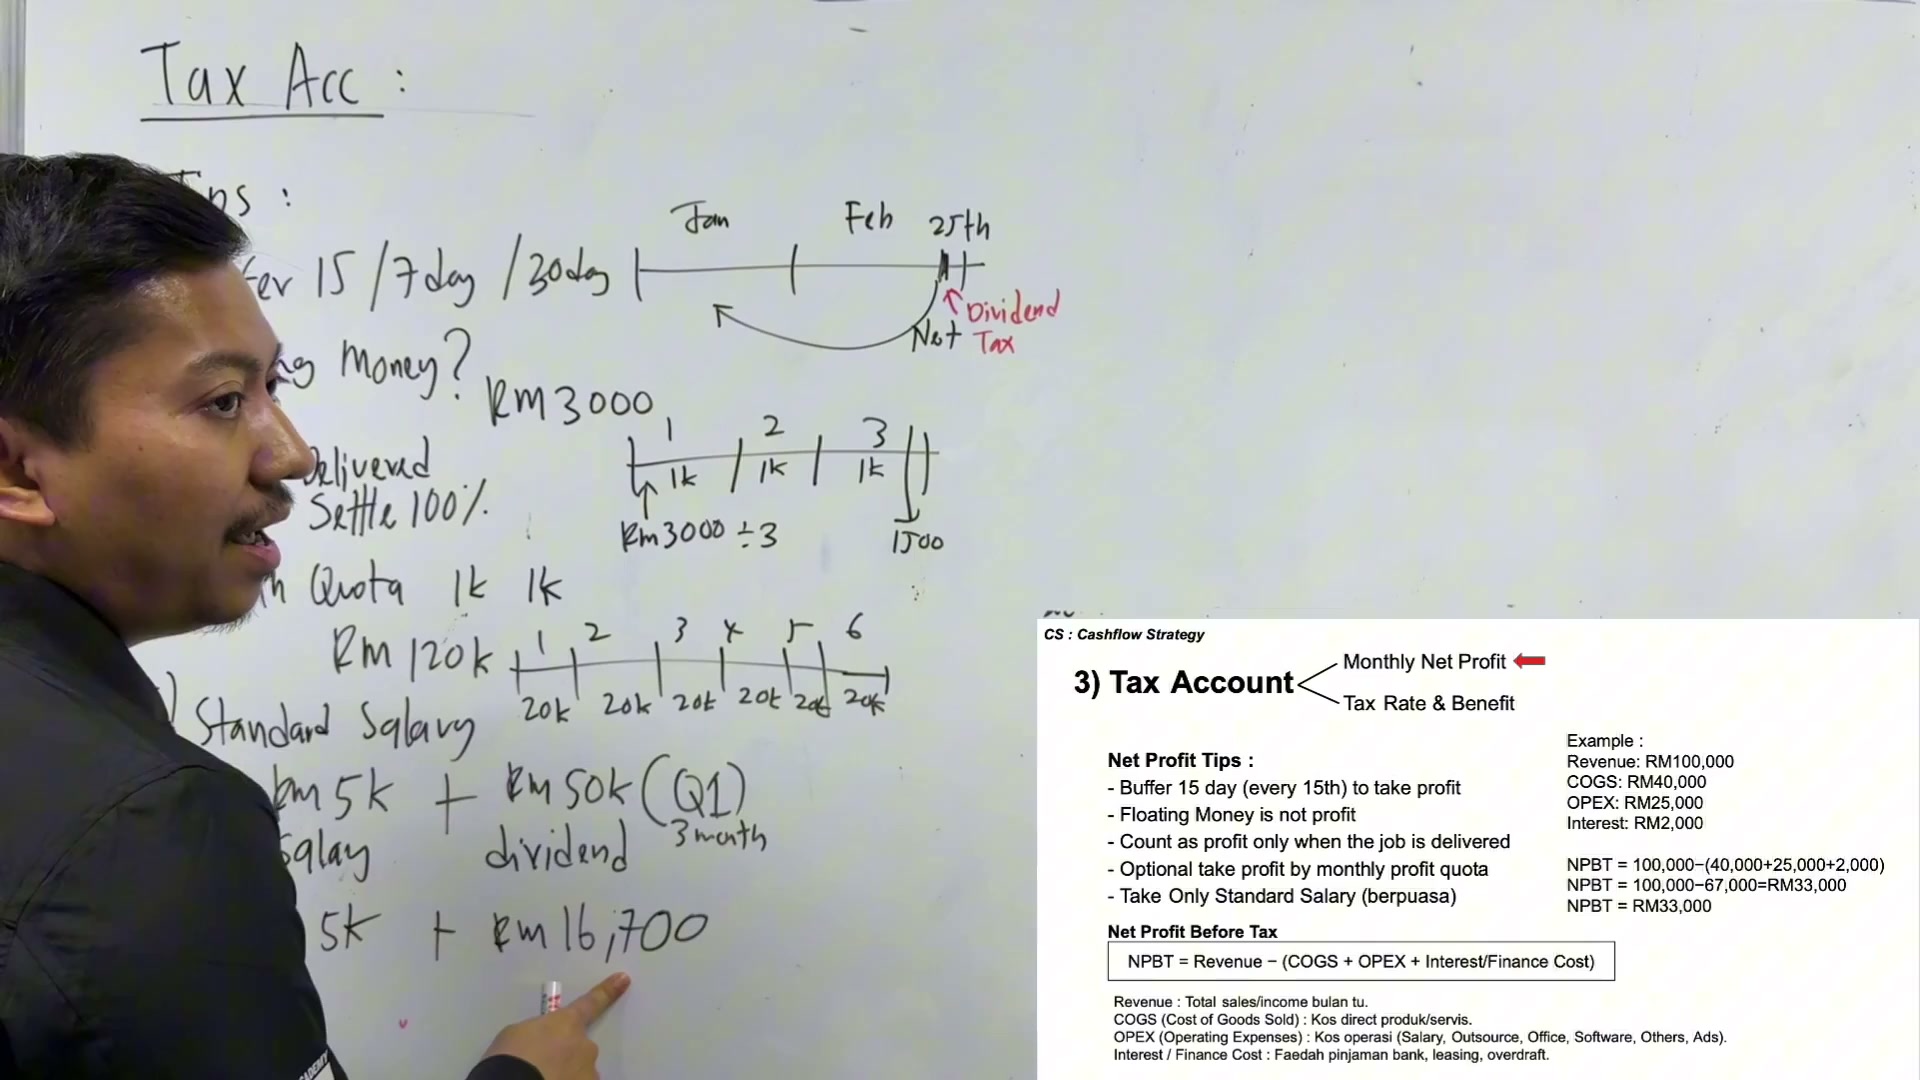
Contoh gaji awak adalah
00:04:27–00:04:30

Contoh gaji awak adalah
RM 5,000
Dah cukup lah 5,000
Jangan pau cepat sangat sebab kita akan ambil
00:04:30–00:04:33

Jangan pau cepat sangat sebab kita akan ambil
Dividend, kita akan ambil
00:04:33–00:04:36
Dividend, kita akan ambil
Salary
00:04:36–00:04:39
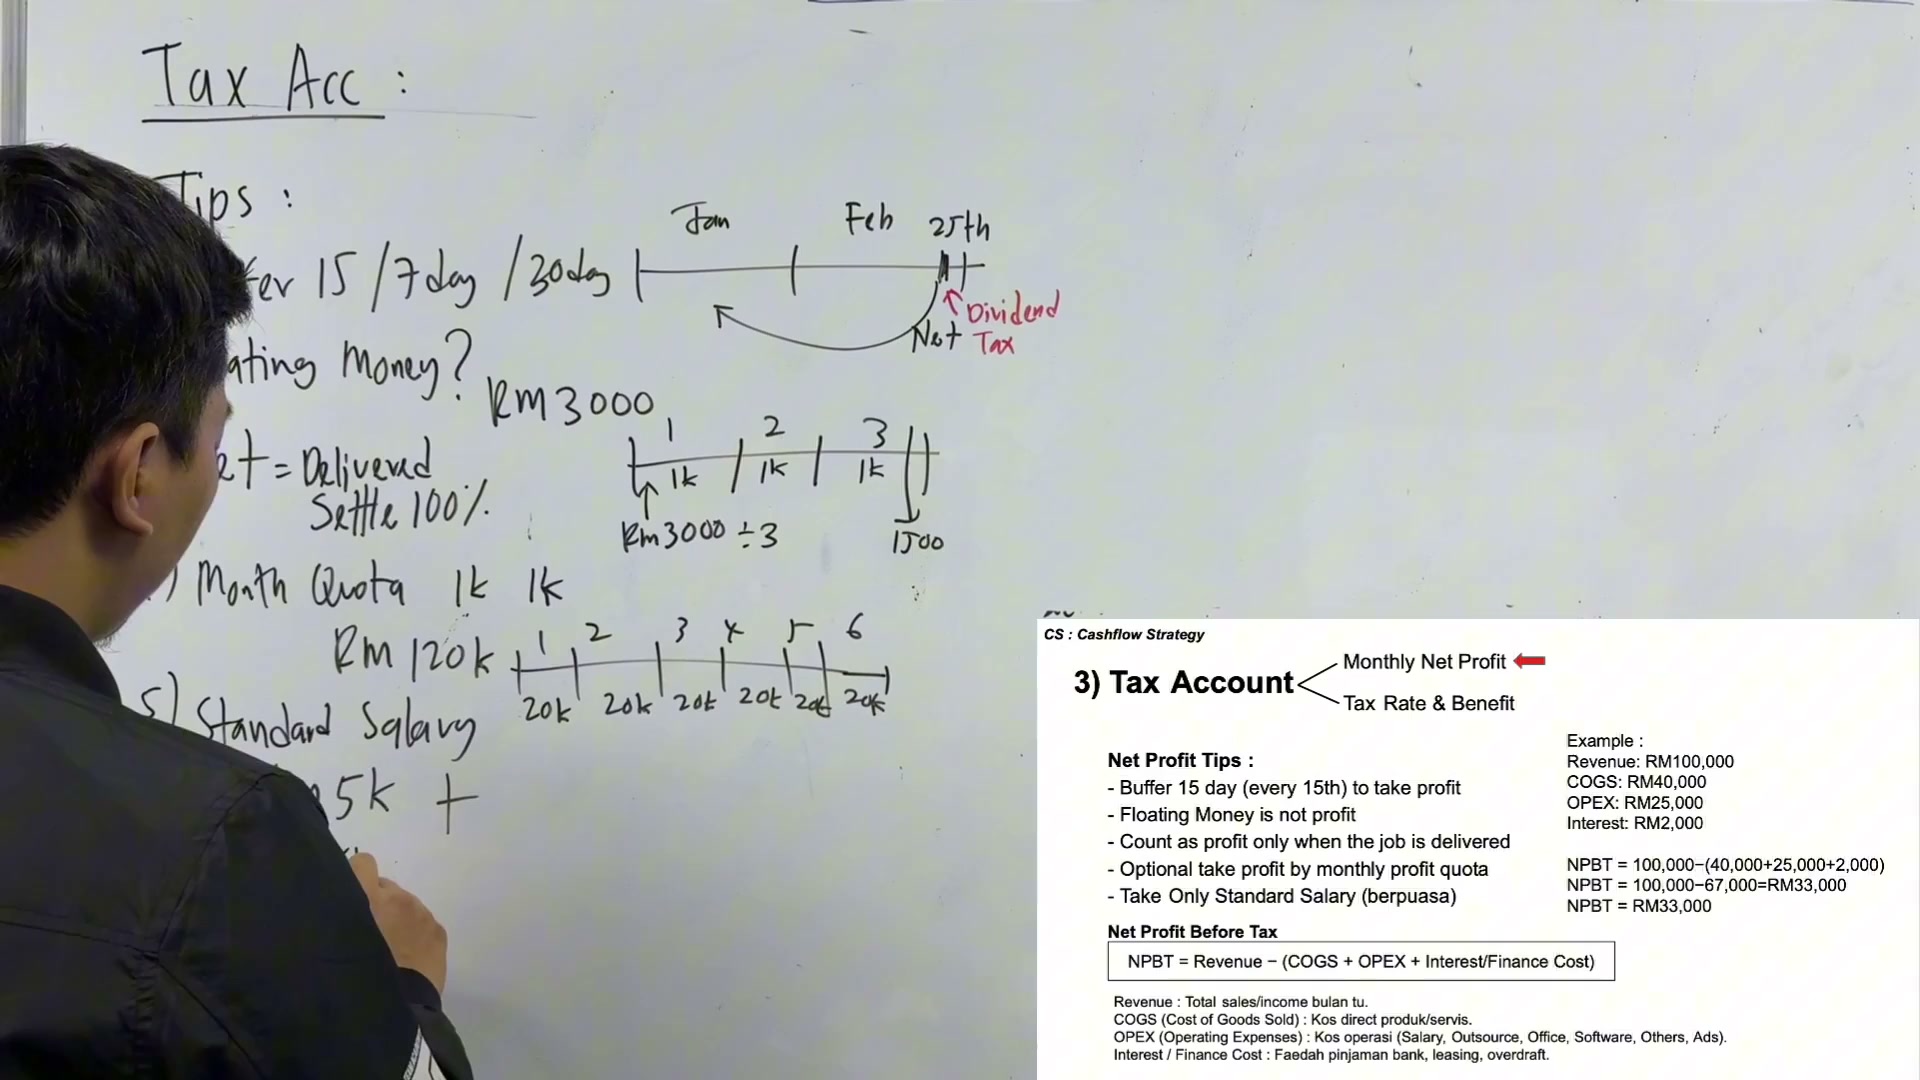
Salary ni wajib ambil lah kalau awak bekerja dengan company
00:04:39–00:04:42
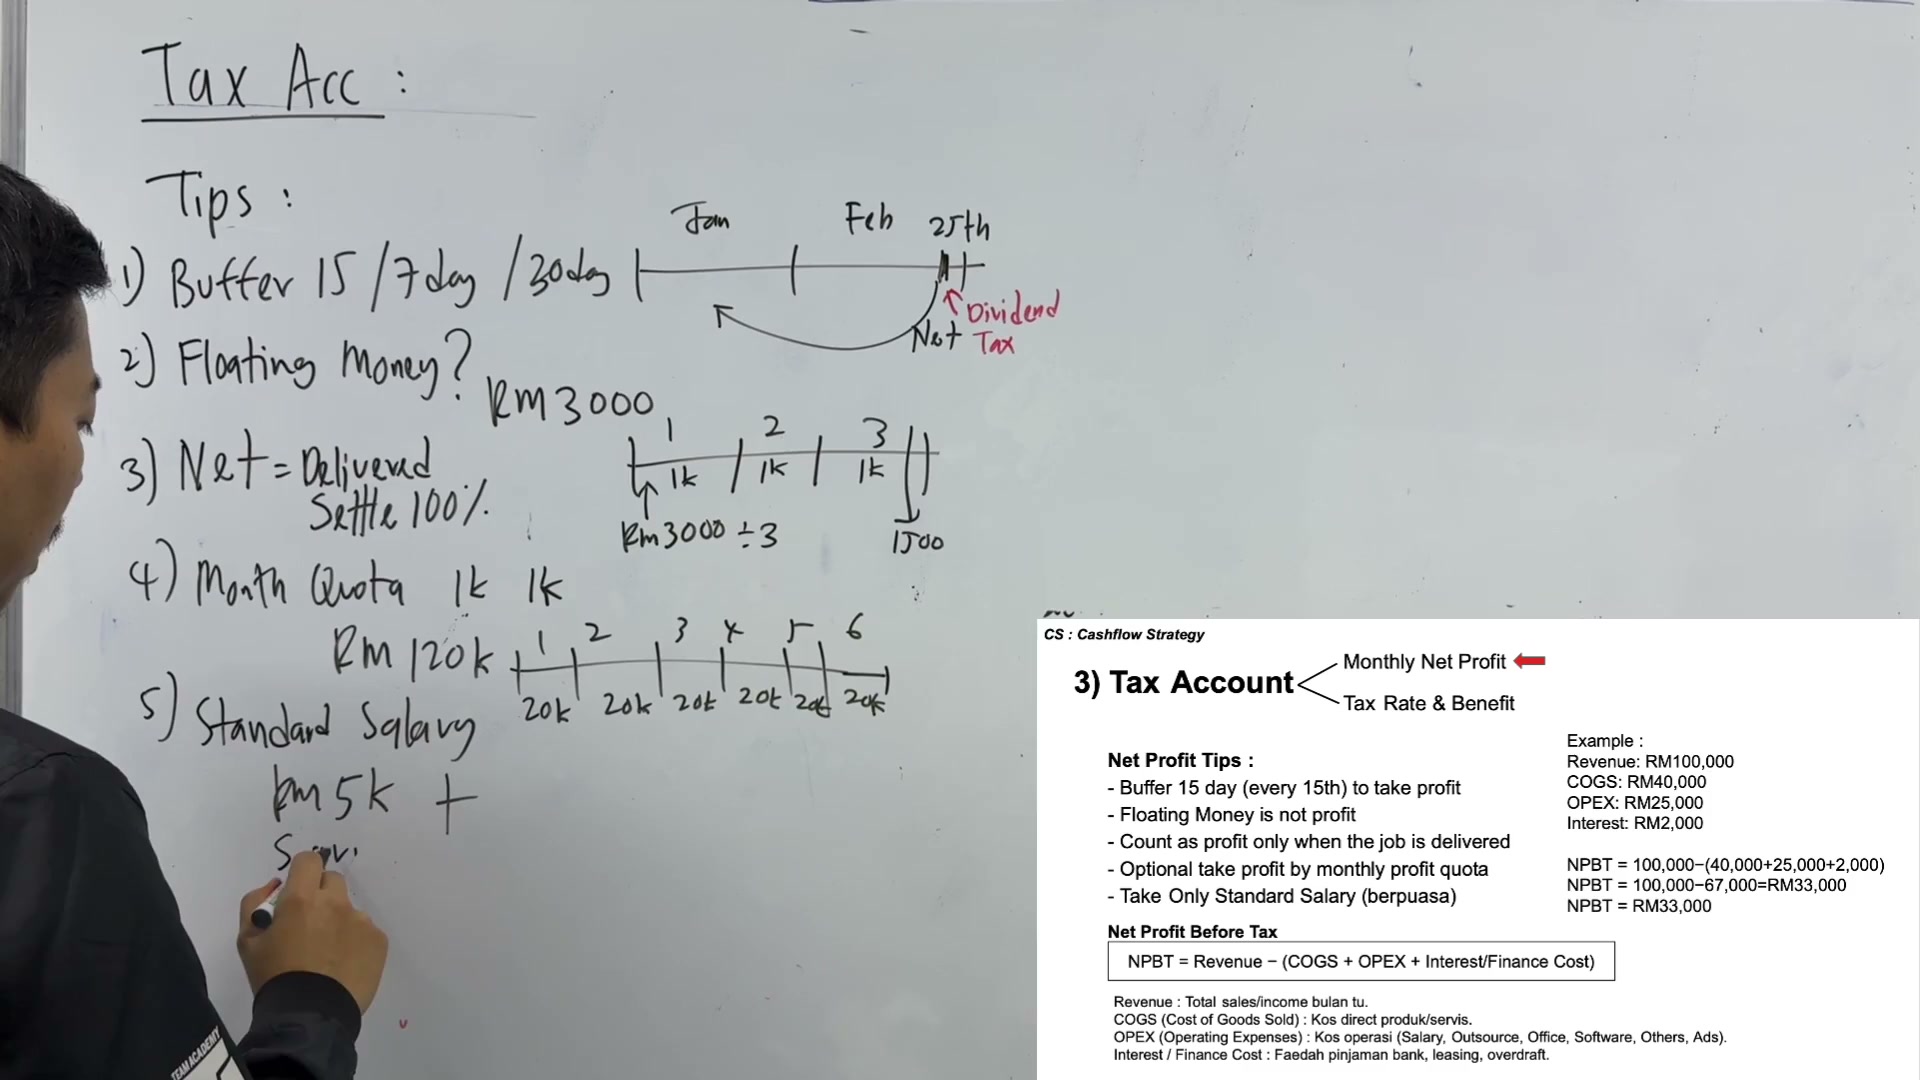
Salary ni wajib ambil lah kalau awak bekerja dengan company
Tapi satu lagi benda yang kita akan ambil
00:04:42–00:04:45
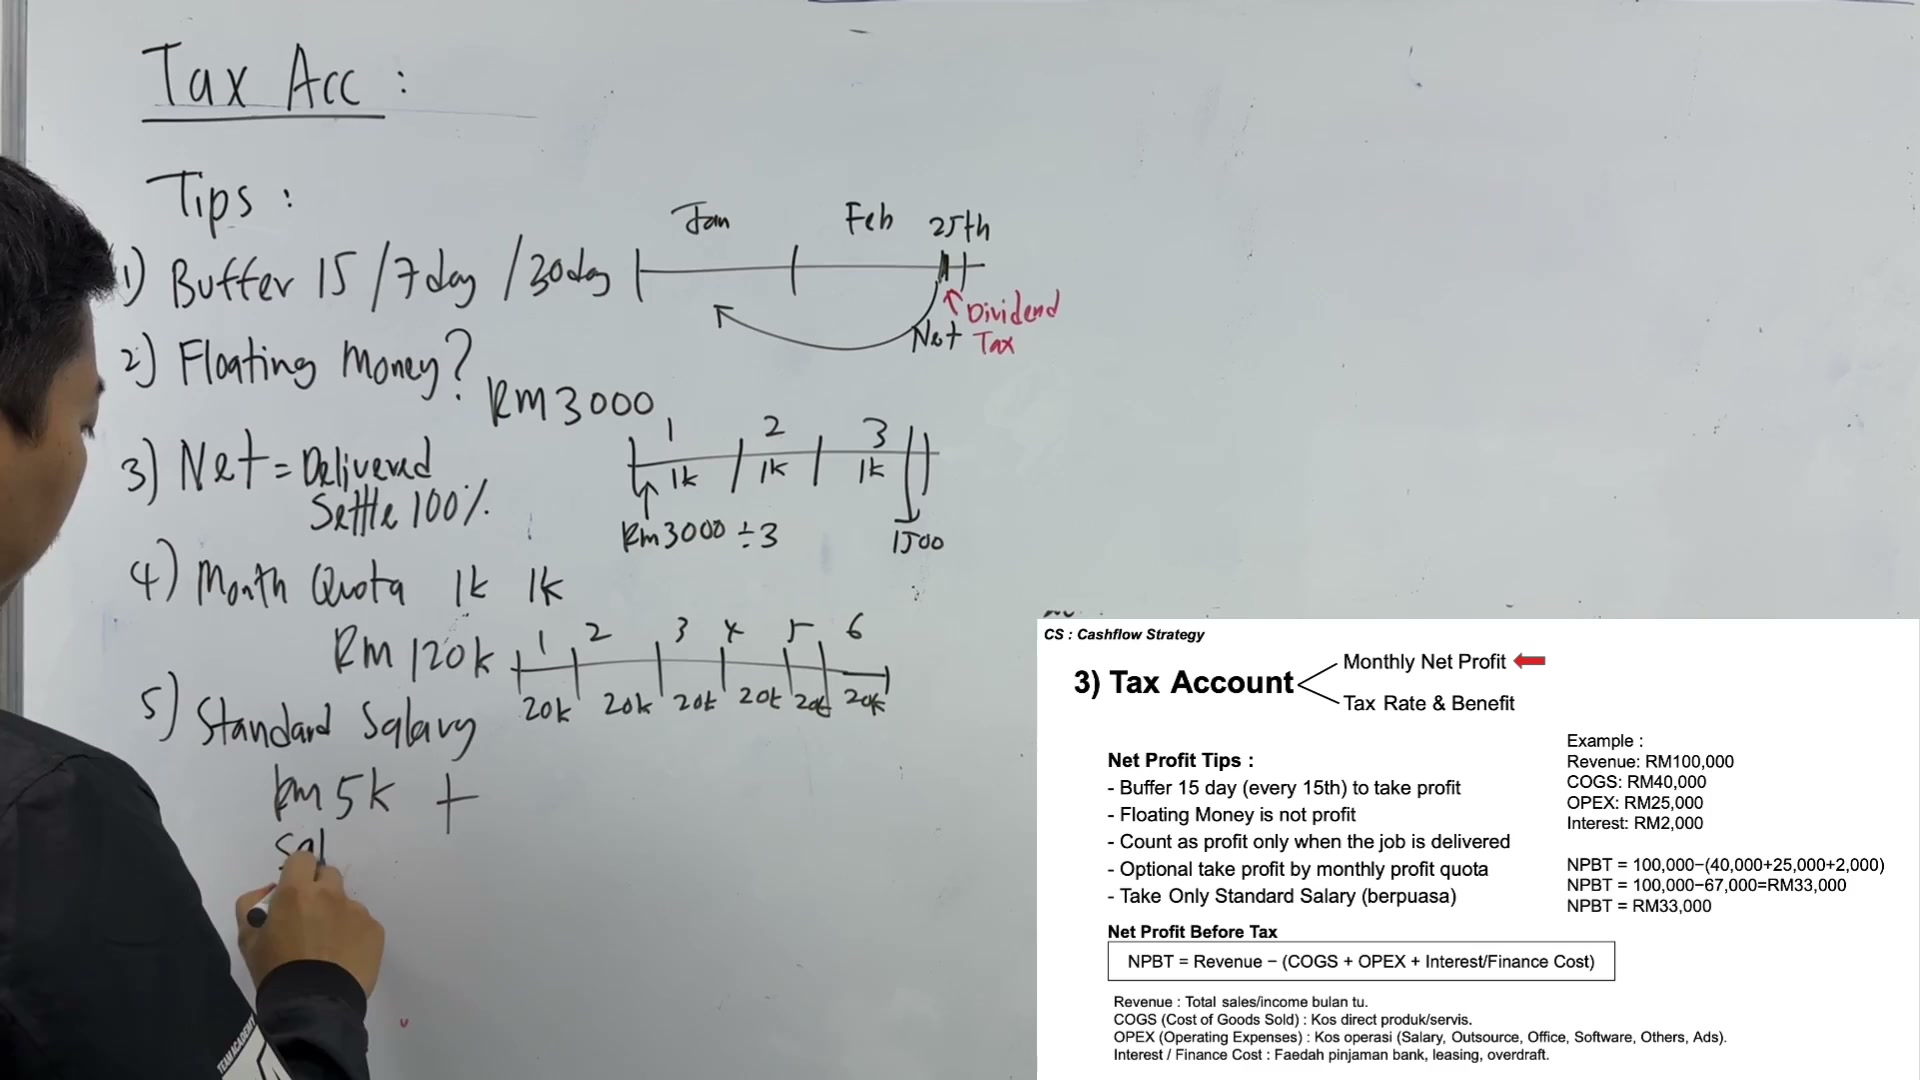
Tapi satu lagi benda yang kita akan ambil
Salary plus
00:04:45–00:05:03
Dividend
Dividend ni apa?
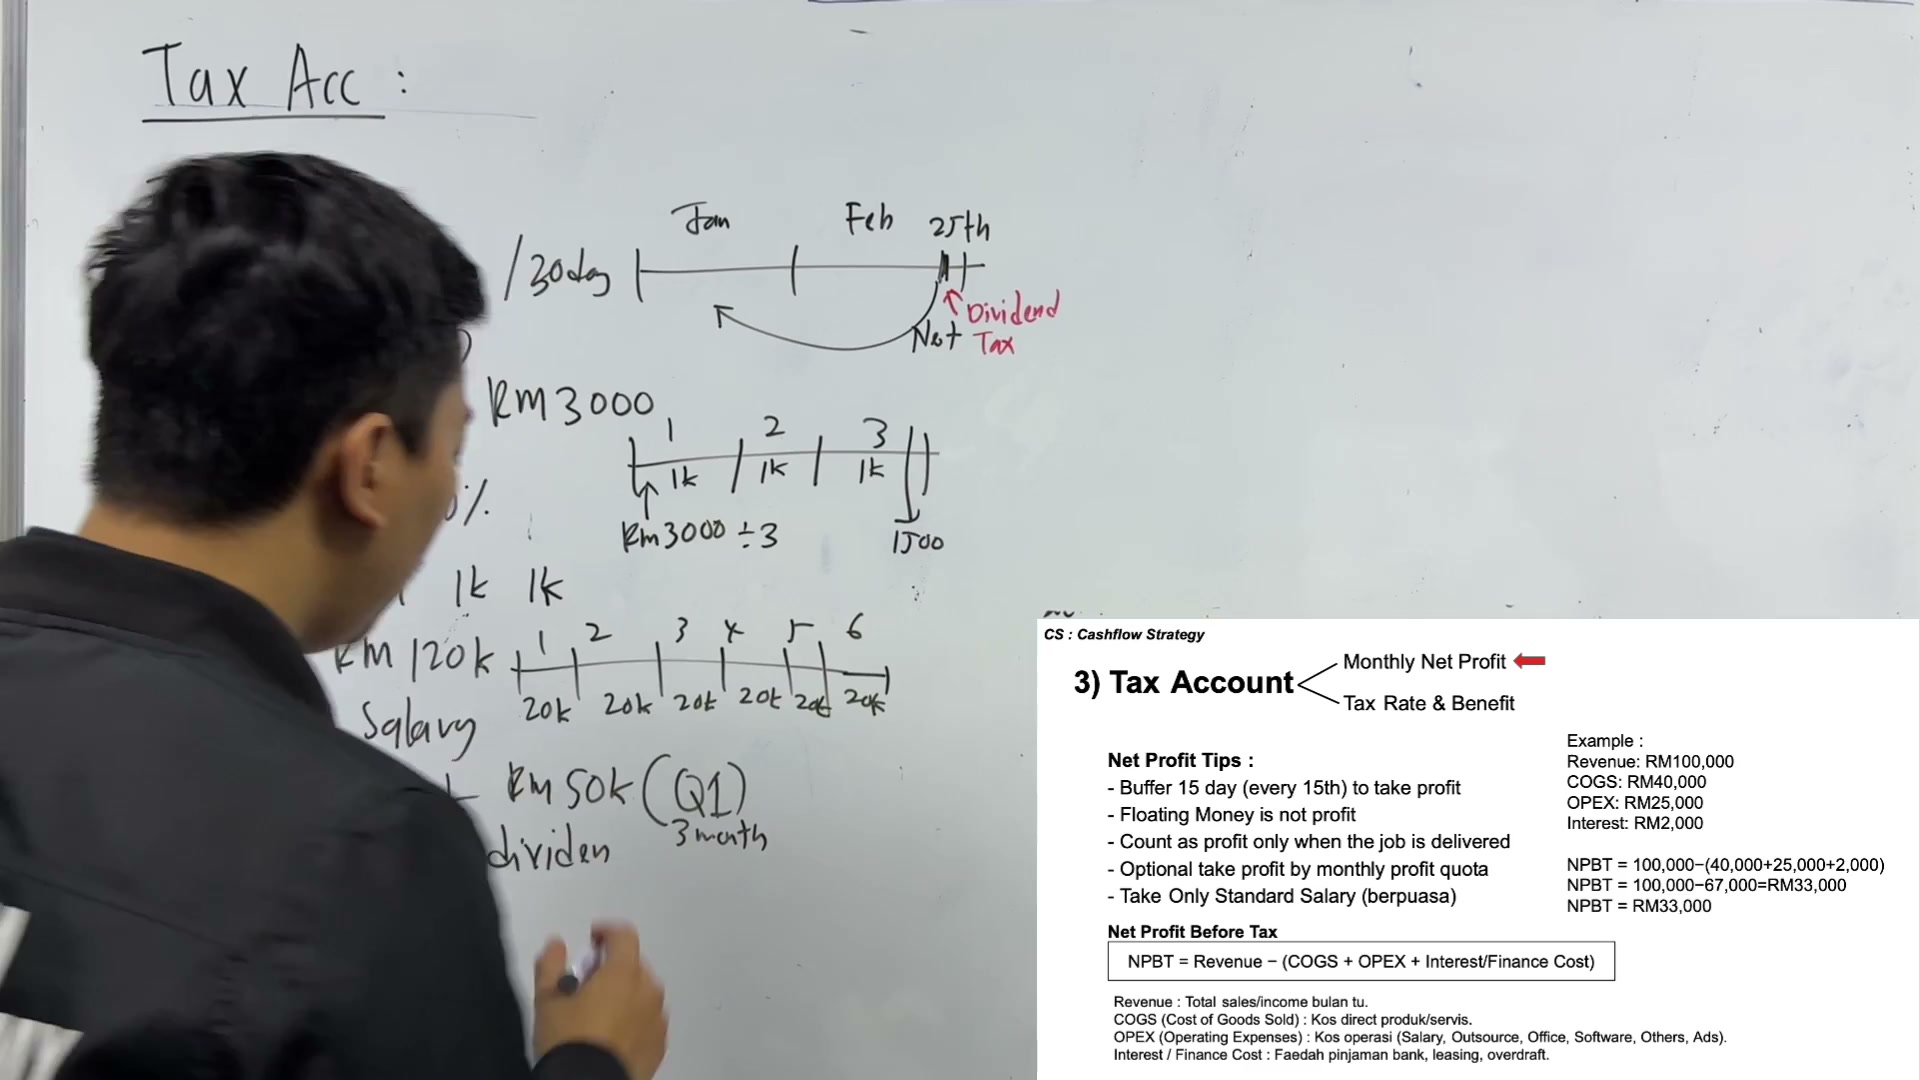
Tiba-tiba dapat RM50K
Tapi rupanya RM50K ni
Untuk kuarta 1
Jadi ini sebenarnya adalah kerja 3 bulan
Jadi kalau awak bahagi 3
RM50,000 bahagi 3
00:05:03–00:05:06
Dividend
So 5k
00:05:06–00:05:09

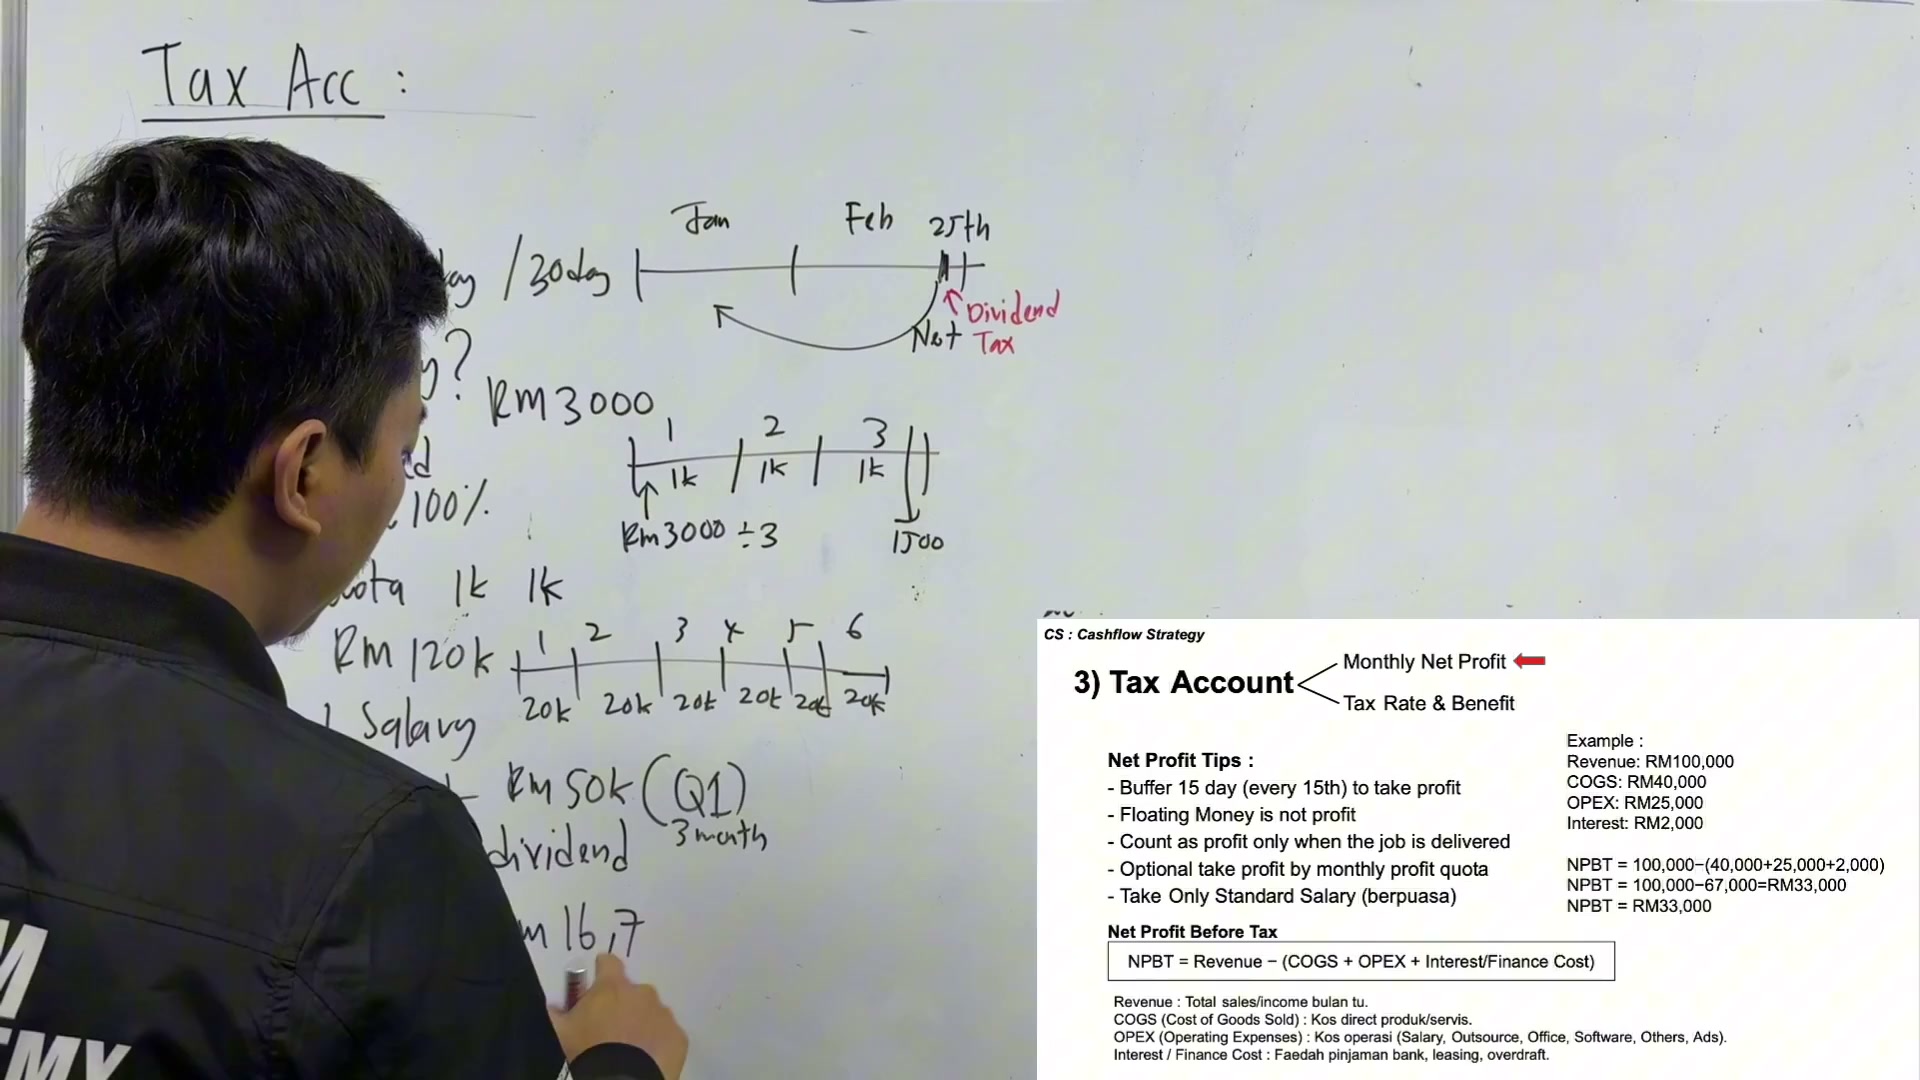
Campur dengan dividen
00:05:09–00:05:12

670
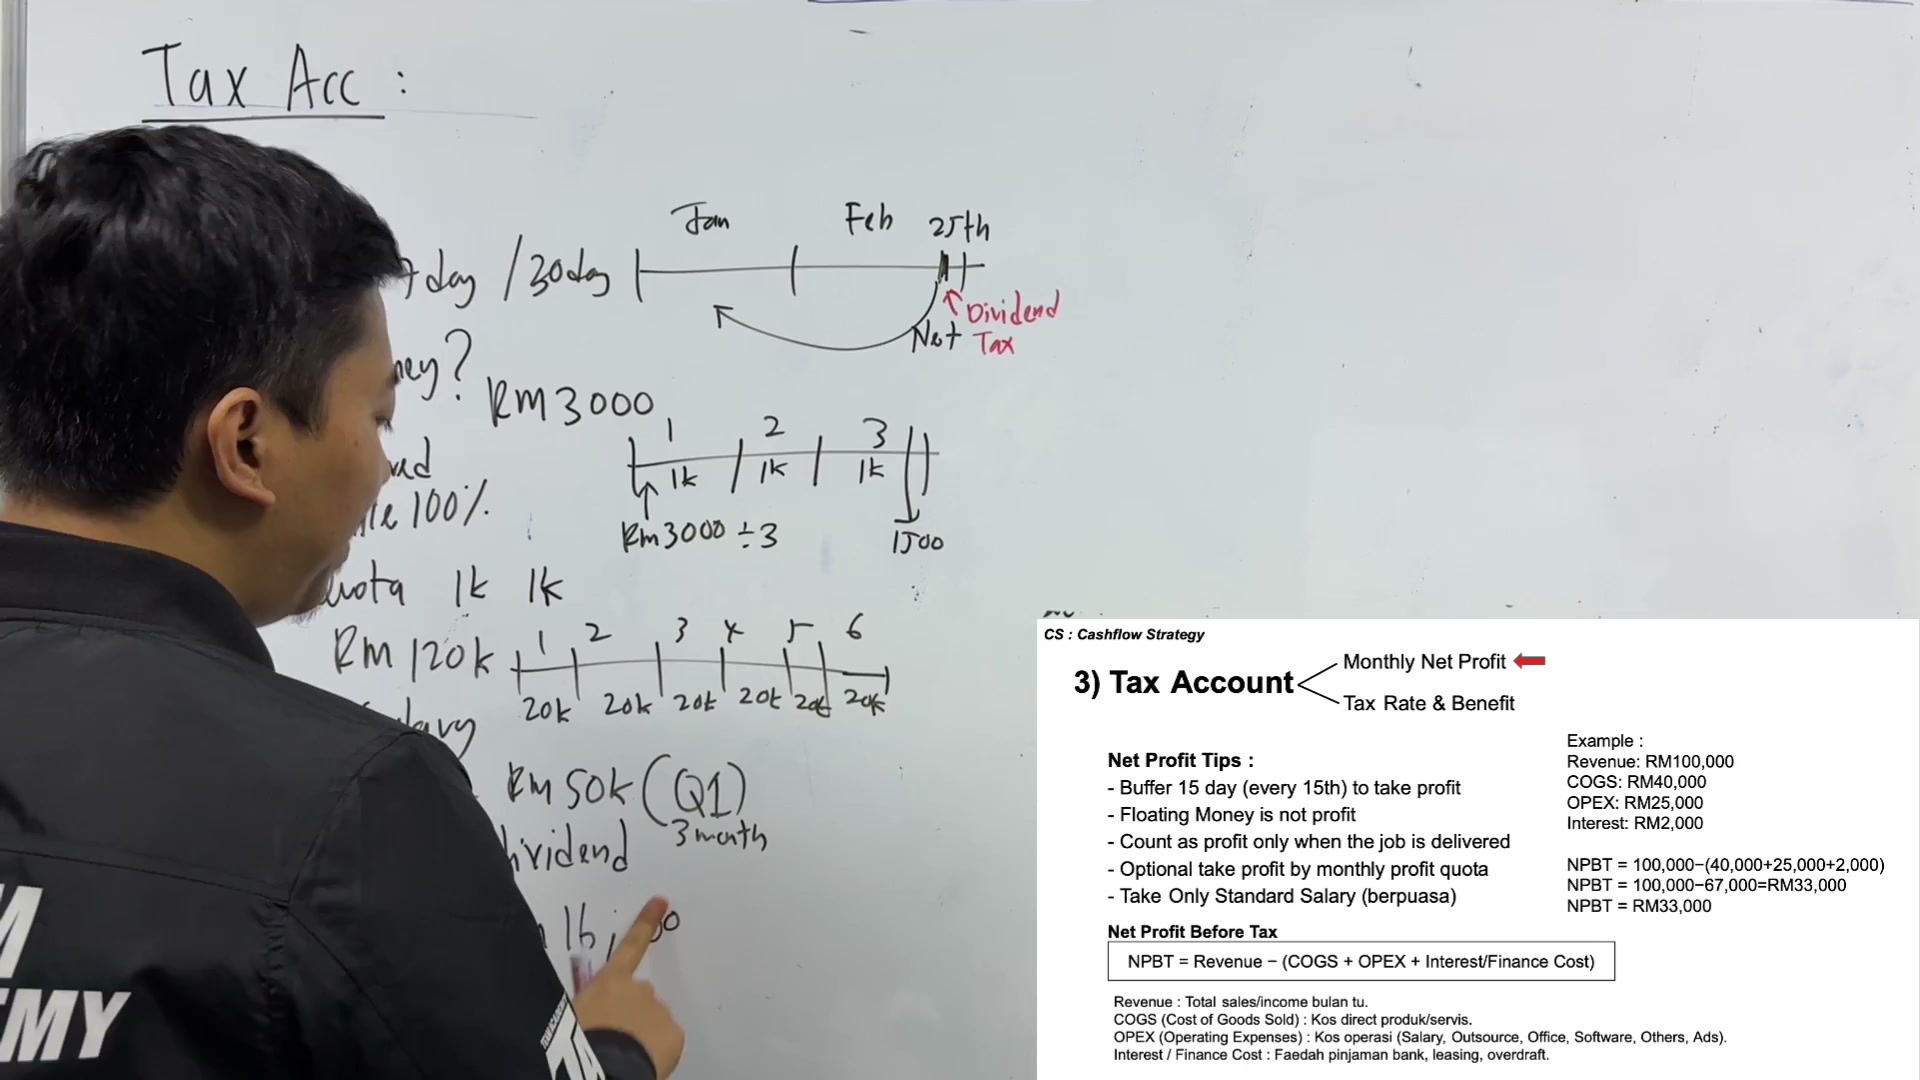
16,700
00:05:12–00:05:15
16,700
00:05:15–00:05:18

Bagi kenap lah
00:05:18–00:05:21
Bagi kenap lah
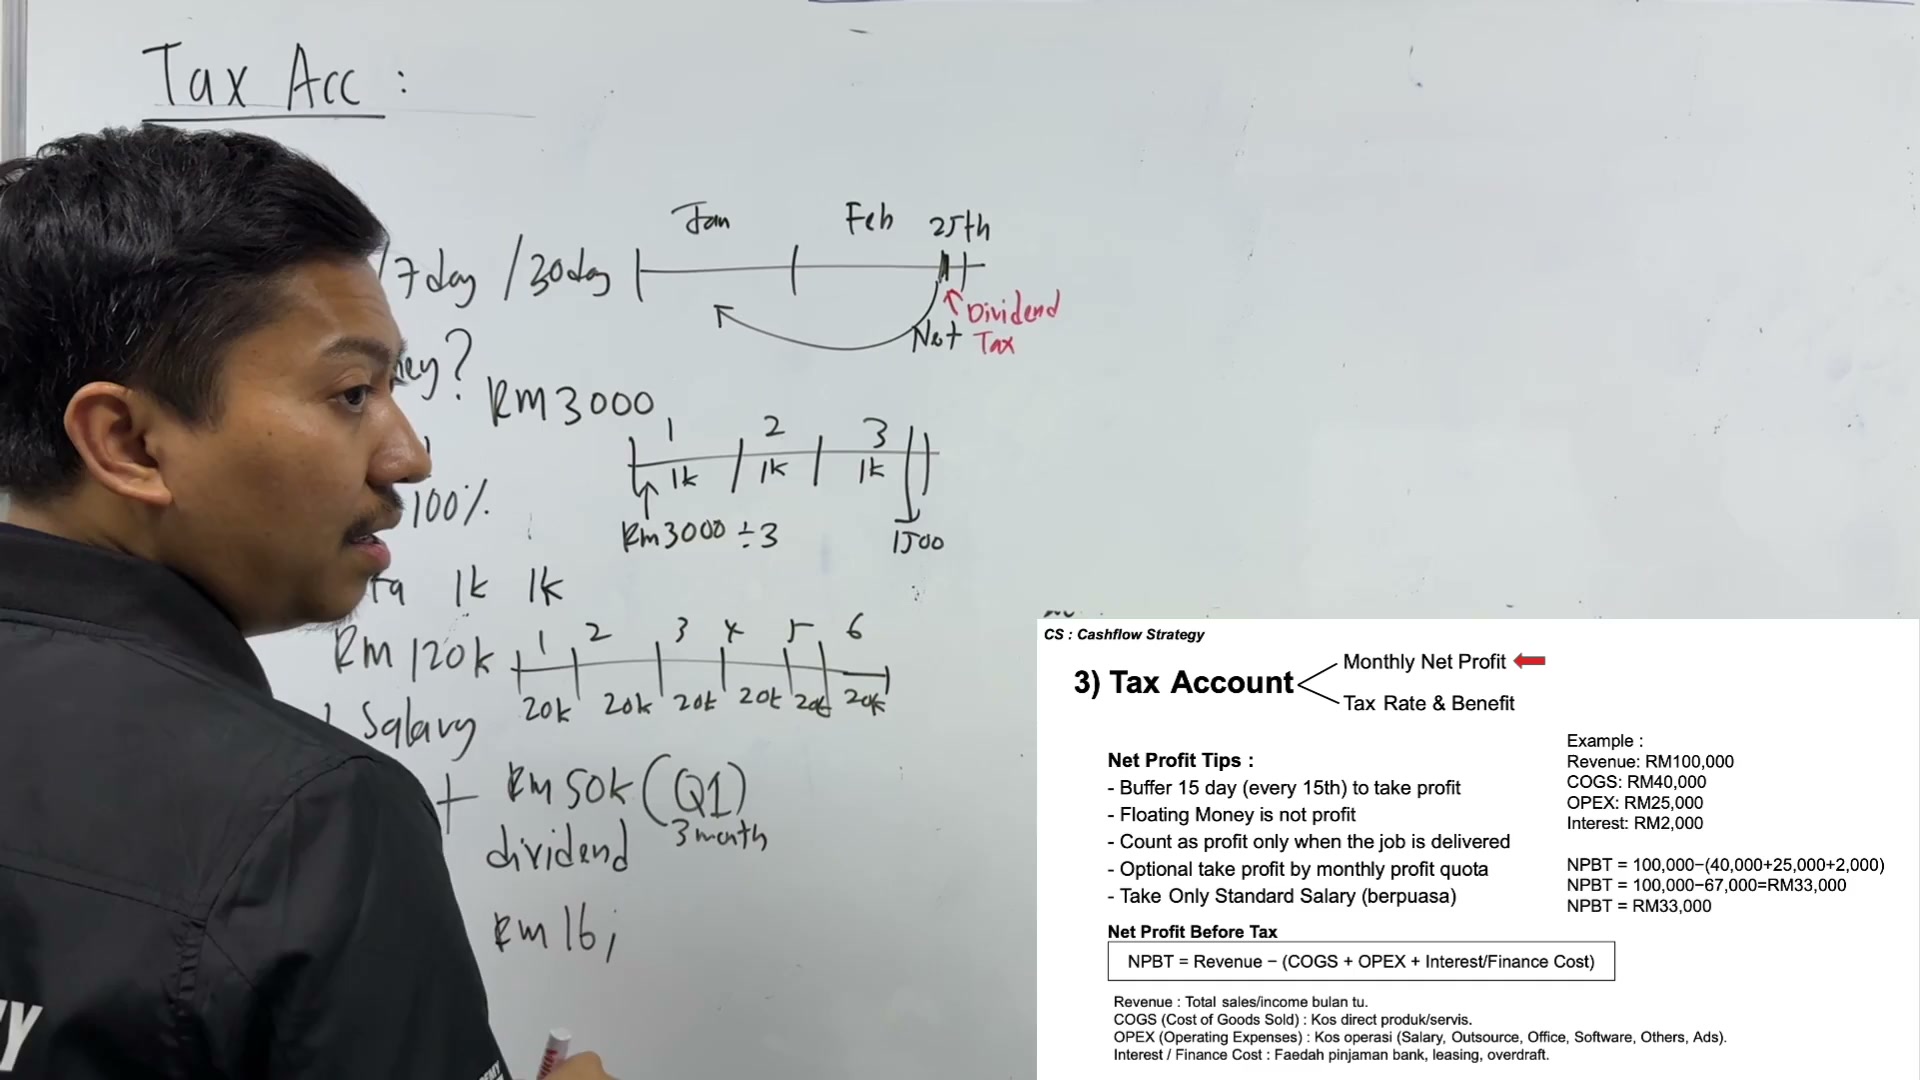
16,000
00:05:21–00:05:24
Yelah bagilah kenap
00:05:24–00:05:27
Yelah bagilah kenap
00:05:27–00:05:30
16,000
00:05:30–00:05:33

16,000
700
Kenap lah senang sikit
00:05:33–00:05:36

Kenap lah senang sikit
Macam mana?
16,000
00:05:36–00:05:39
Kan senang
Tak payah lah kenap sini
Okay, RM6,700.
00:05:39–00:05:42

Okay, RM6,700.
So, RM5,000 campur ni dapatlah RM21,700.
00:05:42–00:05:45

So, RM5,000 campur ni dapatlah RM21,700.
00:05:45–00:05:48

So, RM5,000 campur ni dapatlah RM21,700.
Dah.
00:05:48–00:05:51
Itu contoh je tapi, kita kena berpuasa selama 3 bulan.
00:05:51–00:05:54
Itu contoh je tapi, kita kena berpuasa selama 3 bulan.
3 bulan guys, kena puasa.
00:05:54–00:06:12

3 bulan guys, kena puasa.
Itulah maksud saya, berpuasa.
Sebab kita tak nak rompak duit syarikat cepat sangat.
Dan, bila awak dah faham benda ni,
konsep nak ambil profit ni sebenar-benarnya adalah yang ni.
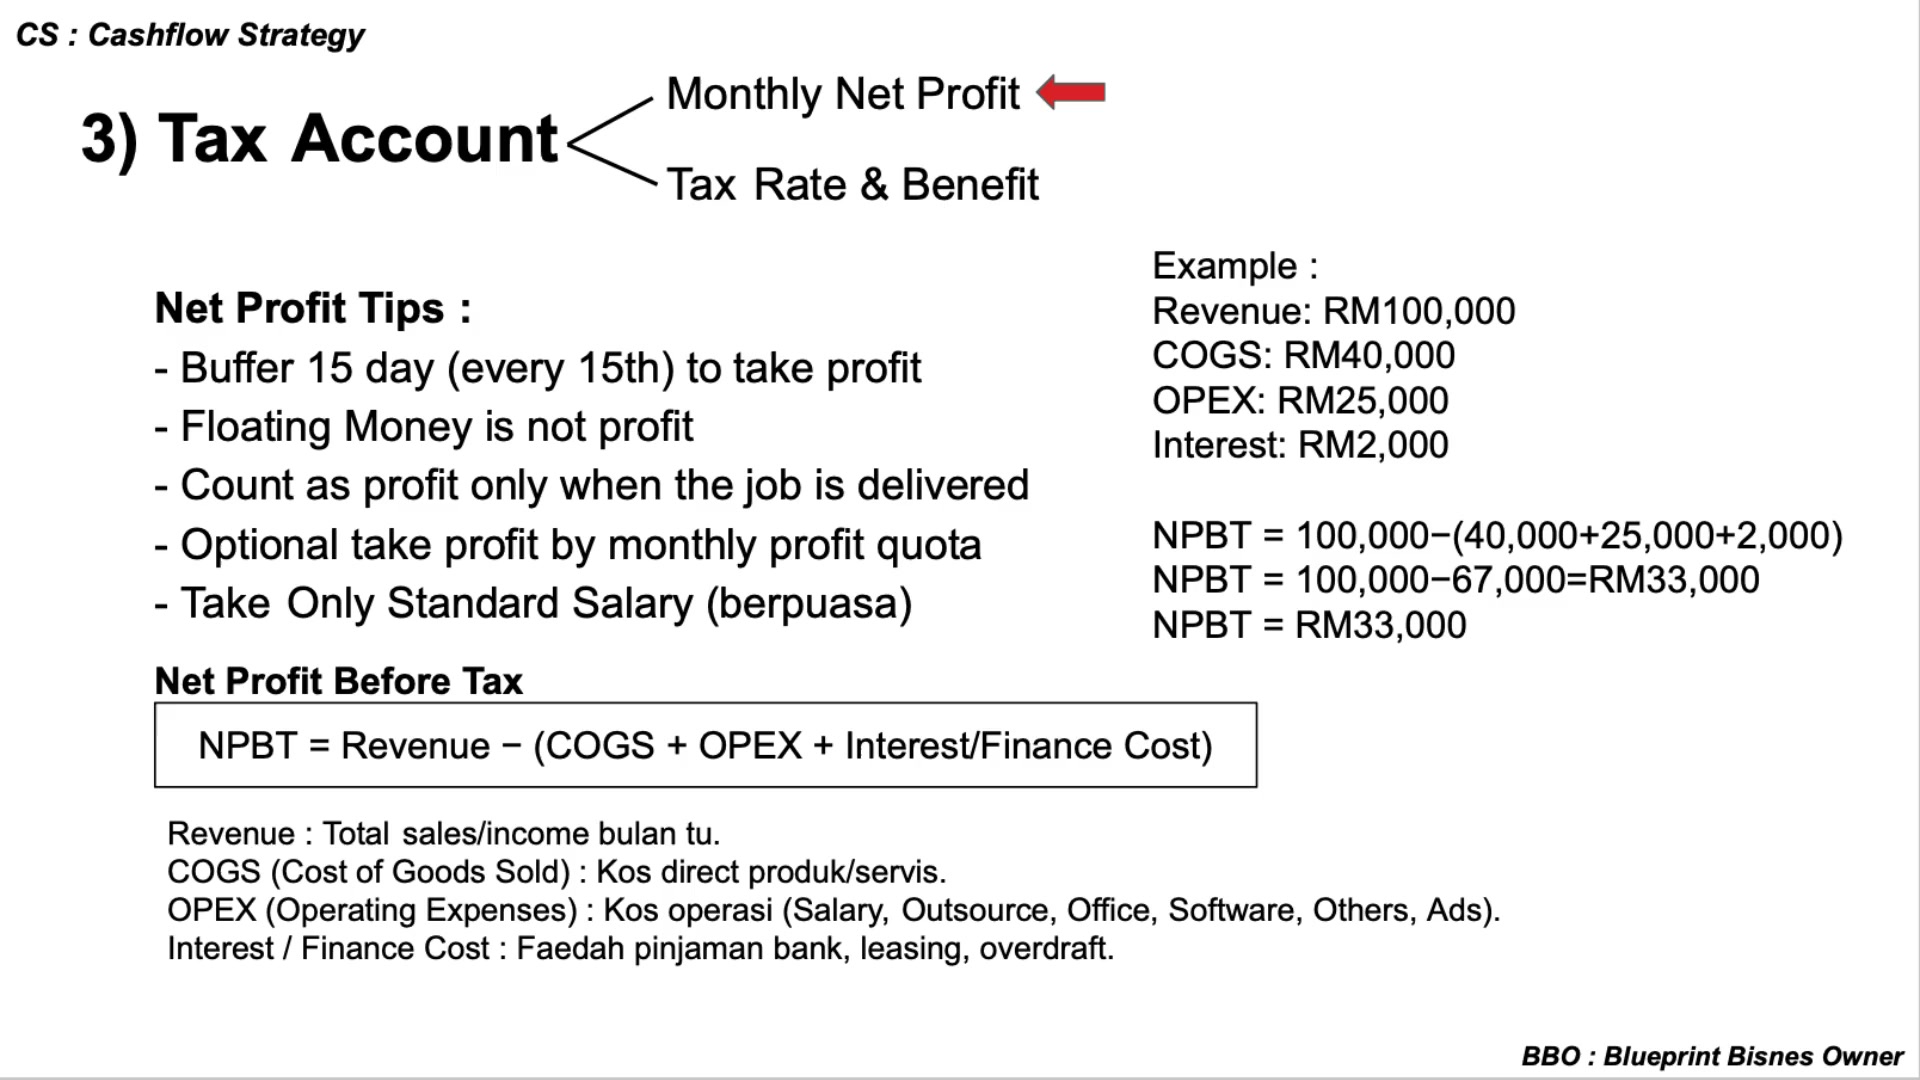
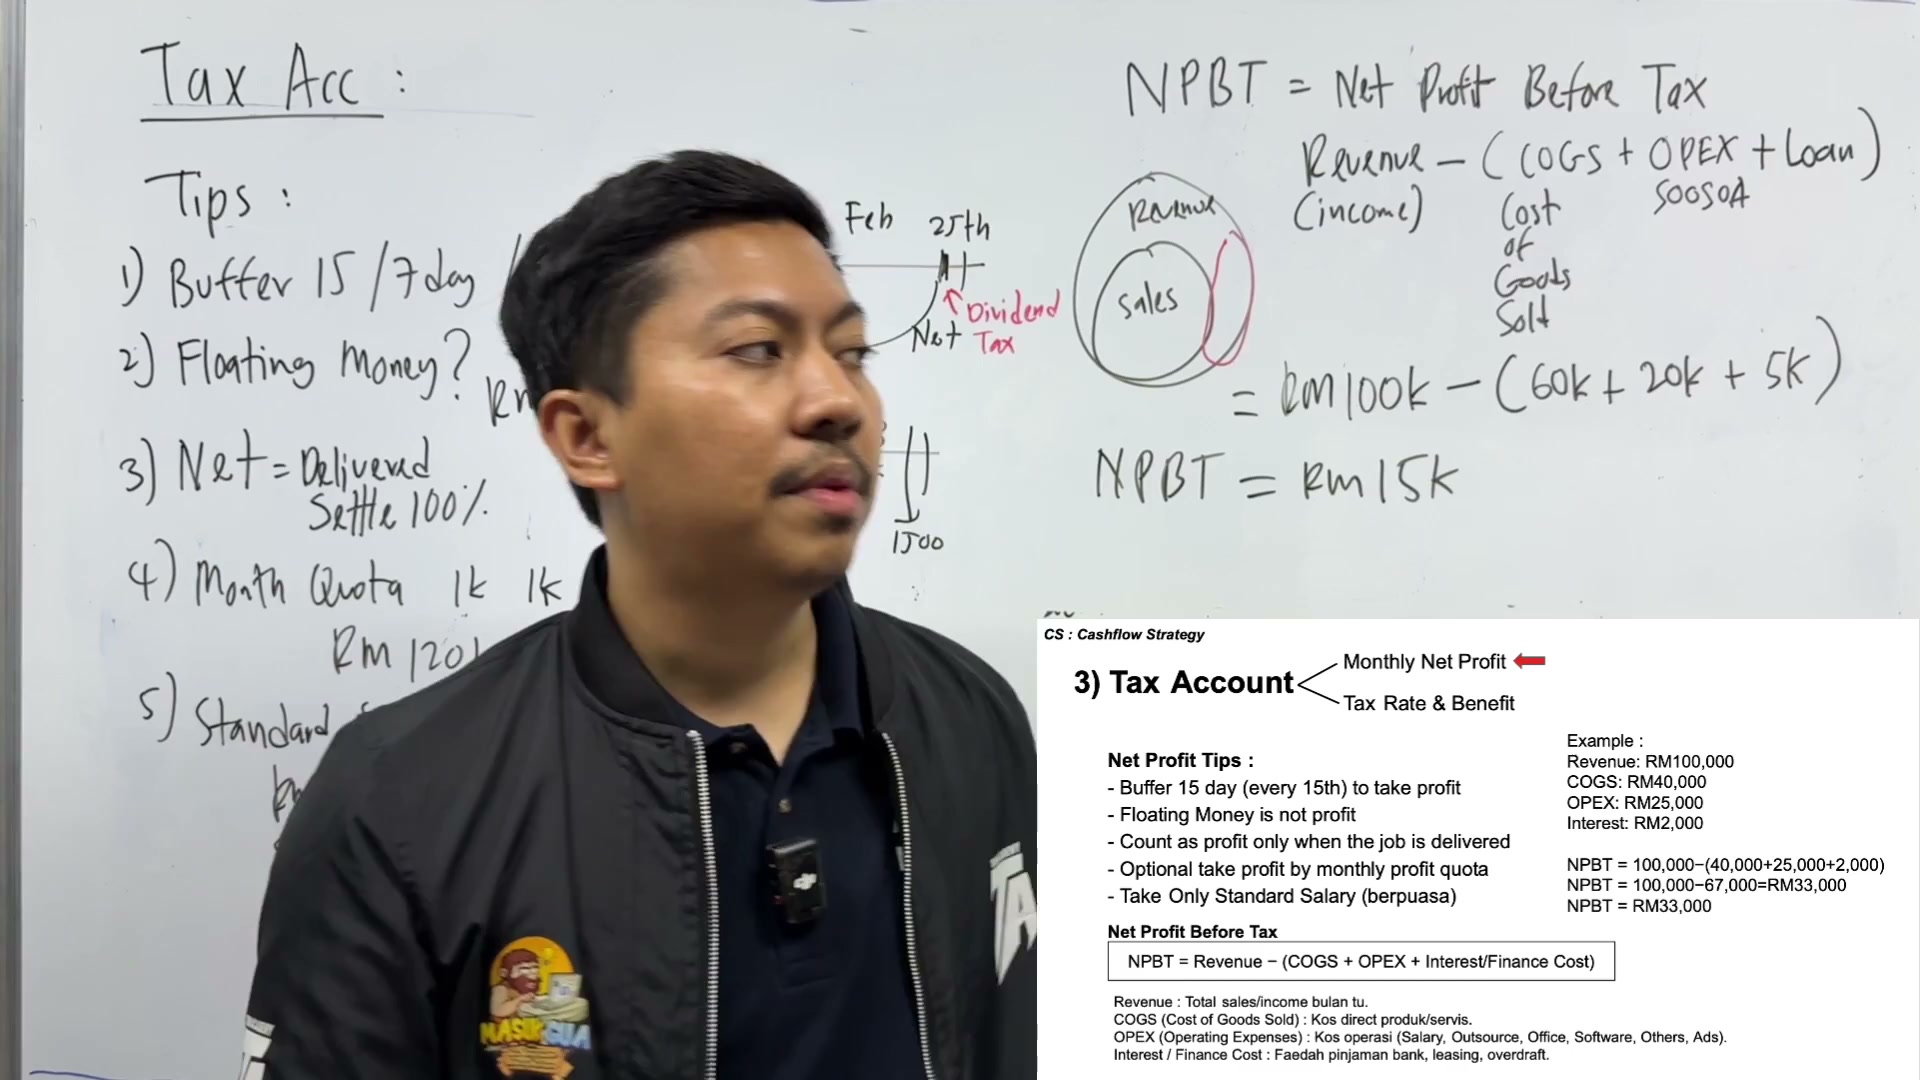
Nampak tak? Ada satu formula saya lukis tu.
Boleh screenshot dia laju.
00:06:12–00:06:15

Boleh screenshot dia laju.
Cik, tiba.
00:06:15–00:06:18
NBPT.
Apa benda tu?
00:06:18–00:06:21

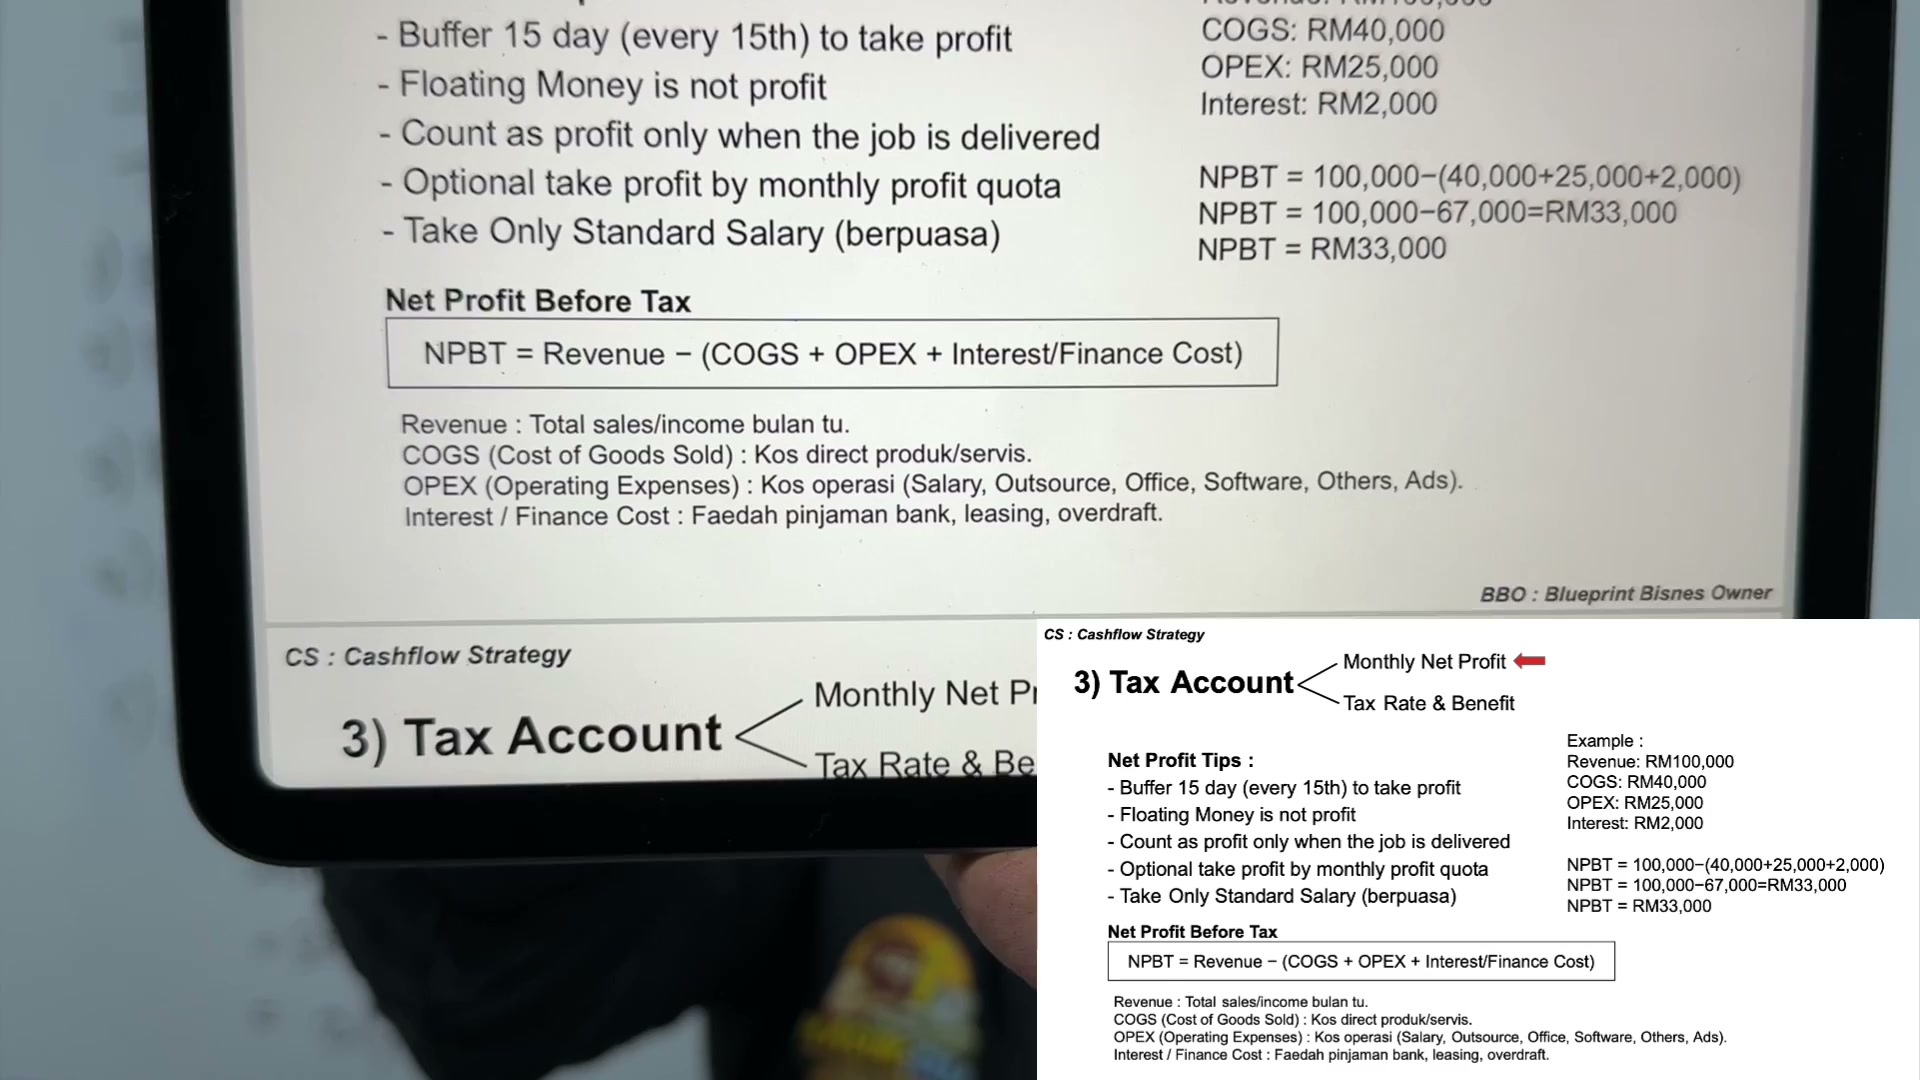
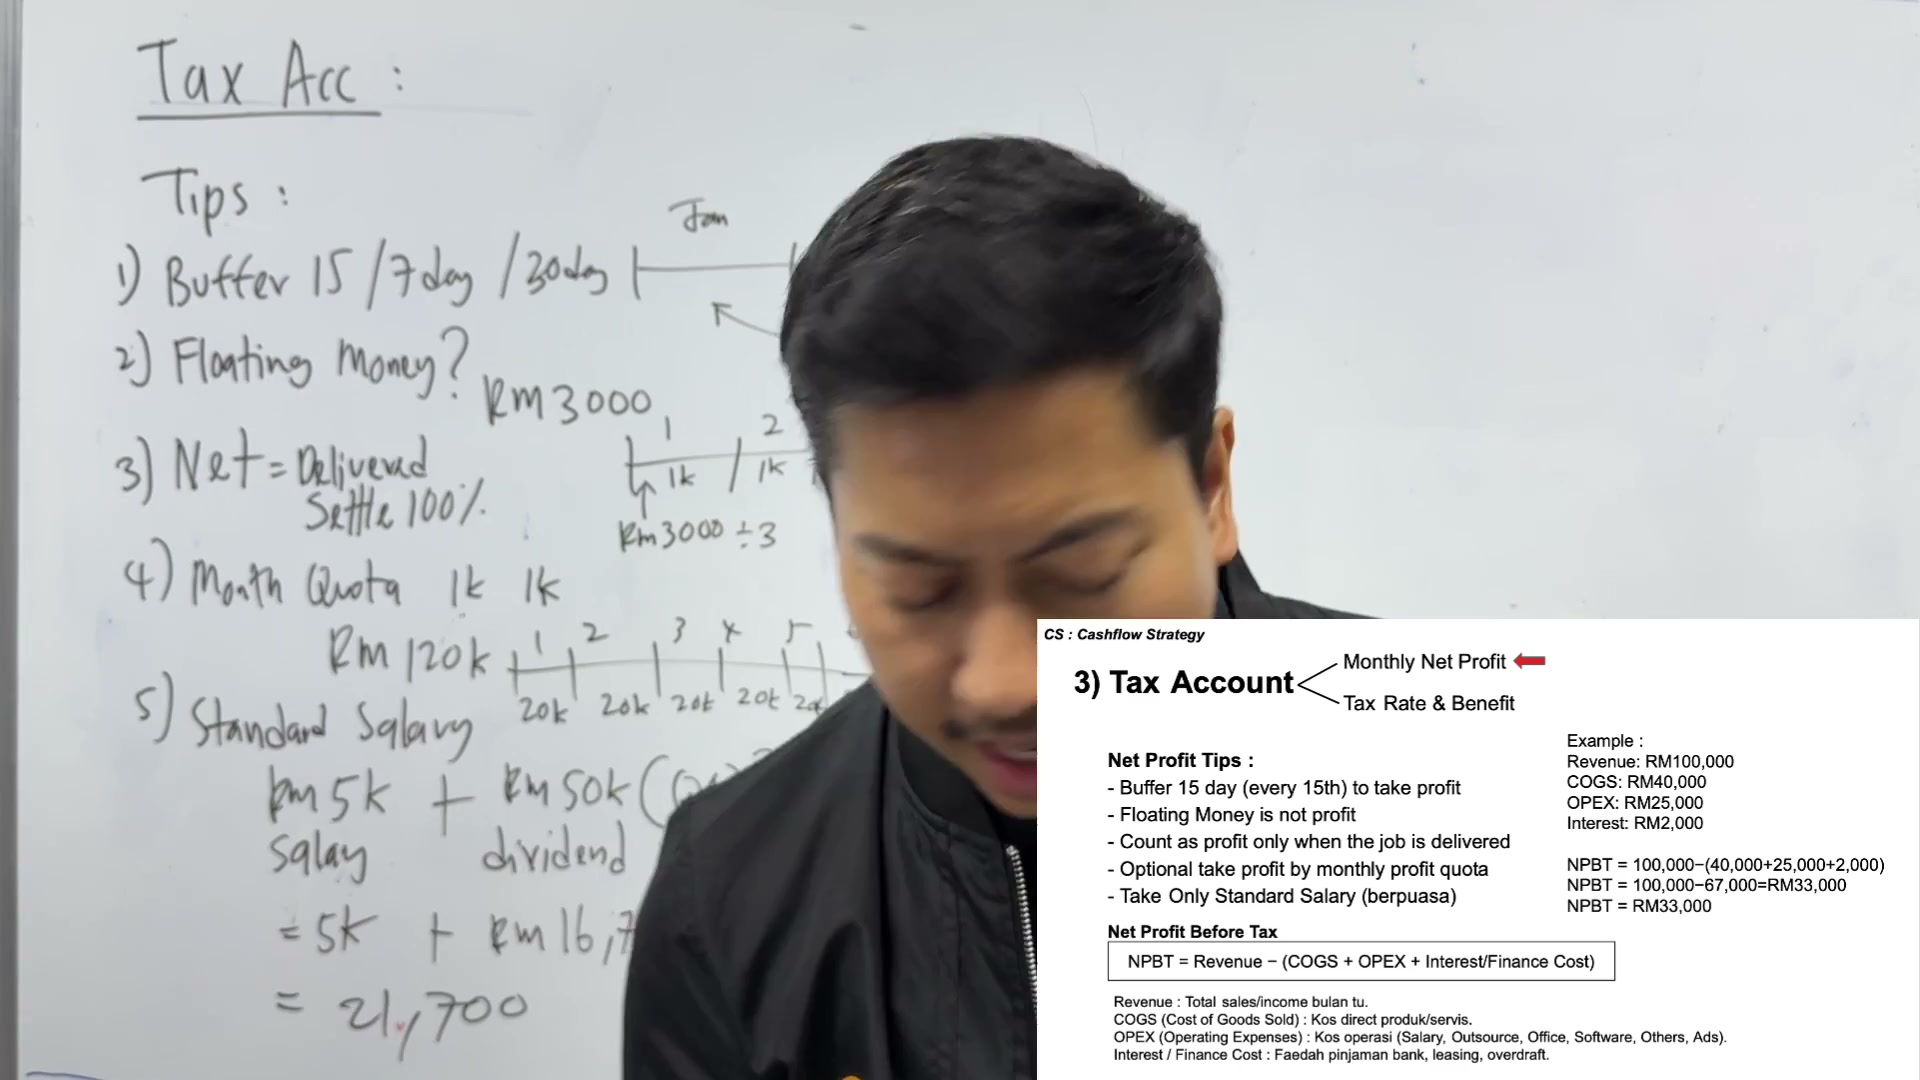
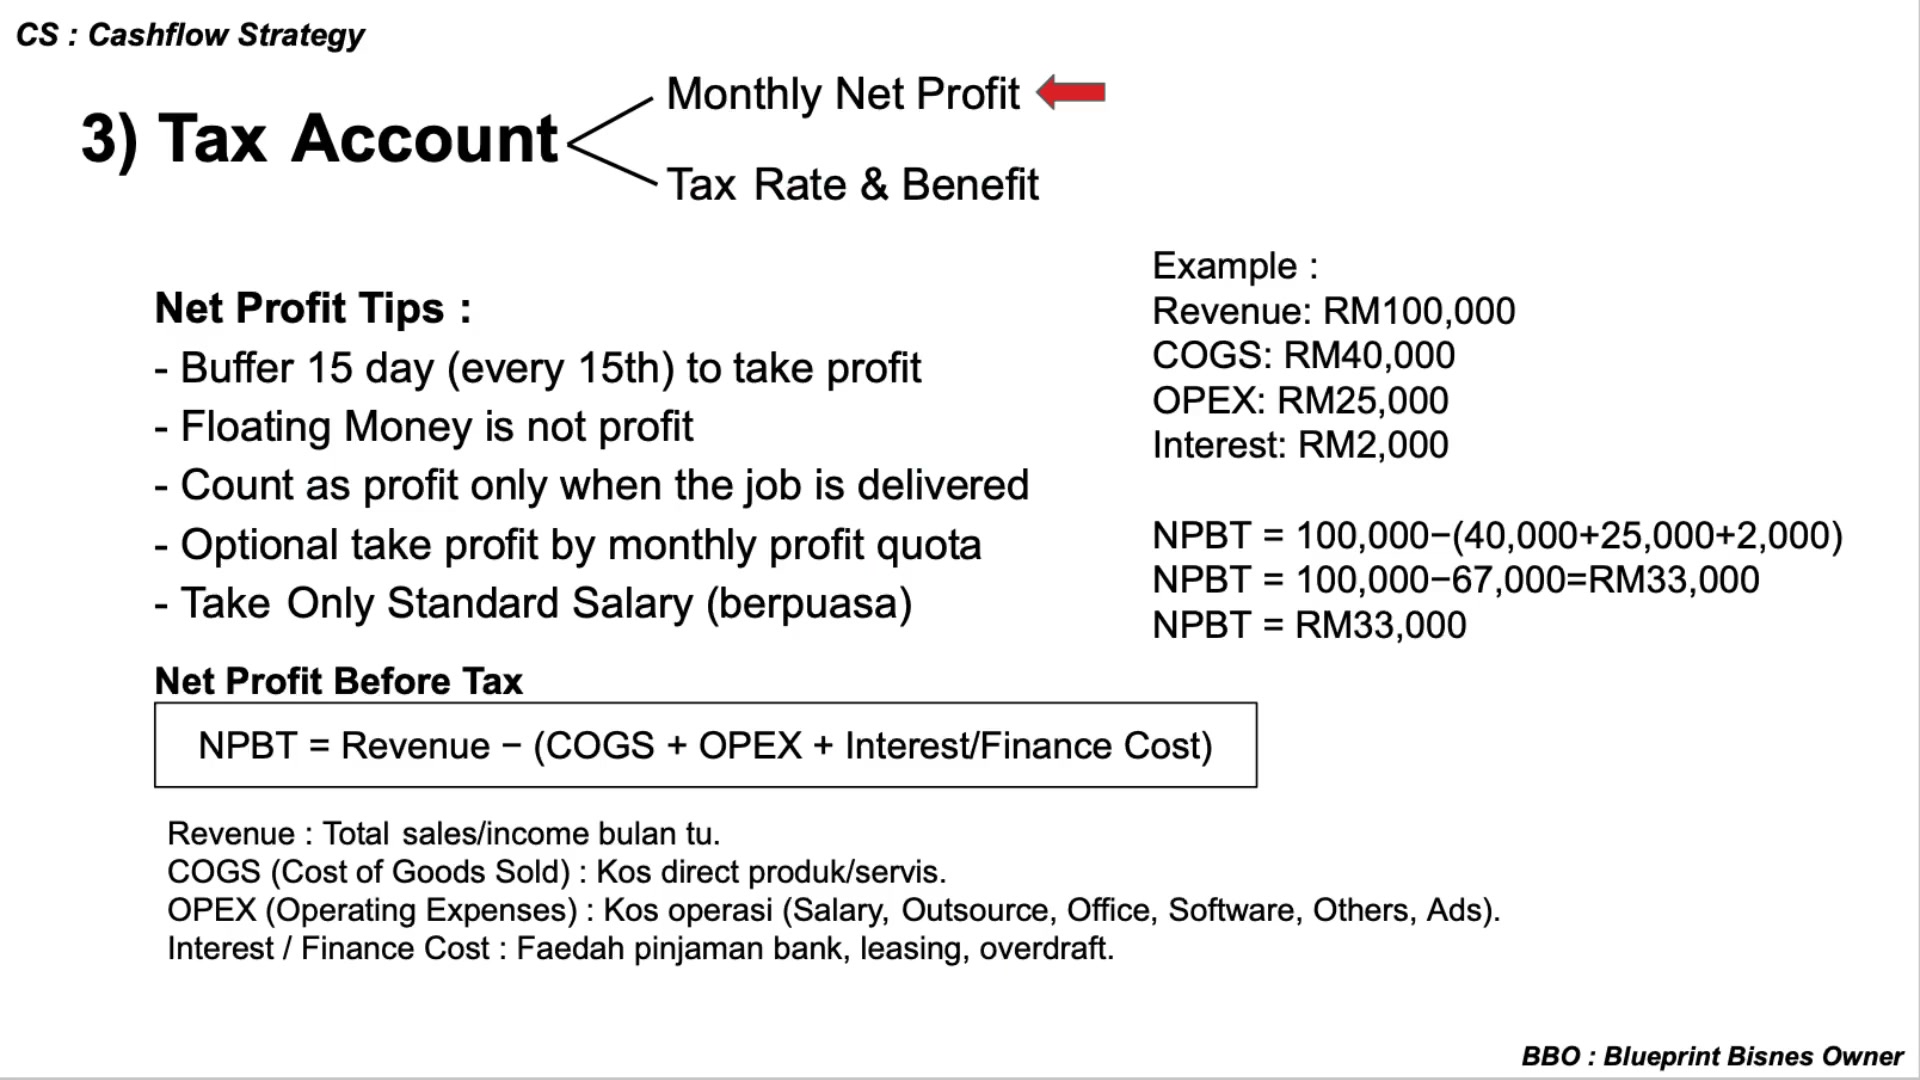
NBPT adalah net profit before tax.
00:06:21–00:06:24
NBPT adalah net profit before tax.
00:06:24–00:06:27
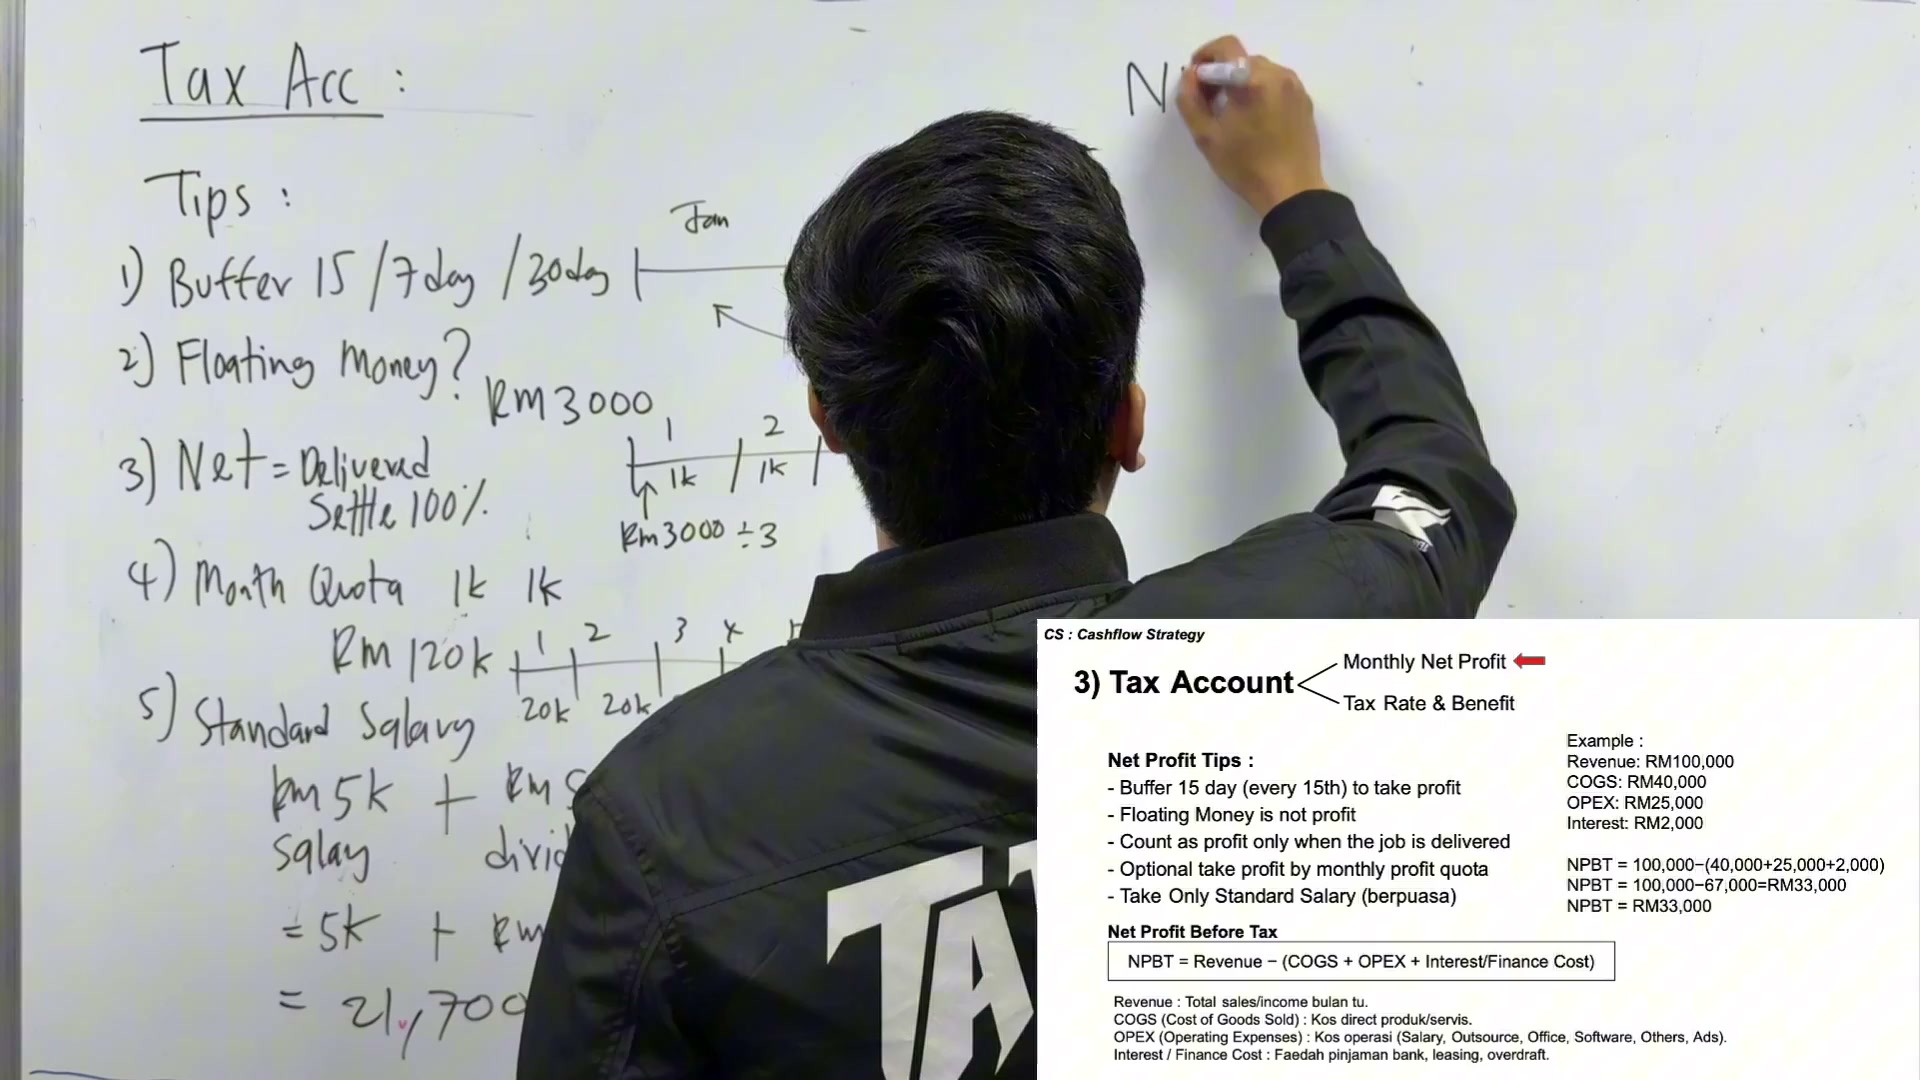
Dia panggil PBT.
00:06:27–00:06:30

Ada yang panggil PBT, ada yang panggil NPBT.
00:06:30–00:06:33

Katalah, kita panggil NPBT.
00:06:33–00:06:36
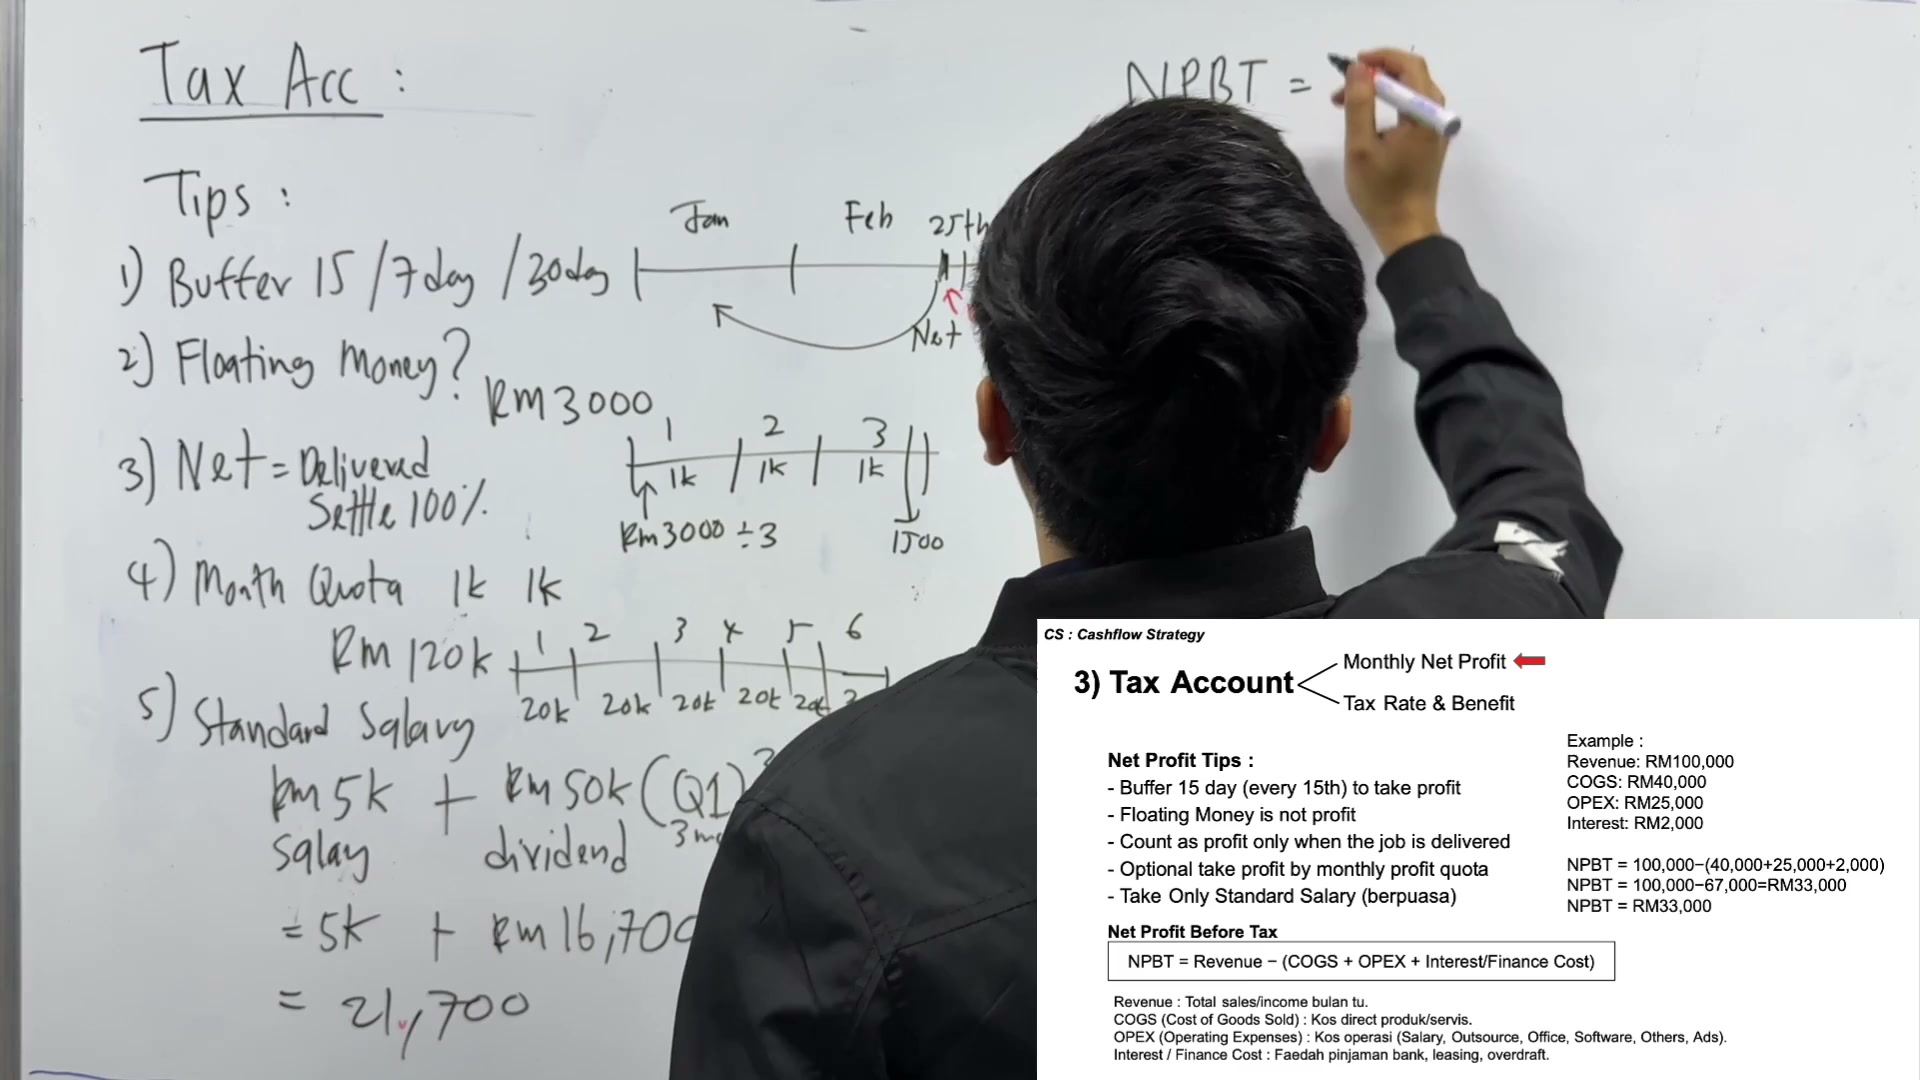
Katalah, kita panggil NPBT.
Net. Net maksudnya dah settle.
Profit before tax.
00:06:36–00:06:39

Profit before tax.
00:06:39–00:06:42

Profit before tax.
00:06:42–00:06:45

Net profit before tax
00:06:45–00:06:48
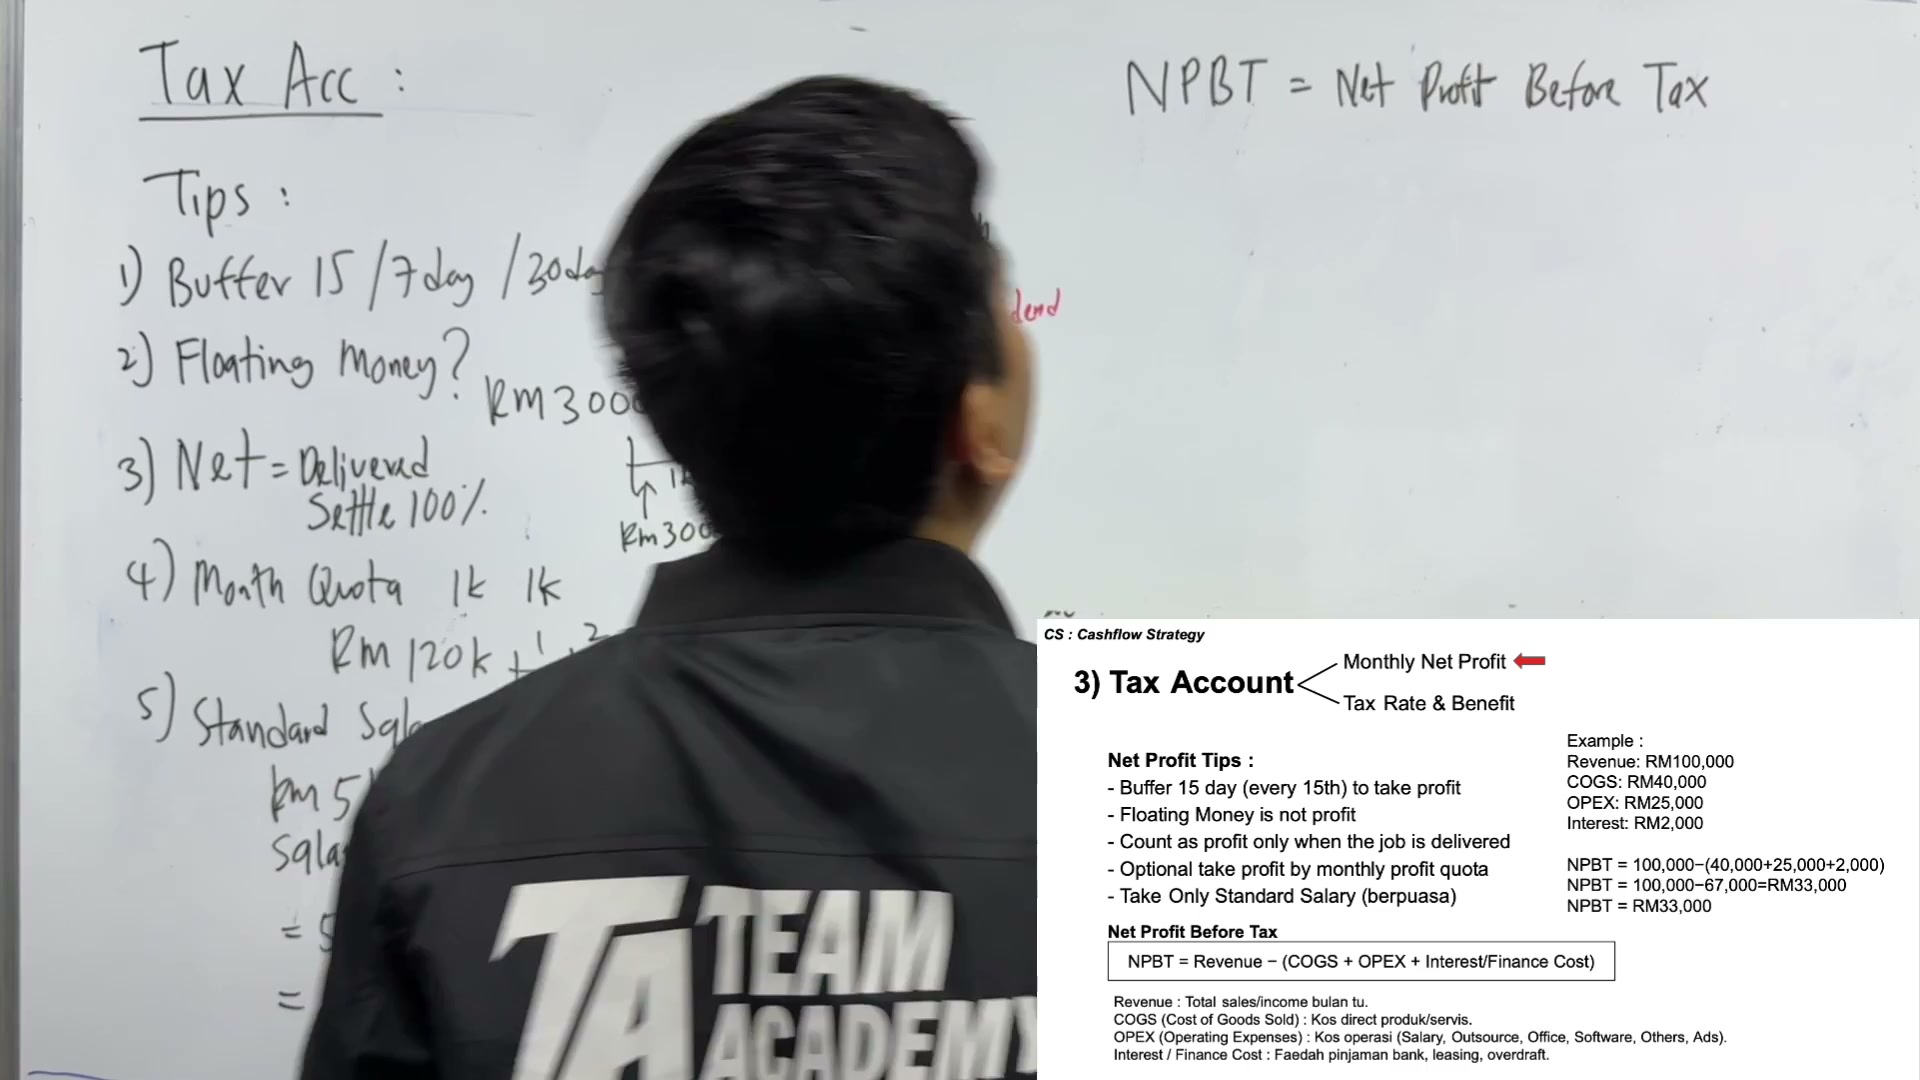
Net profit before tax
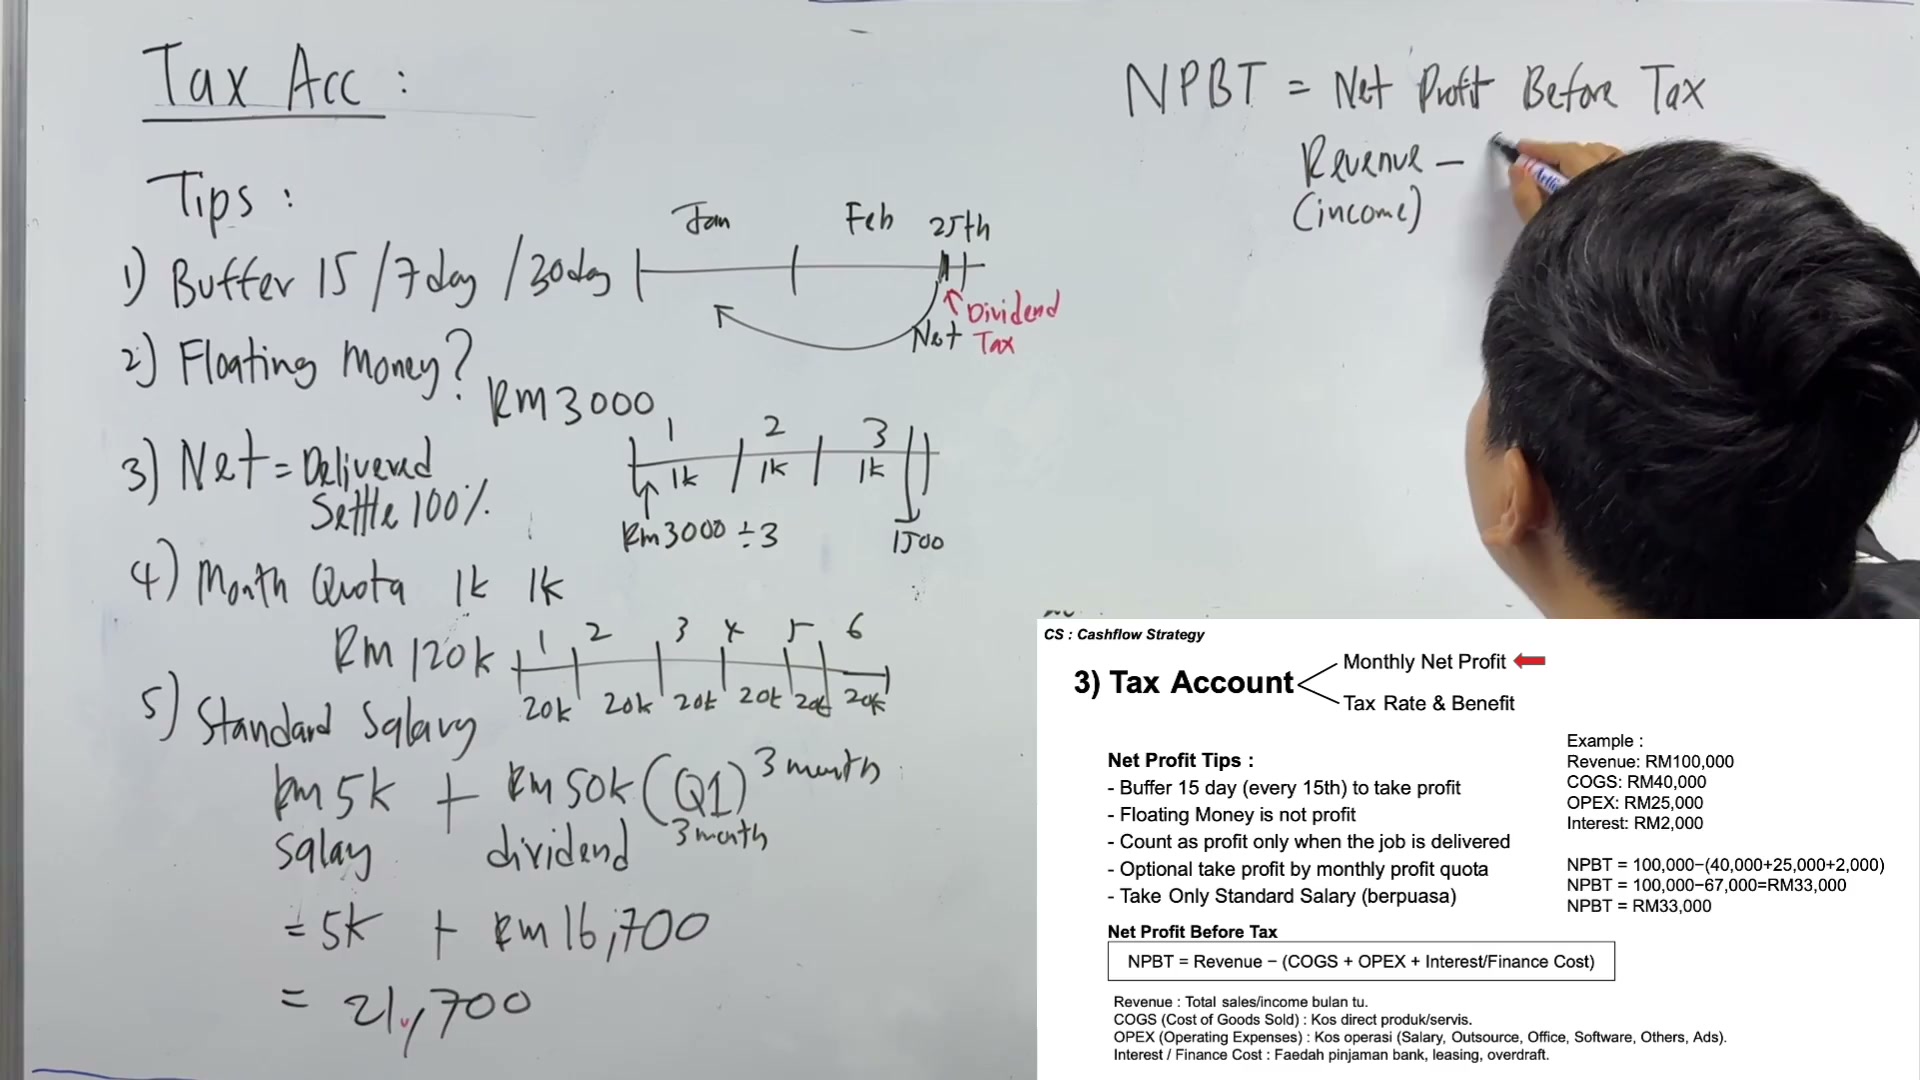
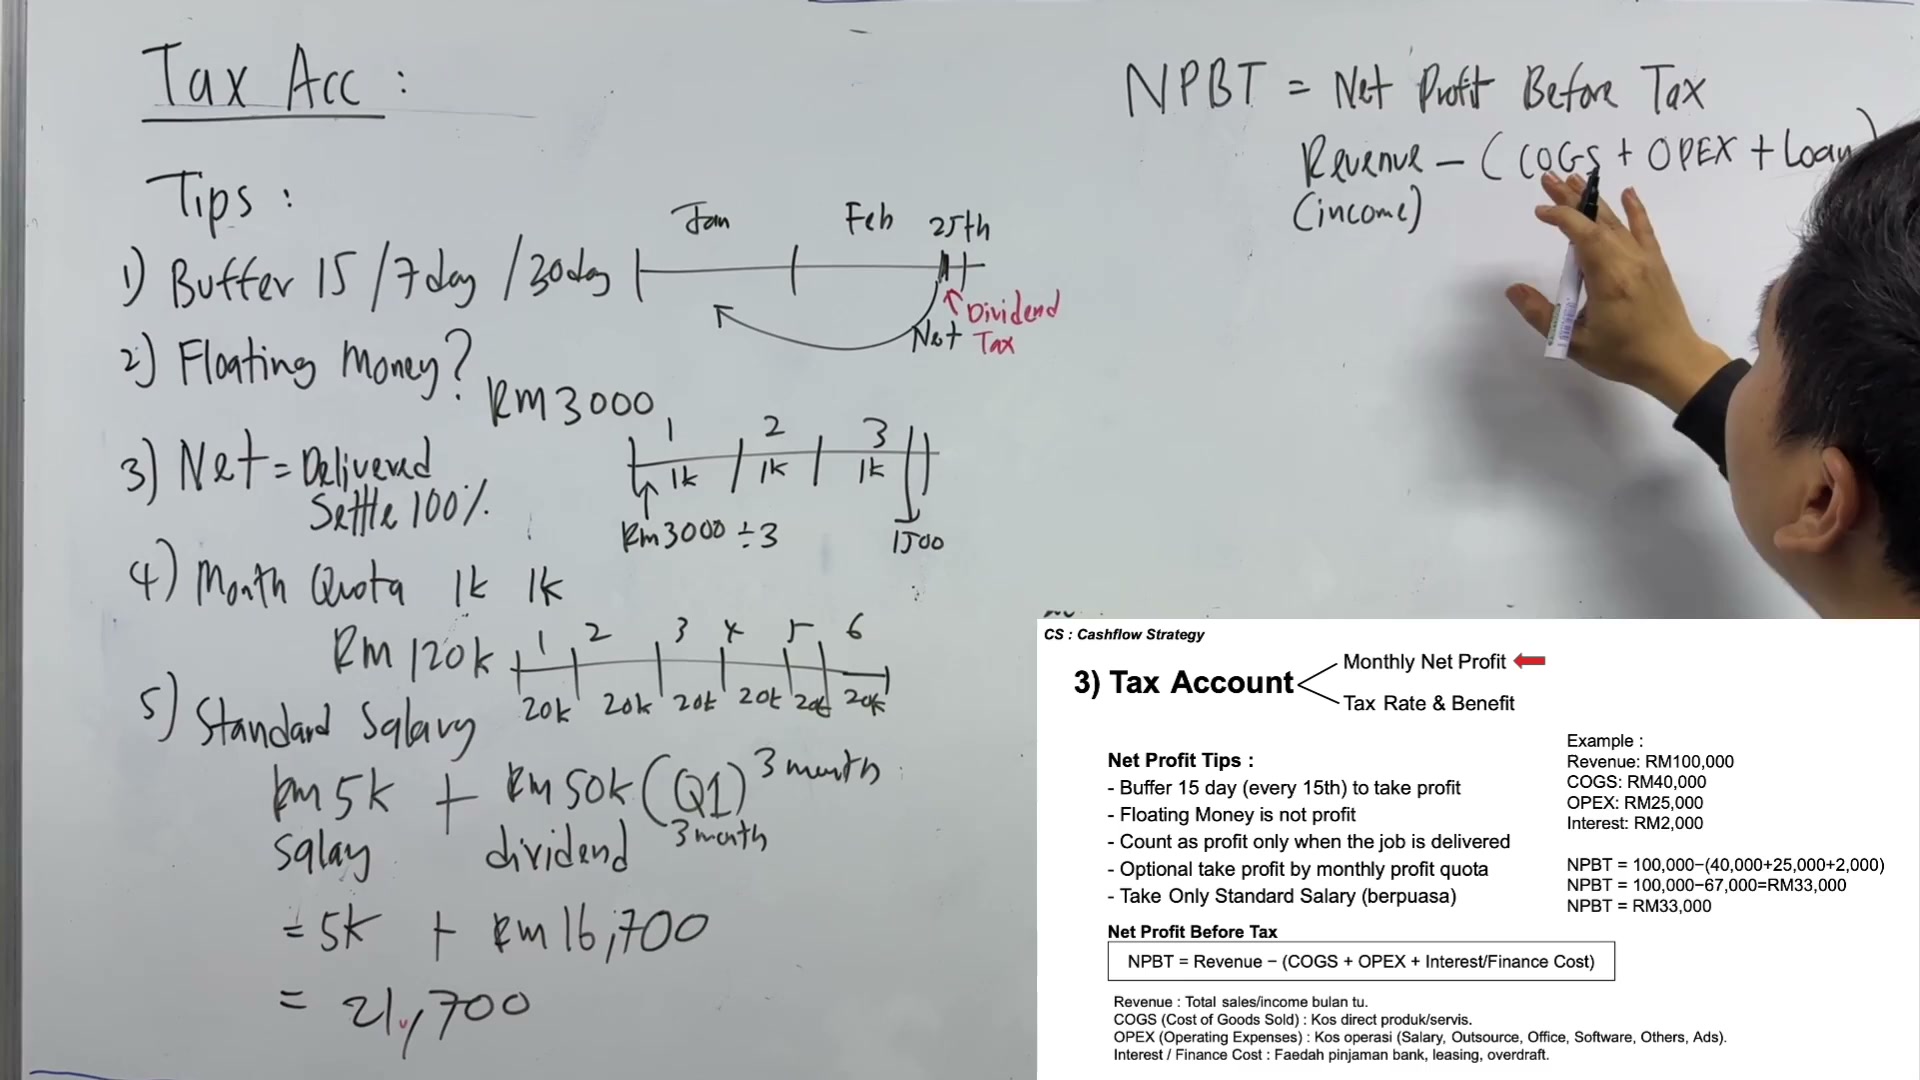
So nak kira net profit before tax ni
00:06:48–00:06:51

So nak kira net profit before tax ni
Jawapan dia adalah
Revenue
00:06:51–00:06:54

Revenue ni apa?
Revenue ni adalah sale
00:06:54–00:06:57
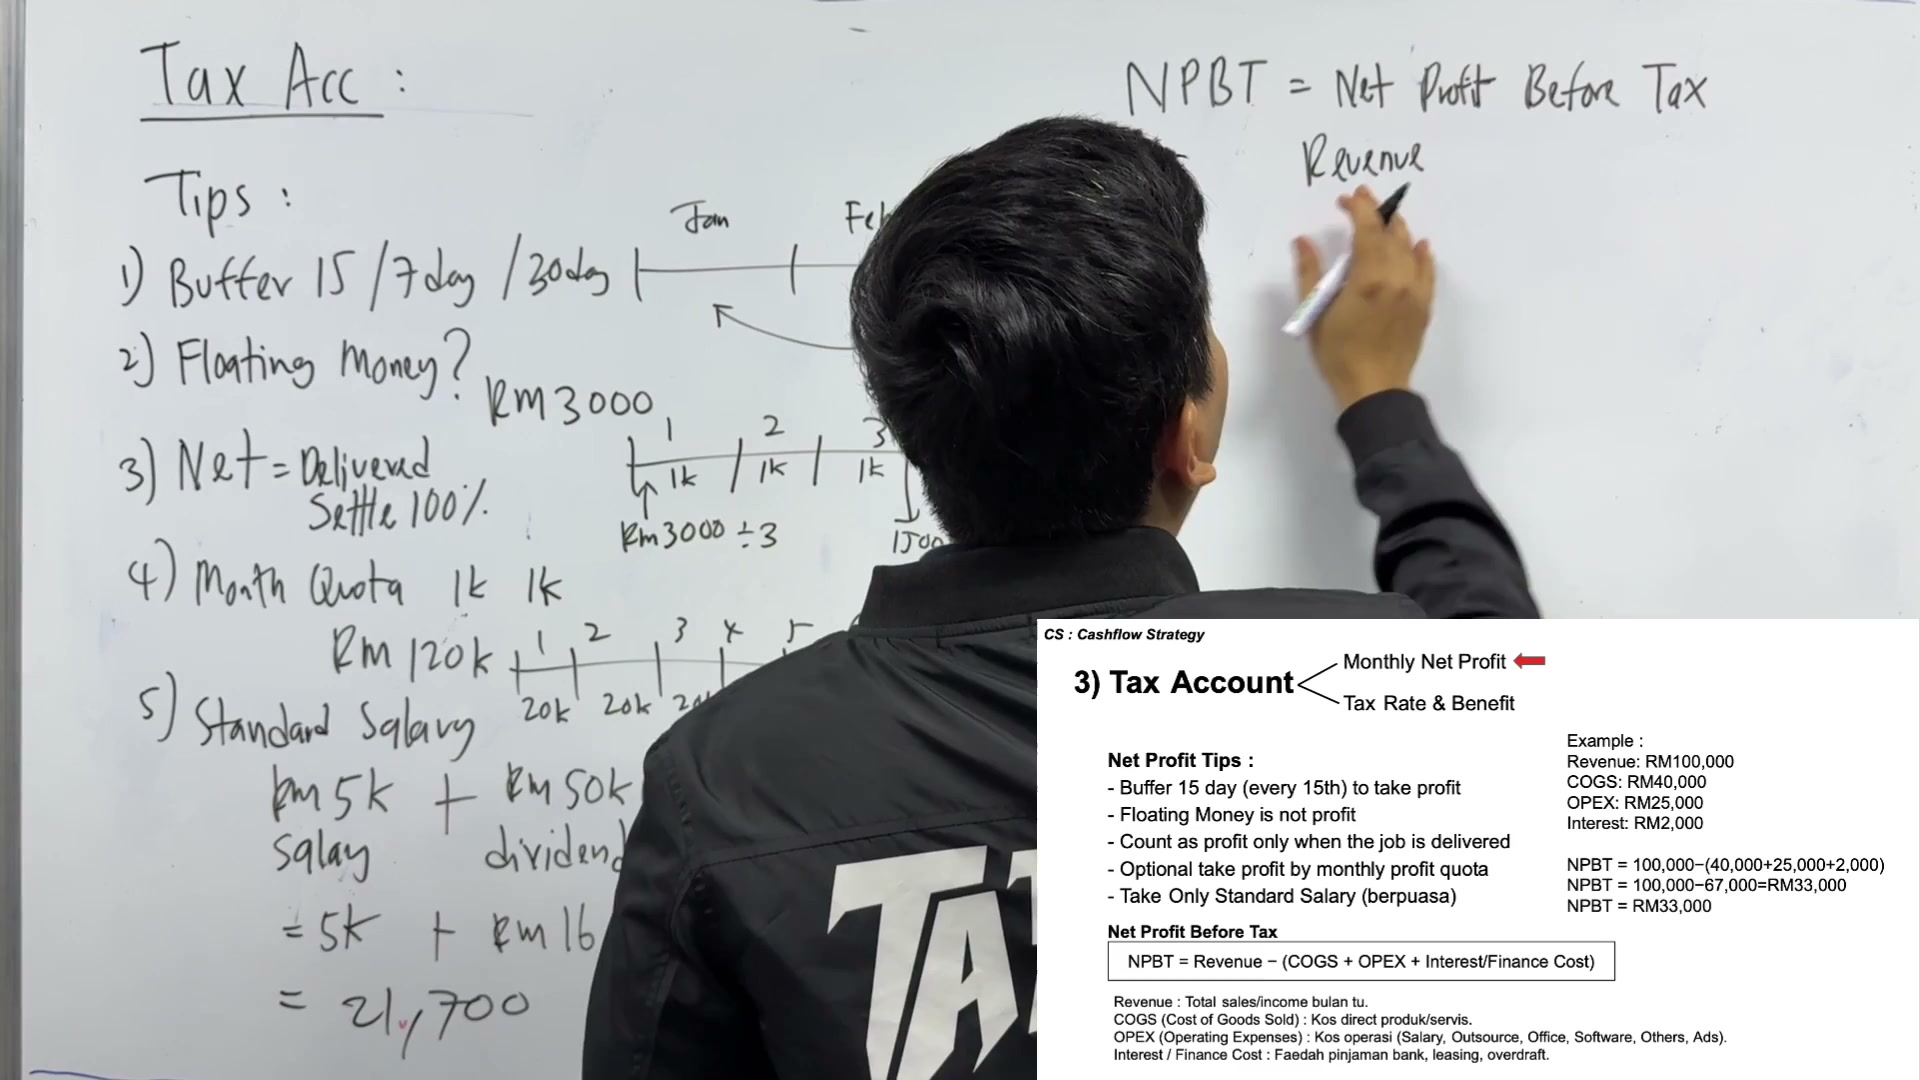
Revenue ni adalah sale
Dia sebab income
Contoh macam ni lah
Revenue ni income
00:06:57–00:07:00
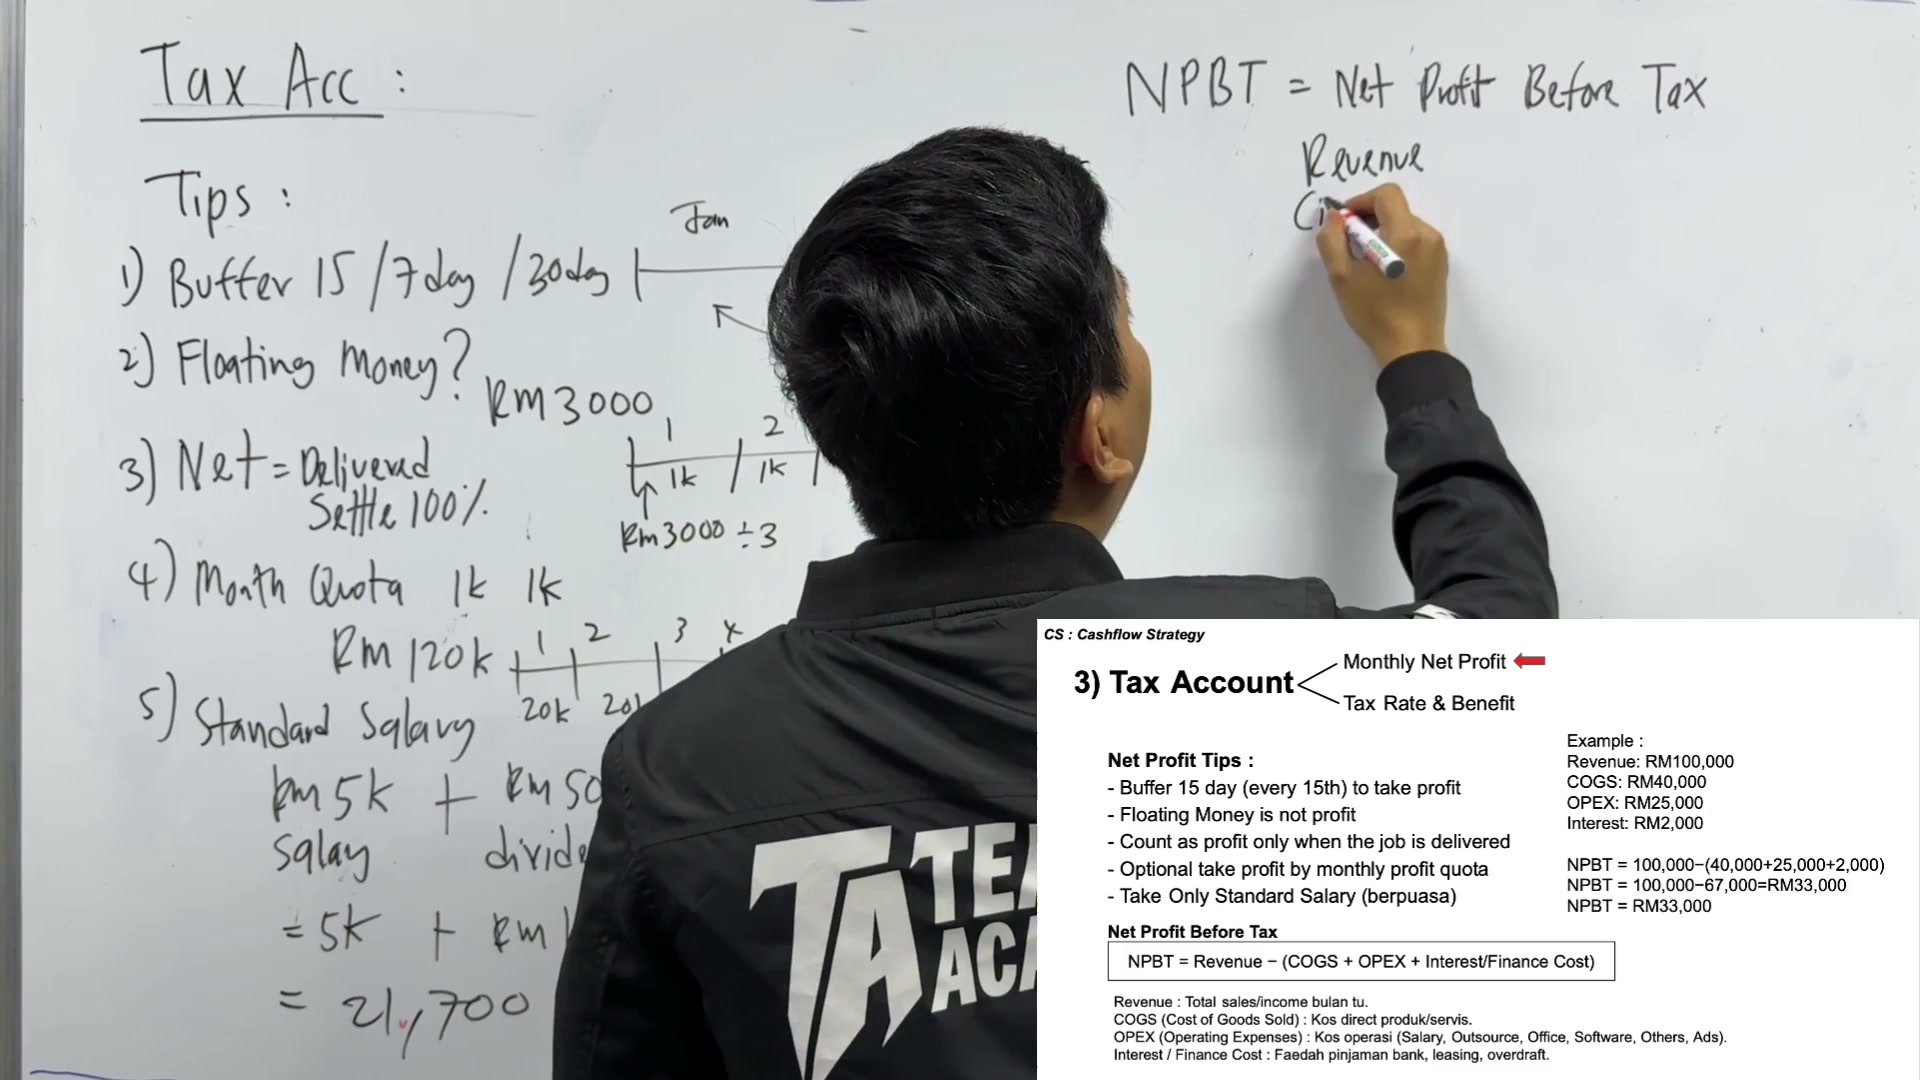
Revenue ni income
Eh income ni apa?
Income ni maksudnya duit masuk
Ok saya tanya awak
00:07:00–00:07:03

Ok saya tanya awak
Awak punya gaji berapa?
Dagi saya RM5,000
00:07:03–00:07:06

Dagi saya RM5,000
Tapi income bersih sebulan apa?
Eh bukannya dapat RM5,000
00:07:06–00:07:24

Eh bukannya dapat RM5,000
Saya dapat RM7,000
Eh RM2,000 lagi saya buat grab
Macam tu lah
So RM5,000 campur RM2,000 RM7,000
Sama macam company
Sale datang dari customer
Tapi revenue adalah total
Boleh jadi
Revenue ni adalah
70% sale
10% adalah dividend
Daripada investment
Lagi berapa persen adalah
Pembayaran hutang balik
00:07:24–00:07:27

Pembayaran hutang balik
So revenue adalah
Semua duit masuk
00:07:27–00:07:30

Semua duit masuk
Itu lebih tepat
Sebab tu kita tak guna sale
Kita panggil kalau bahasa
00:07:30–00:07:33

Kita panggil kalau bahasa
Yang lebih tepat adalah revenue
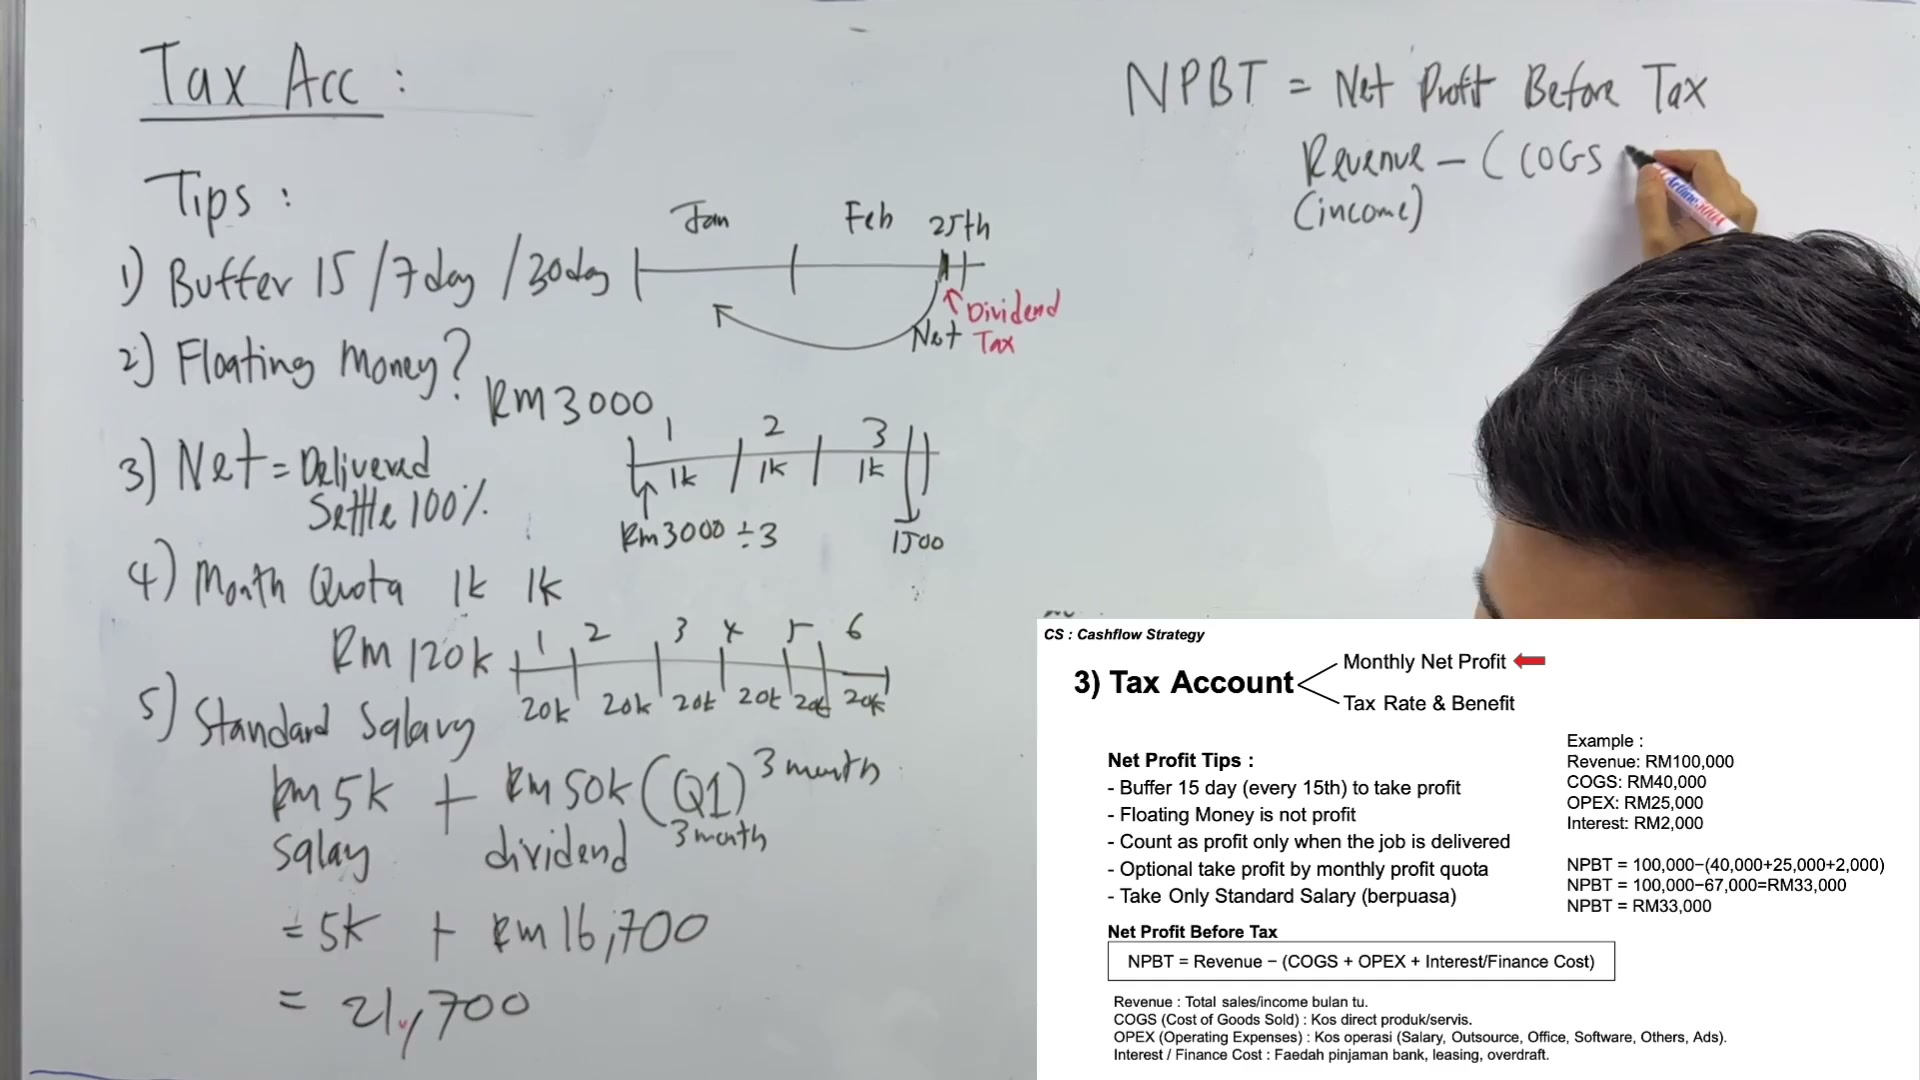
So revenue
00:07:33–00:07:36

So revenue
Tolak dengan
00:07:36–00:07:39

Tolak dengan
COGS
Lepas tu
00:07:39–00:07:42
Lepas tu
00:07:42–00:07:45
Lepas tu
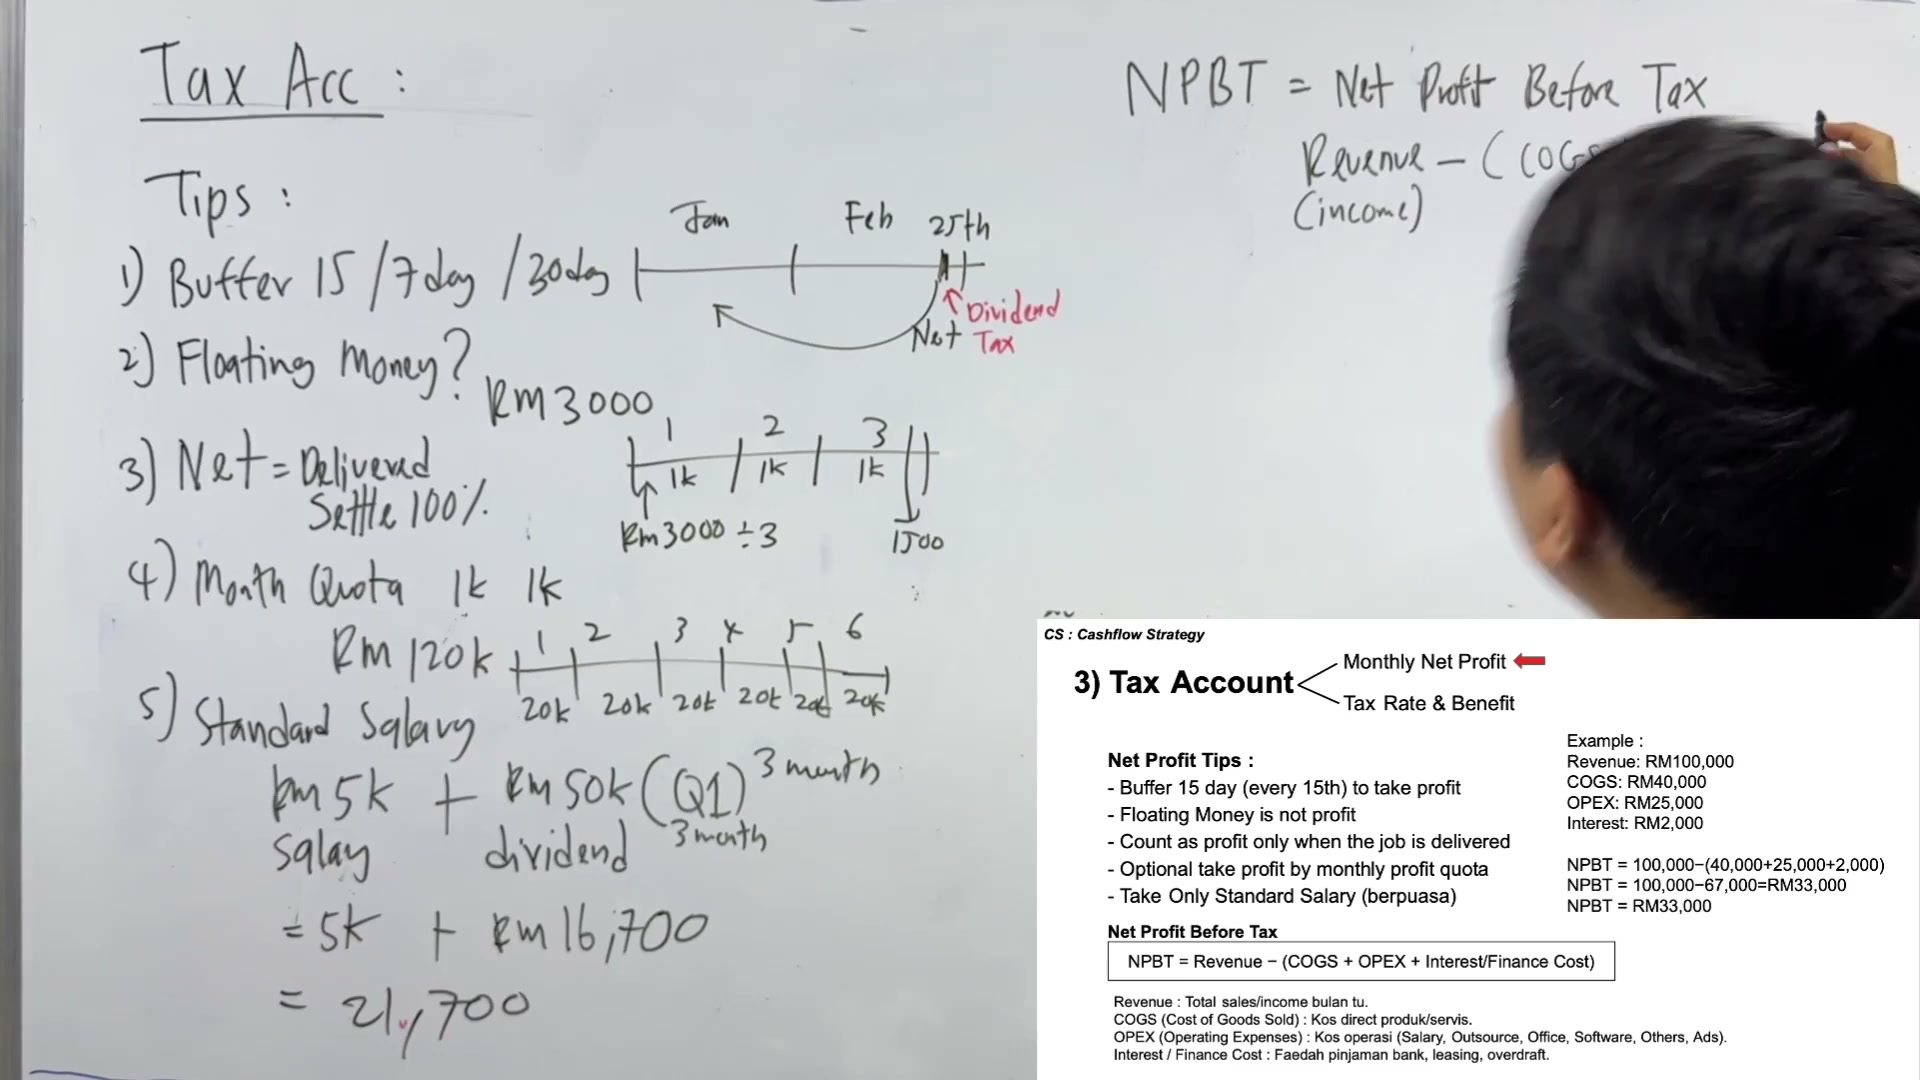
Tambah
OPEX
00:07:45–00:07:48

Tambah dengan
00:07:48–00:07:51

Interest
Ataupun finance cost lah
00:07:51–00:07:54
Ataupun finance cost lah
Ini kita panggil
Ayat senang
Loan lah
Tambah cost loan awak
00:07:54–00:07:57
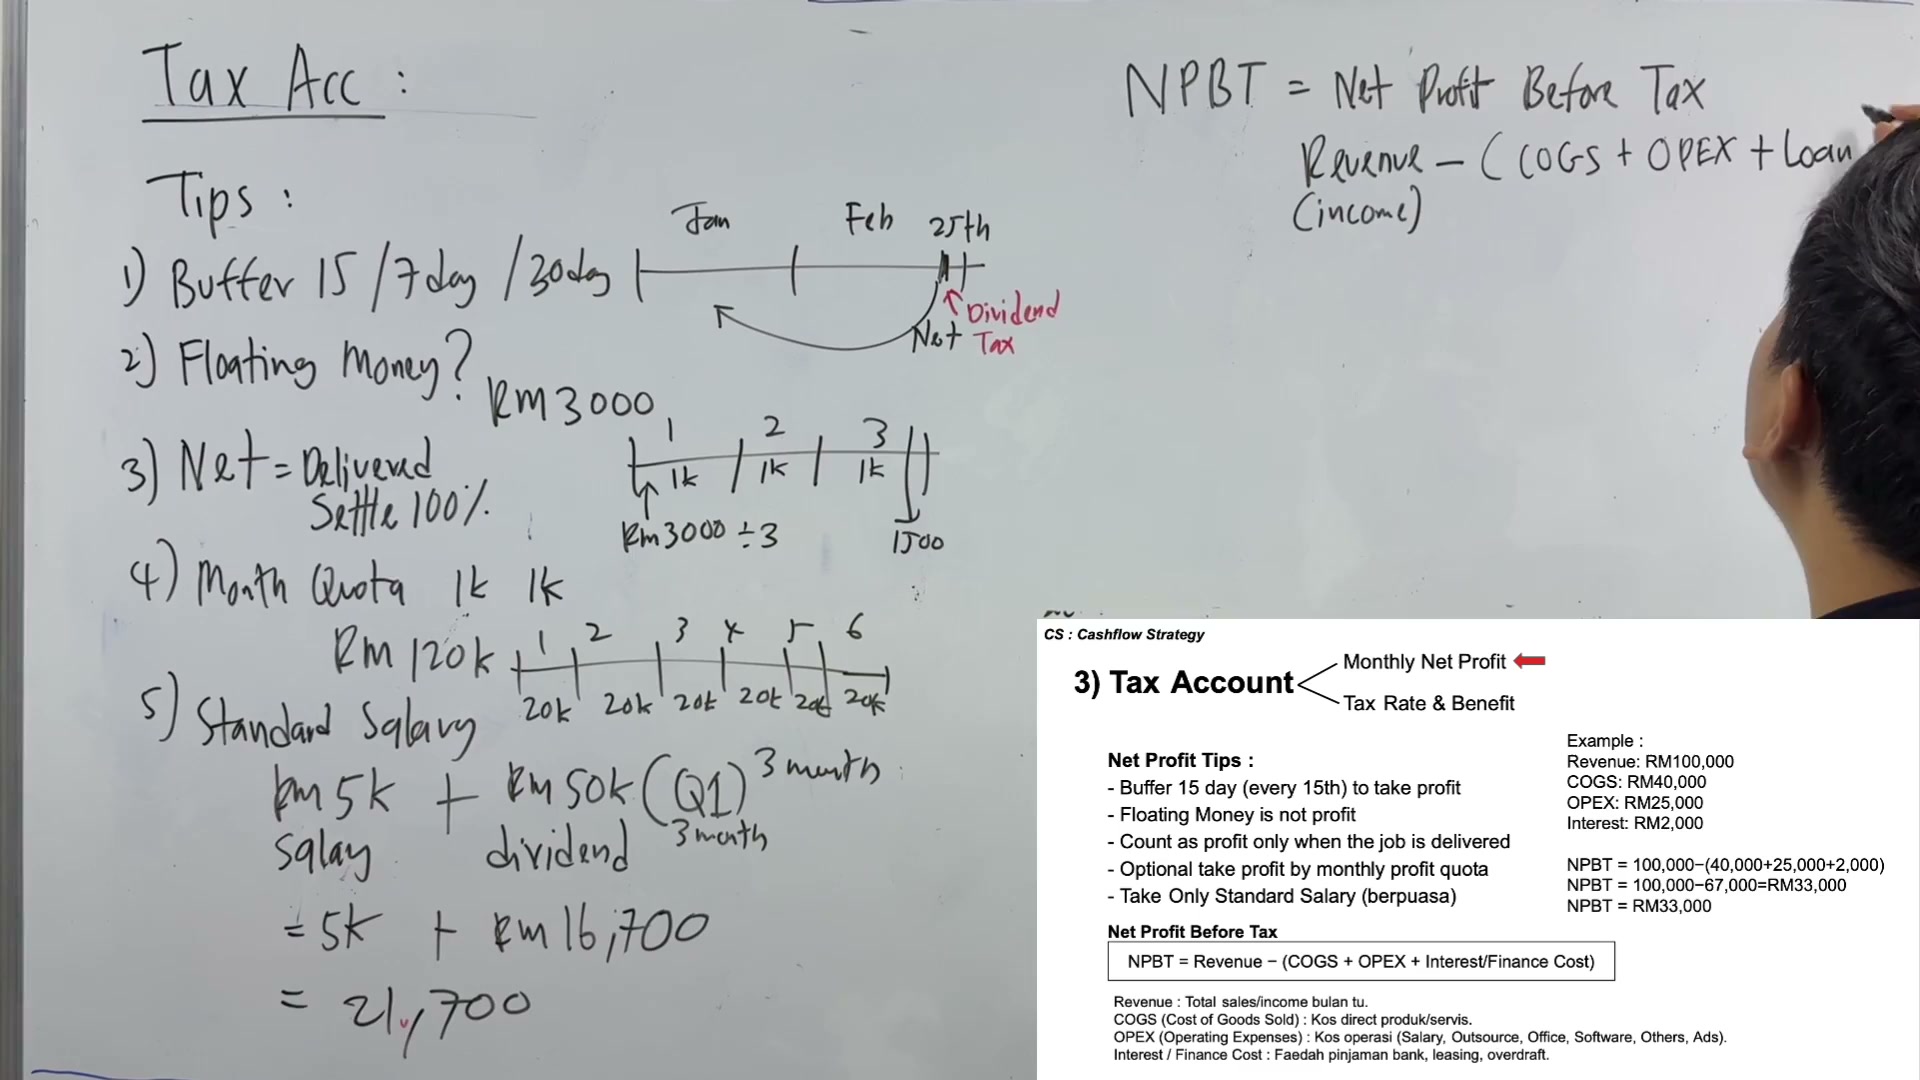
Tambah cost loan awak
So kata
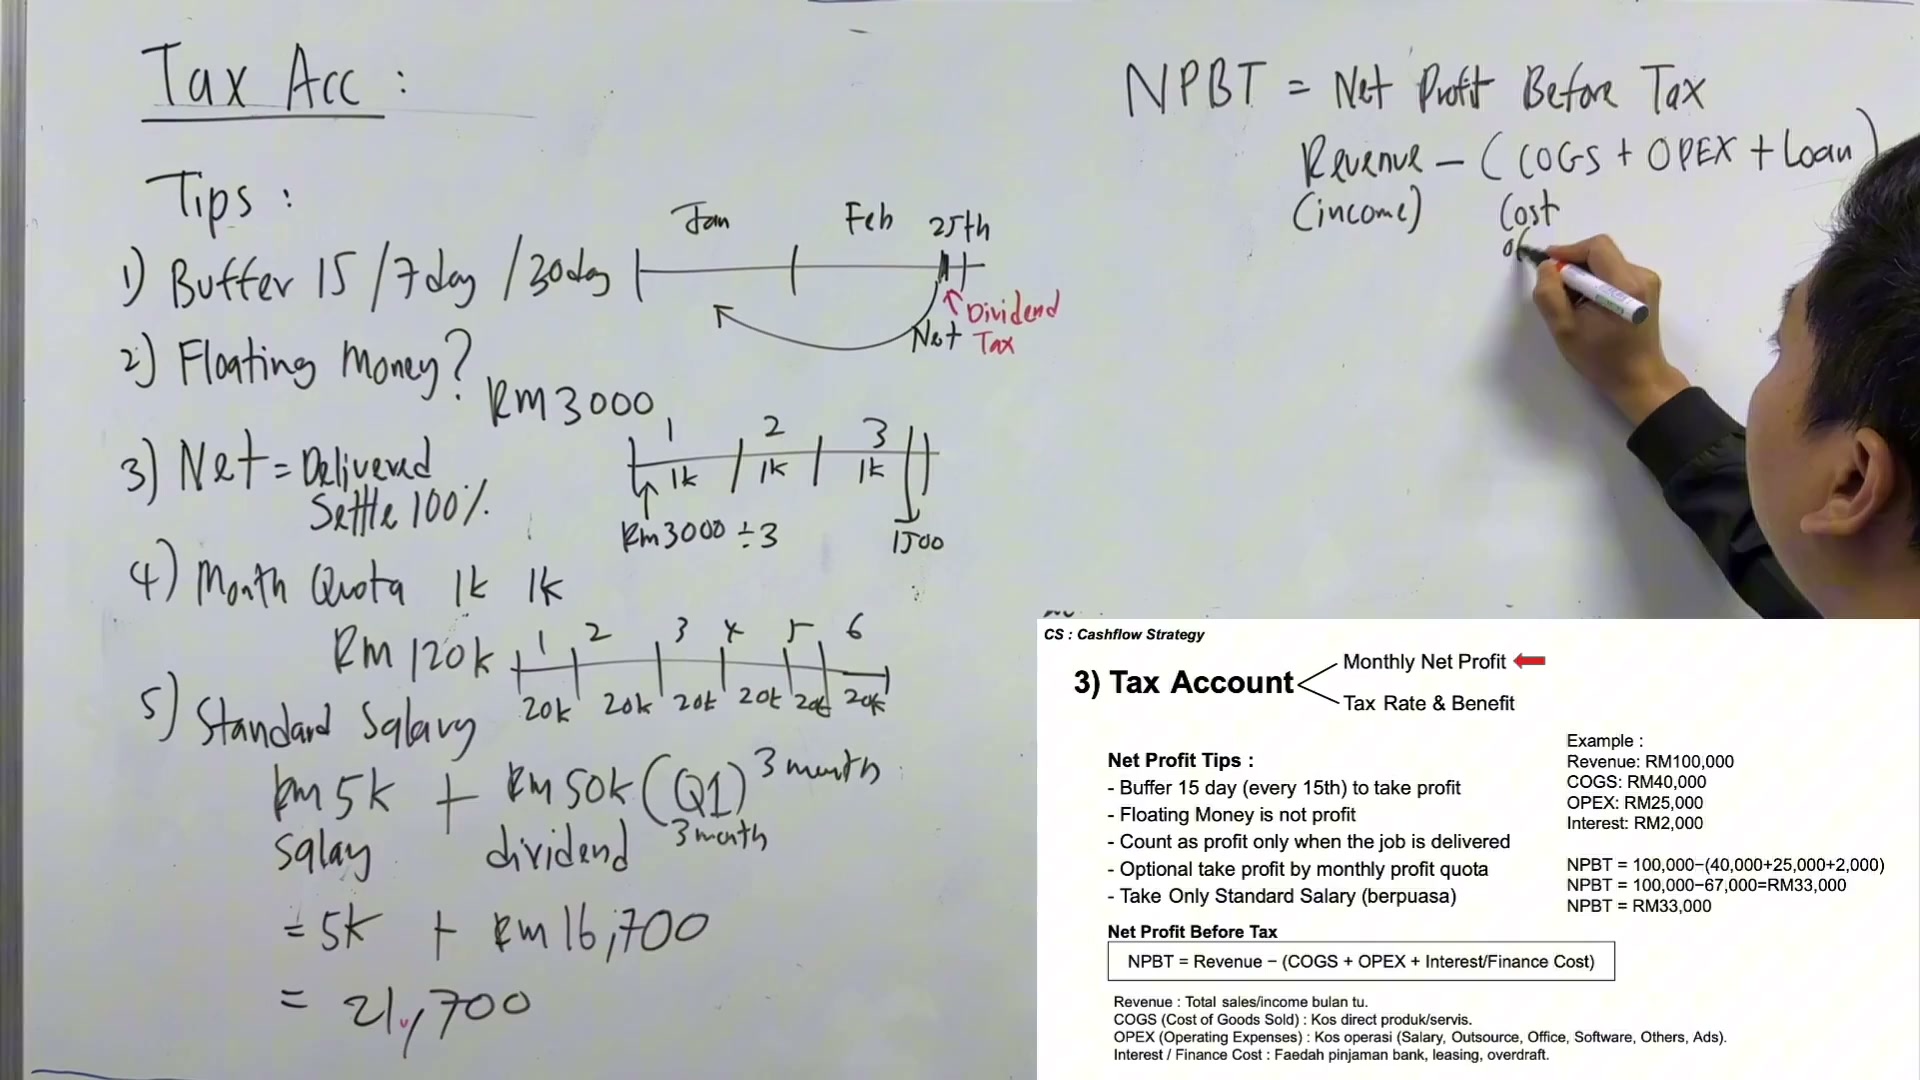
Okay COGS apa
00:07:57–00:08:00
Okay COGS apa
COGS adalah
Cost of goods
00:08:00–00:08:03
Cost of goods
Sold
Berapa cost nak hasilkan
00:08:03–00:08:06

Berapa cost nak hasilkan
Satu produk awak tu
Katalah revenue awak adalah
00:08:06–00:08:09

Katalah revenue awak adalah
Bulan tu eh
00:08:09–00:08:12

Bulan tu eh
Bulan tu
Total duit masuk
Termasuk sale apa semua
00:08:12–00:08:30

Termasuk sale apa semua
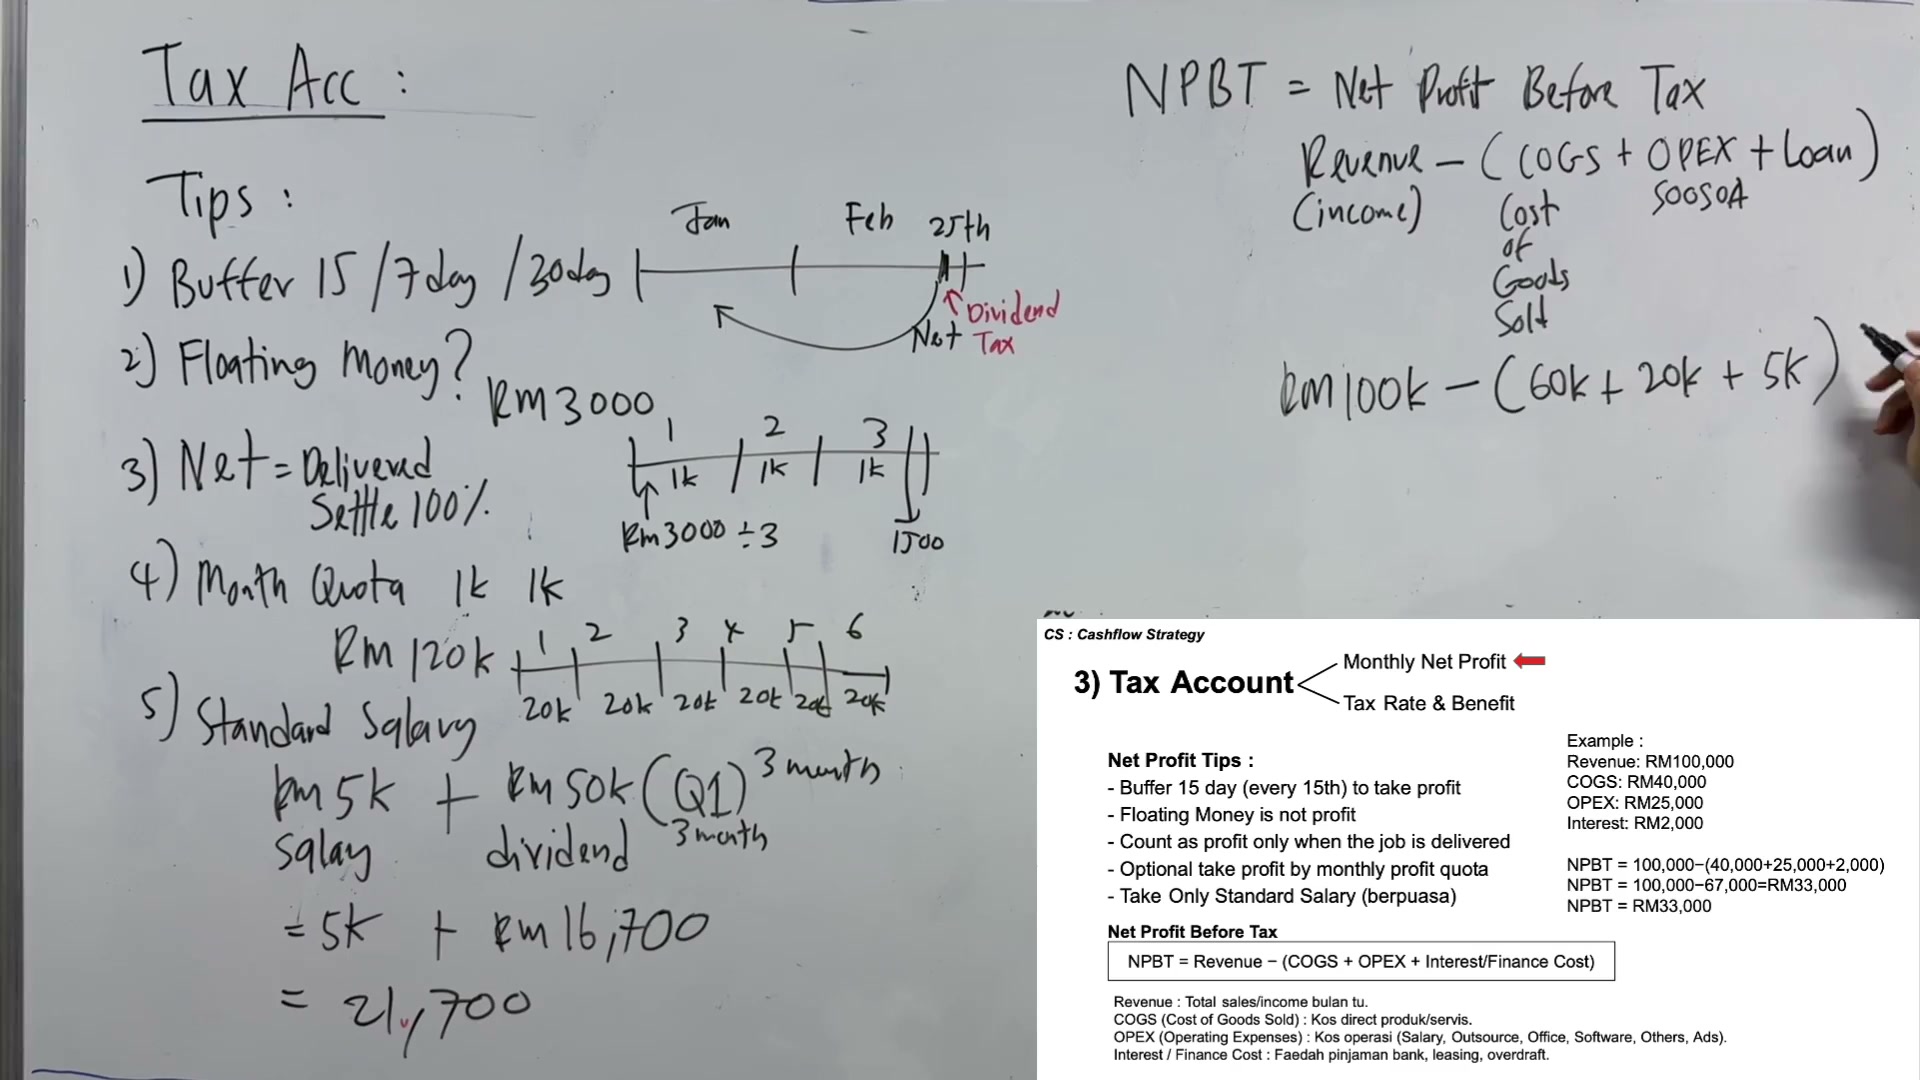
Adalah 100 ribu
Okay
Tolak dengan
COGS awak
Kos barang
Oh saya nak buat barang hari tu
60k juga tuan
Keluar modal
Ok cun
OPEX
Operational Expenses
Sosowa
Kita lah belajar kan
S-O-O-S-O-A
Oh saya punya monthly overhead
Saya dalam sekitar
20
Bukan tuan
20,000 tuan
00:08:30–00:08:33

20,000 tuan
Ok 20,000
00:08:33–00:08:36

Ok 20,000
Awak ada loan ke?
Ada
Saya ada satu loan
Loan tu dalam 5,000
00:08:36–00:08:39

Loan tu dalam 5,000
Kena bayar tiap bulan
Ok
So kira berapa total?
00:08:39–00:08:42
So kira berapa total?
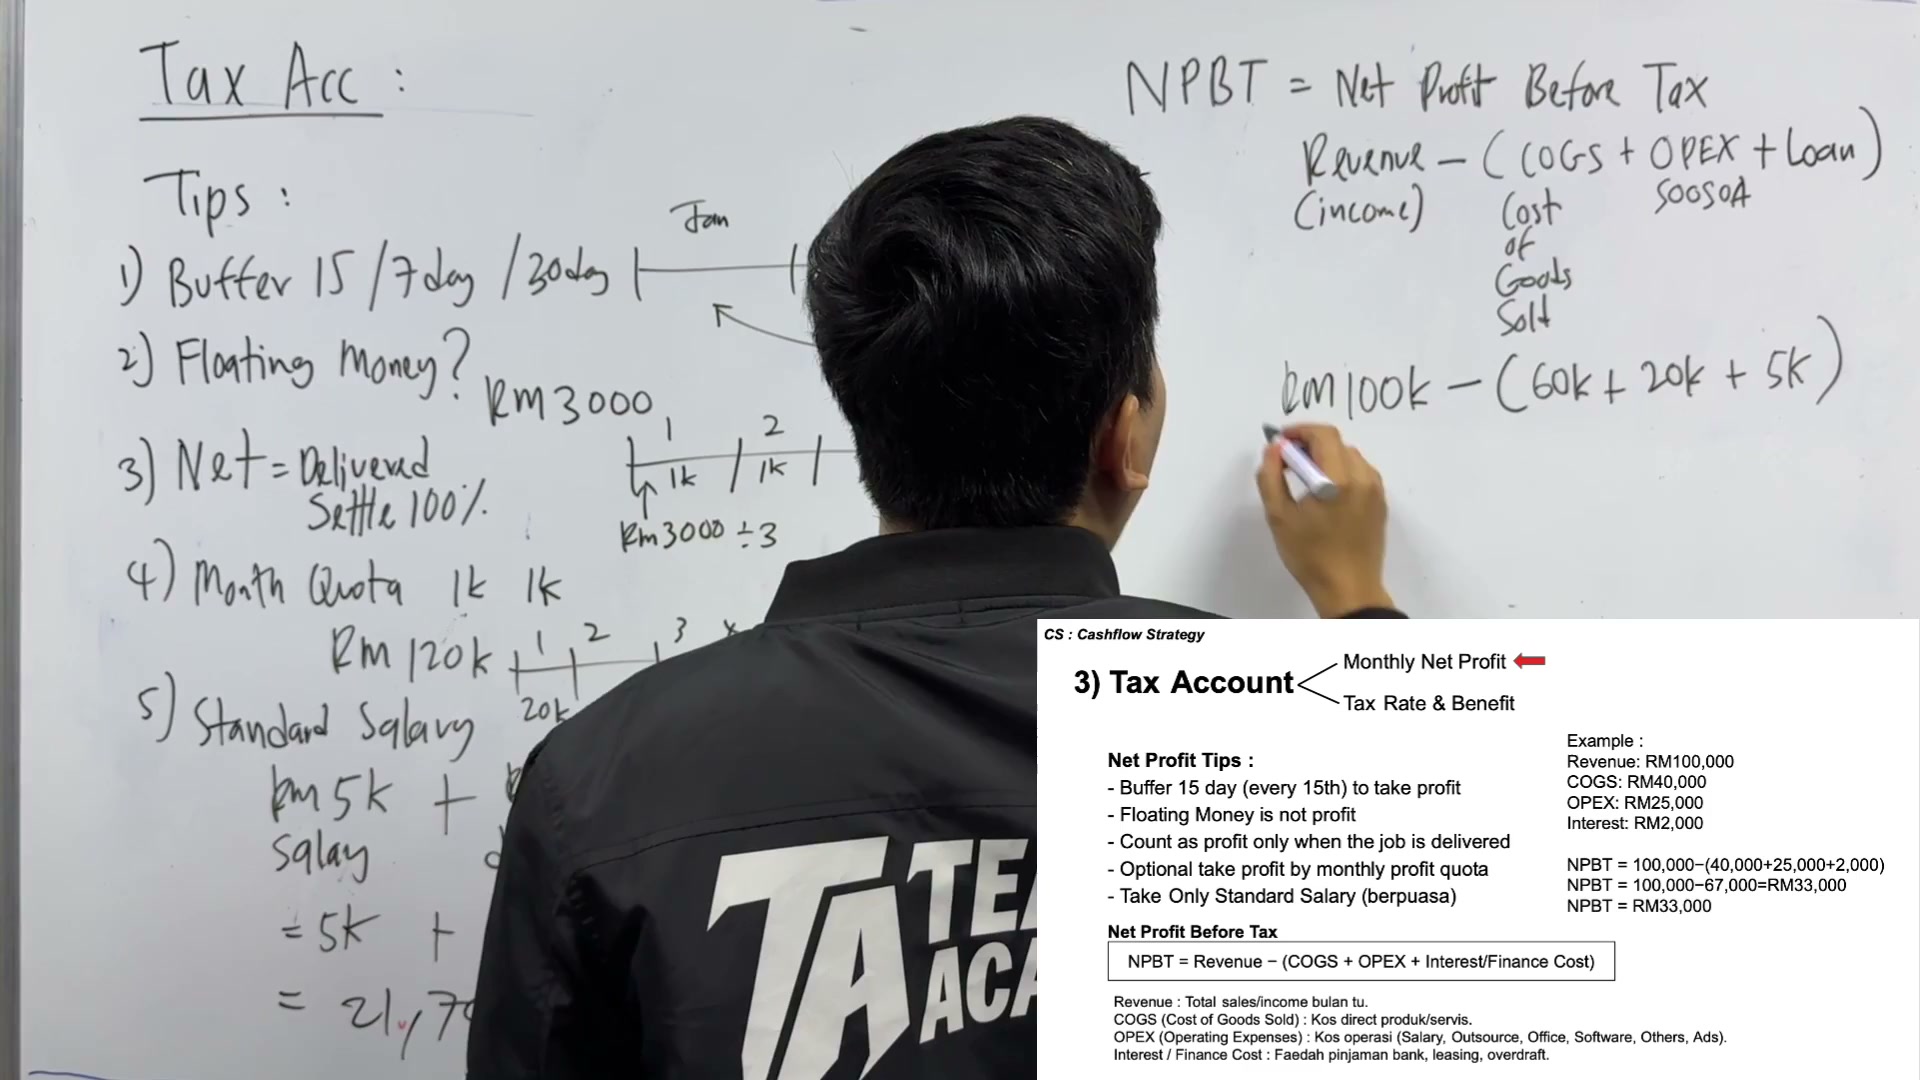
Dapatlah untung RM
00:08:42–00:08:45
Dapatlah untung RM
15,000
00:08:45–00:08:48
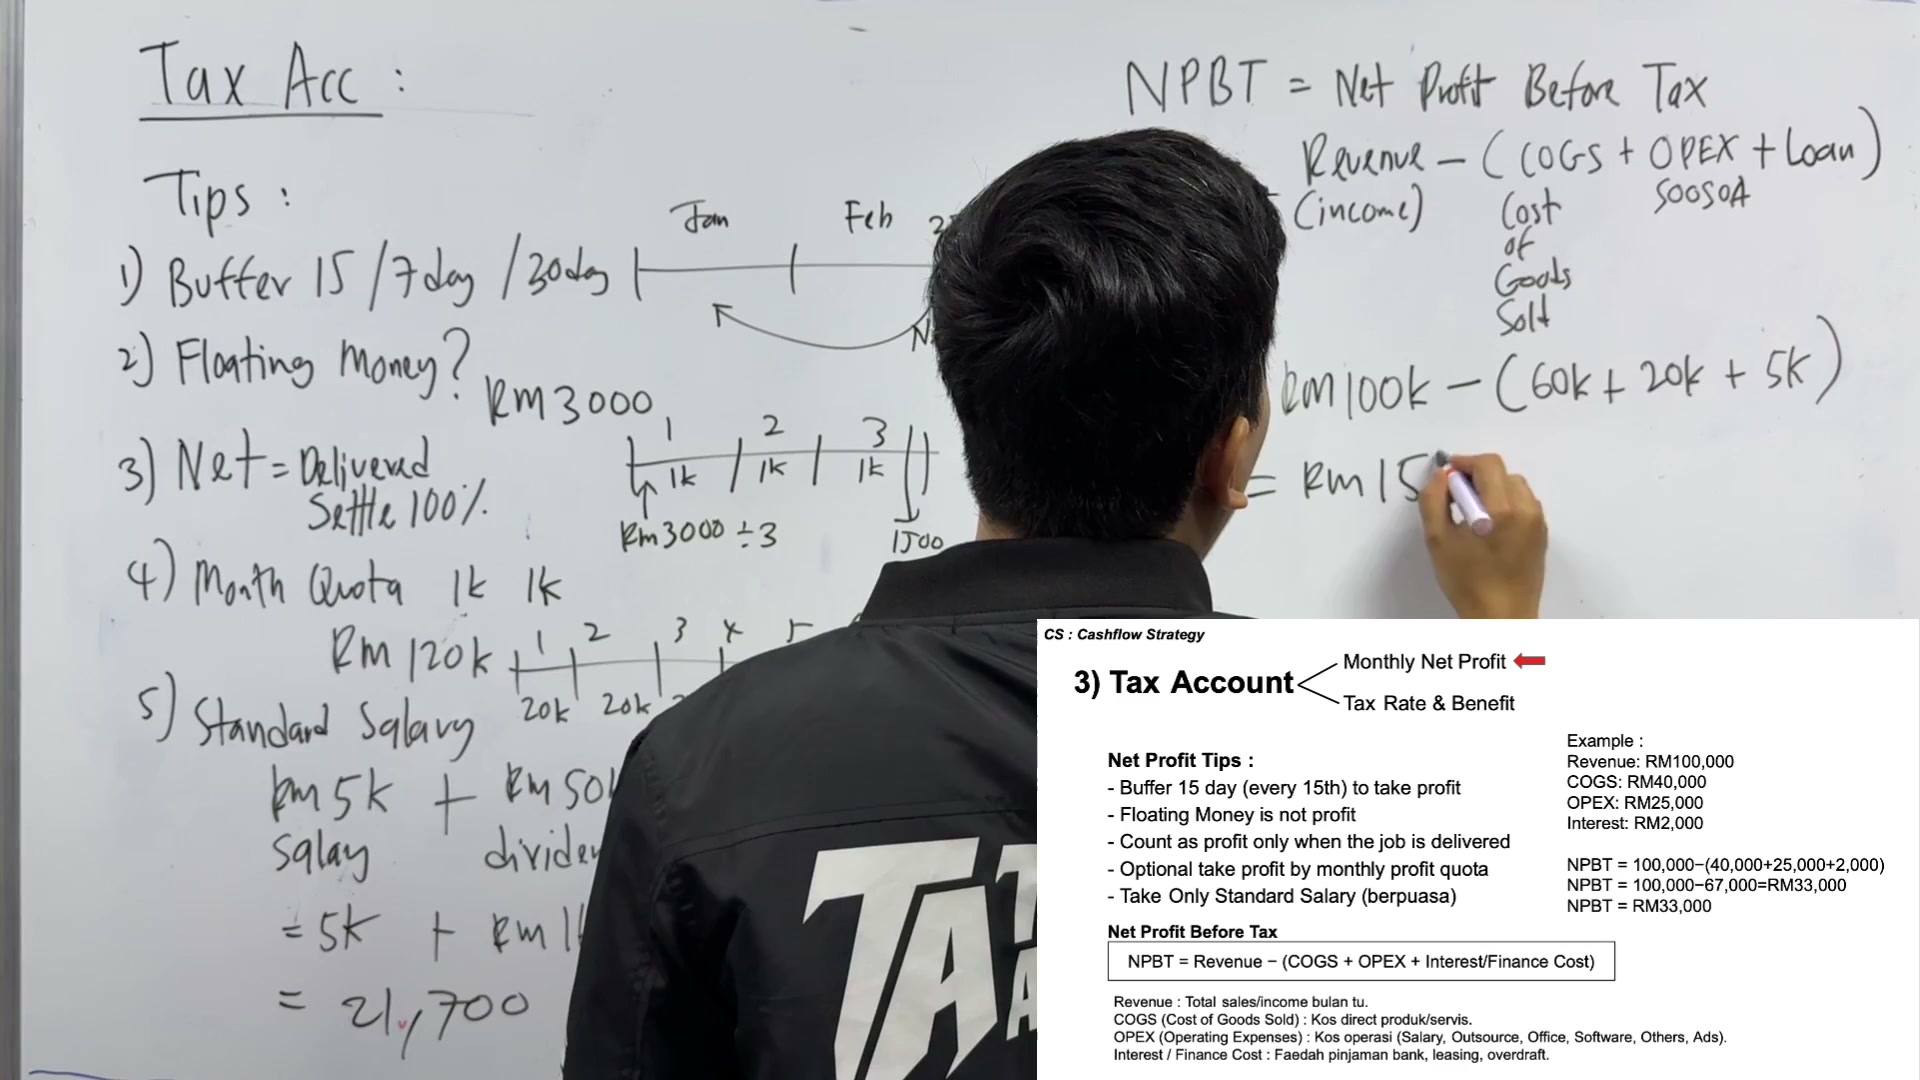
So inilah awak punya NPBT
00:08:48–00:08:51

So inilah awak punya NPBT
Lepas RM100,000
Duit yang masuk
00:08:51–00:08:54

Duit yang masuk
Revenue
Bukan sale lah
Revenue maksudnya
00:08:54–00:08:57
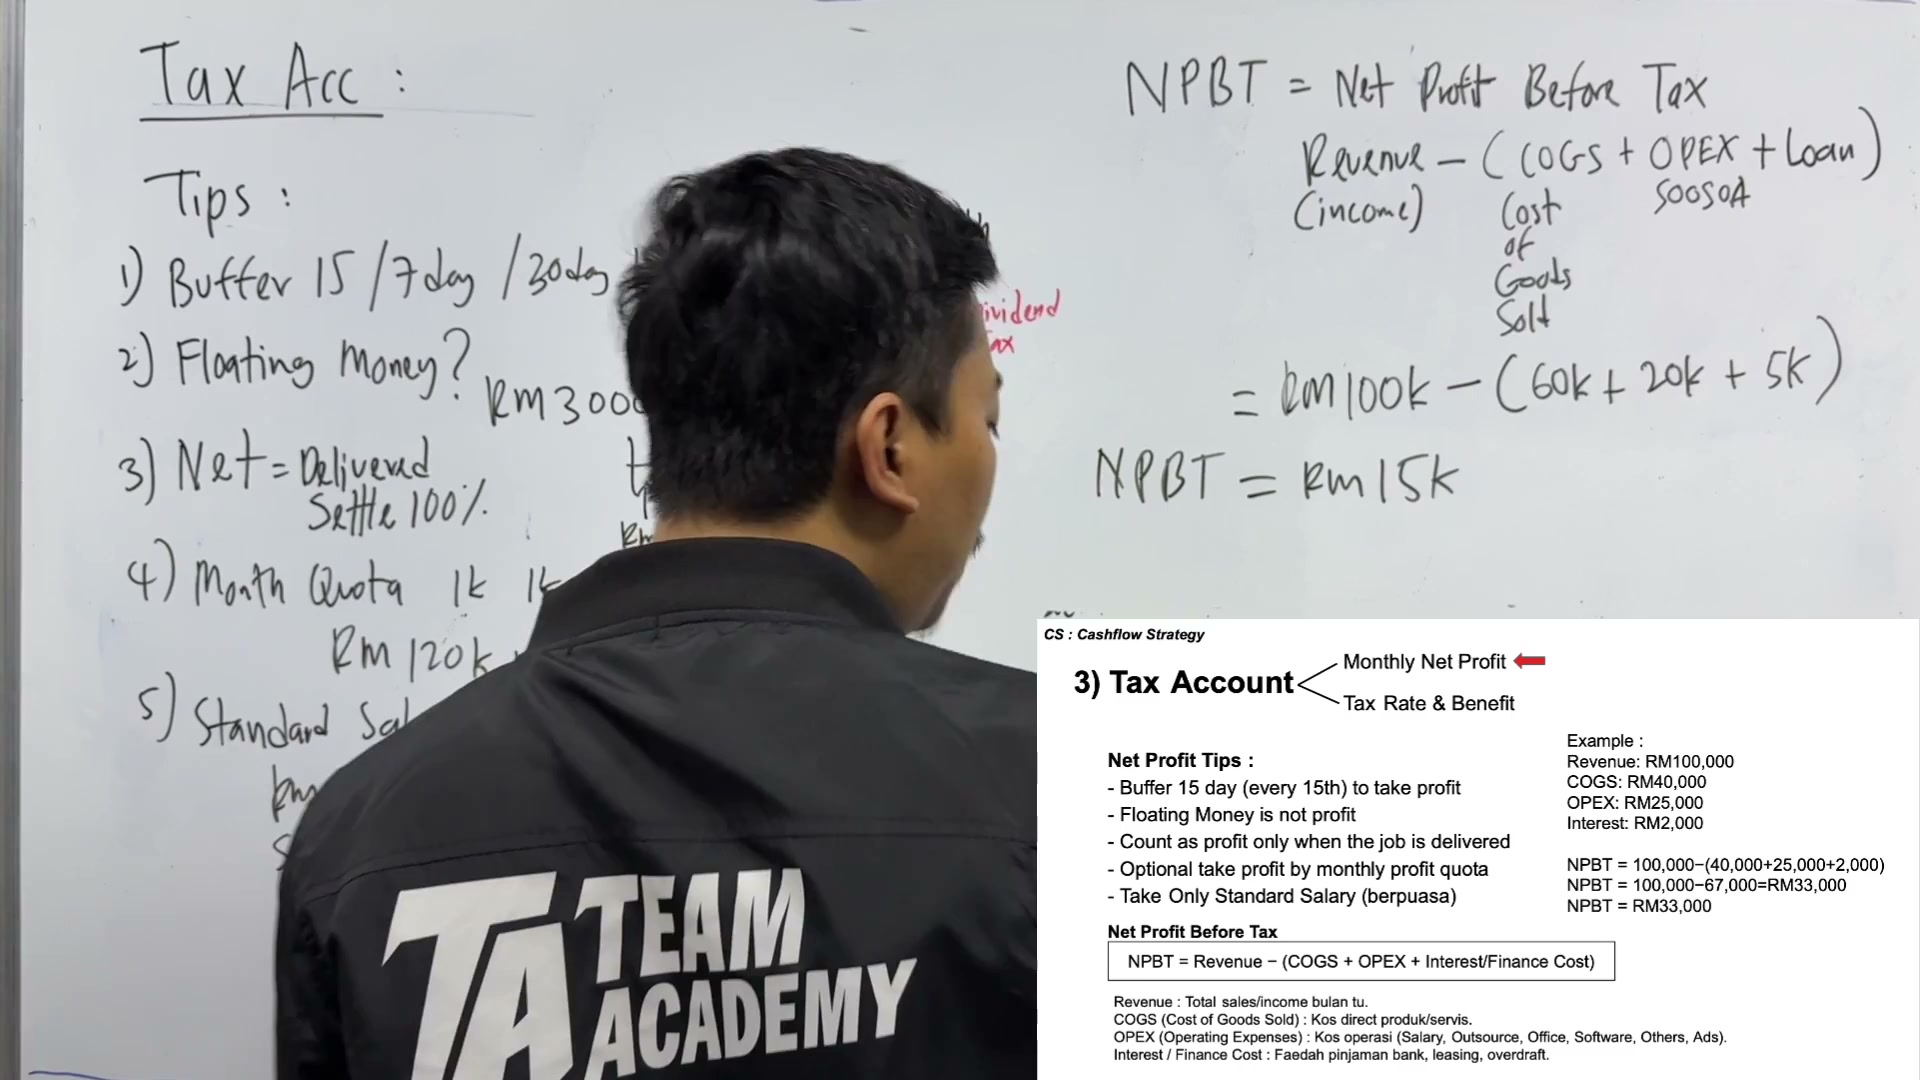
Revenue maksudnya
Lagi besar daripada sale
Bayangkan ni adalah revenue
00:08:57–00:09:00

Bayangkan ni adalah revenue
Ini adalah sale
Ni sale
00:09:00–00:09:03

Ni sale
Ni revenue
Sebab dalam revenue
00:09:03–00:09:06

Sebab dalam revenue
Dia ada lagi benda-benda lain
Kat tepi ni adalah pula duit dividend
00:09:06–00:09:09
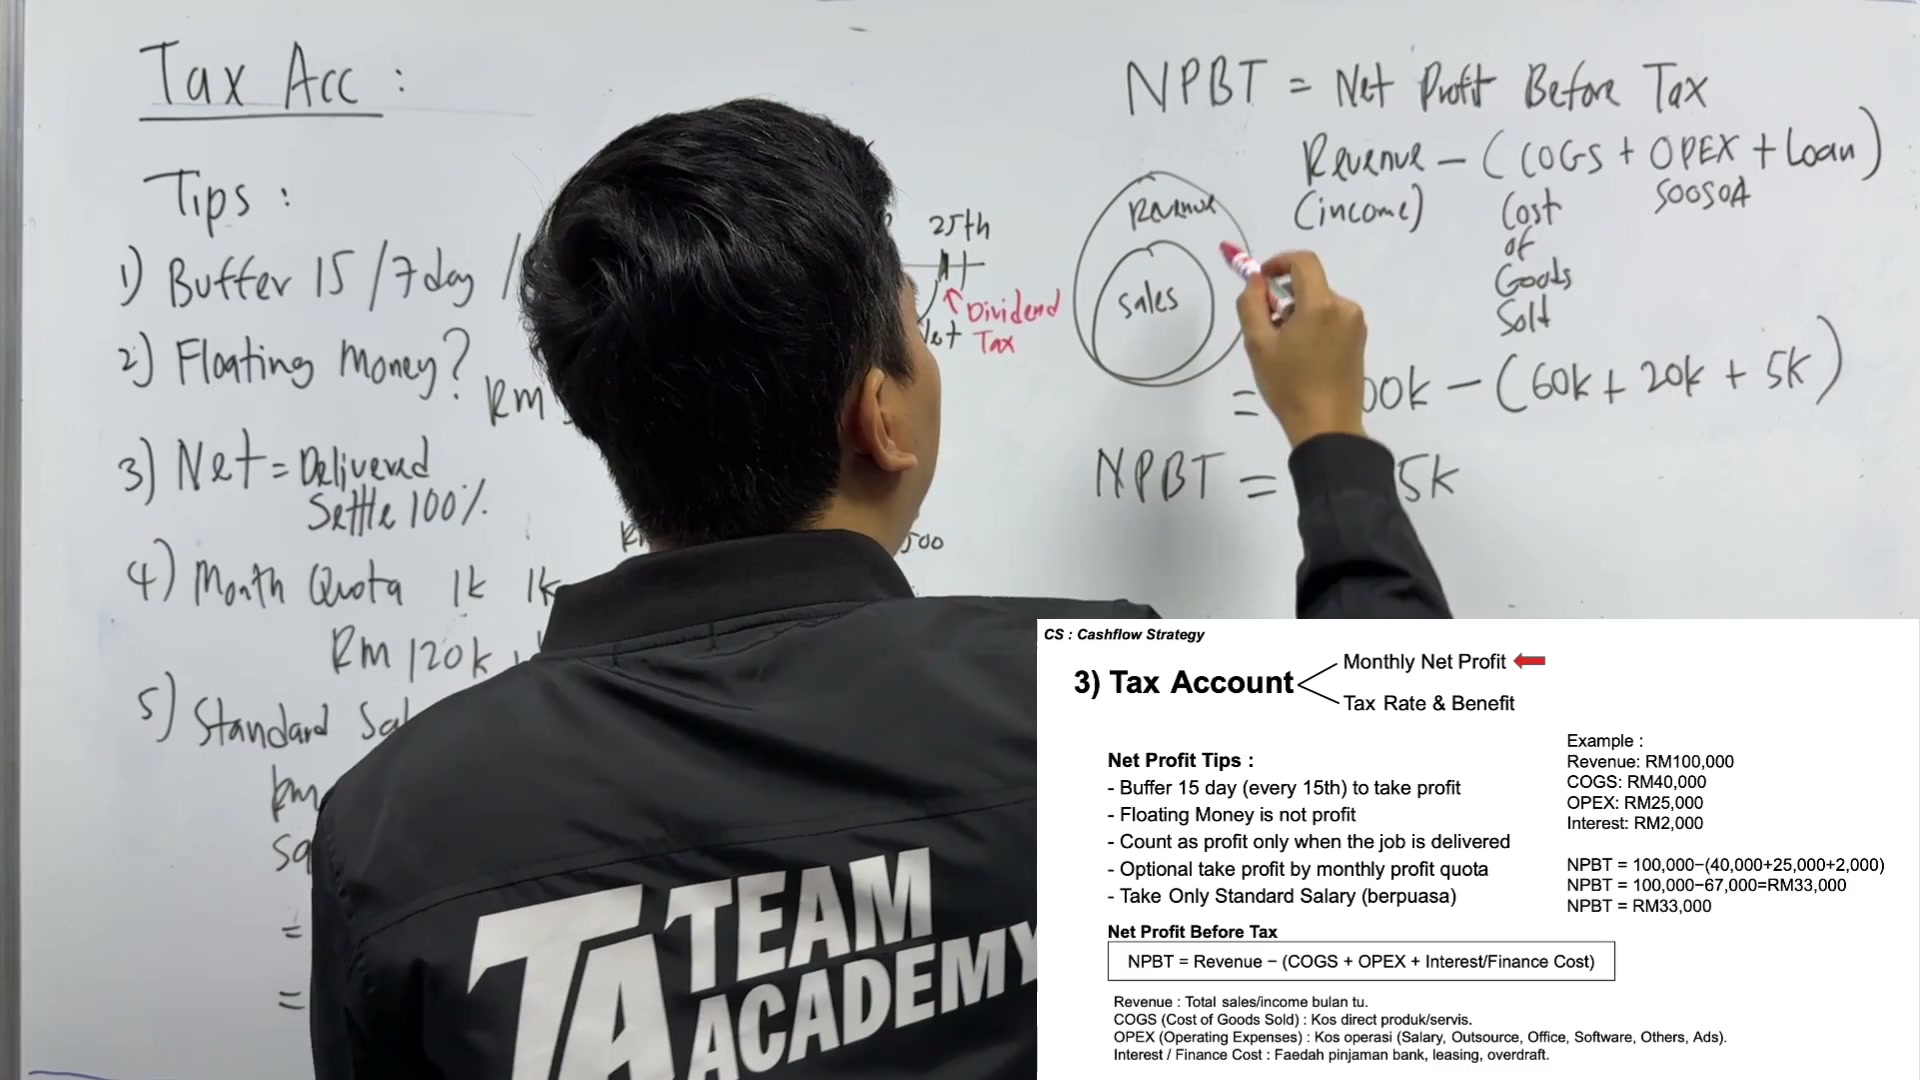
Kat tepi ni adalah pula duit dividend
Sebab tu company corporate
Dia ada macam-macam tau
00:09:09–00:09:12
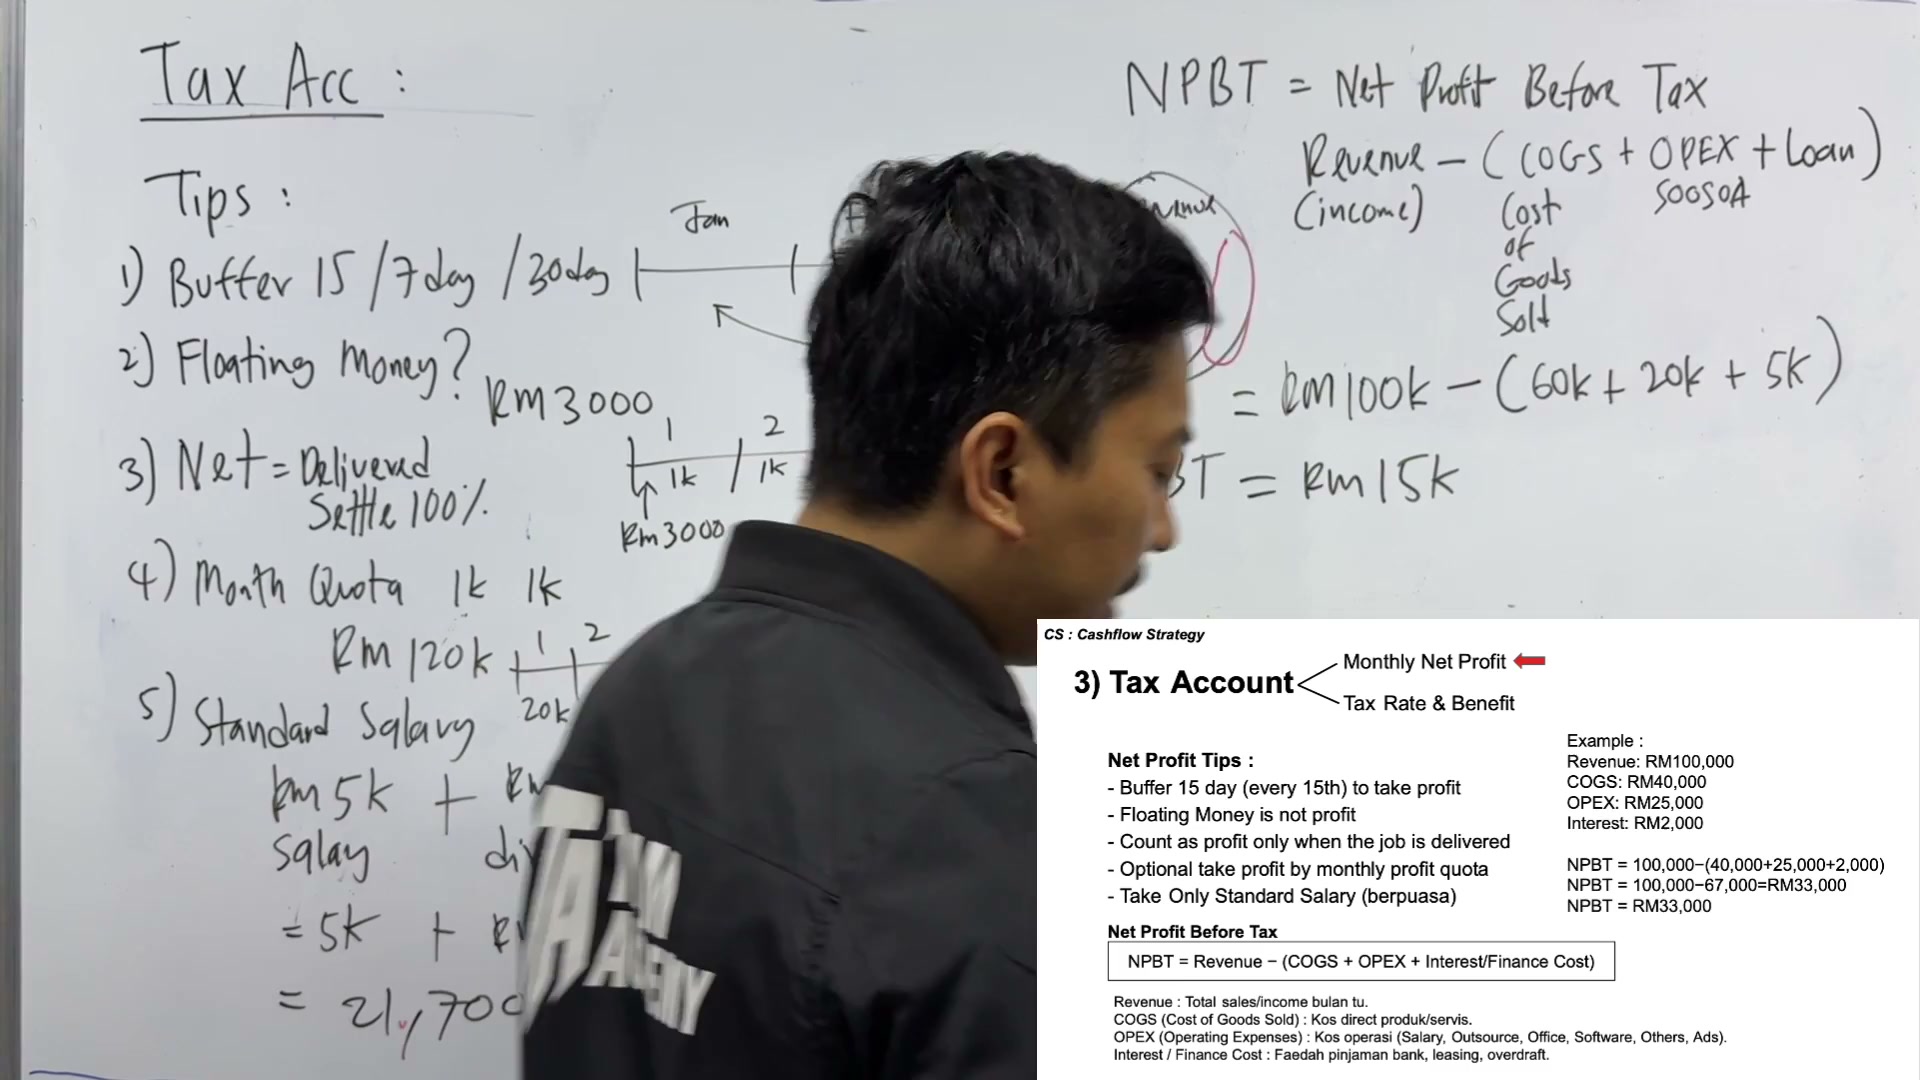
Dia ada macam-macam tau
Kita jangan ingat company corporate
Untung daripada sale customer tak?
Dia ada banyak lagi investment
00:09:12–00:09:15

Dia ada banyak lagi investment
Portfolio untung sana sini
Banyak macam-macam
Sebab tu dia panggil revenue
00:09:15–00:09:18
Sebab tu dia panggil revenue
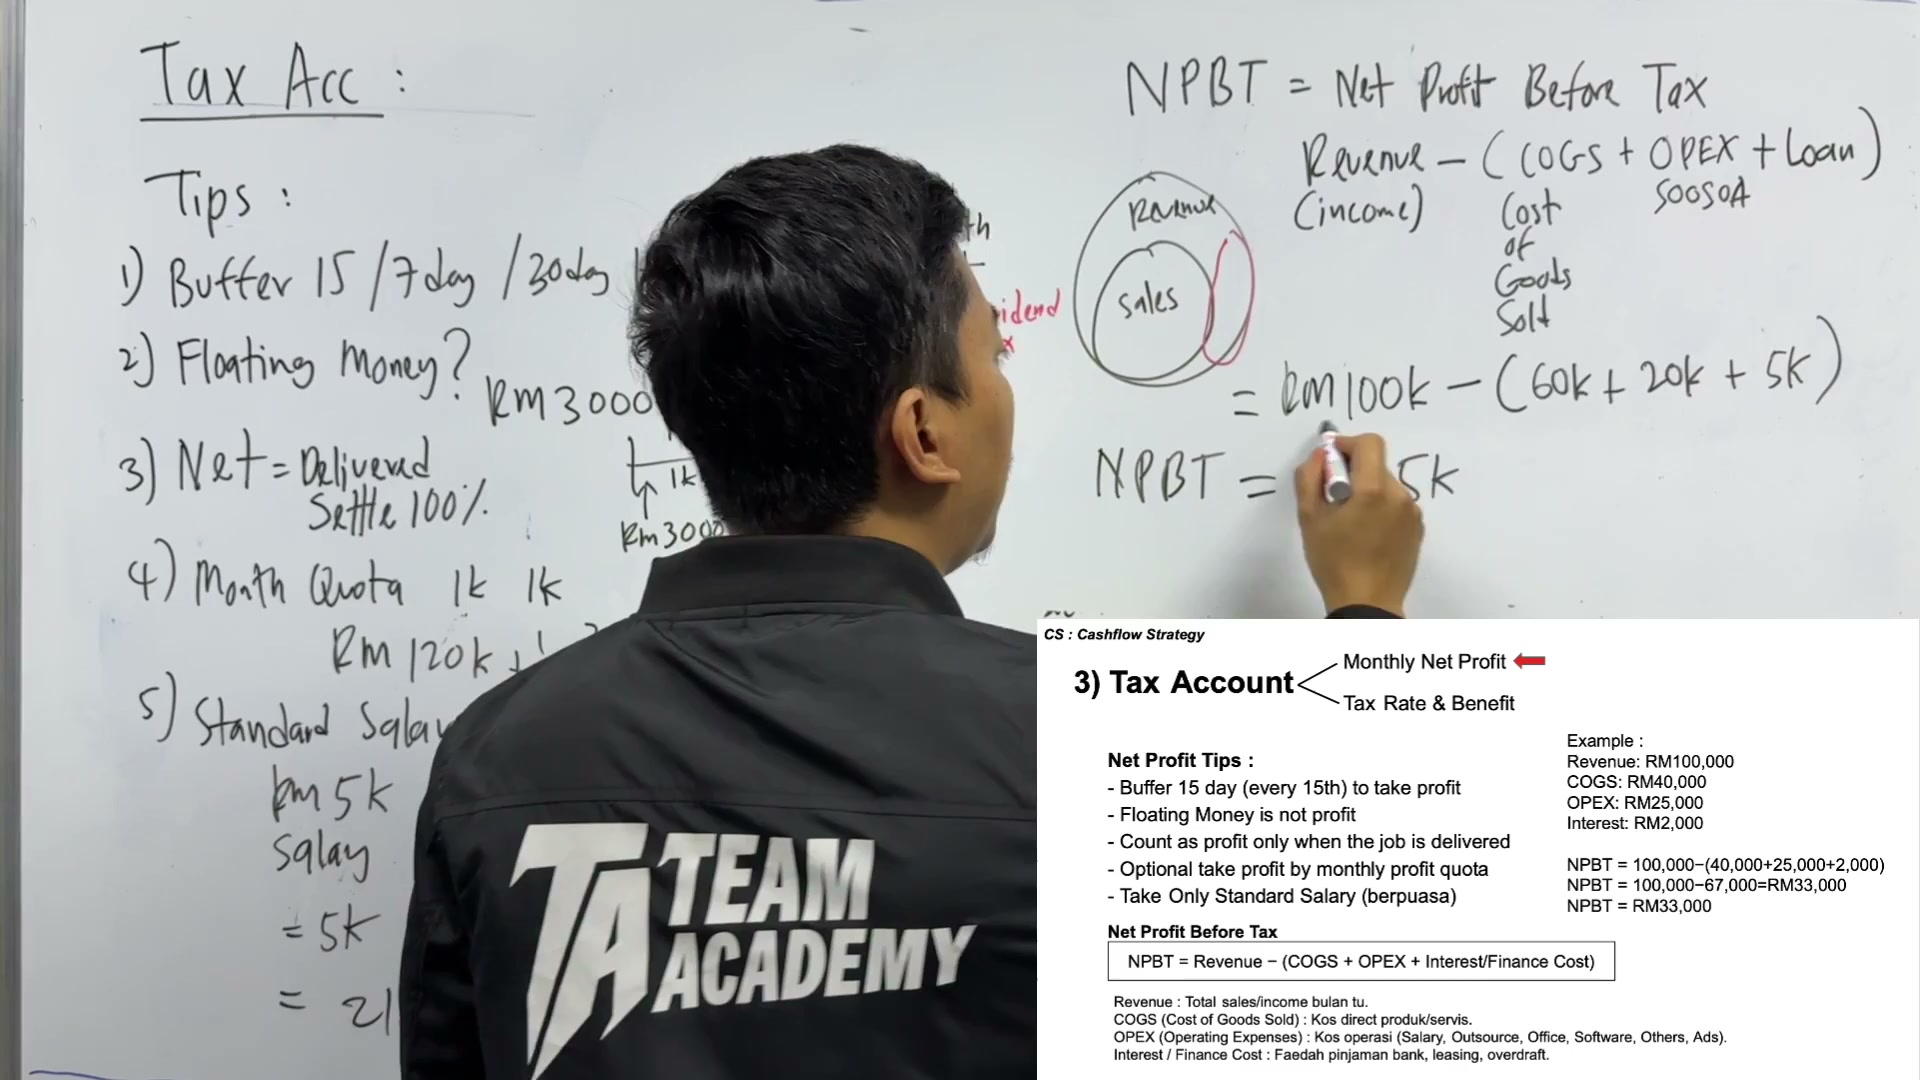
So 100k tolak dengan 60k COGS
00:09:18–00:09:21
So 100k tolak dengan 60k COGS
Cost untuk hasilkan produk
00:09:21–00:09:24

Cost untuk hasilkan produk
Tolak dengan 20k operational
Cost overhead setiap bulan
Tolak dengan loan kalau ada
00:09:24–00:09:27

Tolak dengan loan kalau ada
Dia panggil interest ataupun finance cost
00:09:27–00:09:30

Dia panggil interest ataupun finance cost
Itulah keuntungan kita
00:09:30–00:09:33

Itulah keuntungan kita
Nampak?
So dalam example tu pun saya dah tulis
00:09:33–00:09:36

So dalam example tu pun saya dah tulis
Dan semua ni guys adalah cara untuk kita mengira
00:09:36–00:09:39

Dan semua ni guys adalah cara untuk kita mengira
Sebab kenapa nak tahu benda ni?
Kan kita nak tolak berapa?
00:09:39–00:09:42

Kan kita nak tolak berapa?
Katalah awak ada berapa bank account kat sini?
00:09:42–00:09:45

Katalah awak ada berapa bank account kat sini?
1, 2, 3
Empat, lima
00:09:45–00:10:03
Empat, lima
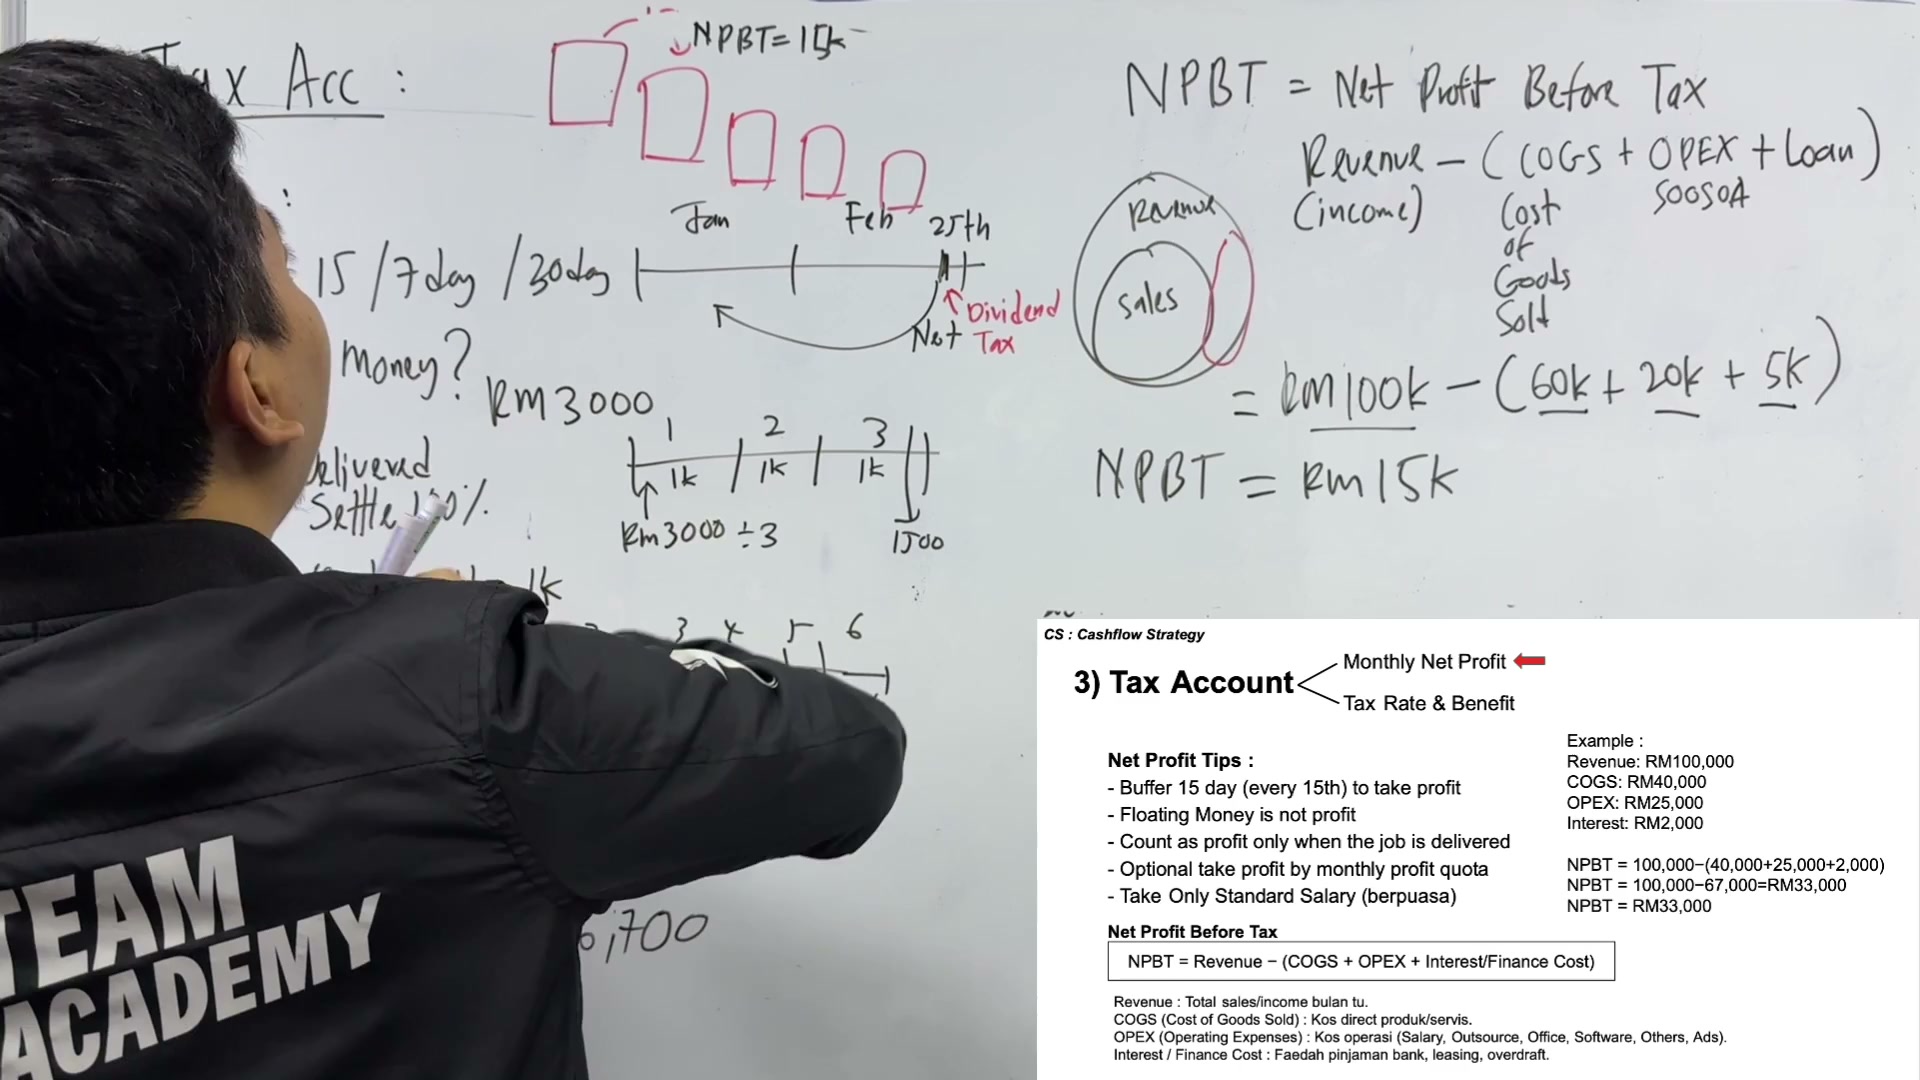
So, RM15,000 ni lah duit yang kita
Akan tolak kat sini
So, RM15,000
Masuk
RM15,000 ni kita dah recognize sebagai
NPBT
Net profit
NPBT equal RM15,000
00:10:03–00:10:06

NPBT equal RM15,000
So, bila NPBT RM15,000
00:10:06–00:10:09
So, bila NPBT RM15,000
00:10:09–00:10:12
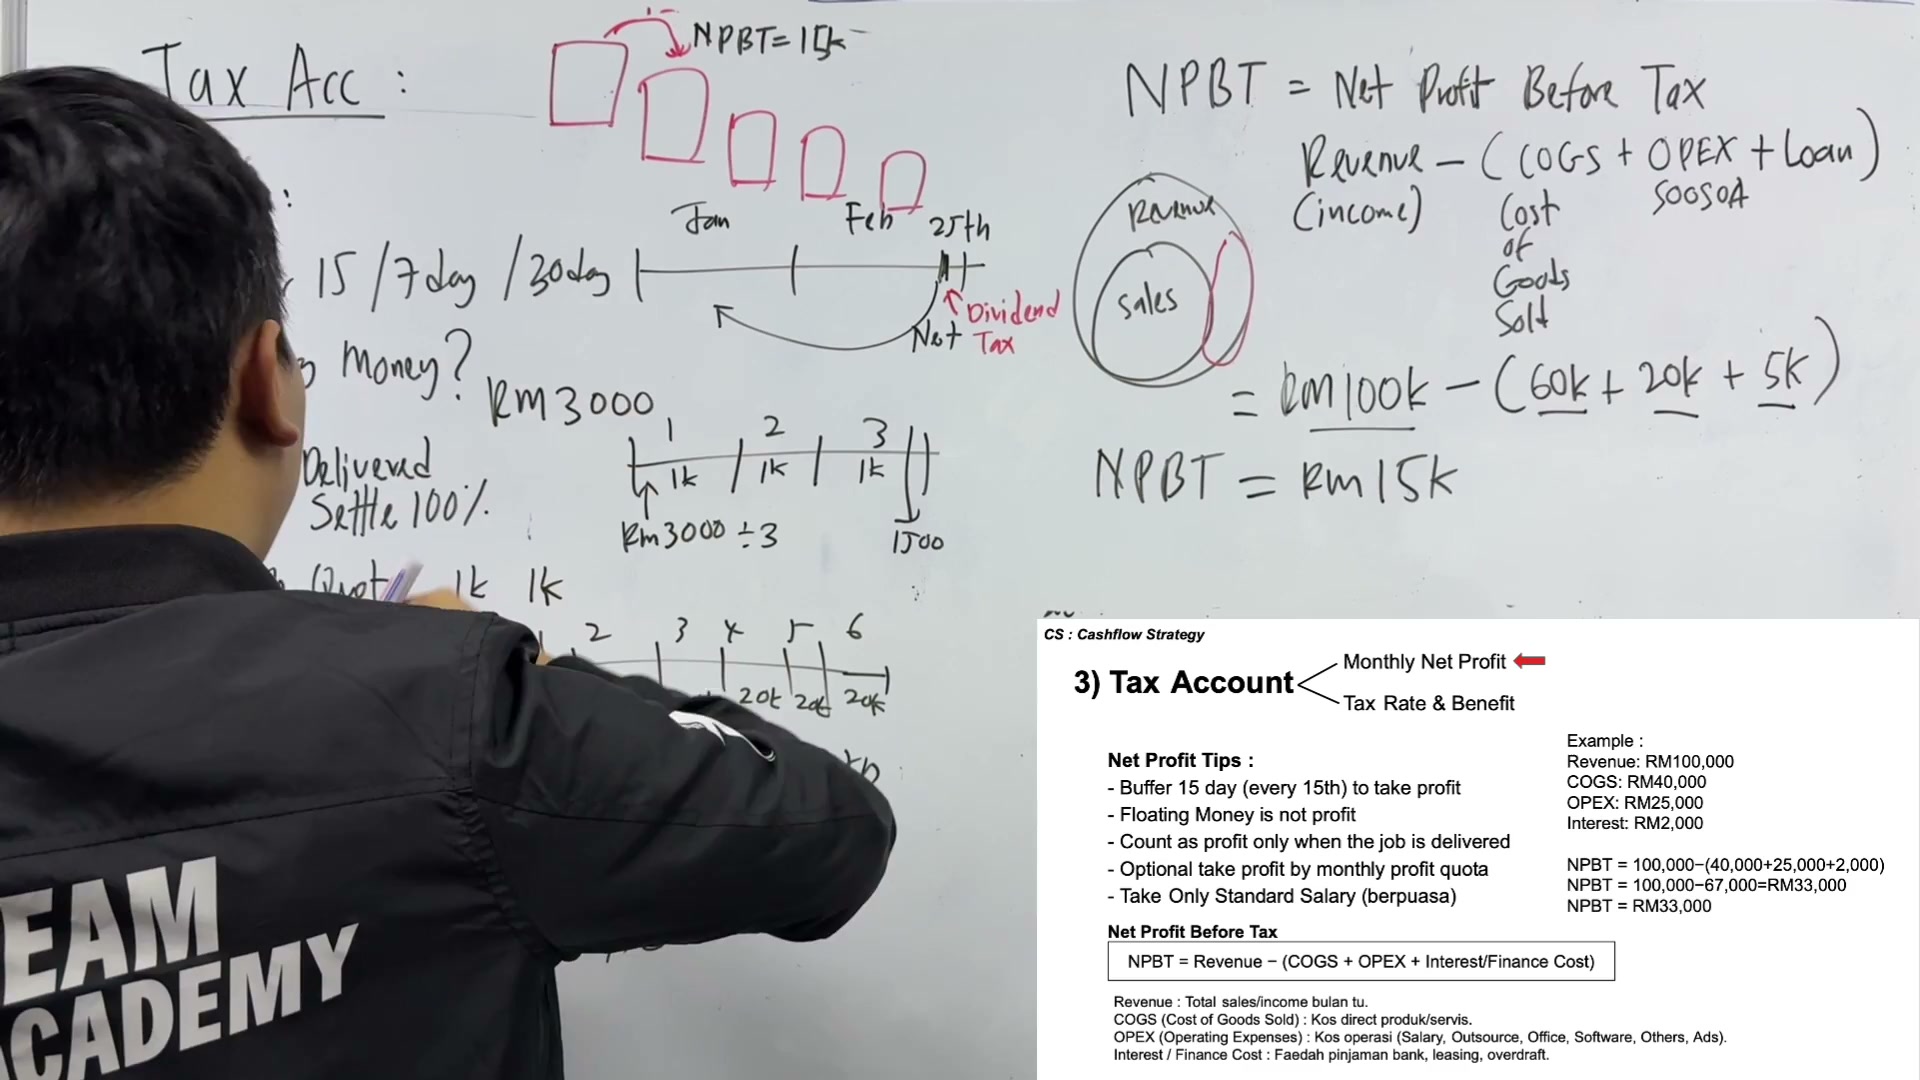
Kita tolak lah sini
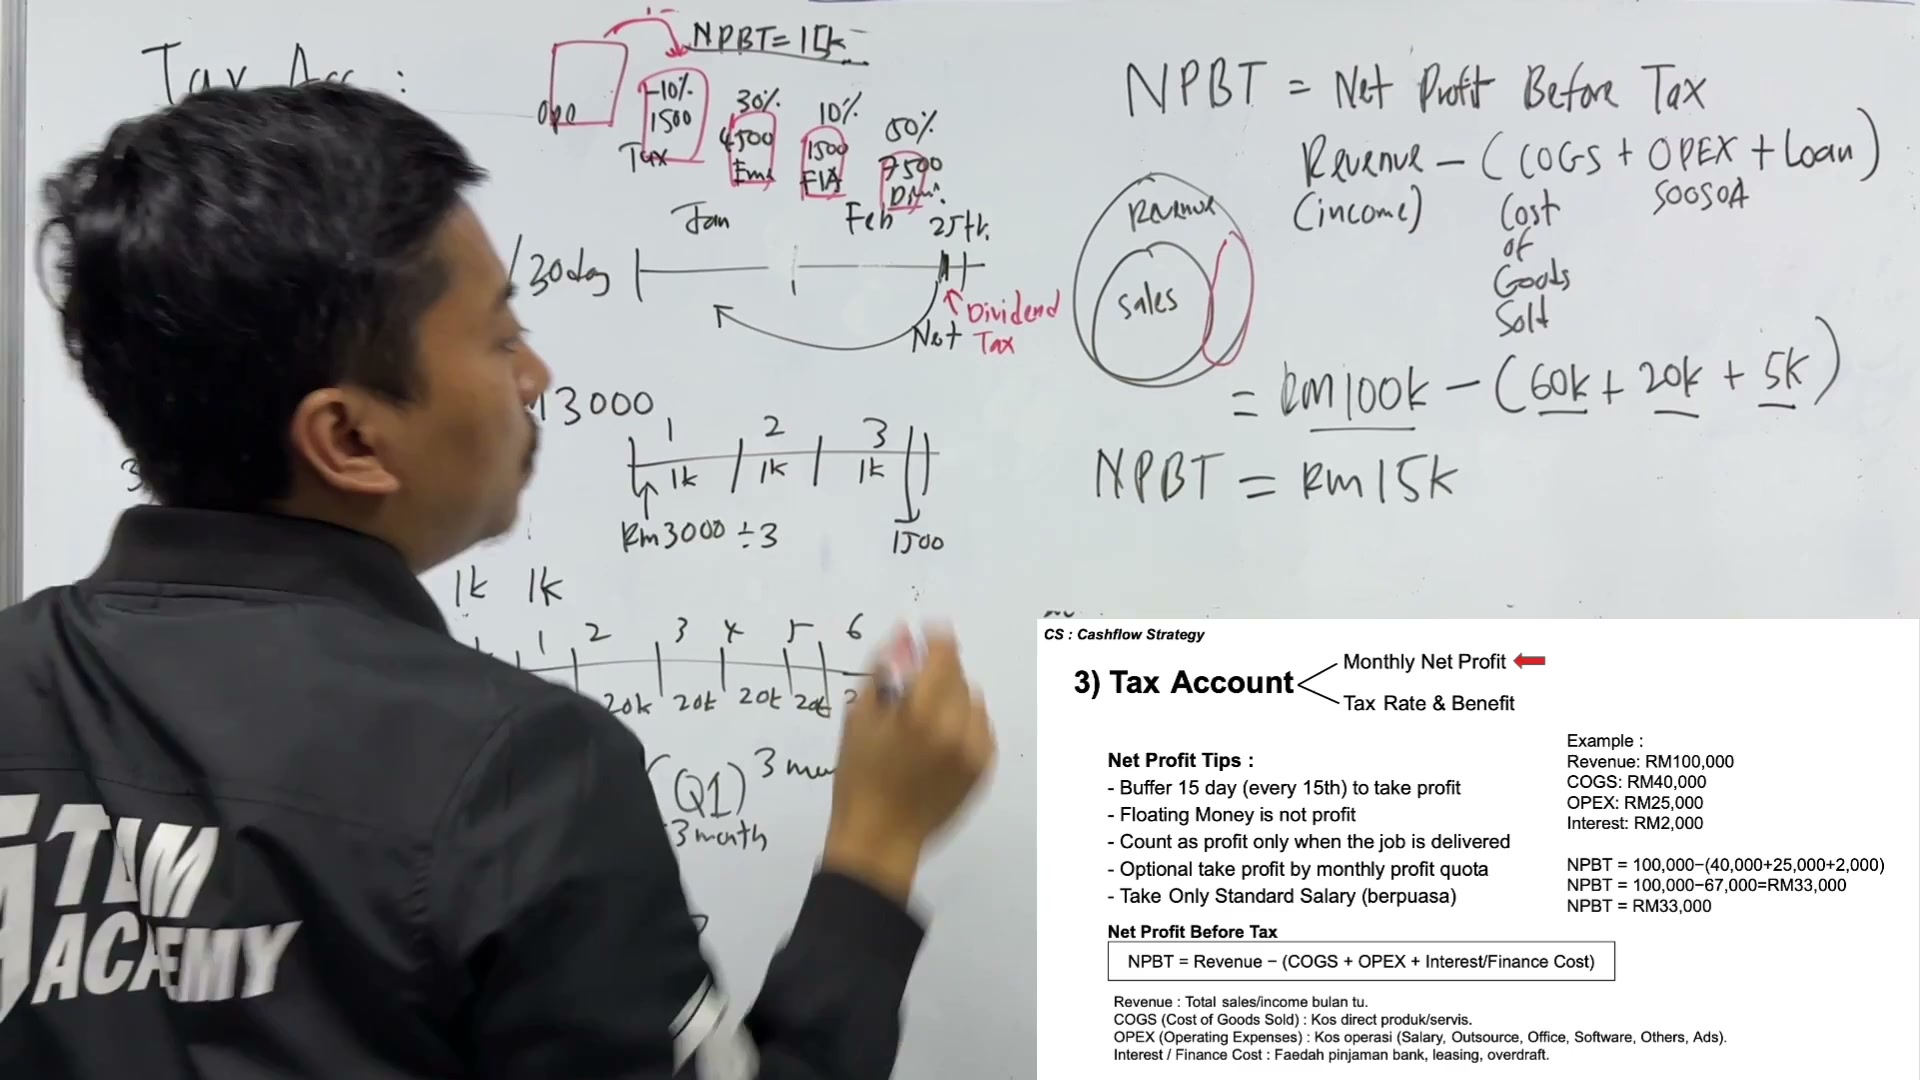
10%
00:10:12–00:10:15
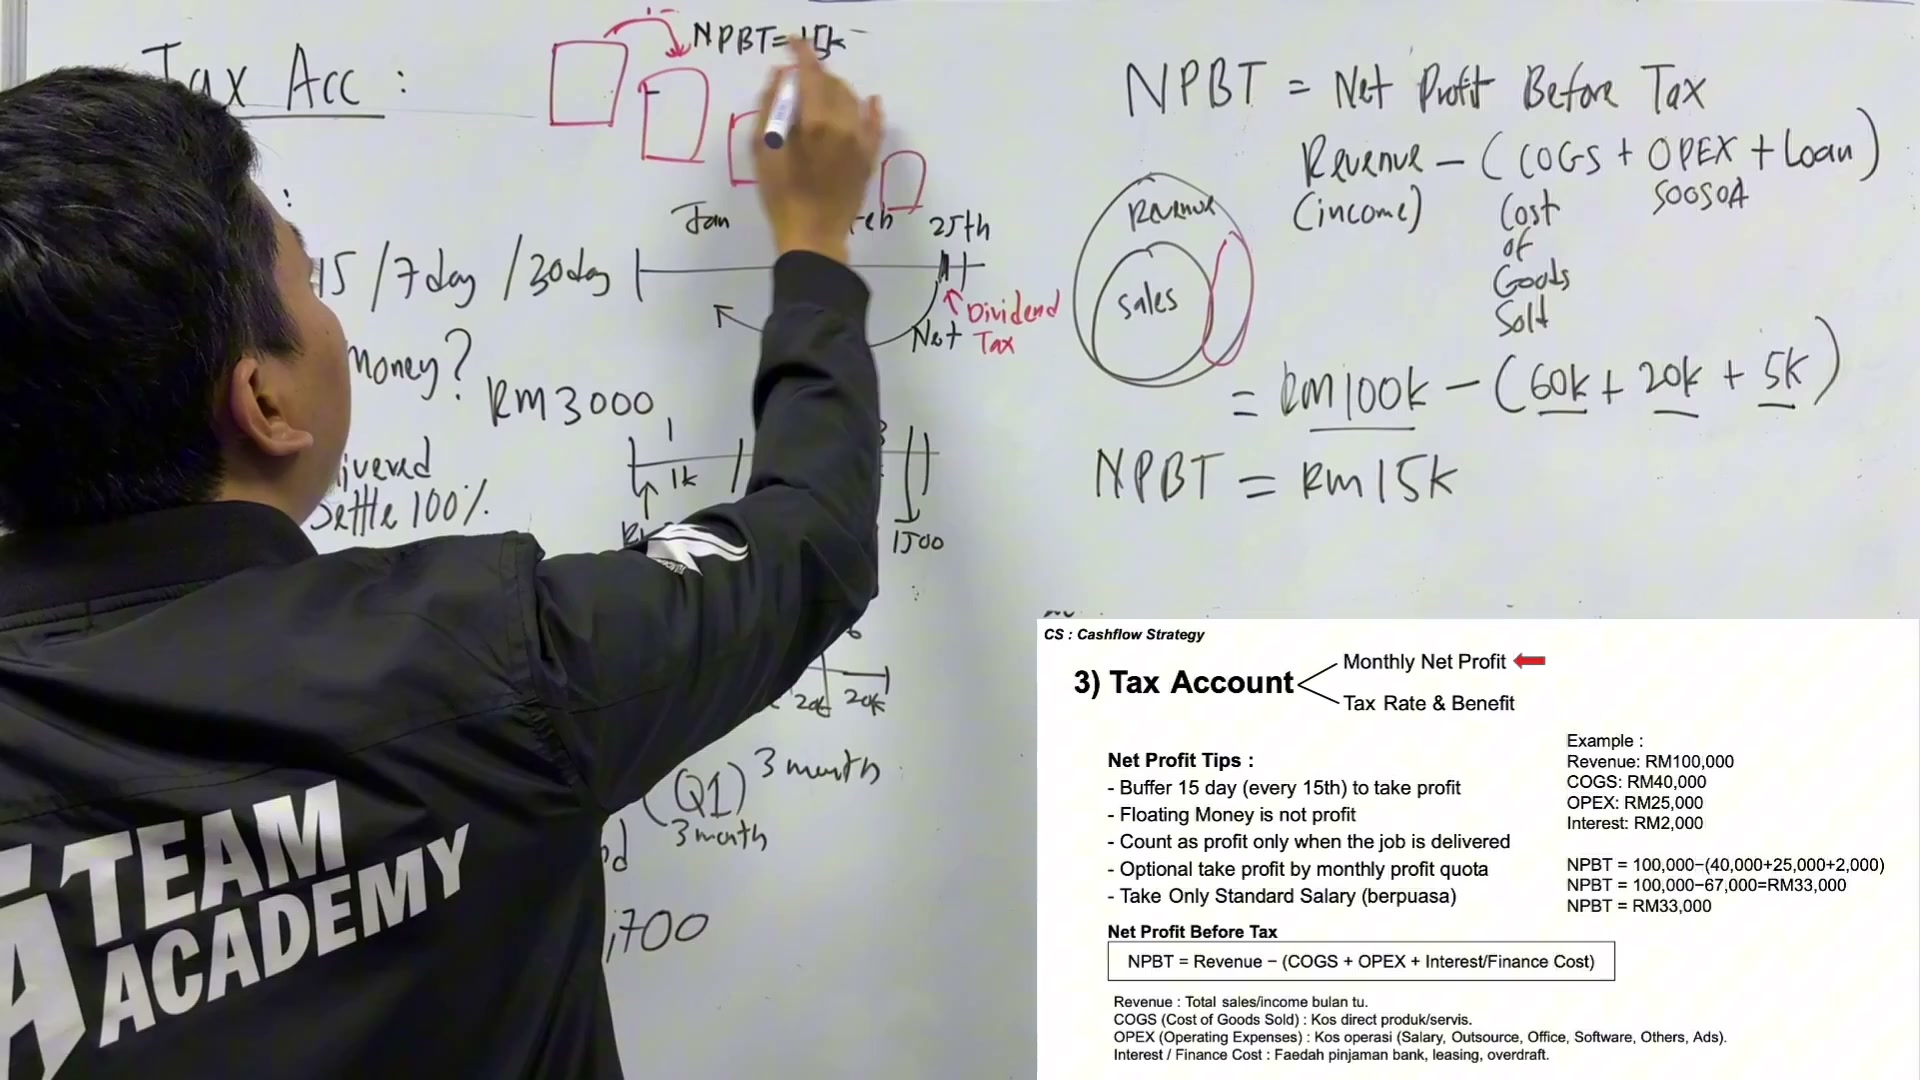
10%
Kan kita dah belajar tadi
Ambil lah RM1,500 kat sini
00:10:15–00:10:18
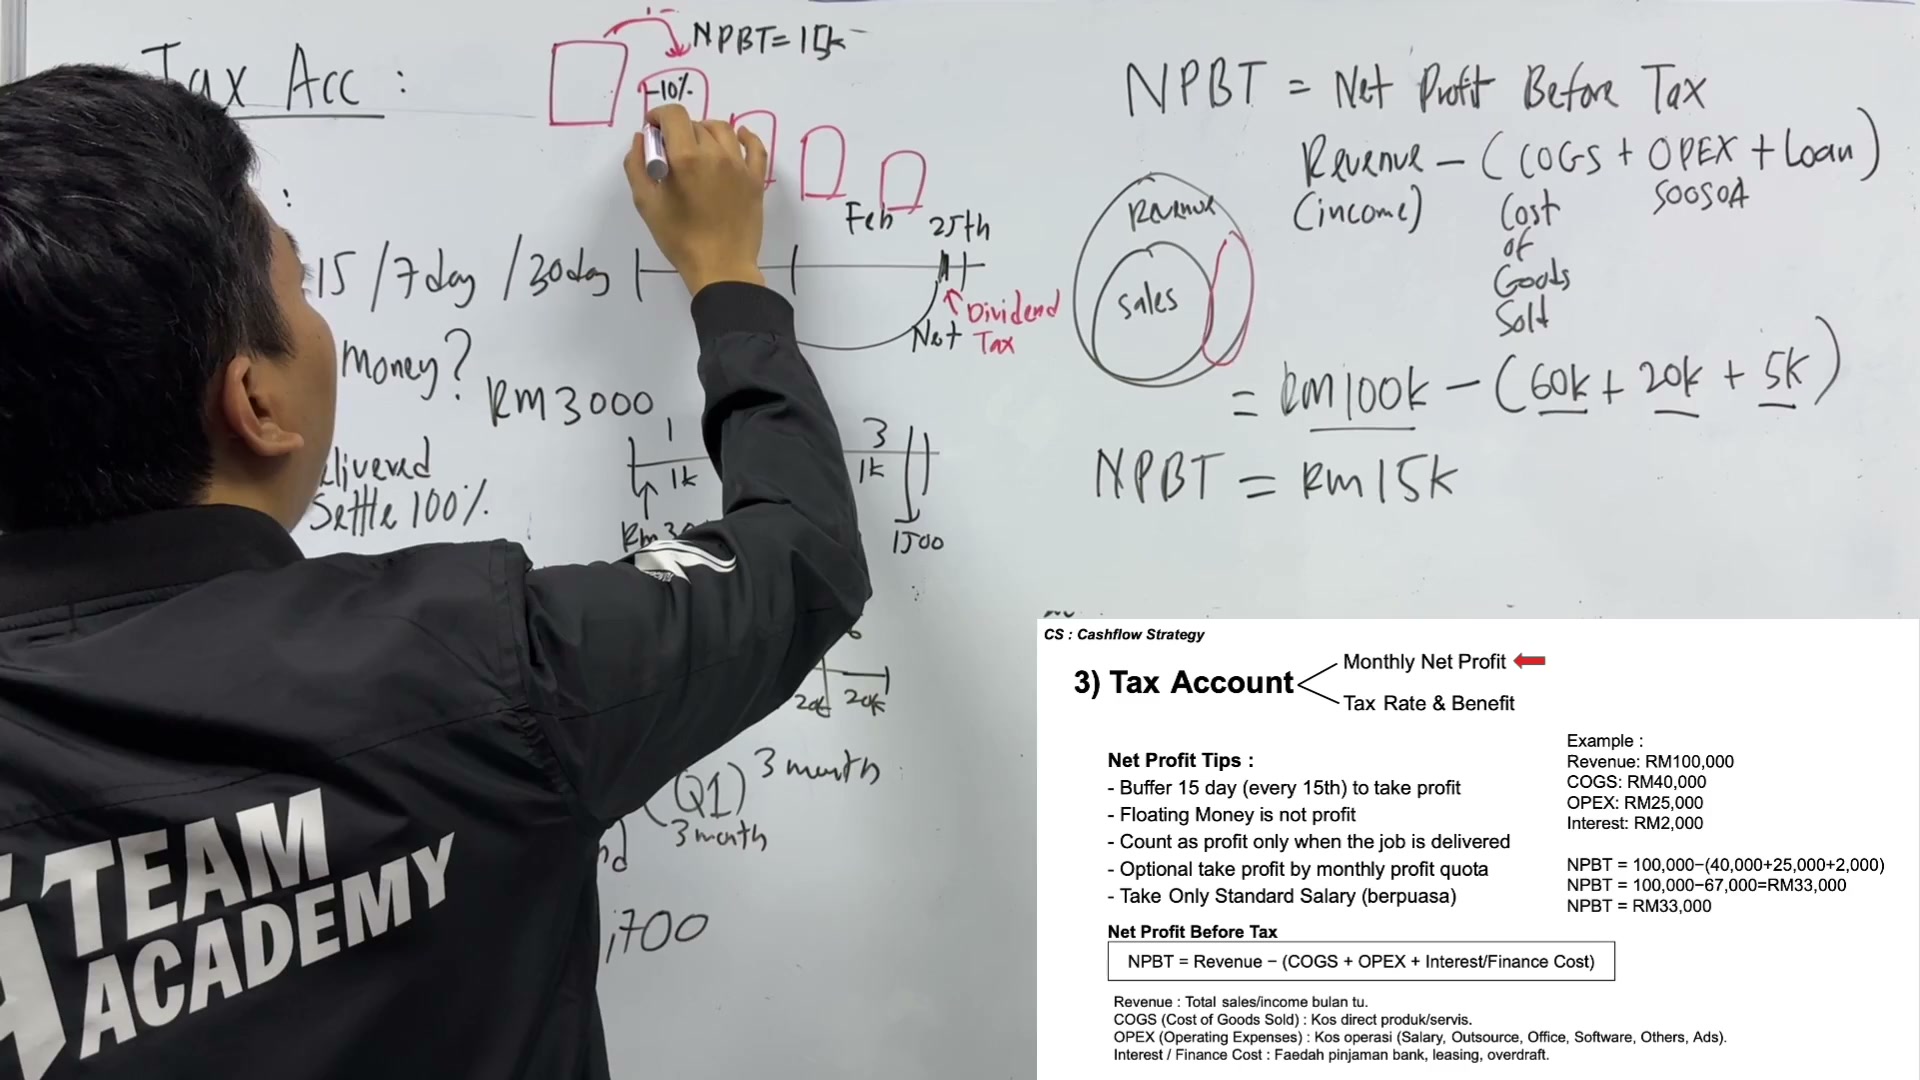
Ambil lah RM1,500 kat sini
Sini pula tolak tax kan
00:10:18–00:10:21
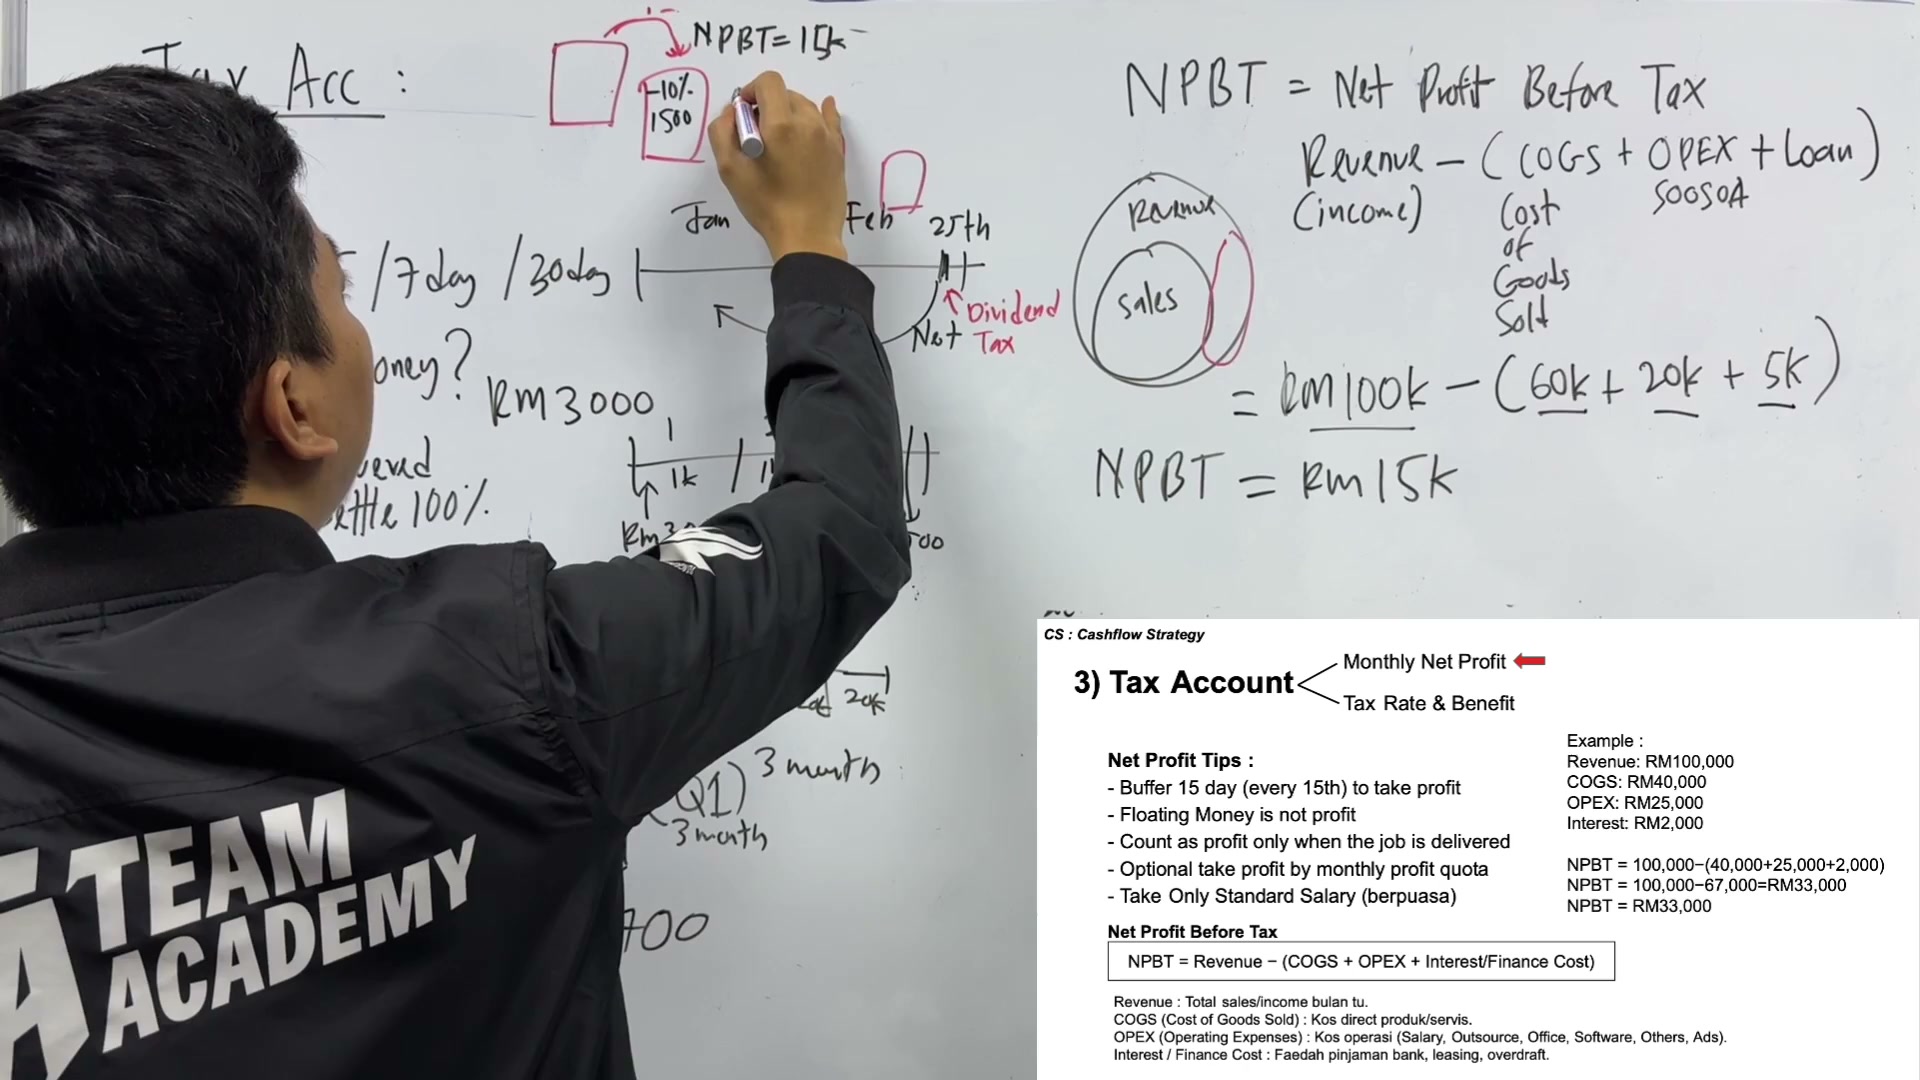
Sini pula tolak tax kan
Sini tax
Eh sorry, sini tax
00:10:21–00:10:24
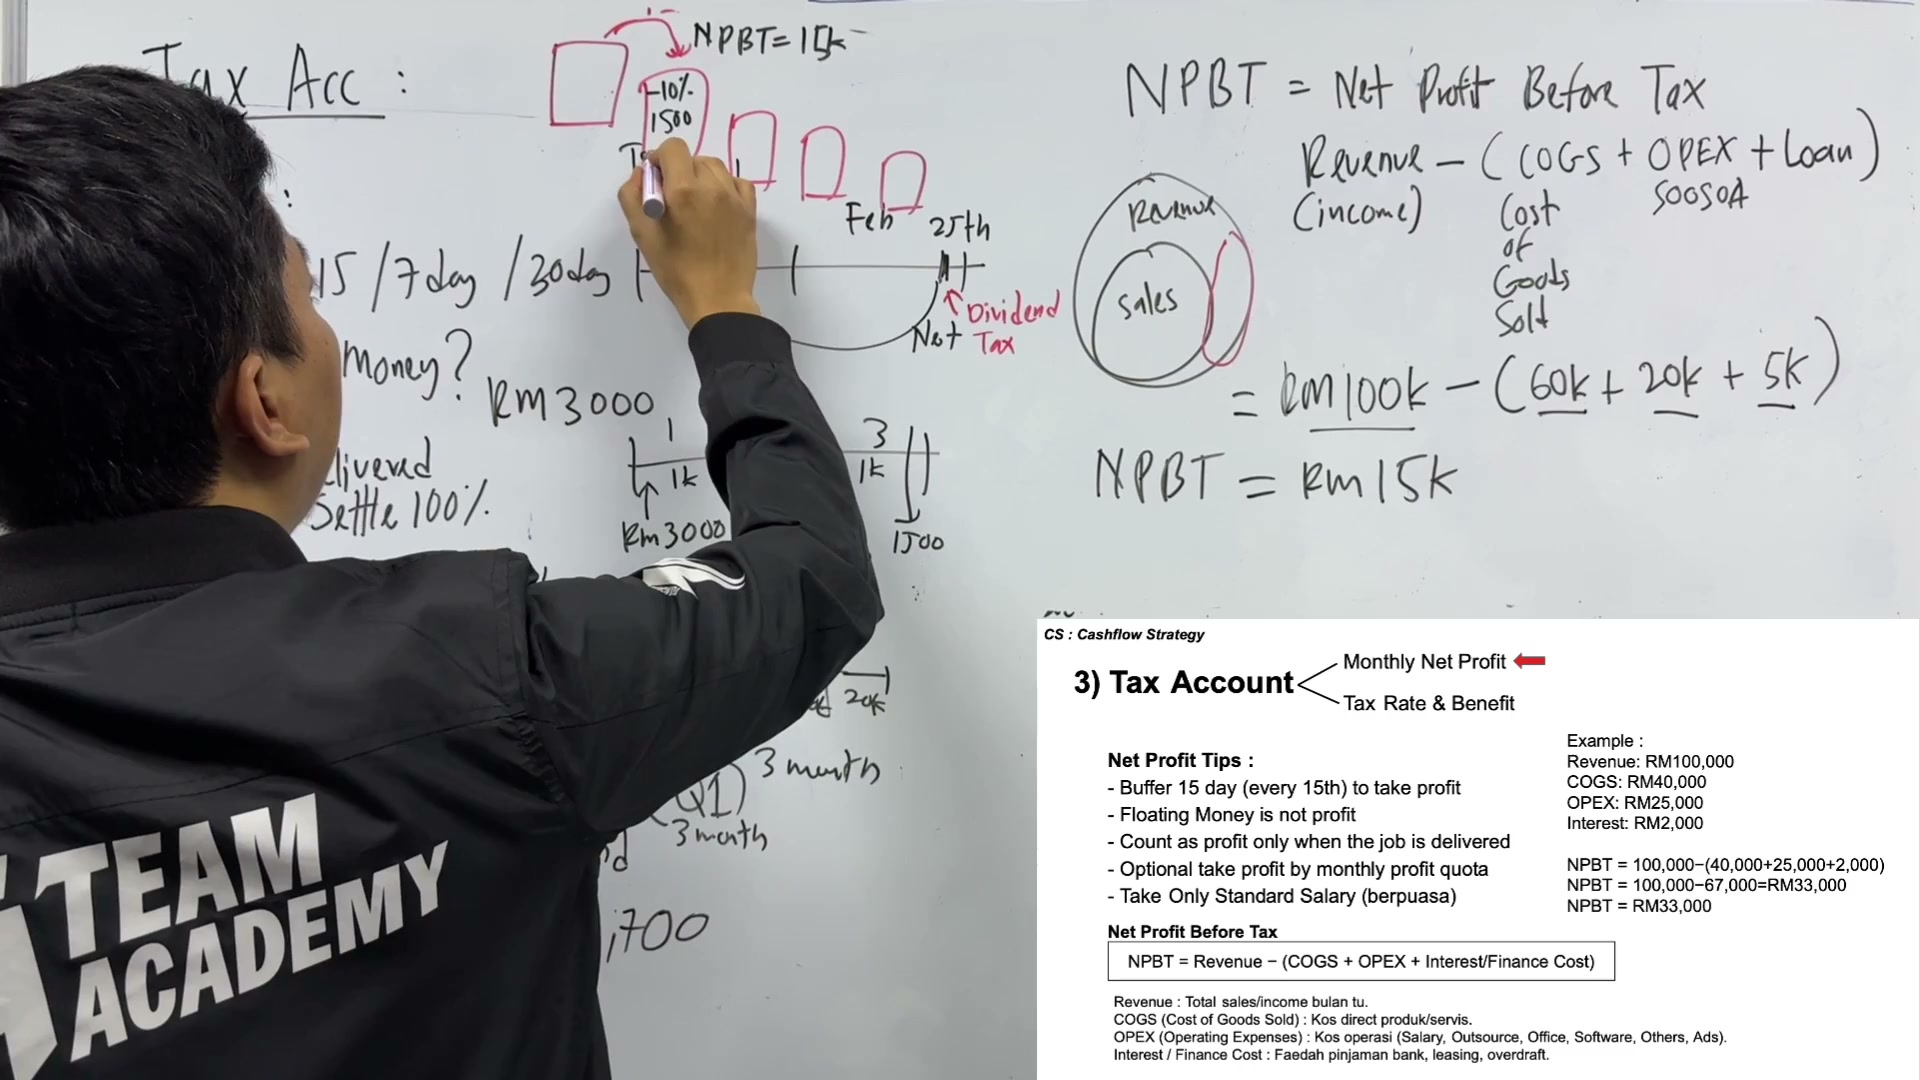
Eh sorry, sini tax
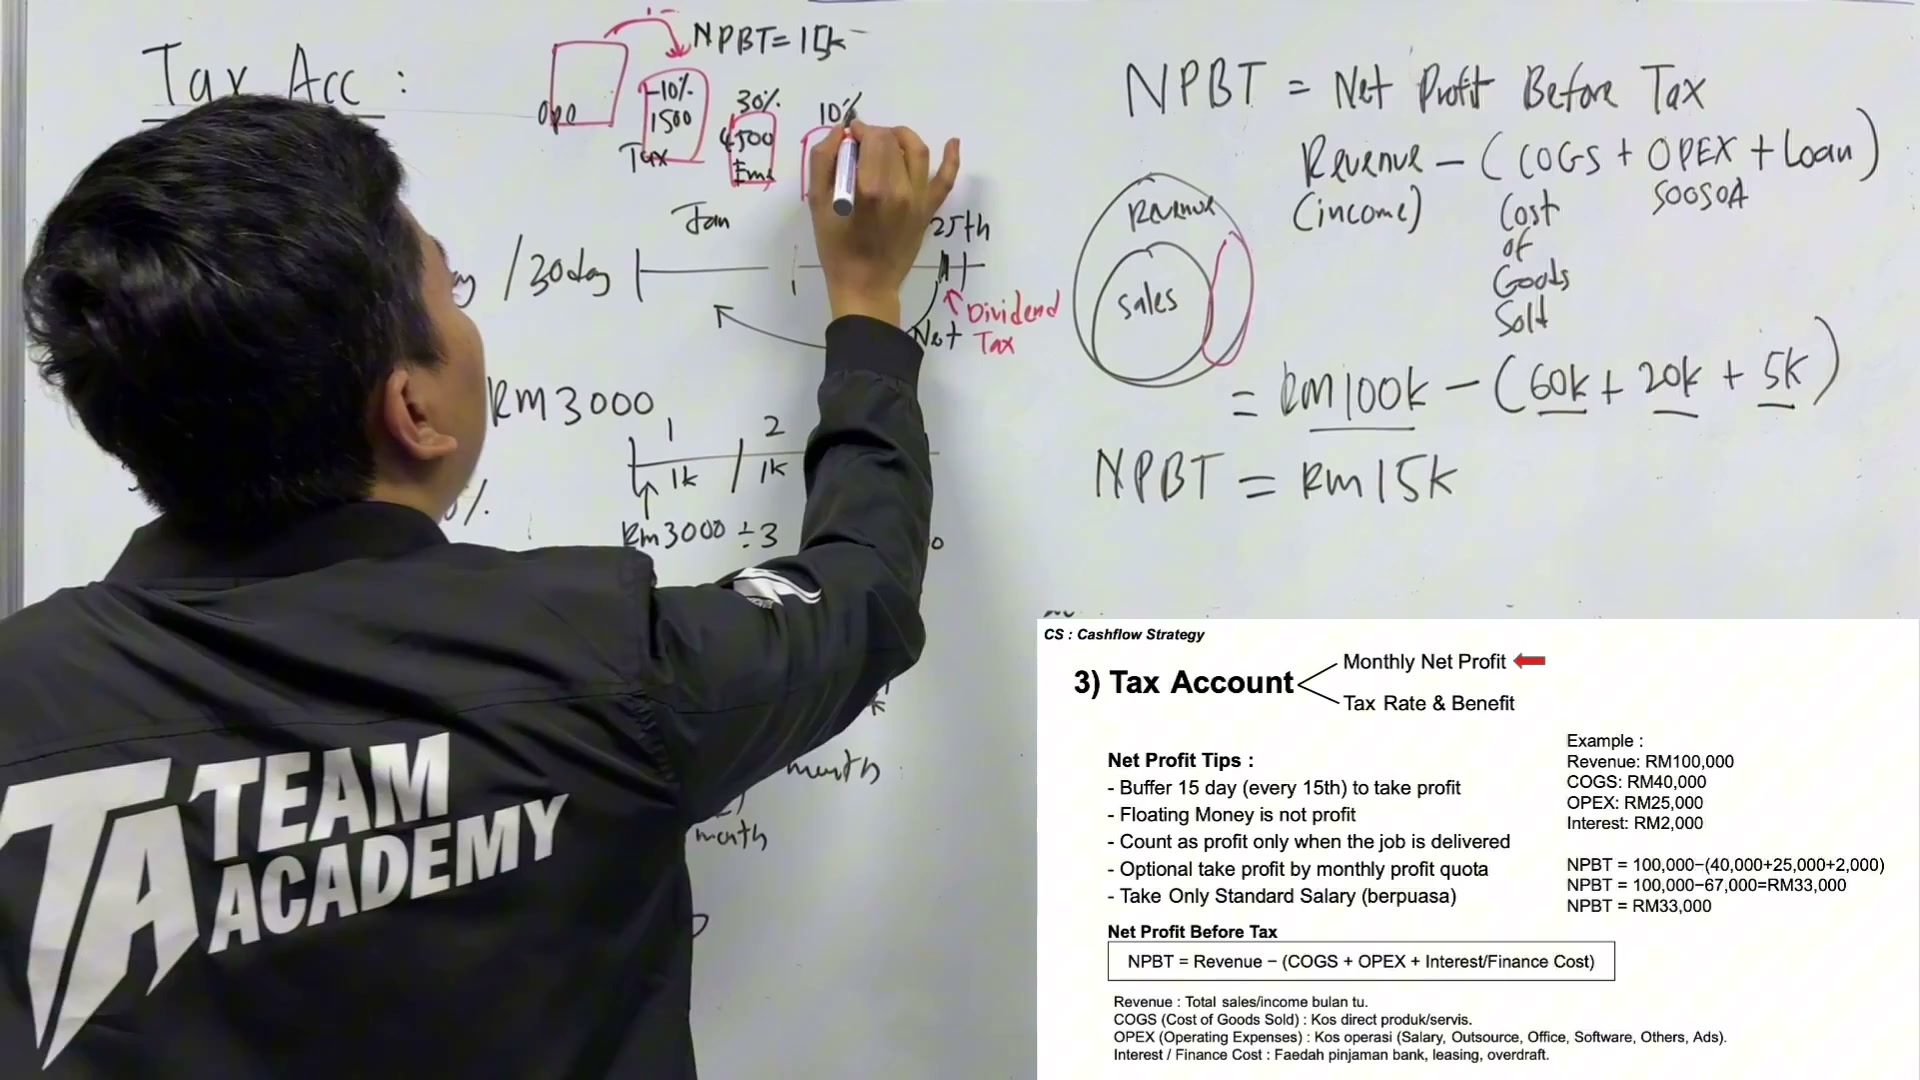
Sini adalah emergency
00:10:24–00:10:27
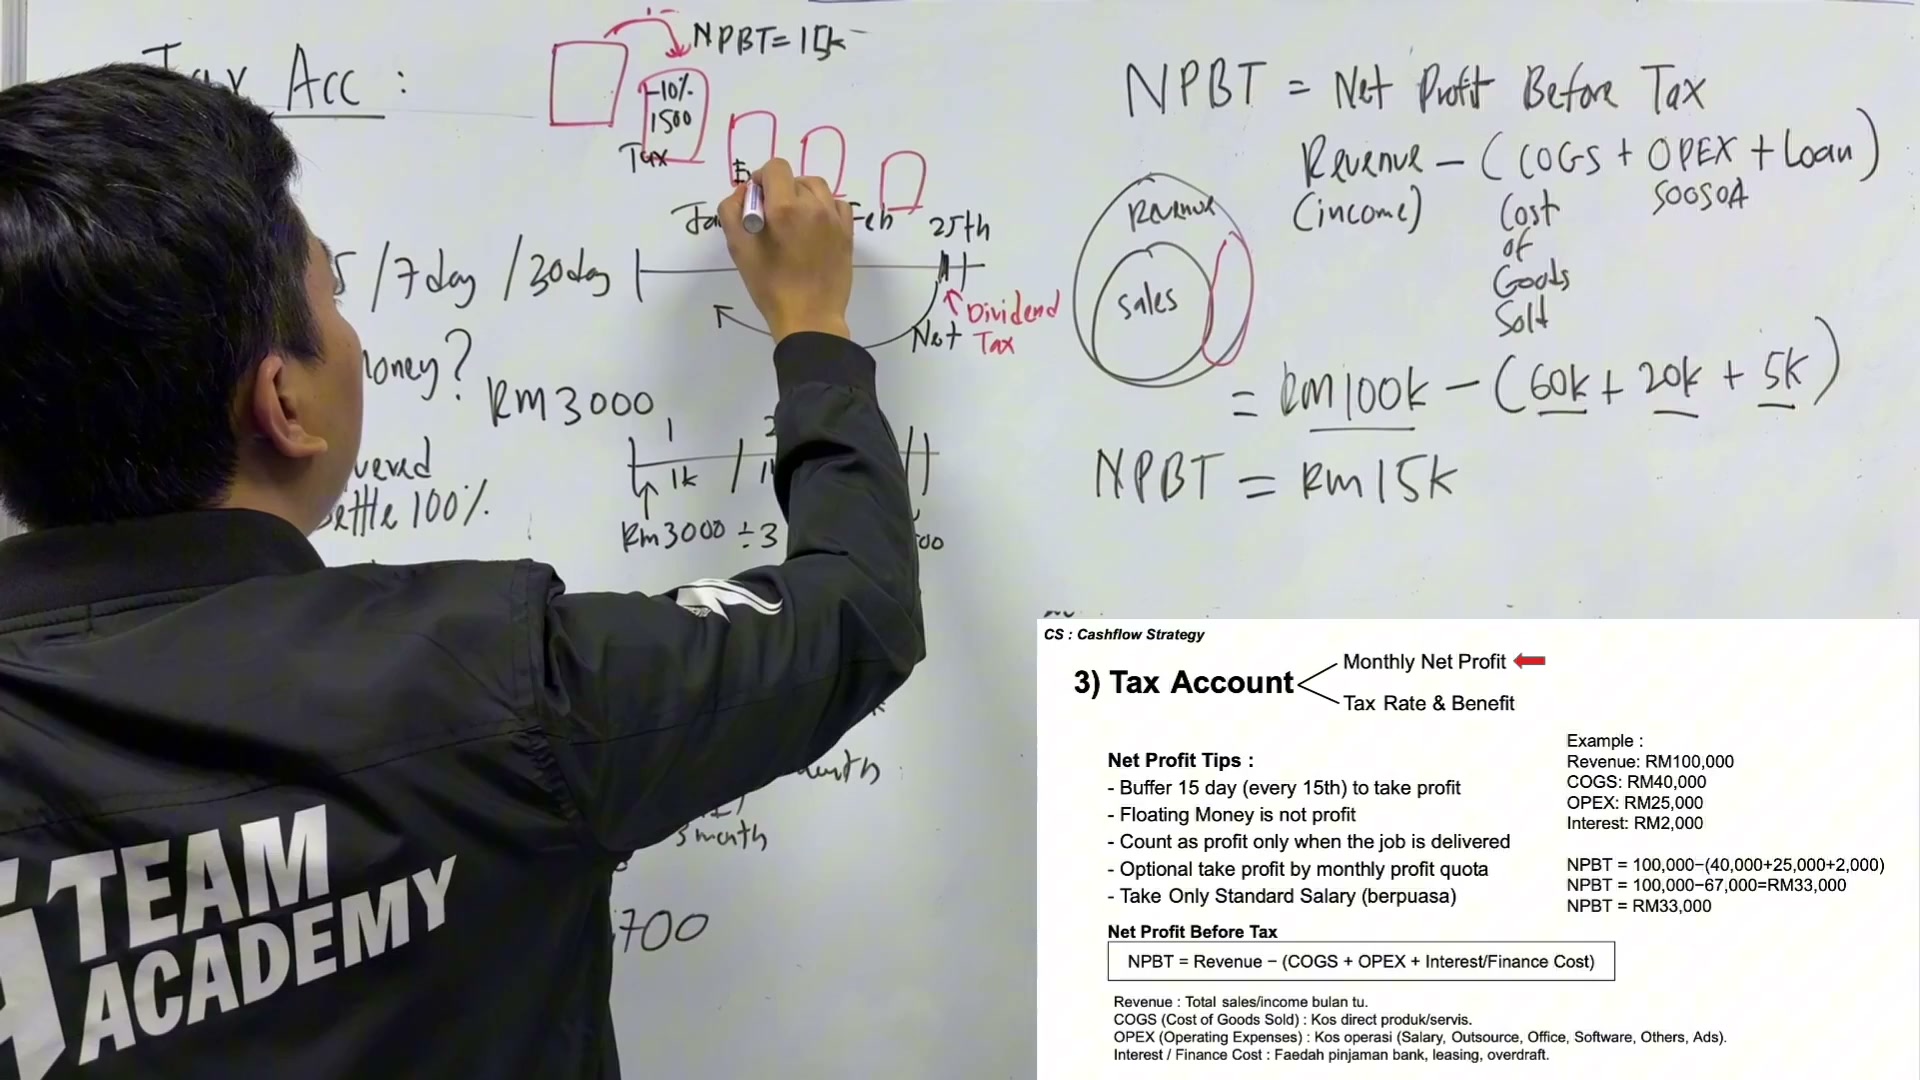
Sini adalah operating
So, sini tolak lah lagi
00:10:27–00:10:30
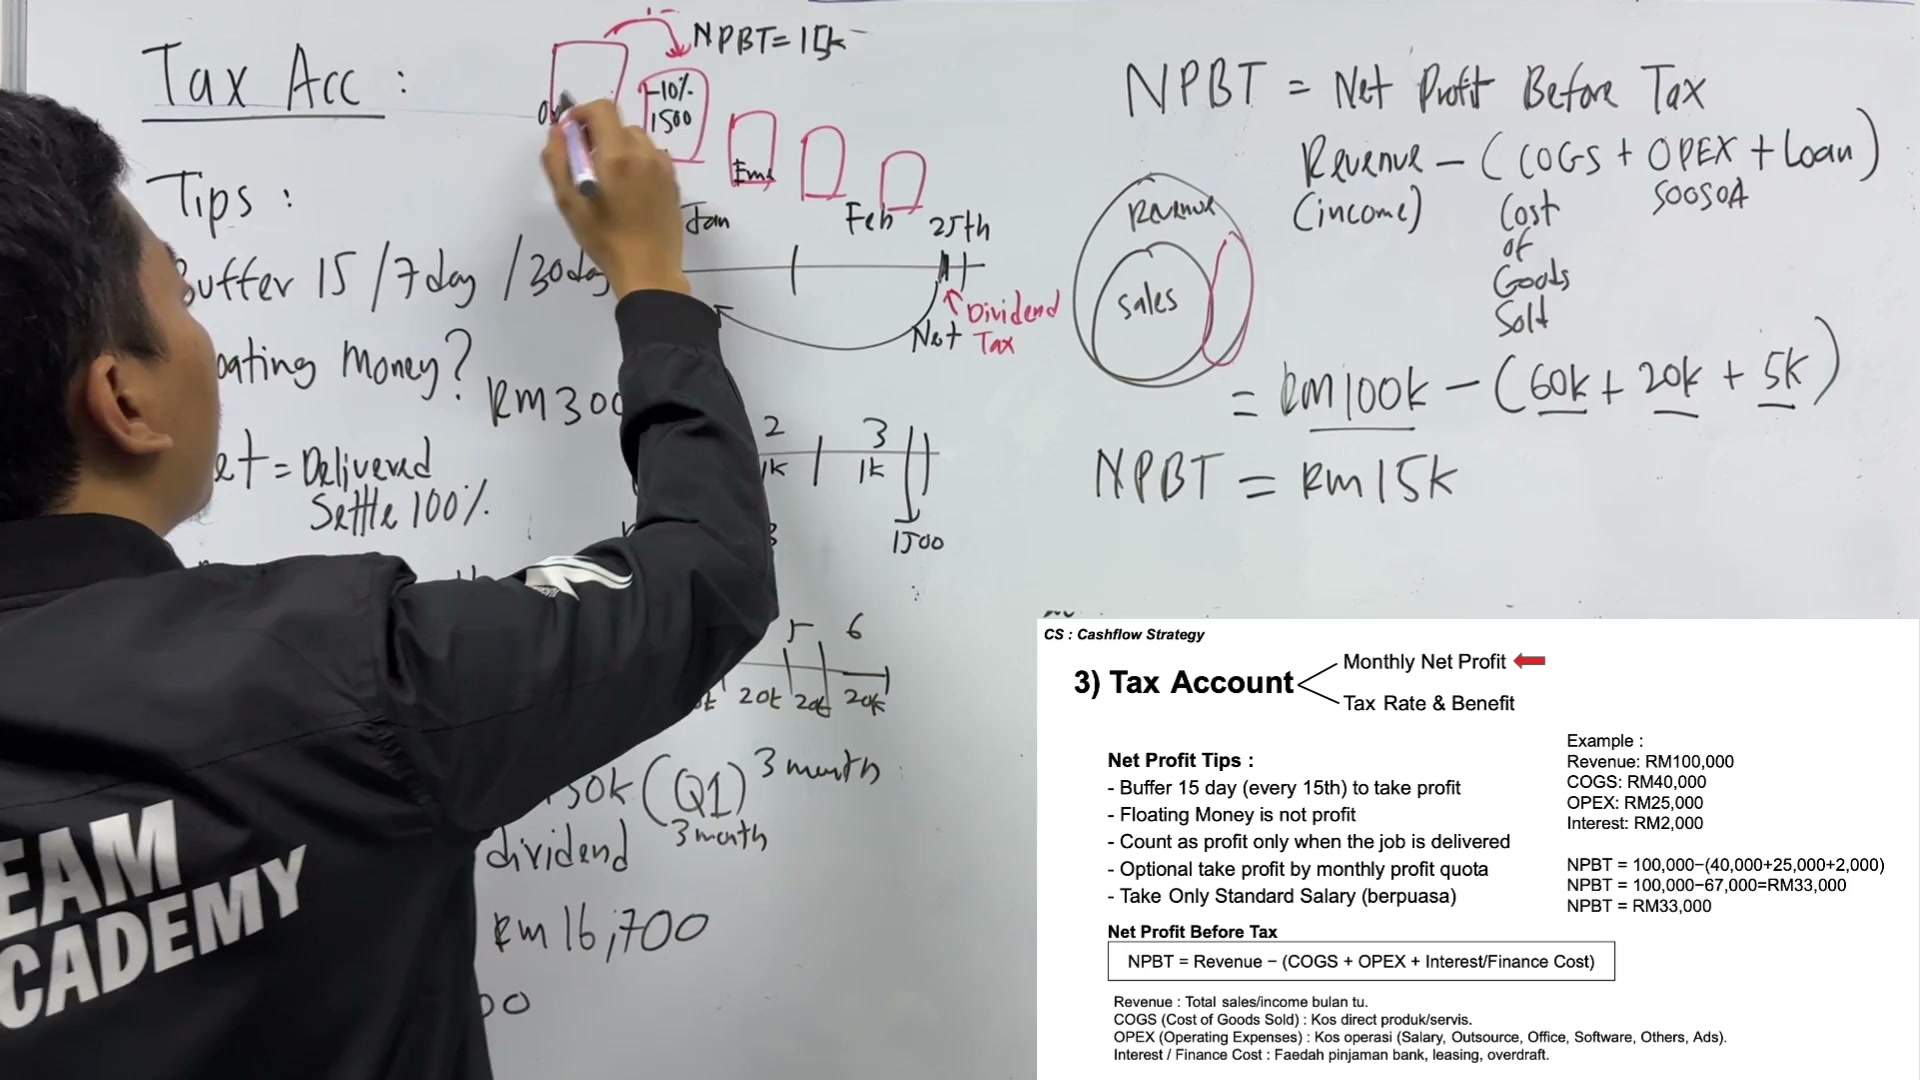
So, sini tolak lah lagi
In other 30%
00:10:30–00:10:33
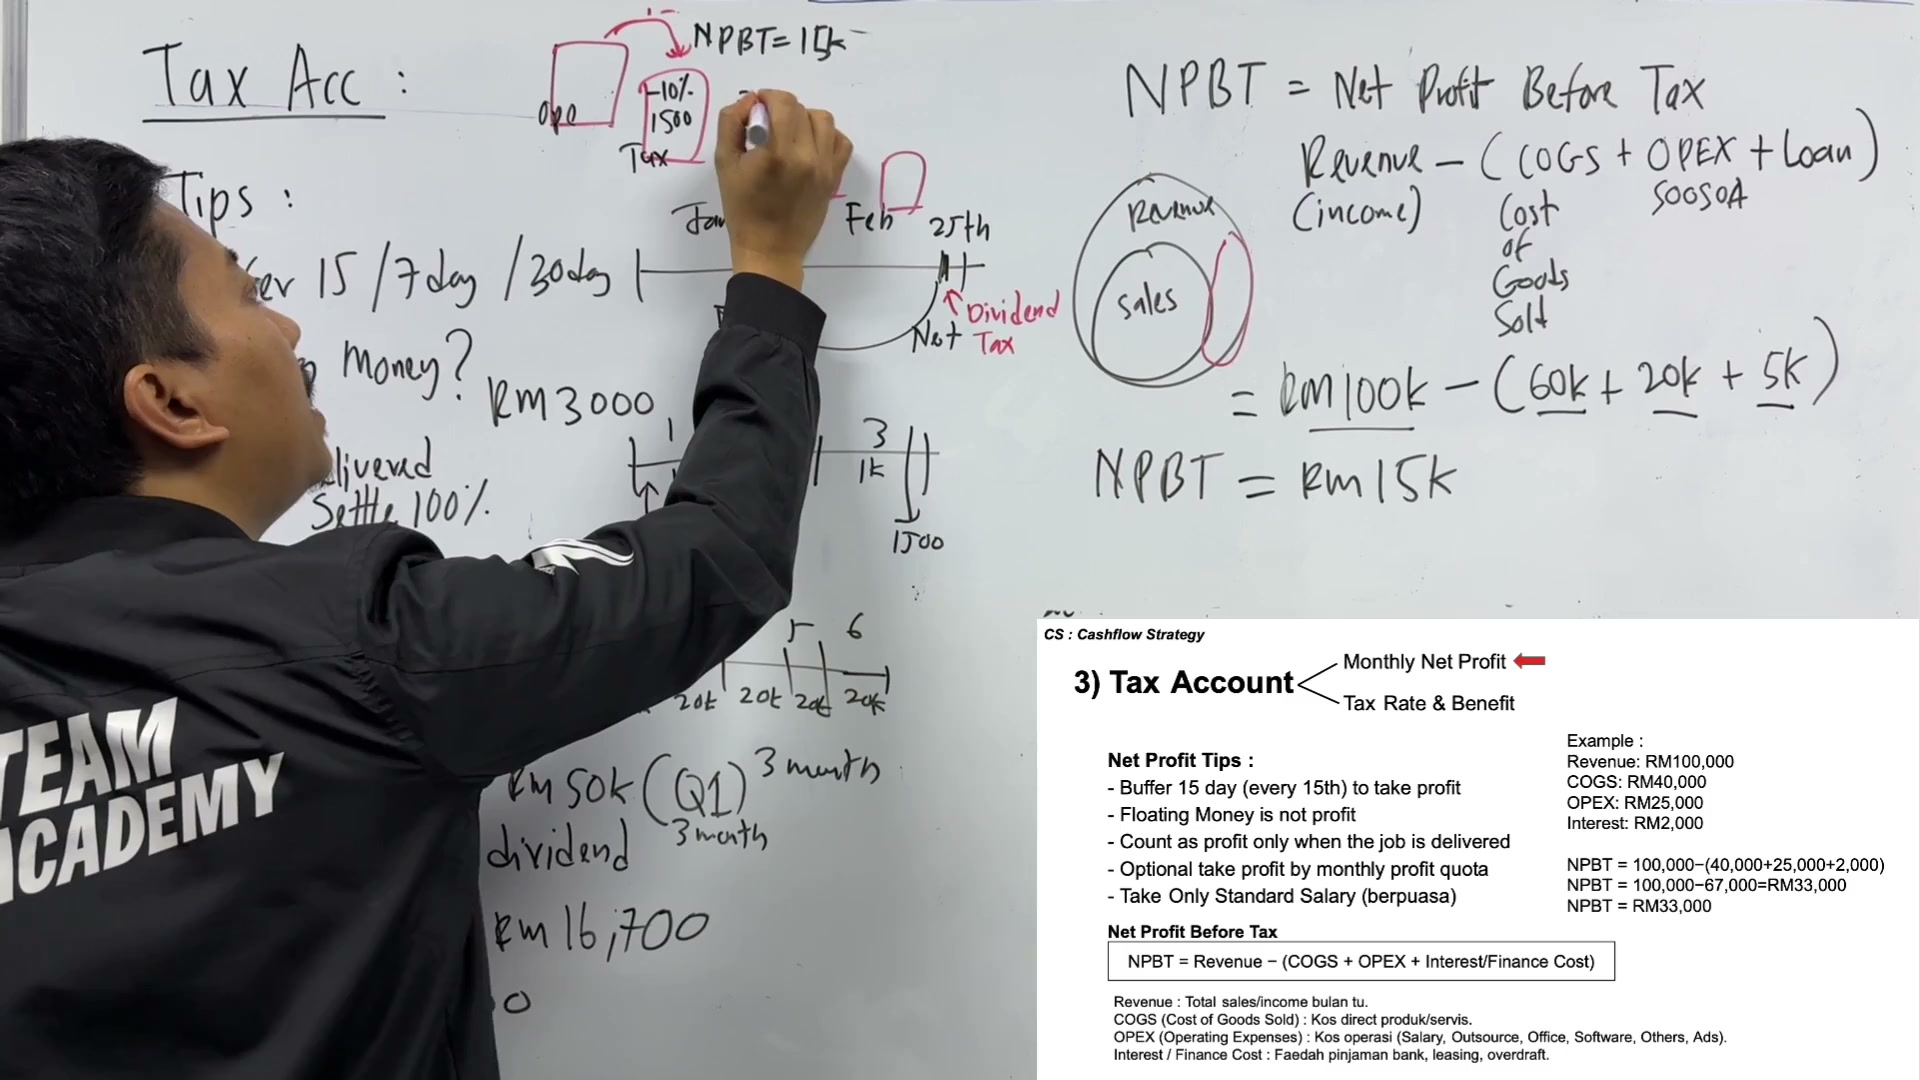
In other 30%
So, kita dapat lah RM4,500
00:10:33–00:10:36

Kat sini tolak lagi 10%
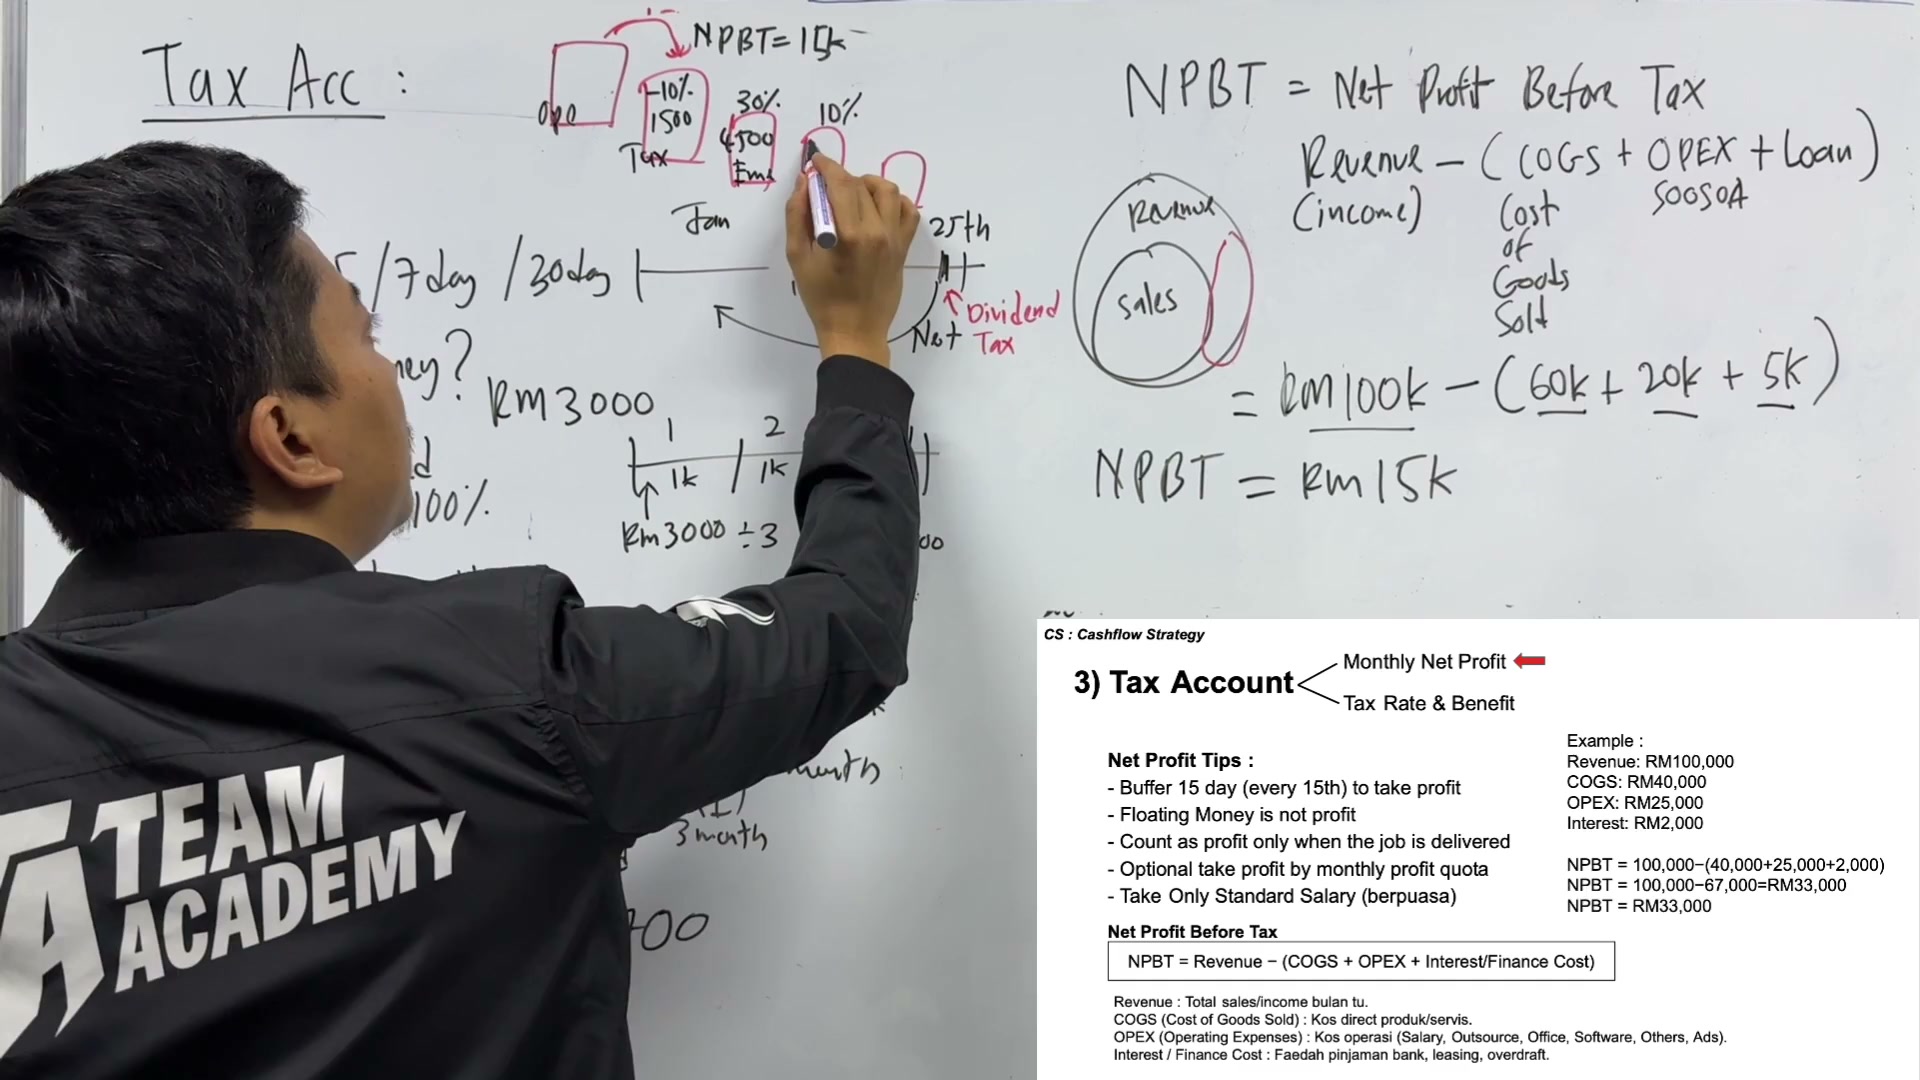
Ini adalah FIA
00:10:36–00:10:39
Ini adalah FIA
Future Investment Account
RM1,500
00:10:39–00:10:42
RM1,500
Sini tolak lah lagi
50%
00:10:42–00:10:45

50%
awak dapatlah RM7,500
00:10:45–00:10:48

awak dapatlah RM7,500
sebagai dividend
so, barulah awak tahu
00:10:48–00:10:51

so, barulah awak tahu
sebab tu, bila awak faham
00:10:51–00:10:54
sebab tu, bila awak faham
formula ni simple je, tapi takut awak
00:10:54–00:11:15
formula ni simple je, tapi takut awak
terlupa nak tolak ni
COGS, OPEX
loan, ni kena tolak semua
tolak duit masuk, duit
semua yang masuk, revenue, tolak dengan semua
duit yang akan keluar, itu adalah
net profit before tax awak
ok, so mudah-mudahan
berni membantu, dan kita jumpa lagi
dalam video yang
seterusnya.
00:11:15–00:11:17
