BBO / Cashflow Strategy / Pelajaran 07
Tax Rate & Benefit
Baca perbandingan kursus Enterprise/Sdn Bhd sambil memisahkan keutamaan strukturnya dari tuntutan cukai dan liabiliti yang tidak disahkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Perbandingan ringkas meliputi entiti, kadar cukai yang disenaraikan, faedah cukai, terminologi dividen, kredibiliti, liabiliti, dan skala di mana Coach Adib lebih suka setiap struktur. Sumber juga membincangkan penggantian, pinjaman, persepsi tender, dan kos penutupan. Jadual dan ambang yang dikatakan adalah tuntutan pengajaran dan bukannya perbandingan undang-undang atau cukai semasa.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Tax Rate & Benefit
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Entiti dan perbandingan cukai yang dikutip
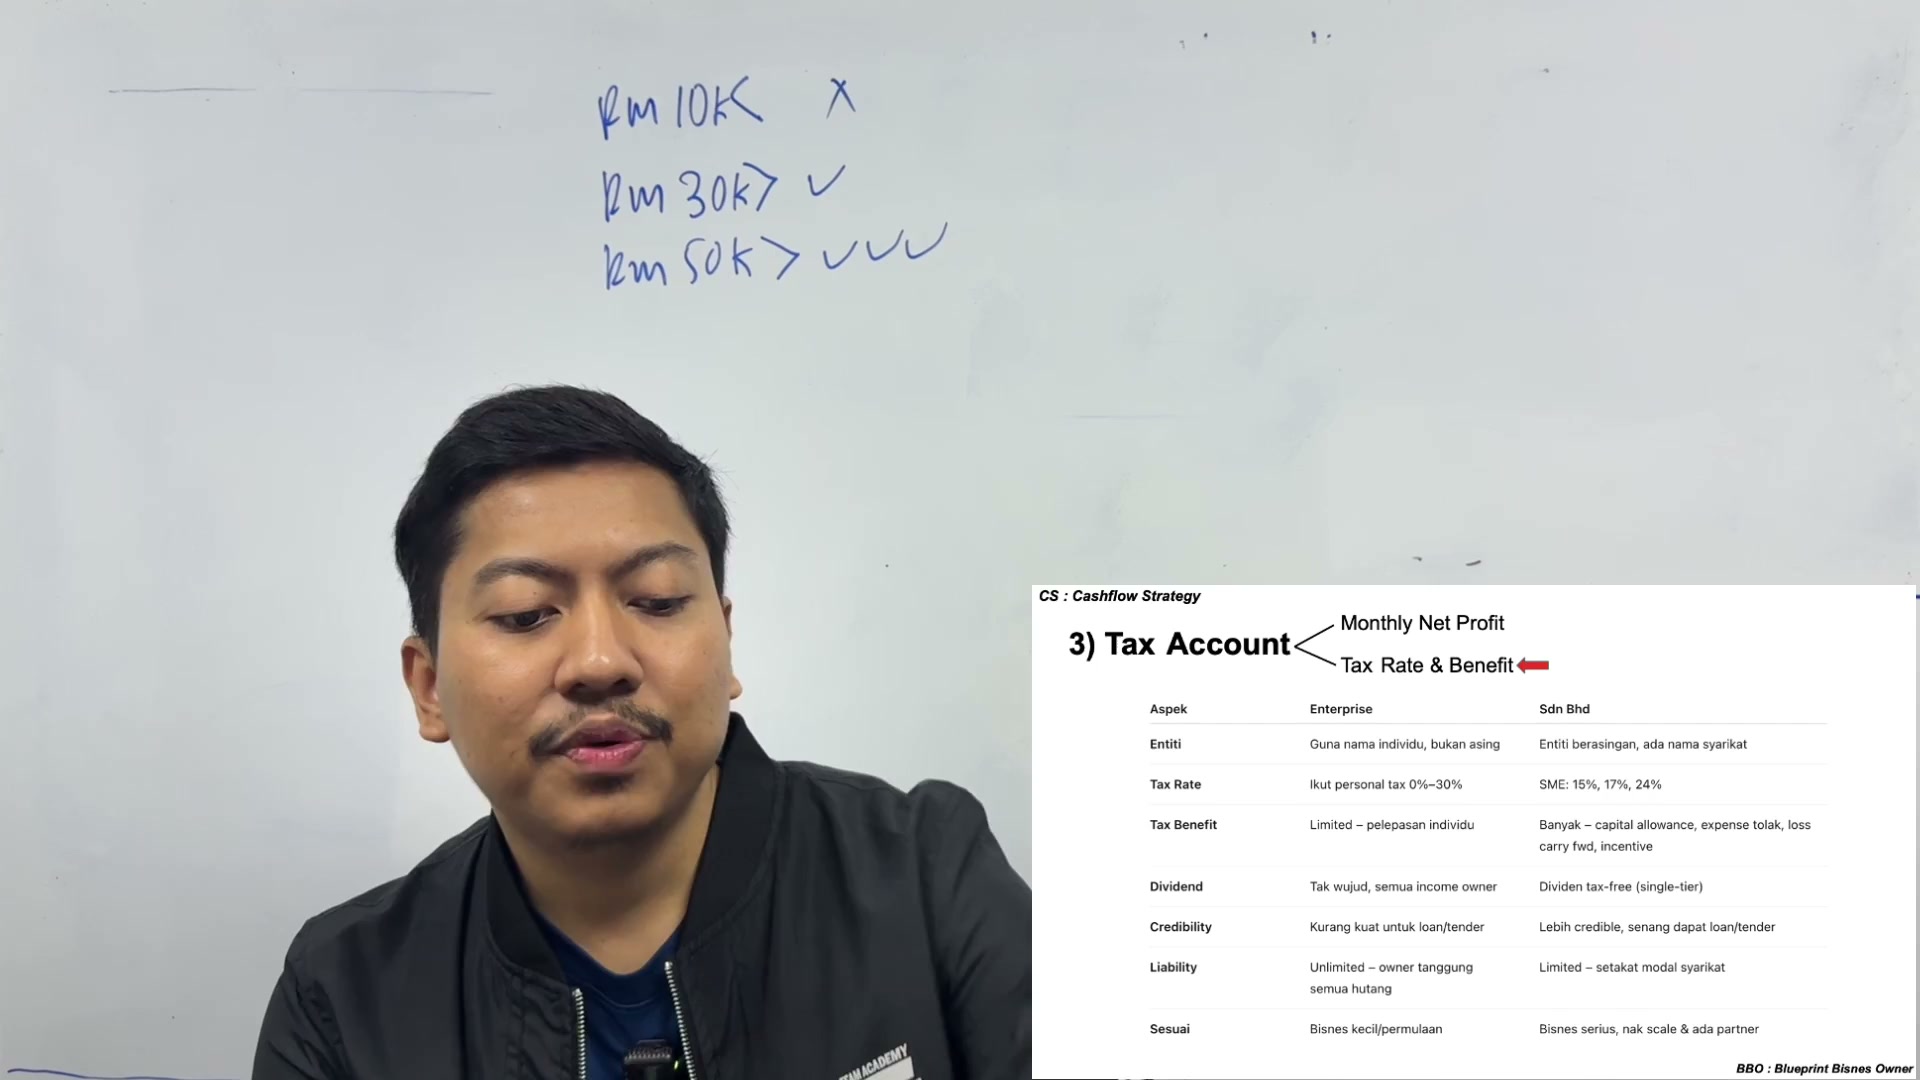
Baris entiti yang dicetak mengatakan Enterprise menggunakan nama individu dan tidak berasingan, sedangkan Sdn Bhd adalah entiti berasingan dengan nama syarikat. Coach Adib menggambarkan pinjaman / aset yang dipegang oleh syarikat dan bukan individu.
Jadual ini memetik cukai peribadi perusahaan 0% hingga 30% dan kadar SME Sdn Bhd 15%, 17% dan 24%. Ia tidak memberikan tahun semasa, kerangka pendapatan, kriteria kediaman/modal, atau pengiraan lengkap. Ini adalah angka sumber, tidak disahkan kadar terpakai.
Manfaat cukai perusahaan dilabelkan sebagai pelepasan terhad / individu; Sdn Bhd menyenaraikan pelepasan modal, perbelanjaan yang boleh ditolak, pemindahan kerugian, dan insentif. Sumber itu tidak menetapkan bahawa sebarang perbelanjaan, kerugian, atau insentif tertentu layak.
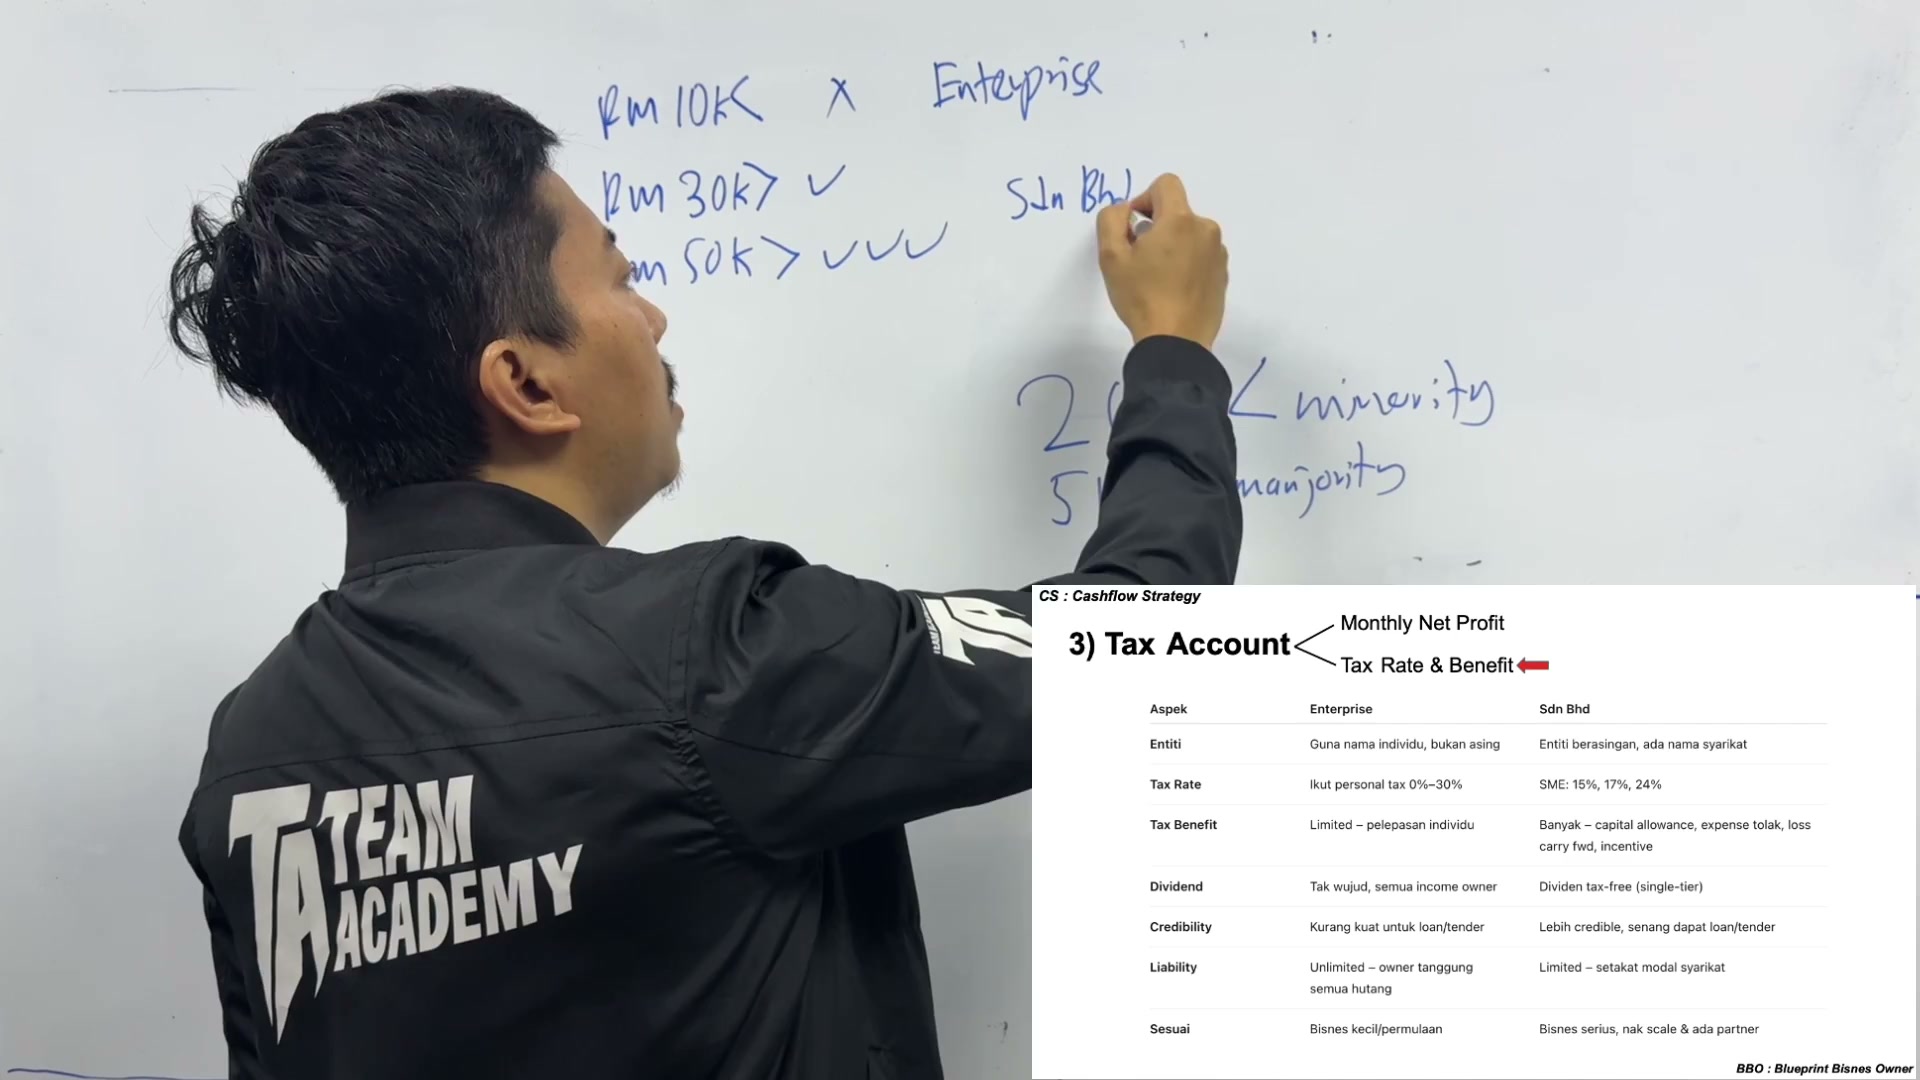
Coach Adib mengulangi tahap keuntungan bulanan sekitar RM10K, RM30K, dan RM50K, memihak kepada Sdn Bhd apabila skala meningkat. Rujukan Enterprise awal yang diucapkannya tidak konsisten dengan perbandingan Sdn Bhd kemudian; papan putih menunjukkan ini sebagai penanda peringkat yang tidak rasmi. Mereka bukan ambang sah yang disahkan.
Dia menekankan keuntungan daripada jualan apabila membincangkan keutamaan beliau. Penjimatan cukai berpotensi yang diklaim tidak diusahakan dengan contoh cukai berangka yang setanding.
PERKARA YANG PERLU DIINGAT
- Simpan kadar sumber yang dipetik dan syarat yang hilang.
- Membezakan antara pilihan peribadi dan keperluan undang-undang.
- Jangan menyimpulkan penjimatan cukai tanpa pengiraan.

Dividen, penggantian, kredibiliti, dan liabiliti
Baris dividen mengatakan Enterprise tidak mempunyai dividen korporat/semua pendapatan milik pemilik, manakala dividen Sdn Bhd dilabelkan bebas cukai (tingkat tunggal). Itulah perenggan kursus; rawatan cukai dan pengecualian tidak diperiksa di sini.
Coach Adib bimbang dana Enterprise boleh dibekukan selepas kematian, sementara pemilikan syarikat boleh diwarisi atau dijual. Tiada proses warisan, akses bank, atau harta benda yang lengkap ditunjukkan.
Jadual menunjukkan Sdn Bhd lebih dipercayai untuk pinjaman dan tender dan Enterprise kurang kuat. Coach Adib mengatakan dia tidak suka bergantung kepada pinjaman / tender secara peribadi. Kapasiti pinjaman atau kelayakan tender tidak ditentukan oleh struktur sahaja dalam rekod ini.
Baris liabiliti memberi label Enterprise unlimited/owner responsible for debts dan Sdn Bhd terhad kepada modal syarikat. Penjelasan seterusnya mencampurkan tanggungjawab pengarah dan pemegang saham dan pemegang tuntutan di bawah 20% kurang terdedah.
Coach Adib memanggil 20% dan di bawah minoriti dan 51% dan di atas majoriti. Ini adalah labelnya dalam rakaman ini, bukan peraturan yang ditunjukkan bahawa 20% saham menentukan perlindungan daripada liabiliti. Jaminan, peranan, tingkah laku, dan syarat-syarat lain tidak ada dalam penjelasan.
PERKARA YANG PERLU DIINGAT
- Pembagian pemilik berasingan dari terminologi dividen korporat.
- Mencatatkan soalan penggantian daripada menganggap akses automatik.
- Jangan gunakan tuntutan 20% sebagai ujian liabiliti.
Skala yang dimaksudkan dan keutamaan kos penutupan
Baris kesesuaian pada sumber menyebut Enterprise untuk perniagaan kecil atau baharu, manakala Sdn Bhd untuk usaha lebih serius yang mahu berkembang dan mempunyai rakan kongsi. Coach Adib turut menyebut jumlah kakitangan sekitar lima atau sepuluh berbanding dua puluh atau tiga puluh sebagai petunjuk skala secara tidak formal; ini bukan ambang rasmi yang ditetapkan.
Beliau berkata kira-kira 70% daripada jawapannya memihak kepada Enterprise apabila ditanya struktur mana yang akan digunakan, kerana kesederhanaan dan mengelakkan perbelanjaan yang tidak perlu. Itu adalah corak tindak balas peribadi, bukan kadar kesesuaian yang diukur.
Beliau mengutip RM5K kepada RM10K untuk menutup Sdn Bhd dan membandingkannya dengan penutupan Enterprise yang lebih mudah. Sumber tidak memberikan prosedur penutupan lengkap atau asas harga semasa; ini bukan jadual yuran yang disahkan.
Keputusannya sendiri untuk menggunakan Sdn Bhd mencerminkan sumber dan perbelanjaan yang dirancang. Keutamaan pelajaran harus difahami dengan konteks itu dan bukannya dianggap sebagai pilihan sejagat bagi penonton.
PERKARA YANG PERLU DIINGAT
- Bandingkan rancangan operasi sebenar.
- Perhitungan untuk andaian persediaan dan penutupan.
- Semak soalan cukai / undang-undang yang belum diselesaikan sebelum permohonan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Entity | Orang atau syarikat di mana sumber menerangkan aset, kewajipan, dan cukai. |
| Capital allowance | Label faedah cukai dalam jadual kursus; kelayakan tidak ditunjukkan. |
| Single-tier dividend | Label rawatan cukai dicetak di sumber, tidak disahkan panduan semasa. |
| Liability | Tanggungjawab untuk kewajipan; perbandingan sumber dipermudahkan dan tidak lengkap. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Entiti dan perbandingan cukai yang dikutip
Buka isi semakan
- Simpan kadar sumber yang dipetik dan syarat yang hilang.
- Membezakan antara pilihan peribadi dan keperluan undang-undang.
- Jangan menyimpulkan penjimatan cukai tanpa pengiraan.
2. Dividen, penggantian, kredibiliti, dan liabiliti
Buka isi semakan
- Pembagian pemilik berasingan dari terminologi dividen korporat.
- Mencatatkan soalan penggantian daripada menganggap akses automatik.
- Jangan gunakan tuntutan 20% sebagai ujian liabiliti.
3. Skala yang dimaksudkan dan keutamaan kos penutupan
Buka isi semakan
- Bandingkan rancangan operasi sebenar.
- Perhitungan untuk andaian persediaan dan penutupan.
- Semak soalan cukai / undang-undang yang belum diselesaikan sebelum permohonan.
Soalan semak kefahaman
- Apakah syarat yang hilang dari jadual kadar?
- Adakah sumber menyokong perlindungan pemilikan yang diklaim?
- Adakah prosedur penggantian dan penutupan benar-benar diterangkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tuliskan tujuh tajuk perbandingan dari jadual asal.
- Tandakan setiap kadar, had, dan kos yang disebut sebagai tuntutan sumber yang perlu disahkan.
- Memisahkan keutamaan mengenai skala daripada soalan kelayakan dan liabiliti sebenar.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap tiga minit 56 saat dan tiga bingkai asal telah dikaji semula. Tiada cukai semasa, kelayakan, warisan, liabiliti, ambang pemilikan, atau peraturan kos penutupan disahkan di sini. Tuntutan bahawa pegangan di bawah 20% melindungi pemegang saham tidak dibuktikan oleh pendaftaran. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.