BBO / 3 Level Komisen / Pelajaran 03
Chapter 1 Profit VS Komisen
Periksa kos komisen menggunakan perbandingan kakitangan kuliah, contoh overhead, dan urutan jualan ke keuntungan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Coach Adib lebih memilih seorang pekerja berprestasi tinggi bergaji RM4K berbanding dua pekerja lebih lemah bergaji RM2K setiap seorang, sambil mengakui pasukan yang berkembang perlu menyelesaikan masalah penyelarasan. Beliau menjumlahkan overhead SOOSOA RM39K dan bertanya jualan atau untung yang diperlukan untuk membiayai ganjaran tambahan. Pelajaran menyediakan rangka kos, bukan pengiraan lengkap kadar komisen.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Chapter 1 Profit VS Komisen
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Pendapatan maksimum dan perbandingan yang diperbetulkan
Sebelum memberikan komisen, Coach Adib meminta pemilik untuk menetapkan jumlah pendapatan maksimum yang boleh dimiliki perniagaan. Jumlah itu berbeza dari gaji asas sahaja.
Pembukaan menyebut satu orang dengan RM2K, kemudian membetulkan perbandingan dengan pilihan A: satu orang yang memperoleh RM4K; pilihan B: dua orang yang memperoleh RM2K masing-masing. Kedua-dua jumlah gaji yang dibandingkan adalah RM4K.
Persoalannya adalah sama ada satu pelaku yang lebih baik lebih baik daripada dua pekerja yang kurang dibayar dengan gaji yang sama. Jumlah gaji yang sama tidak menentukan pengeluaran yang sama atau kos pekerjaan keseluruhan.
PERKARA YANG PERLU DIINGAT
- Gunakan perbandingan RM4K yang diperbetulkan.
- RM2K + RM2K = RM4K.
- Tentukan jumlah maksimum pendapatan secara berasingan daripada gaji asas.

Keutamaan beliau untuk pasukan kecil yang mampu
Coach Adib mengatakan pengalamannya di ratusan pekerja memihak kepada pelakon yang fokus daripada beberapa pekerja yang terganggu atau politik. Dia menggunakan analogi komando untuk pasukan kecil yang mampu.
Dia berpendapat bahawa lebih sedikit orang dapat mengurangkan ruang, komputer riba, koordinasi, dan birokrasi. Kos tambahan tersebut disebut tetapi tidak diukur.
Lebih ramai orang bermakna lebih banyak masalah yang berkelayakan: menyelesaikan masalah pengurusan boleh mengubahnya menjadi lebih banyak peluang semasa skala. Keutamaan syarikat kecilnya bukan bukti bahawa setiap pekerjaan harus disempitkan ke dalam satu peranan.
PERKARA YANG PERLU DIINGAT
- Mengkaji koordinasi dan peralatan serta bayaran.
- Tentukan output yang diperlukan dari peranan.
- Perlakukan akaun pengambilan pekerja sebagai pengalaman peribadi.
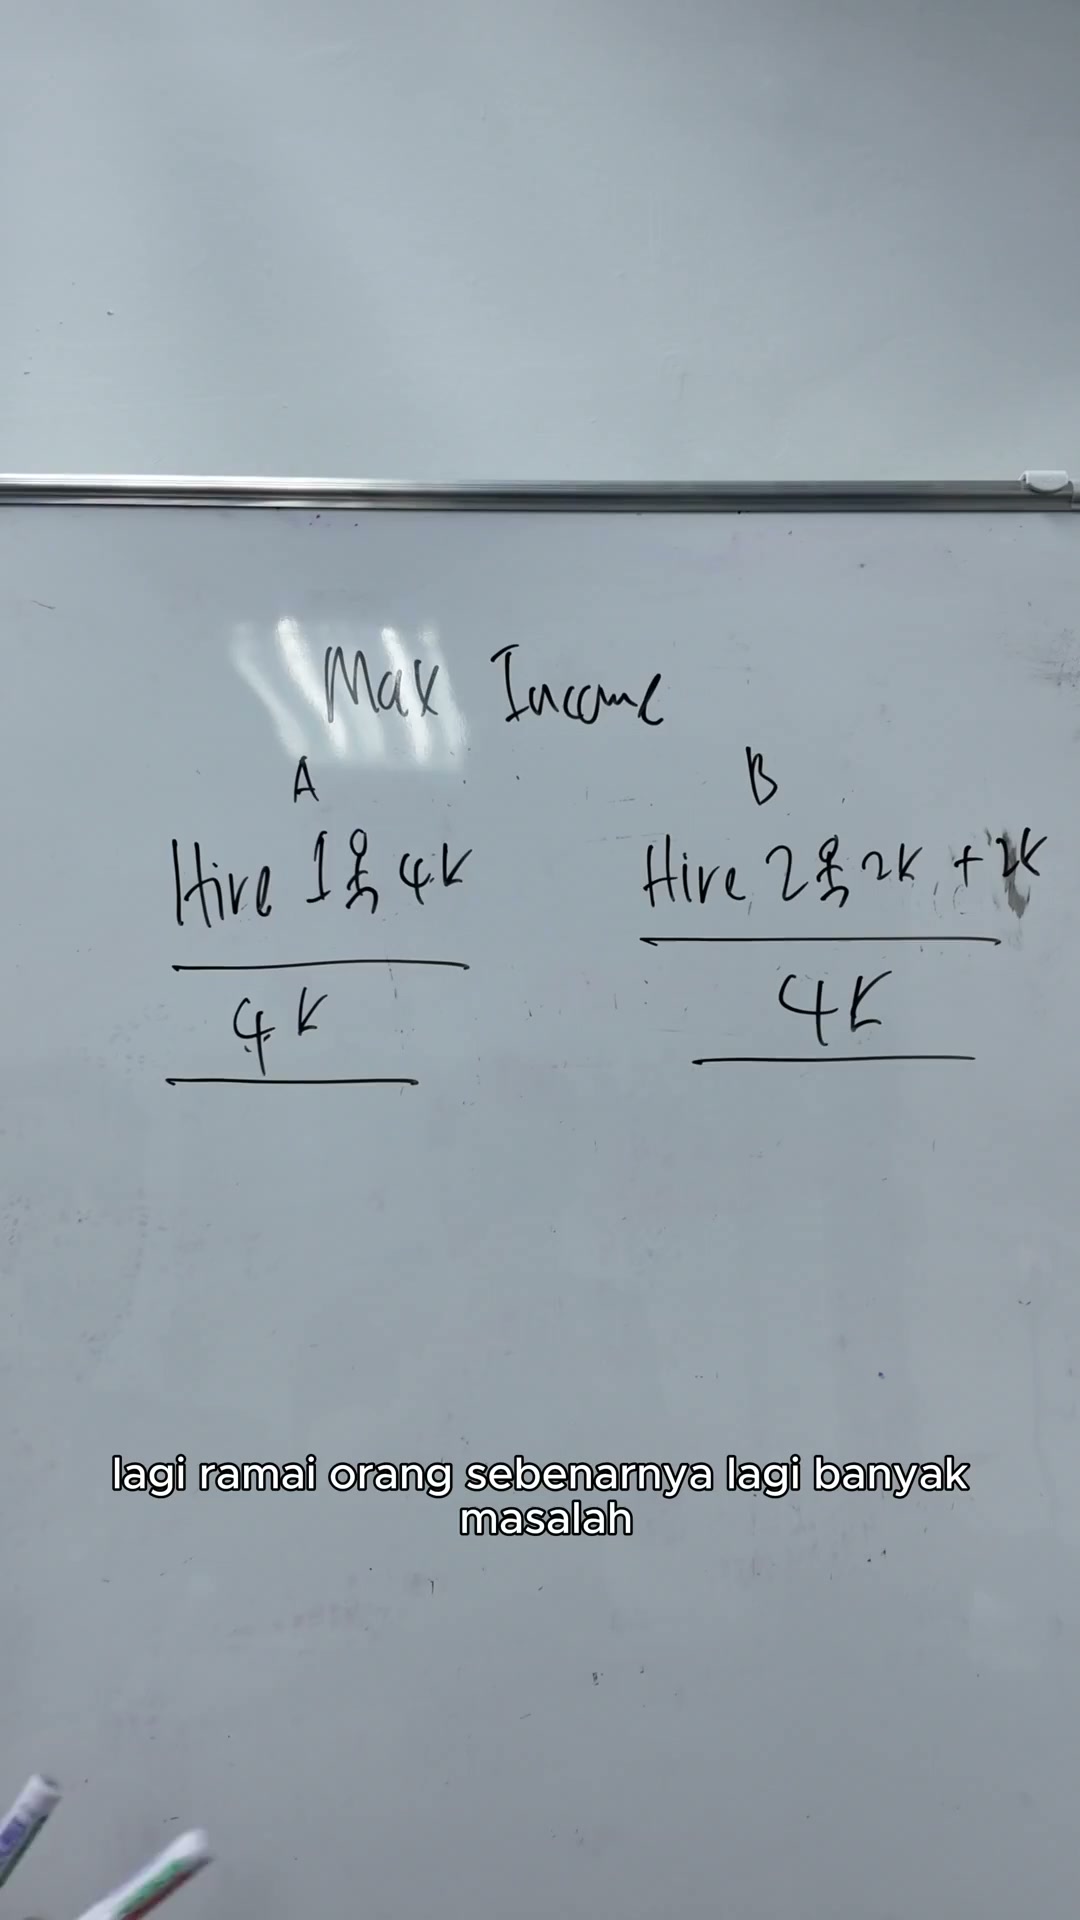
Kategori kos overhead SOOSOA
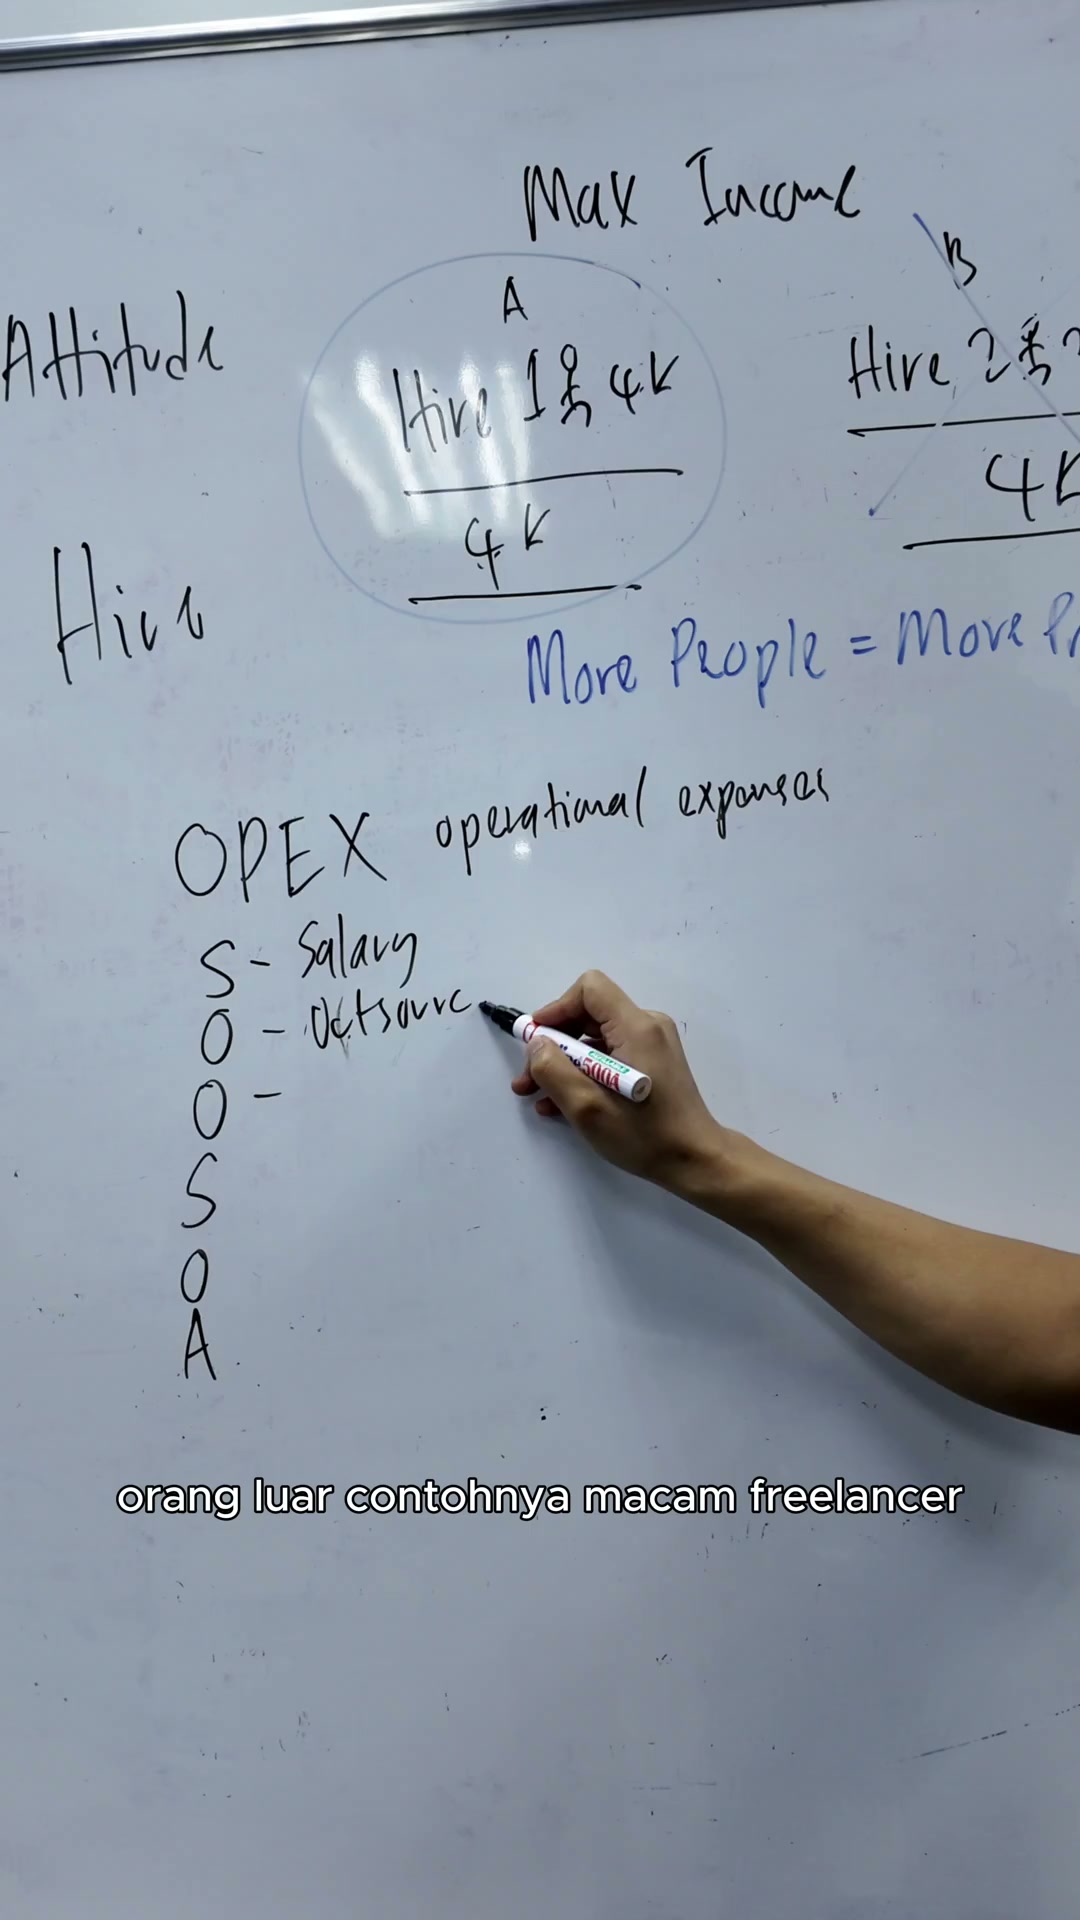
OPEX bermaksud perbelanjaan operasi atau overhead bulanan dalam penjelasan ini. SOOSOA meluas kepada Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, dan Iklan.
Outsourcing termasuk pekerja bebas atau perkhidmatan yang disewa dari luar. Gaji merujuk kepada pasukan dalaman dalam contoh. Mnemonik adalah satu set penyelenggaraan asas; kategori tambahan boleh ditambah.
Coach Adib merujuk kepada Strategi Aliran Wang untuk perbincangan kewangan yang lebih lengkap daripada mengira setiap elemen kewangan di sini.
PERKARA YANG PERLU DIINGAT
- Senaraikan semua enam kategori.
- Memisahkan gaji dalaman dan perkhidmatan luaran.
- Sertakan kos yang hilang daripada memaksa mereka keluar dari mnemonik.
Contoh kos RM39K dan kemungkinan bayaran tambahan
Contoh terakhir ialah Gaji RM25K, Outsource RM5K, Office RM5K, Perisian RM500, Yang Lain RM500, dan Iklan RM3K. RM25,000 + RM5,000 + RM5,000 + RM500 + RM500 + RM3,000 = RM39,000.
Gaji RM15K adalah bergerak sebelum digantikan dengan RM25K. Set input akhir, bukan angka yang ditinggalkan, menghasilkan RM39K.
Bagi individu dengan gaji asas RM2K, dia menguji kemungkinan komisen RM2K tambahan, memberikan jumlah RM4K, kemudian bertanya berapa jualan yang akan menampung kos tambahan. Beliau juga menyebut kos pasukan RM30K sebagai soalan berasingan, bukan pengganti contoh overhead RM39K.
Dia memanggil ini ROI kakitangan tetapi tidak menentukan atau mengira formula ROI lengkap di sini. Jika perniagaan tidak dapat menyokong RM2K tambahan, RM500 ditawarkan sebagai jumlah hipotetik yang lebih kecil.
PERKARA YANG PERLU DIINGAT
- Contoh SOOSOA akhir berjumlah RM39K.
- RM2K asas + RM2K komisen = RM4K jumlah.
- Simpan soalan RM30K yang berasingan.

Rantaian jualan ke keuntungan dan mengapa sasaran datang seterusnya
Rantai yang dipermudahkan ialah Jualan − COGS = Keuntungan Kasar; Keuntungan Kasar − OPEX = Untung bersih. Lima elemen yang dinamakan ialah Jualan, COGS, Keuntungan Kasar, OPEX, dan Keuntungan Bersih.
Coach Adib mahu ganjaran disokong oleh keuntungan syarikat tambahan, kemudian memperkenalkan sasaran jualan untuk reka bentuk komisen tiga peringkat kemudian. Pelajaran ini tidak memberikan input COGS/margin untuk mengira nilai jualan yang diperlukan untuk contoh RM39K.
Jangan mengira komisen yang sama dua kali jika ia sudah termasuk dalam input gaji / overhead. Sumber tidak menentukan cukai, kos kewangan, atau setiap penyesuaian dalam rantaian keuntungan yang dipotong ini.
PERKARA YANG PERLU DIINGAT
- Hitung margin sebelum menukar gaji tambahan kepada jualan.
- Kebolehan bayaran memerlukan lebih daripada jumlah gaji.
- Sasaran jualan berangka masih belum selesai dalam pelajaran ini.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| SOOSOA | Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, Iklan. |
| Maximum income | Jumlah gaji yang dipertimbangkan, bukan hanya gaji asas. |
| Staff ROI | Coach Adib's soalan kemampuan; tiada formula yang lengkap di sini. |
| Gross profit | Jualan kurang COGS dalam rantaian yang dipermudahkan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Pendapatan maksimum dan perbandingan yang diperbetulkan
Buka isi semakan
- Gunakan perbandingan RM4K yang diperbetulkan.
- RM2K + RM2K = RM4K.
- Tentukan jumlah maksimum pendapatan secara berasingan daripada gaji asas.
2. Keutamaan beliau untuk pasukan kecil yang mampu
Buka isi semakan
- Mengkaji koordinasi dan peralatan serta bayaran.
- Tentukan output yang diperlukan dari peranan.
- Perlakukan akaun pengambilan pekerja sebagai pengalaman peribadi.
3. Kategori kos overhead SOOSOA
Buka isi semakan
- Senaraikan semua enam kategori.
- Memisahkan gaji dalaman dan perkhidmatan luaran.
- Sertakan kos yang hilang daripada memaksa mereka keluar dari mnemonik.
4. Contoh kos RM39K dan kemungkinan bayaran tambahan
Buka isi semakan
- Contoh SOOSOA akhir berjumlah RM39K.
- RM2K asas + RM2K komisen = RM4K jumlah.
- Simpan soalan RM30K yang berasingan.
5. Rantaian jualan ke keuntungan dan mengapa sasaran datang seterusnya
Buka isi semakan
- Hitung margin sebelum menukar gaji tambahan kepada jualan.
- Kebolehan bayaran memerlukan lebih daripada jumlah gaji.
- Sasaran jualan berangka masih belum selesai dalam pelajaran ini.
Soalan semak kefahaman
- Adakah komisen termasuk dalam asas kos saya sudah?
- Jumlah contoh apa yang saya gunakan?
- Adakah rakaman itu benar-benar mengira ROI kakitangan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Hitung semula jumlah kos overhead RM39K.
- Bandingkan pilihan kakitangan yang diperbetulkan termasuk kos yang tidak terukur.
- Tentukan margin yang hilang yang diperlukan untuk menukar komisen tambahan menjadi sasaran jualan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh enam minit enam saat dan lima bingkai asal telah dikaji semula. Input overhead RM39K akhir menyamai. Kenyataan kakitangan RM2K awal diperbetulkan dengan perbandingan RM4K berbanding RM2K + RM2K kemudian. Anekdot pengambilan dan perbandingan prestasi bukan bukti terkawal. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.