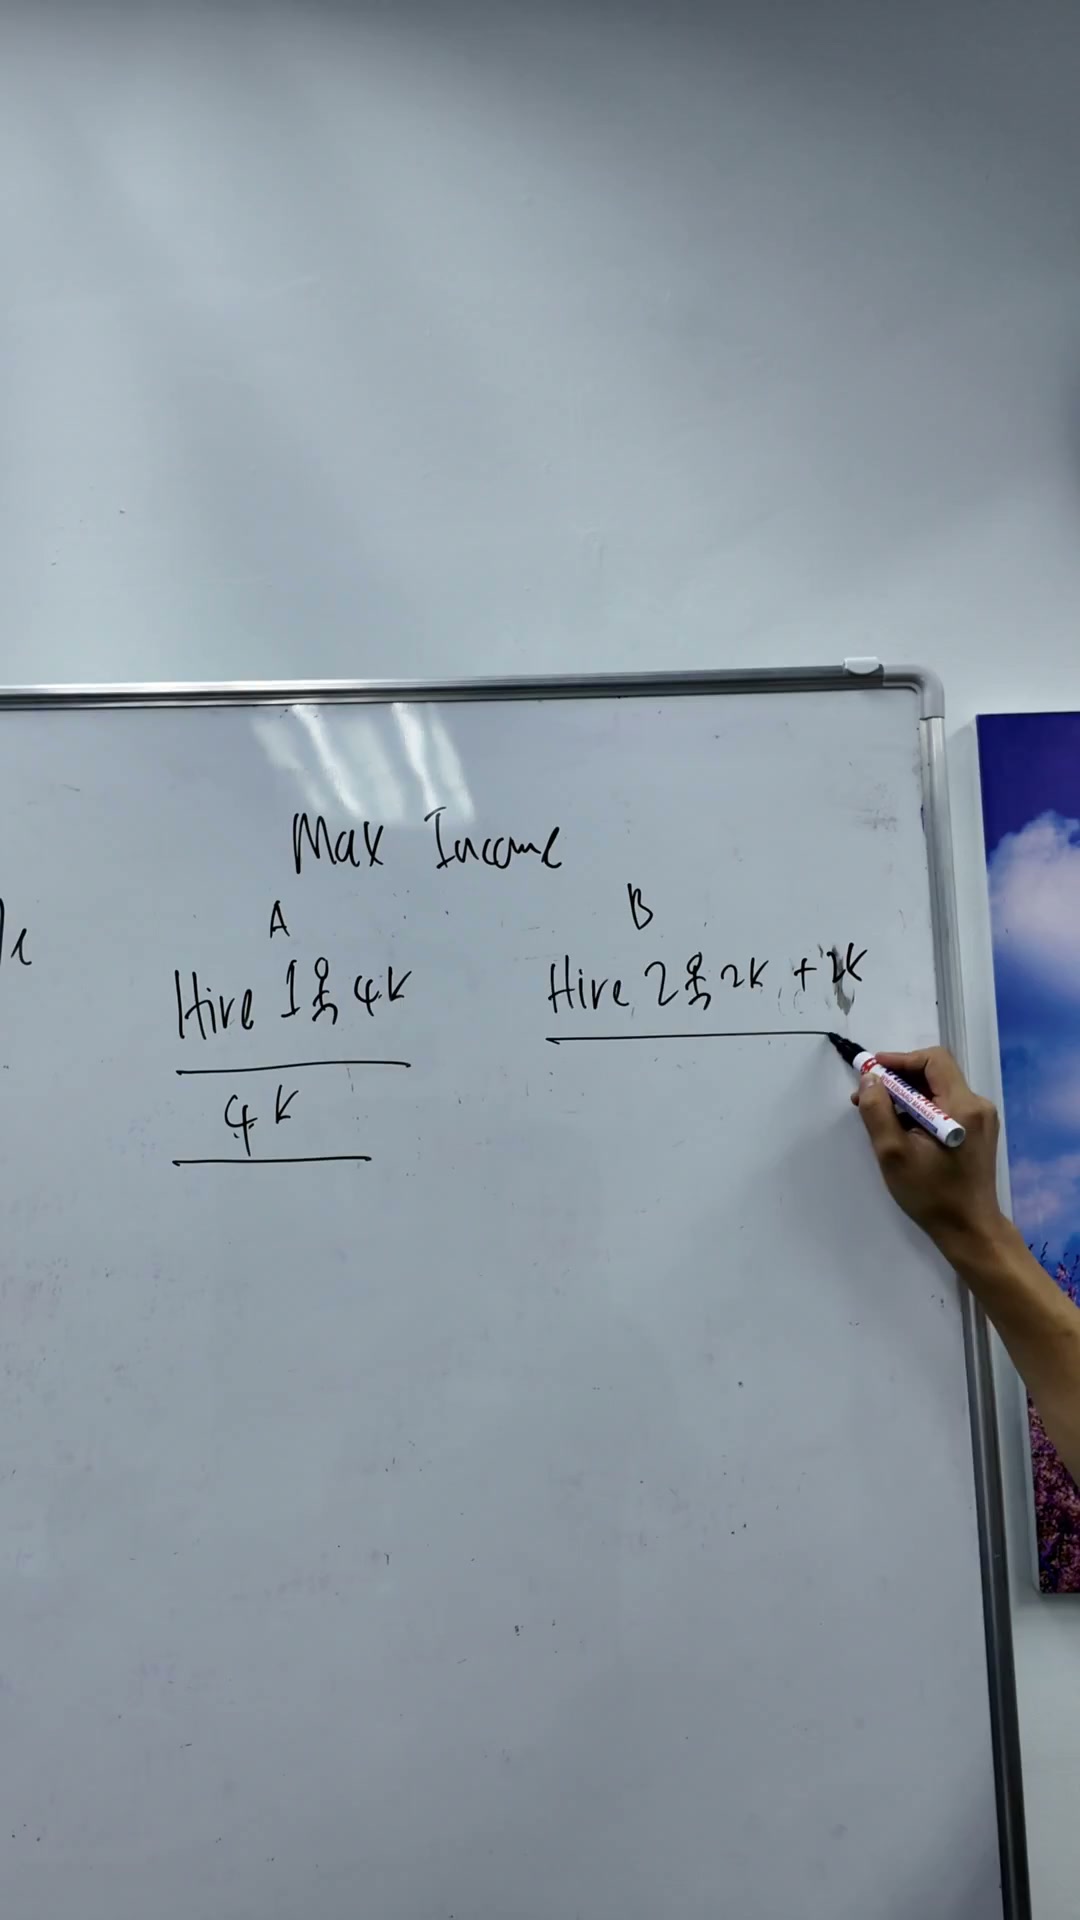
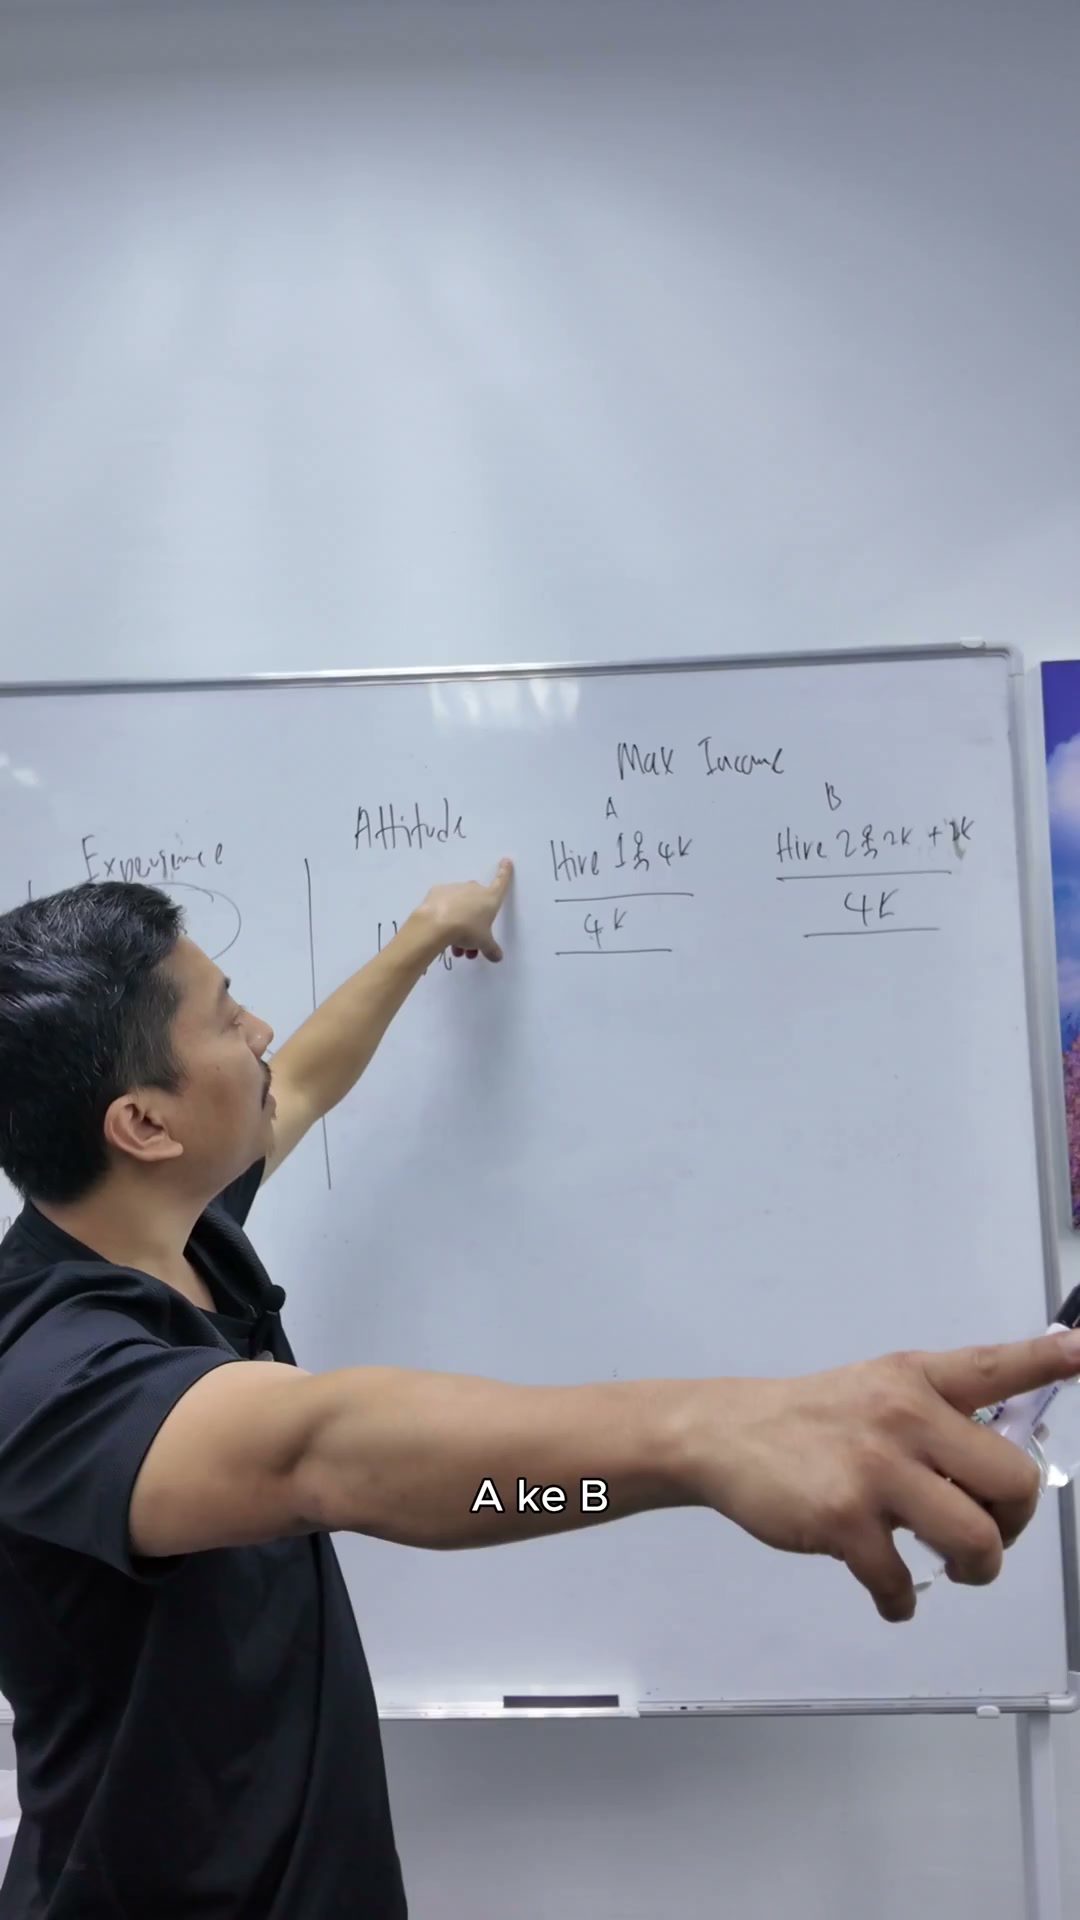
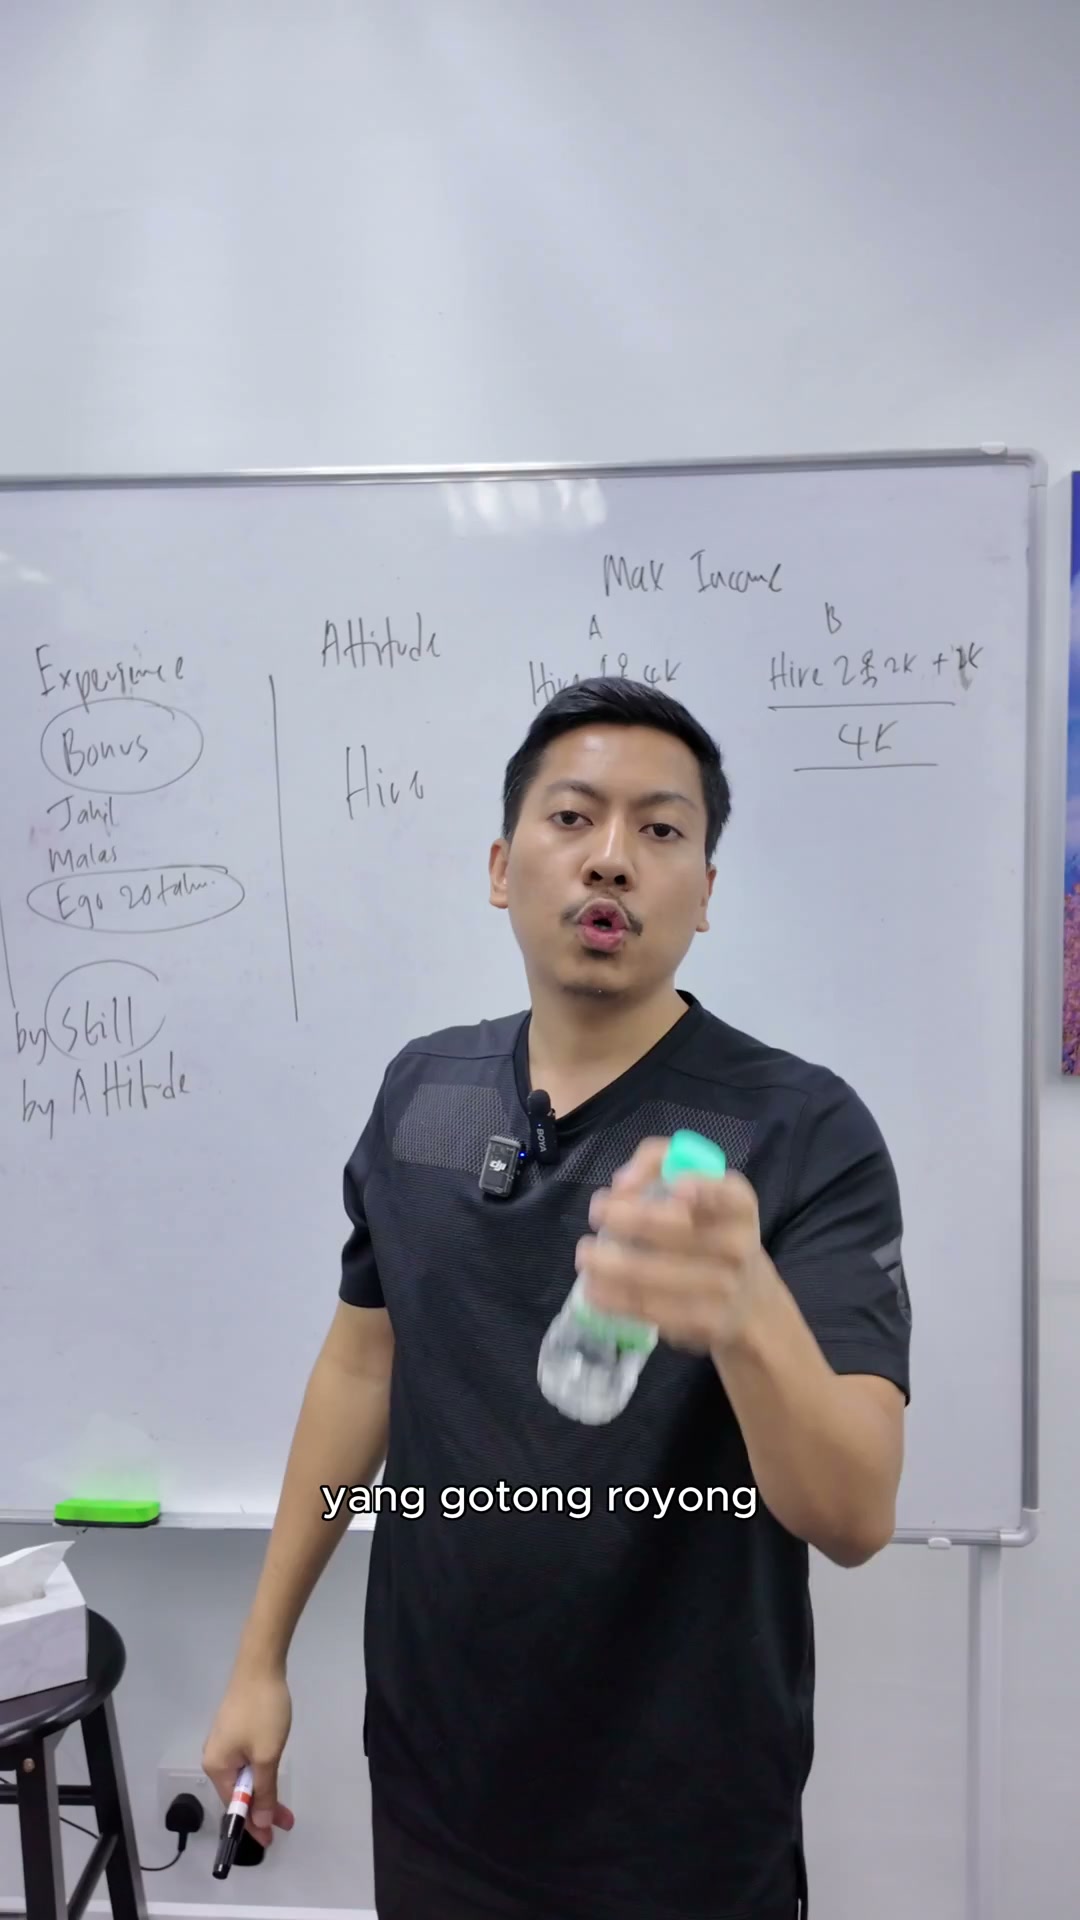
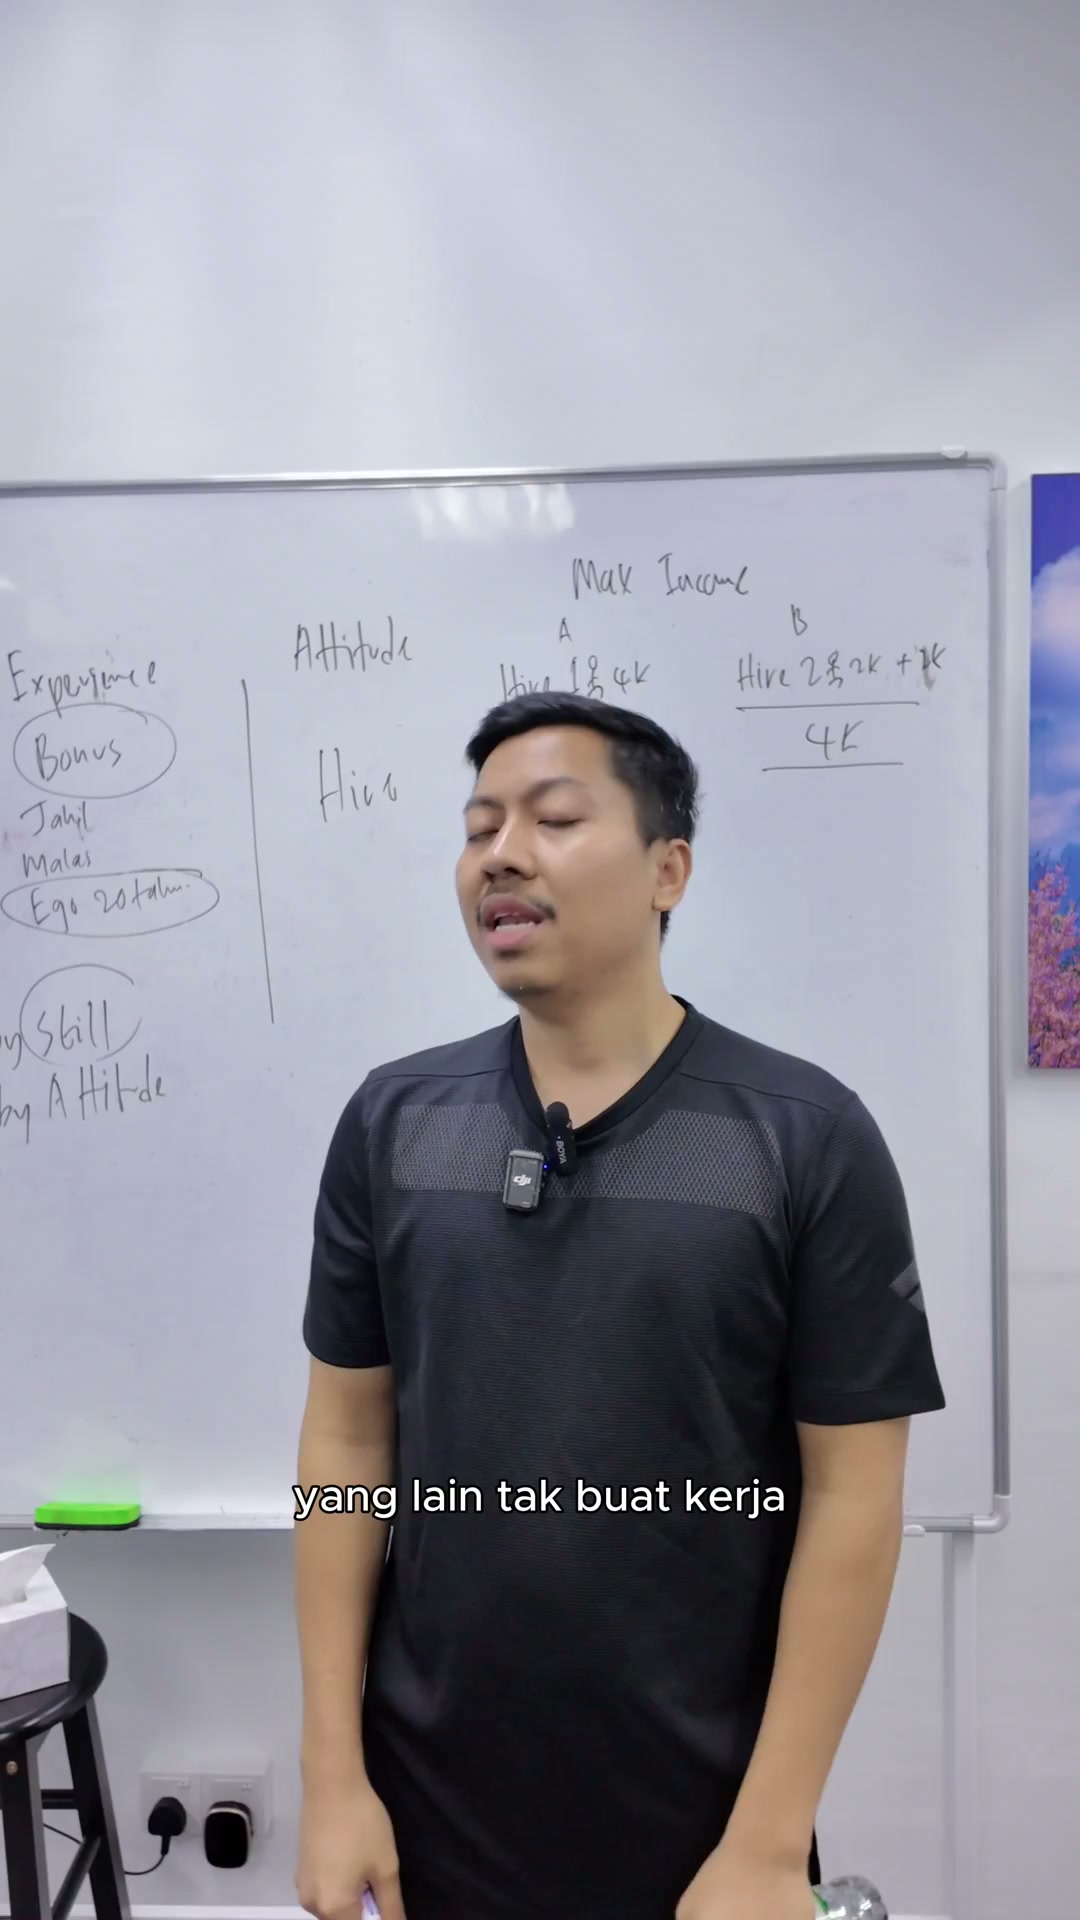
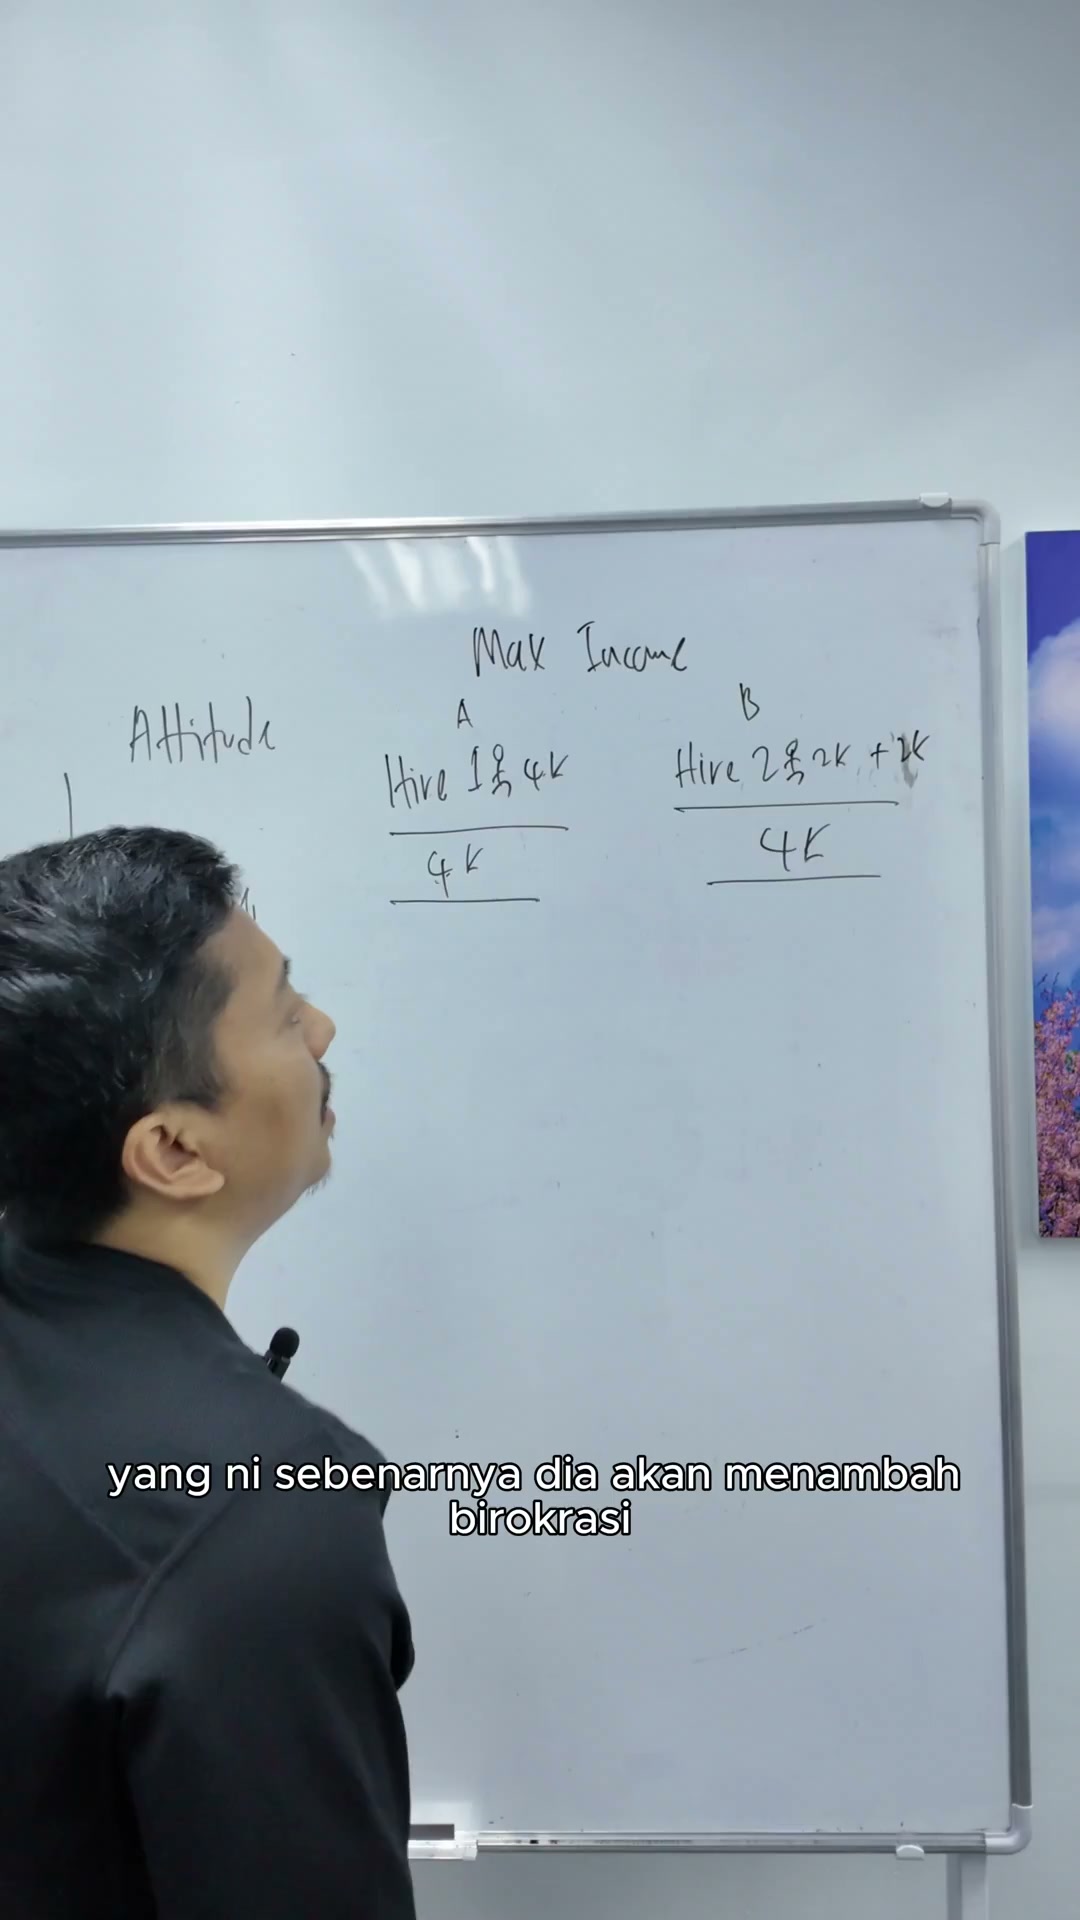
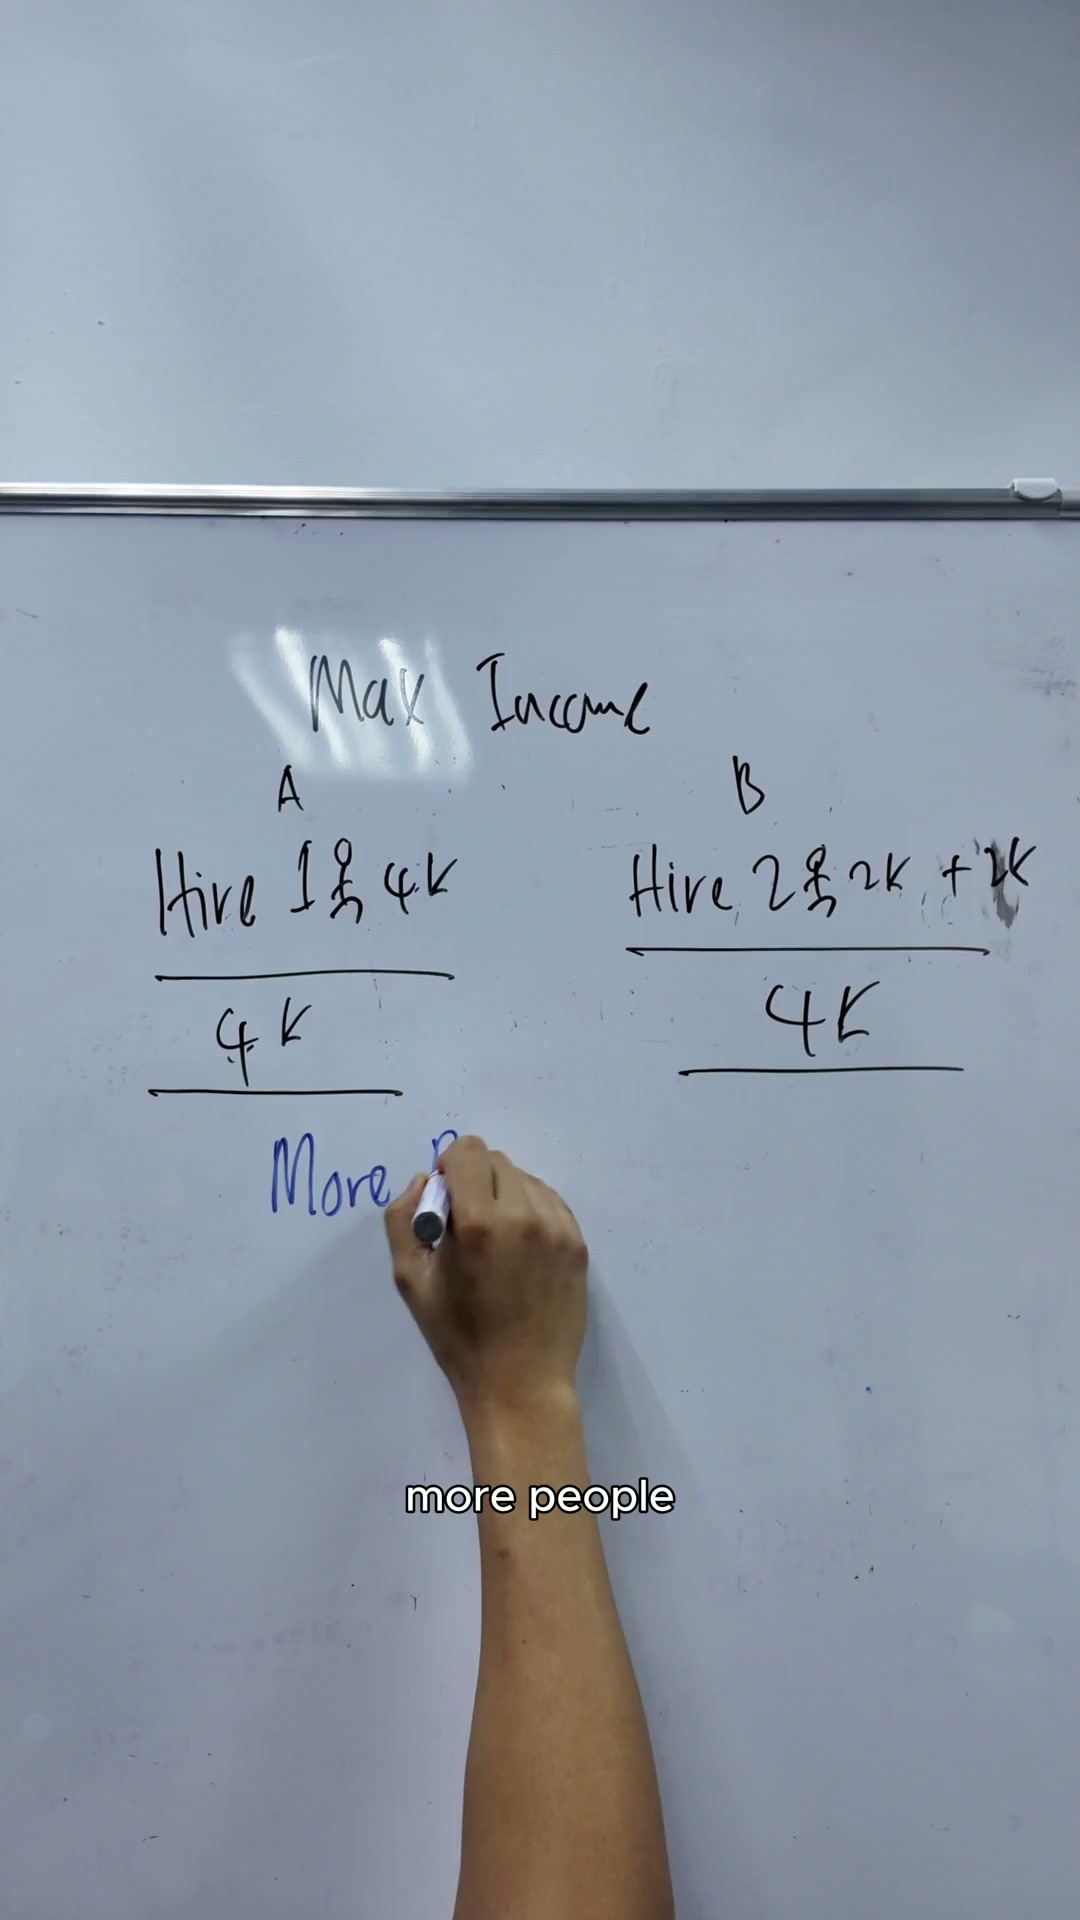
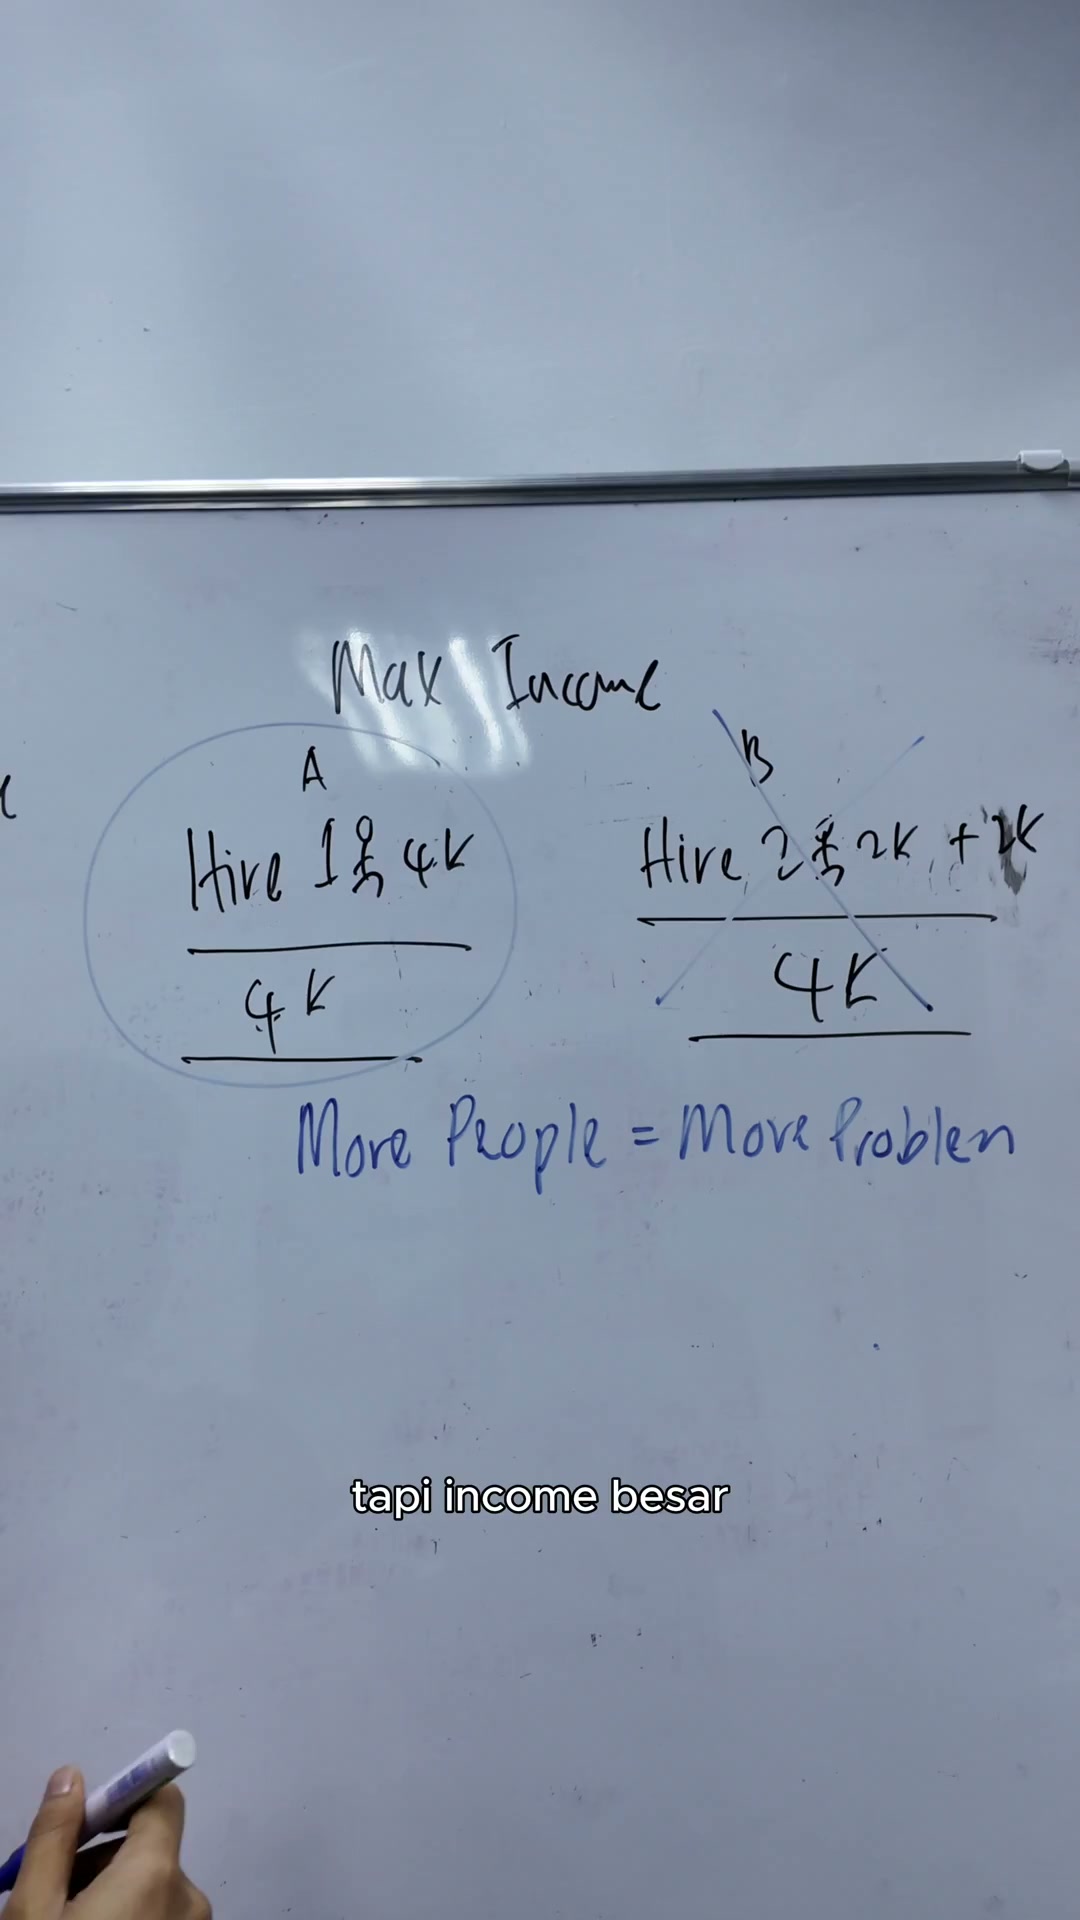
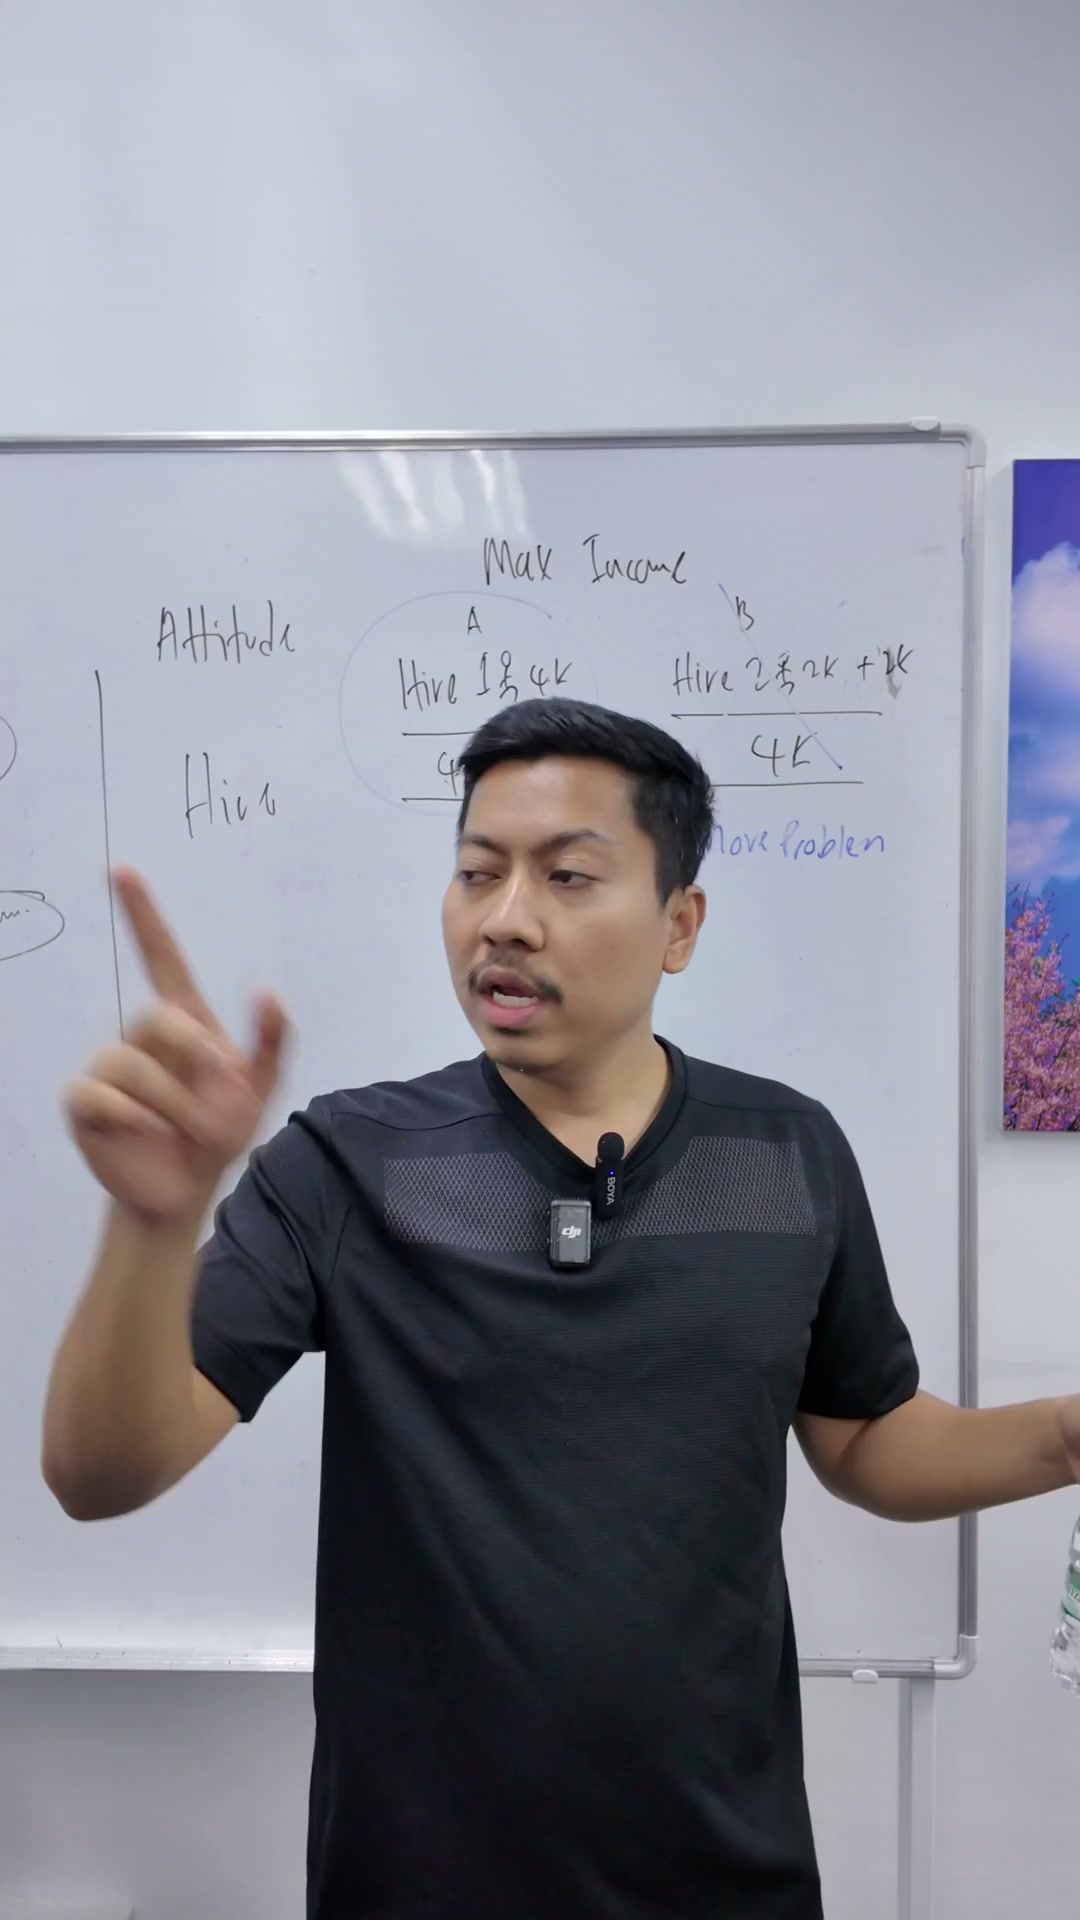
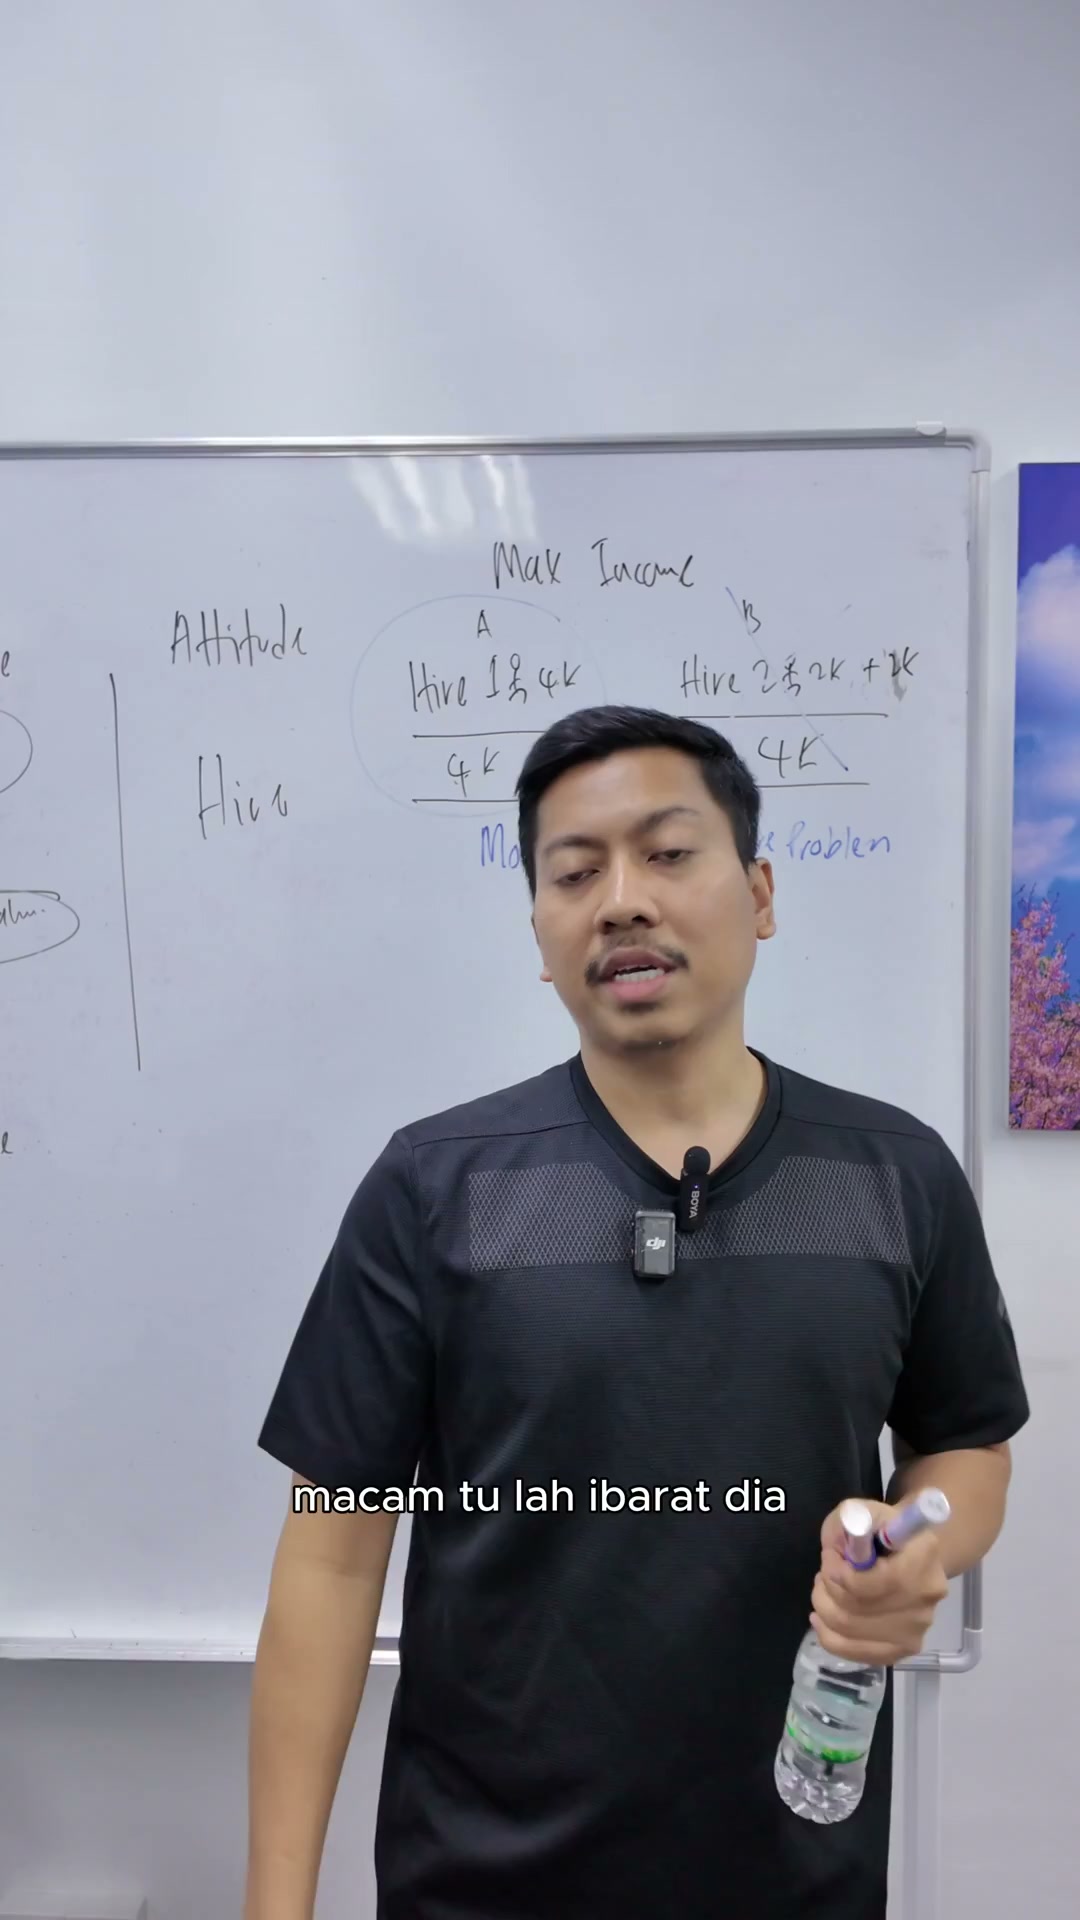
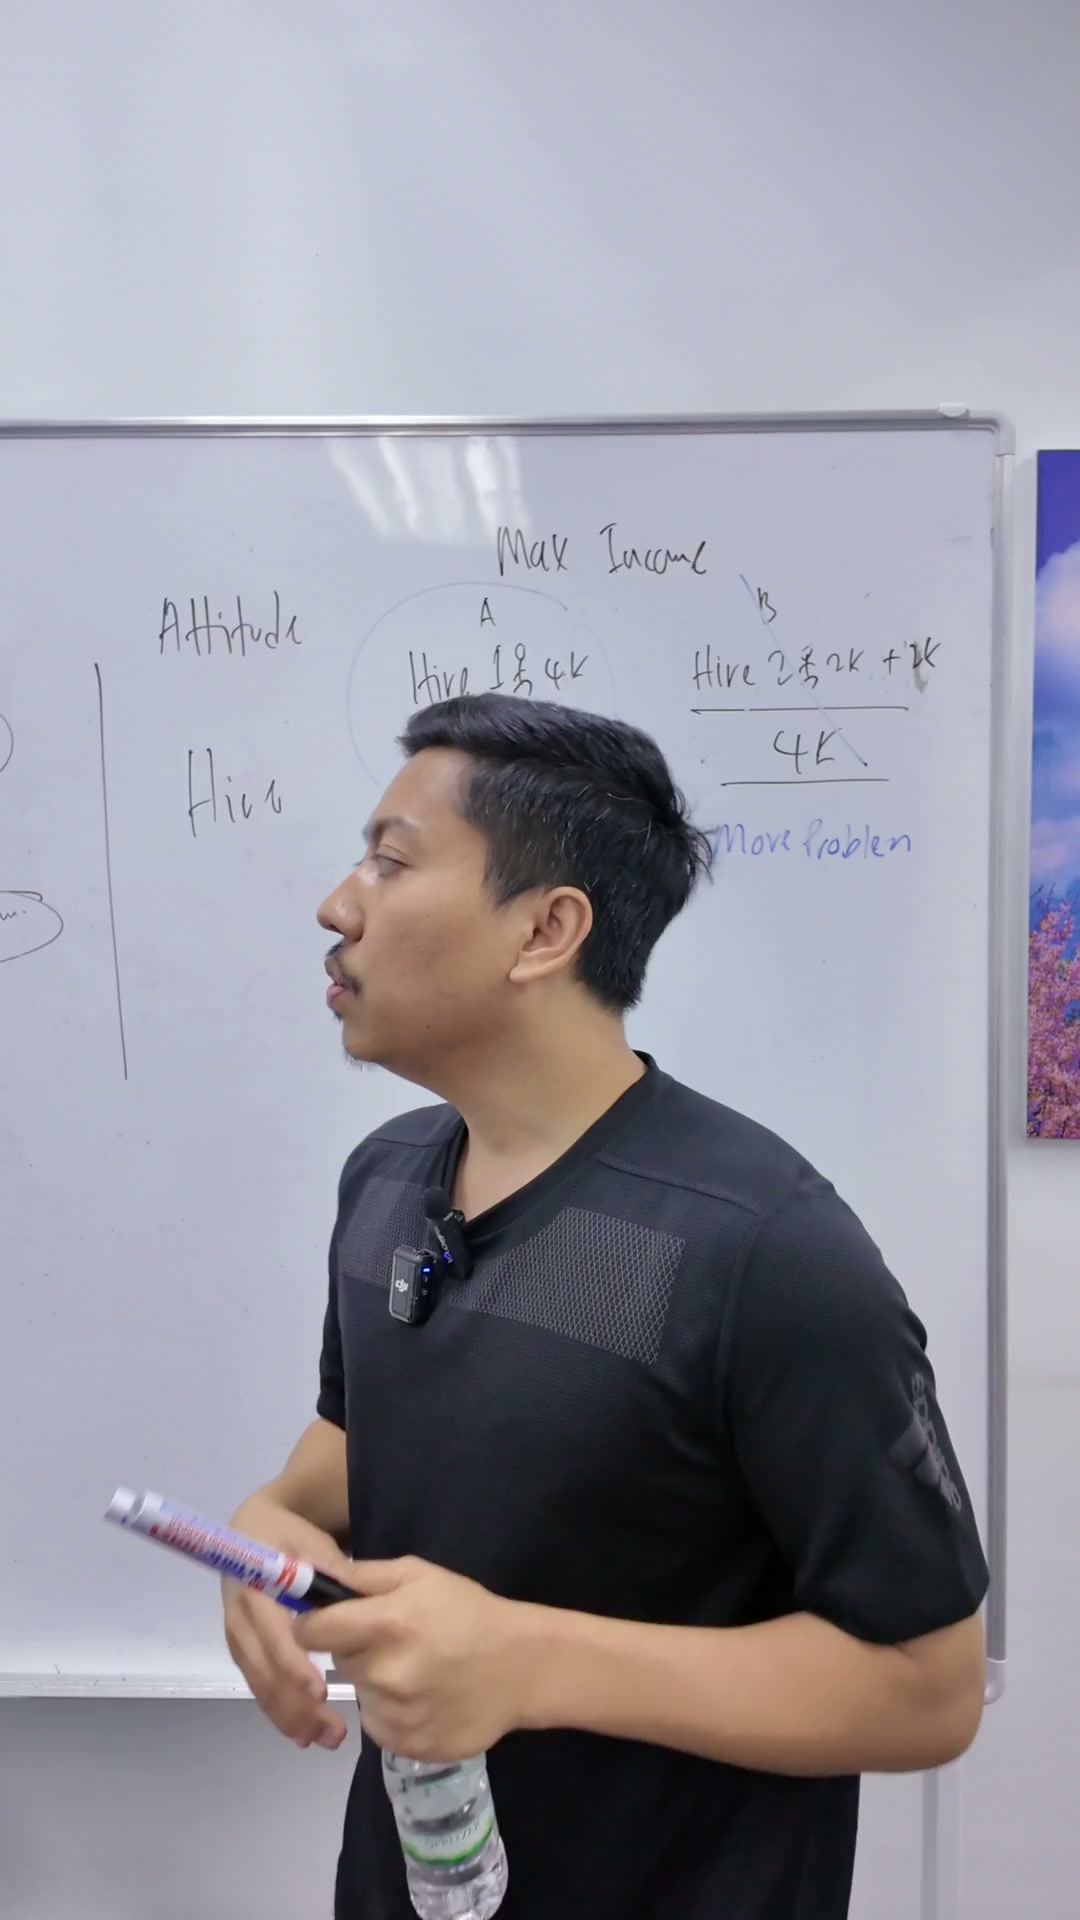
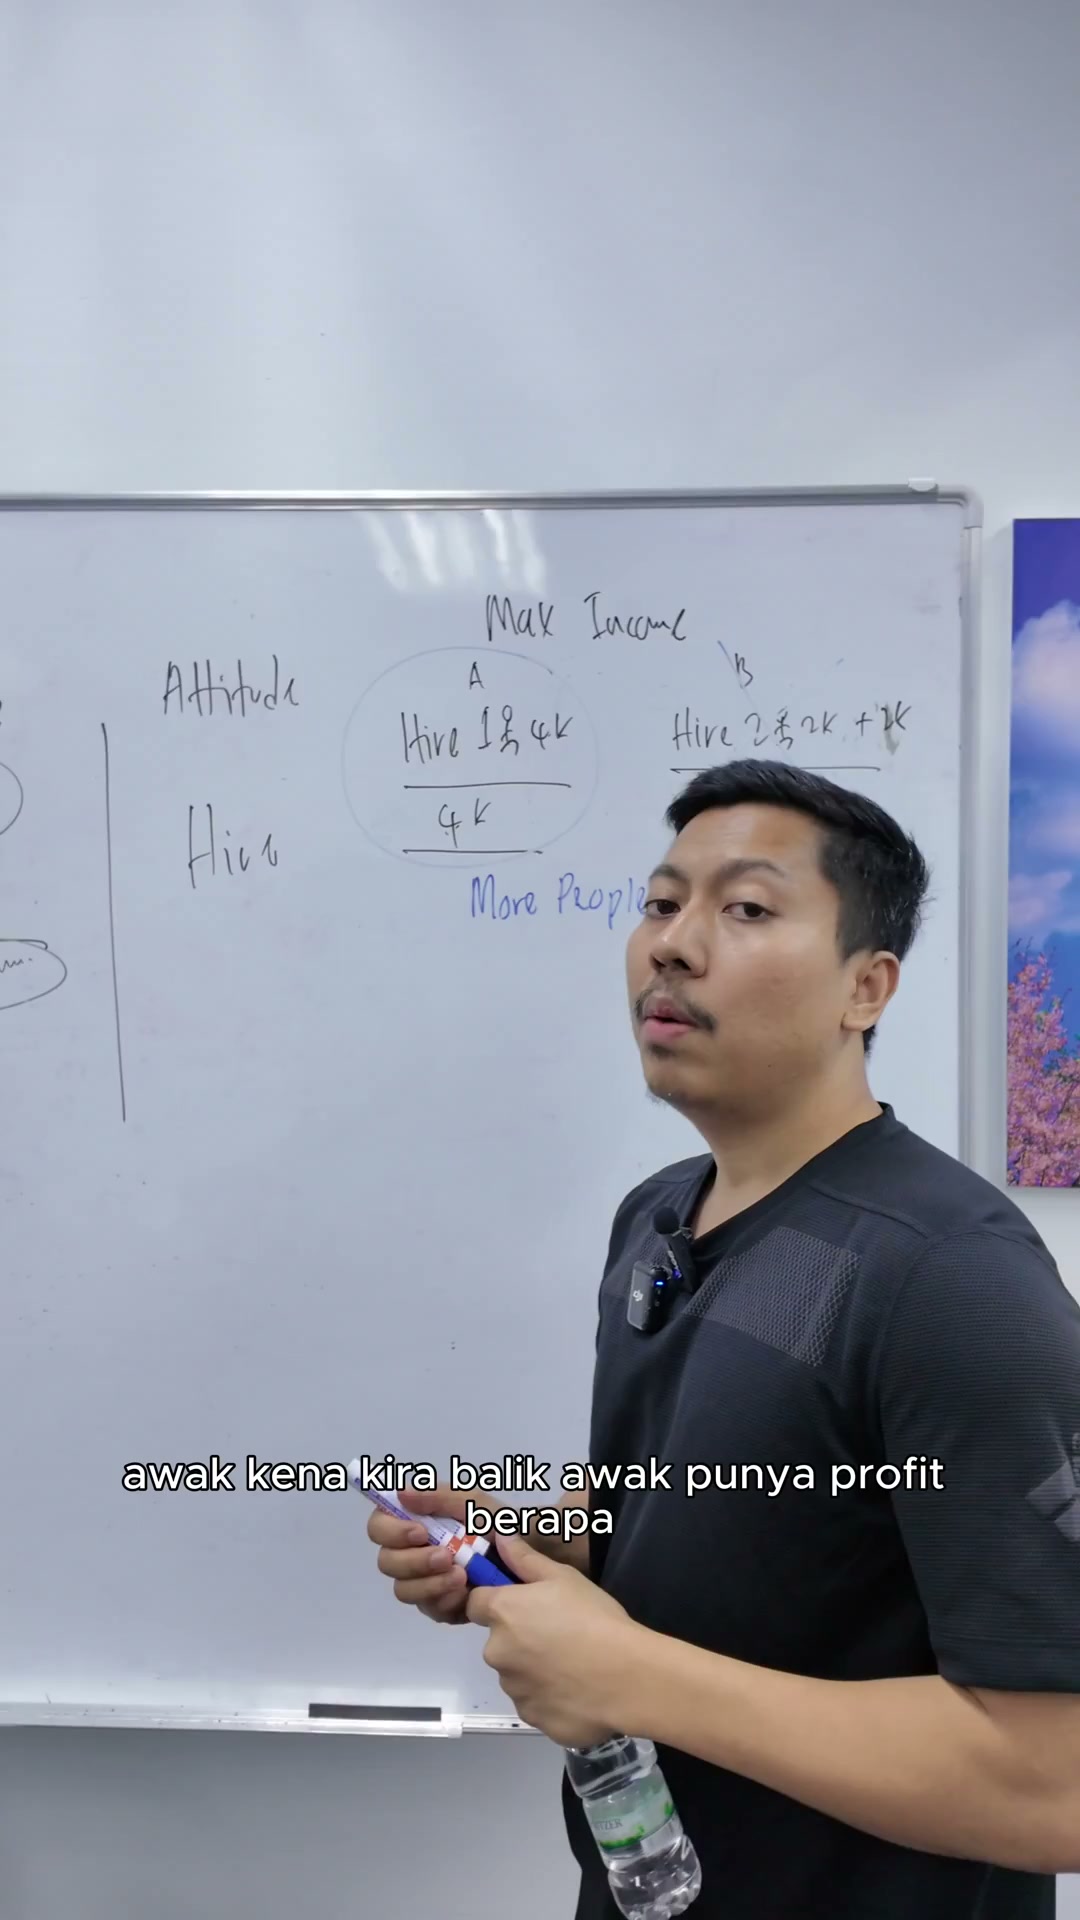
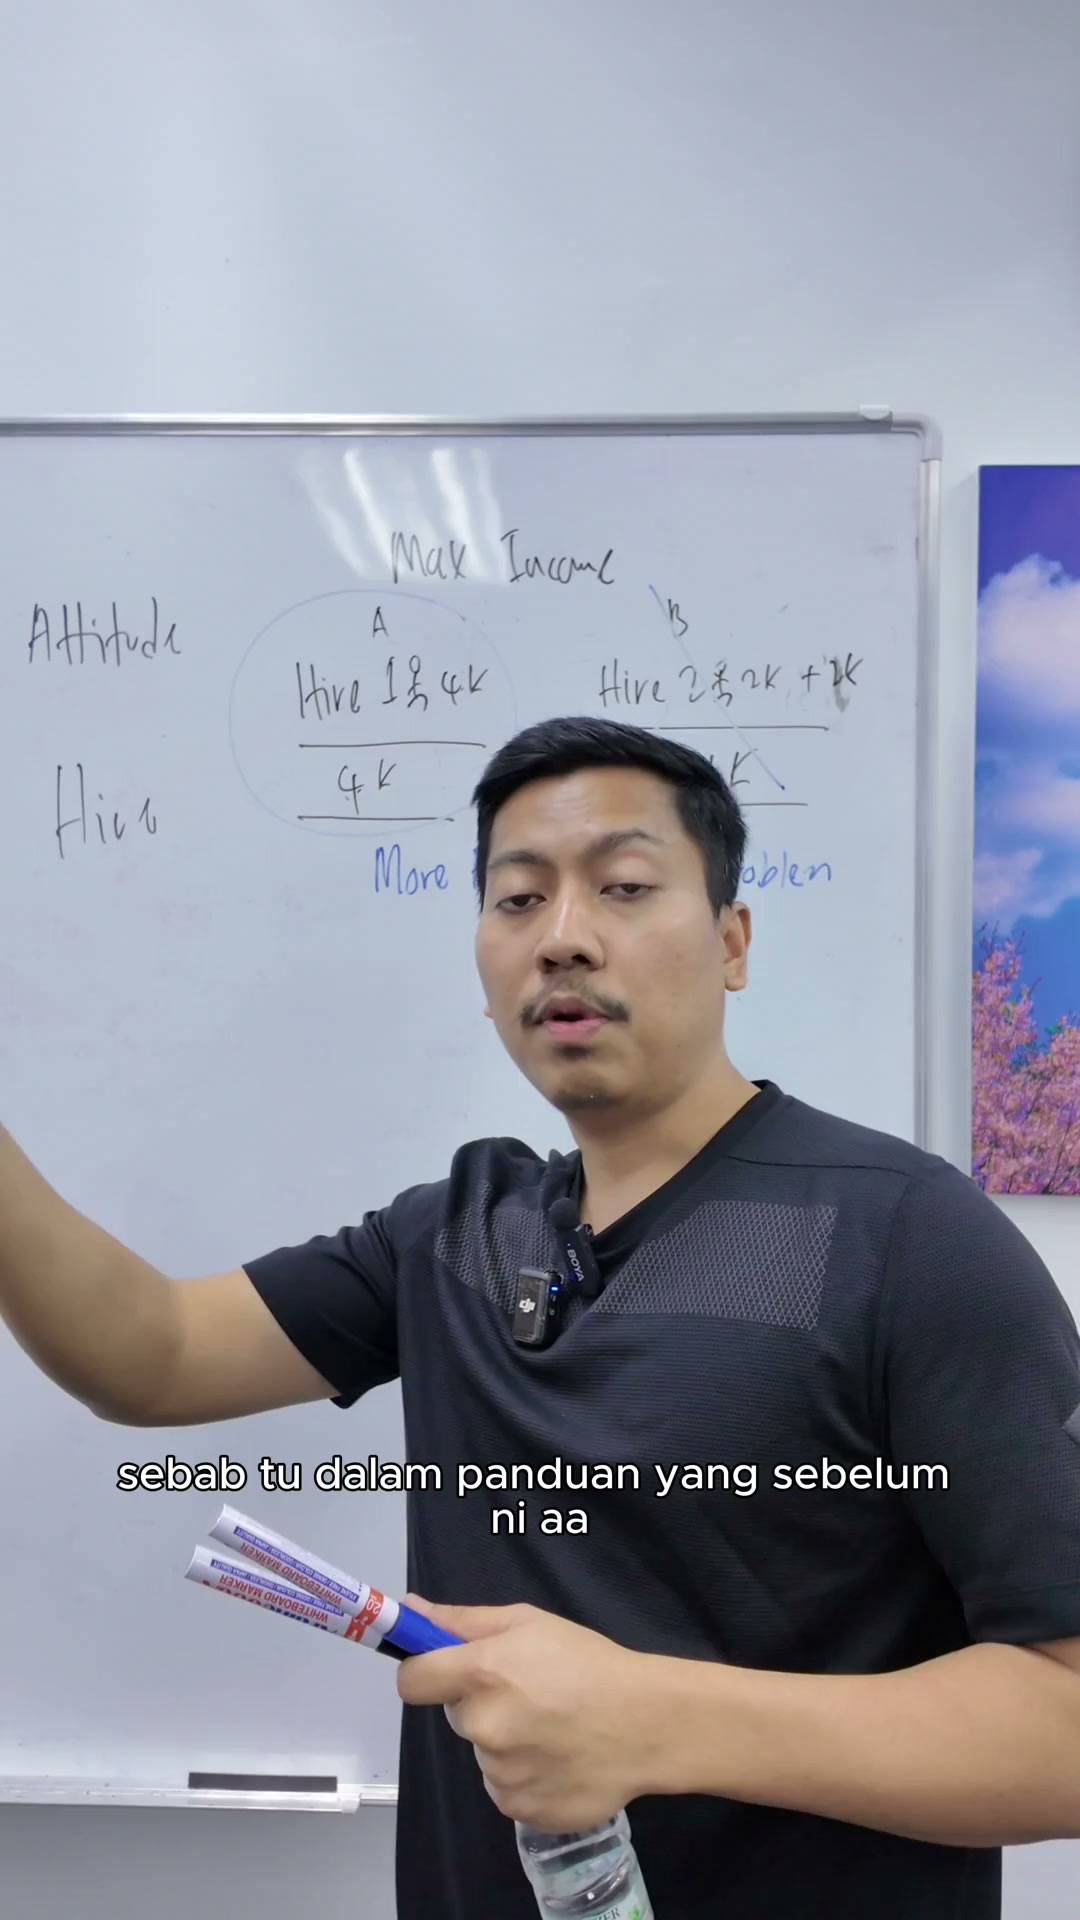
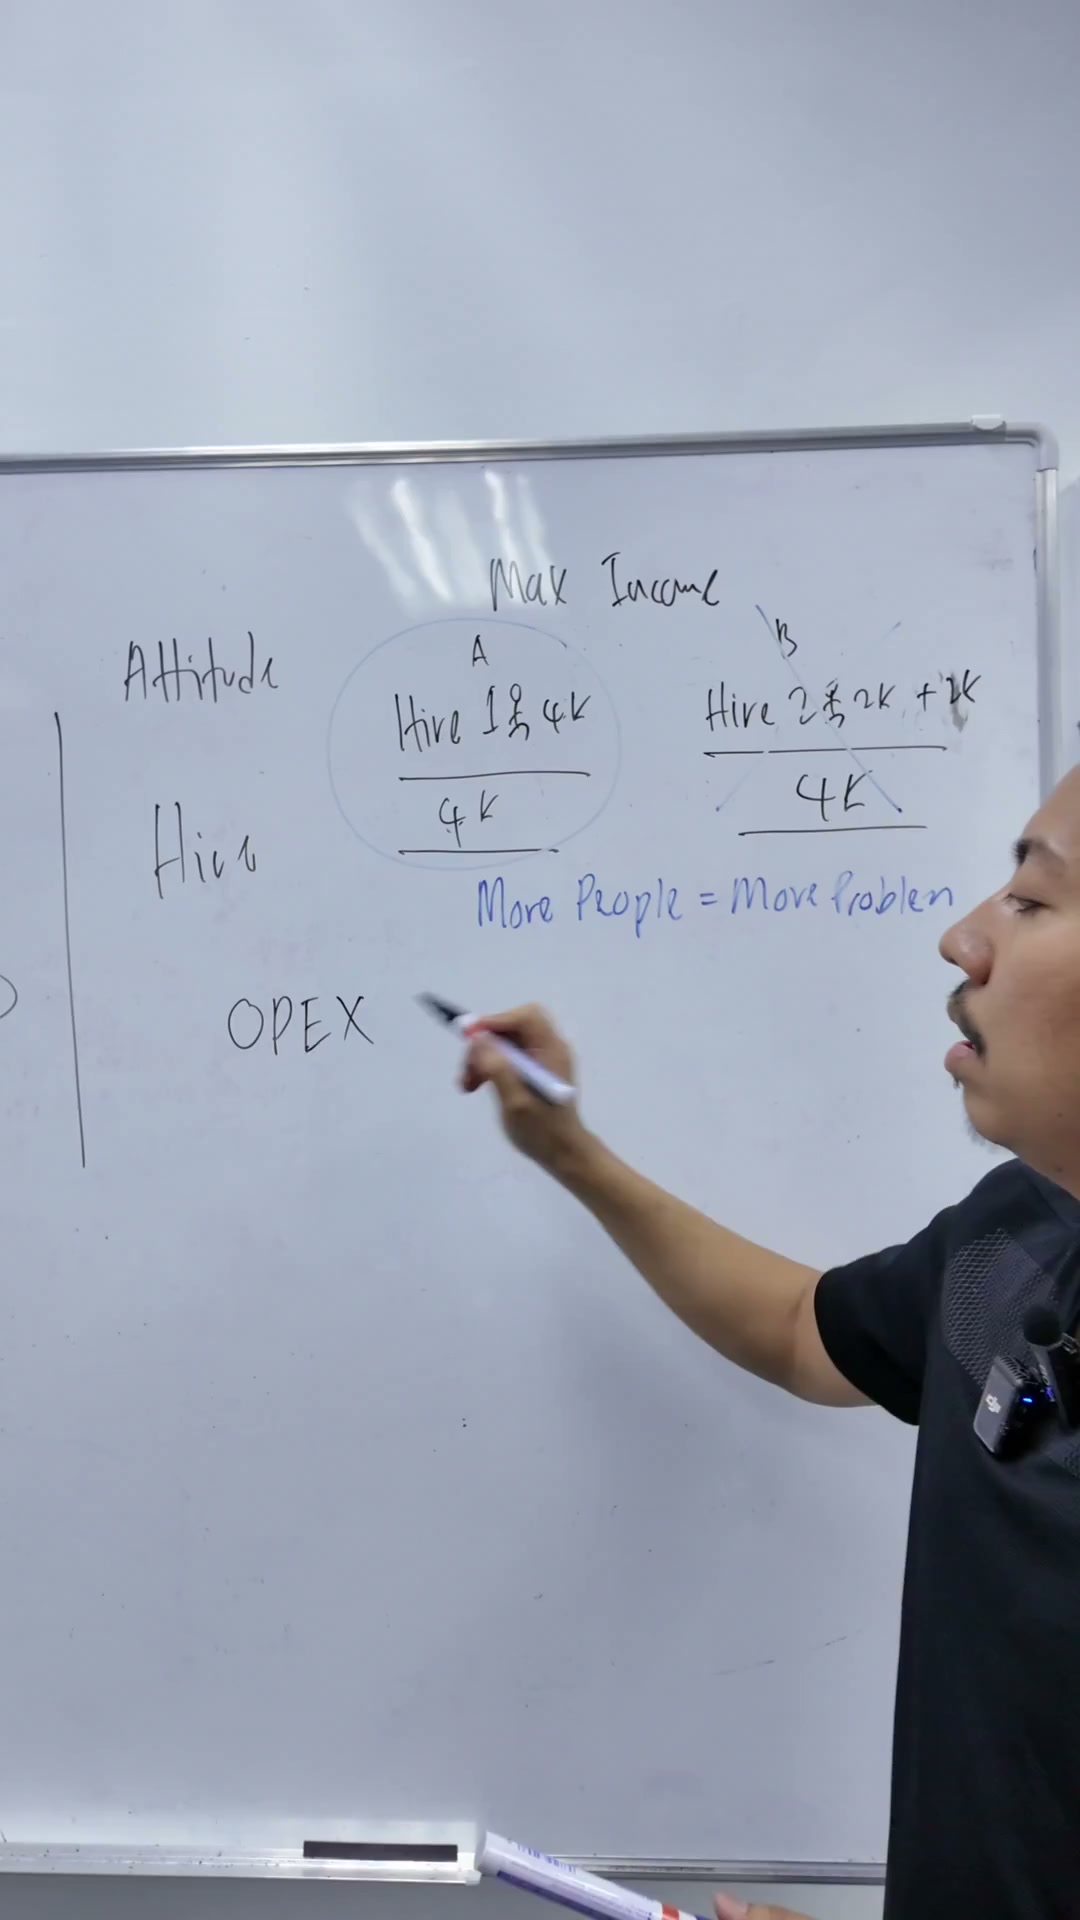
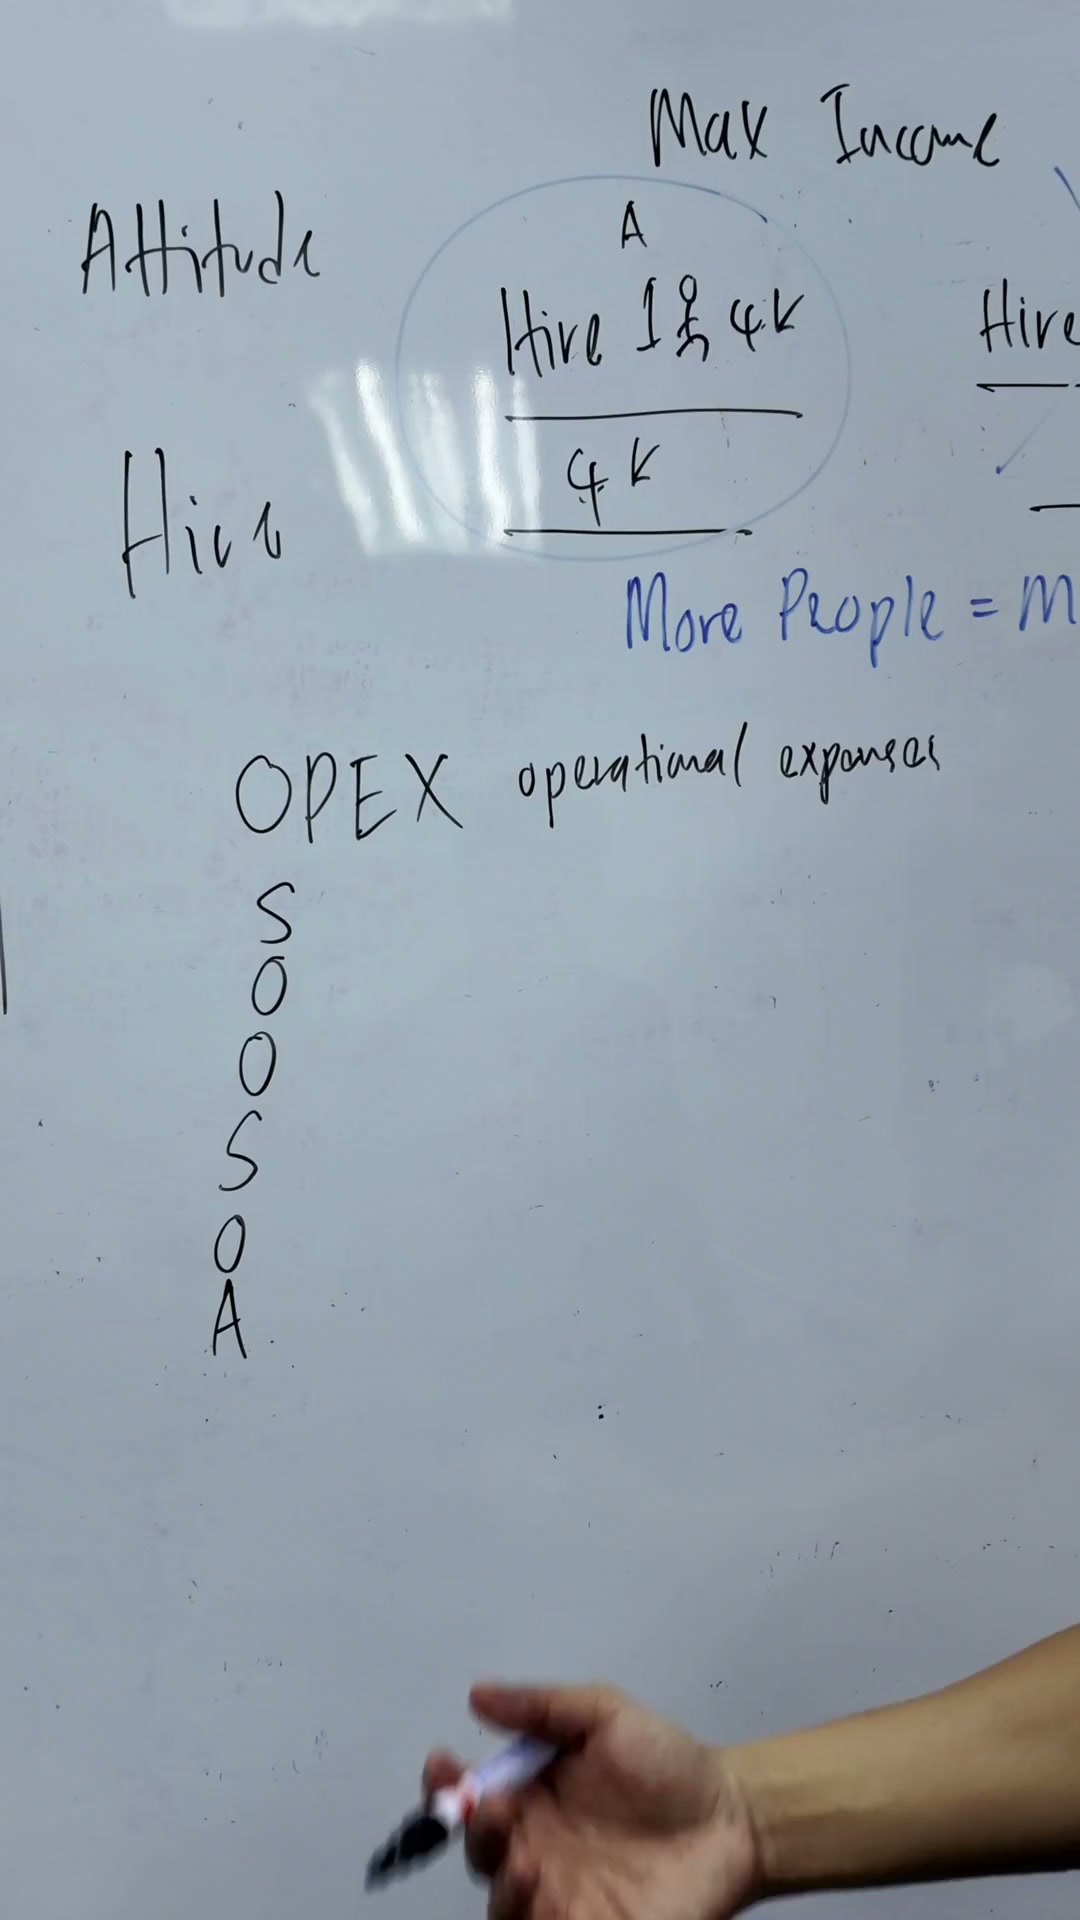
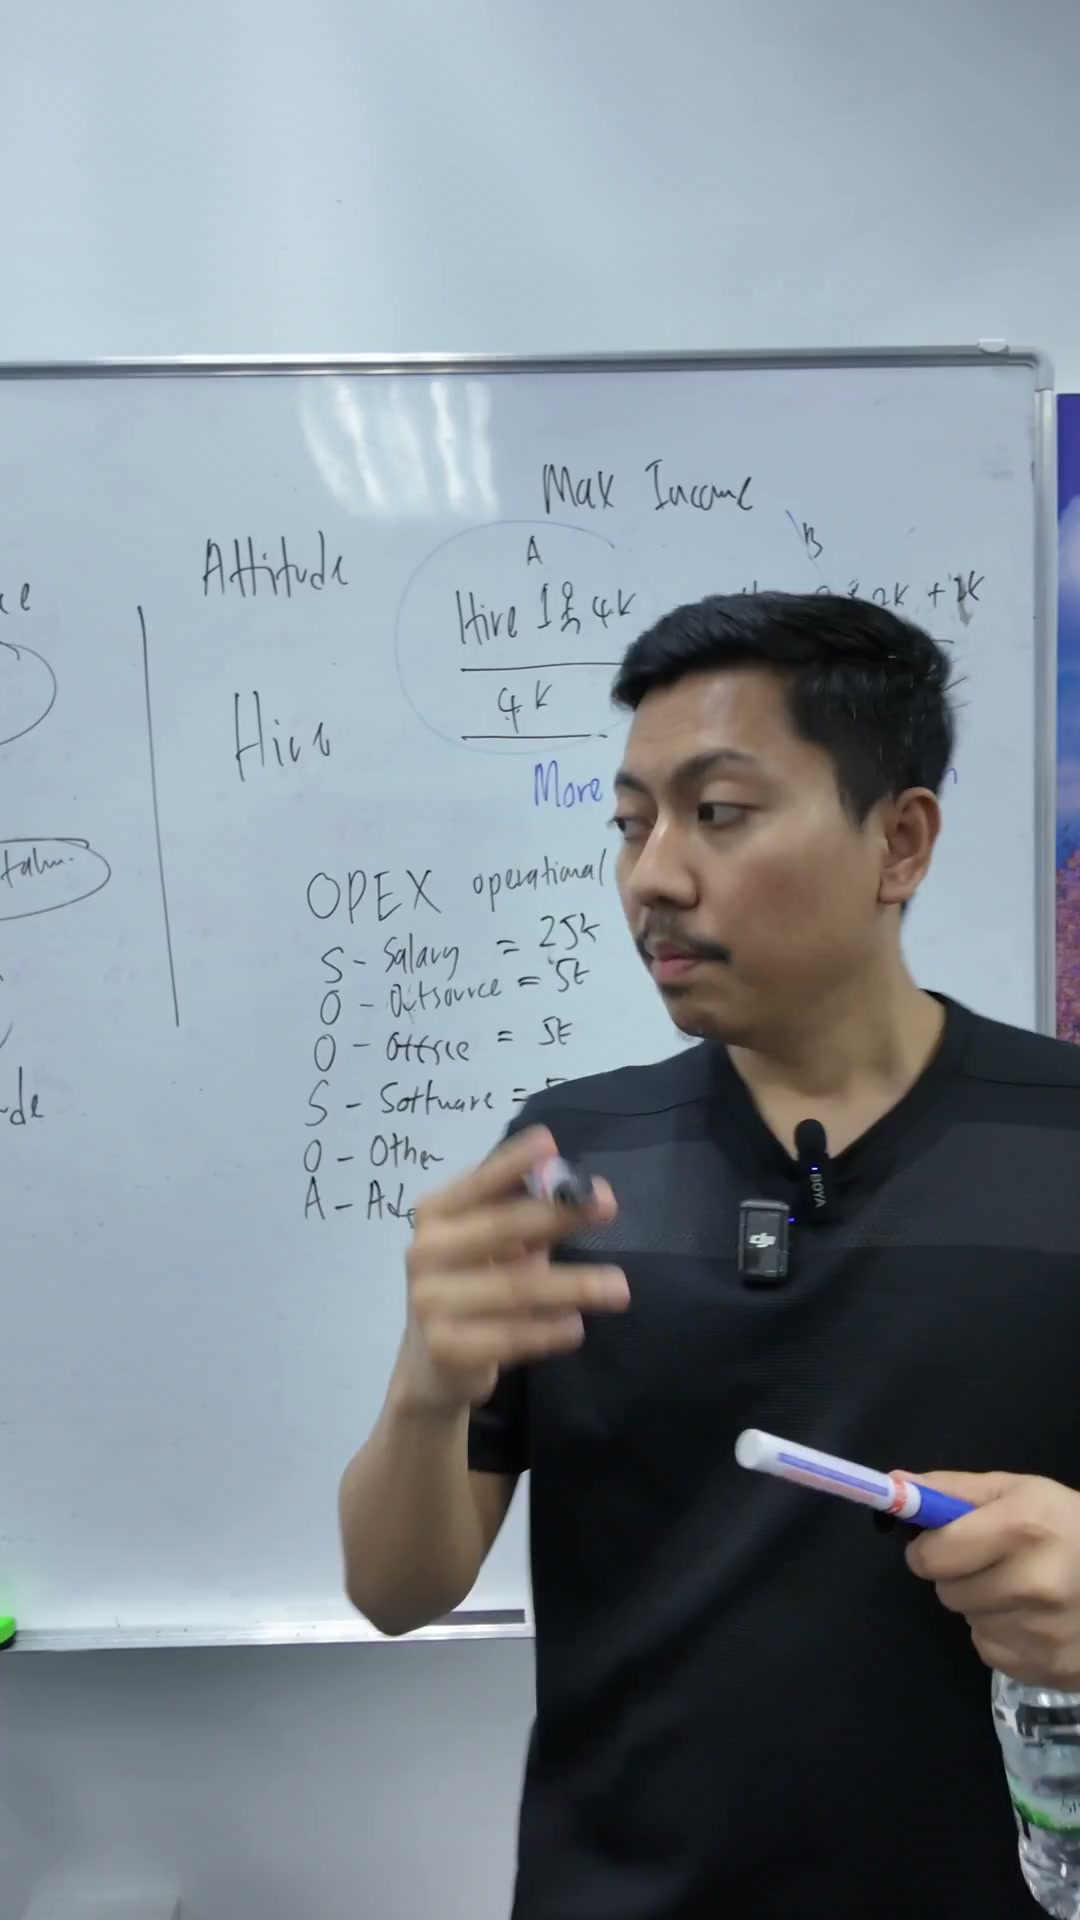
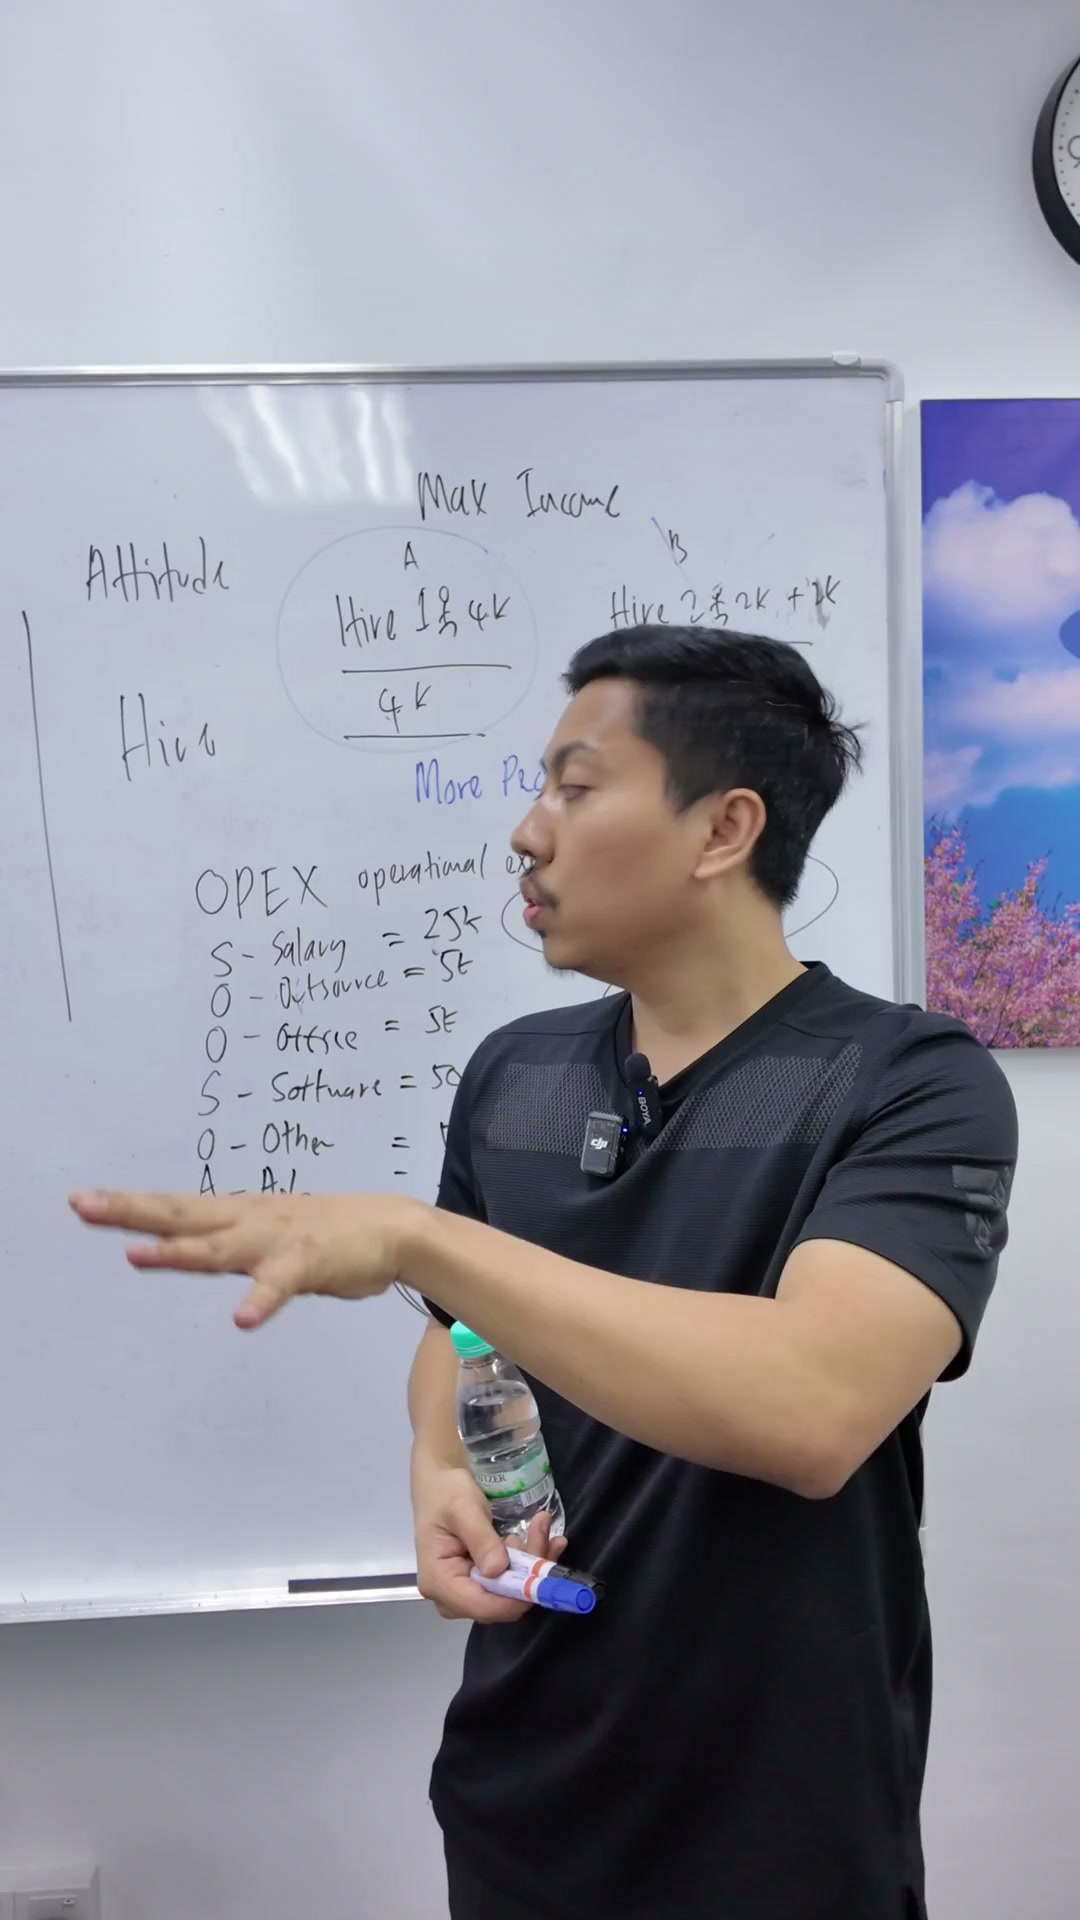
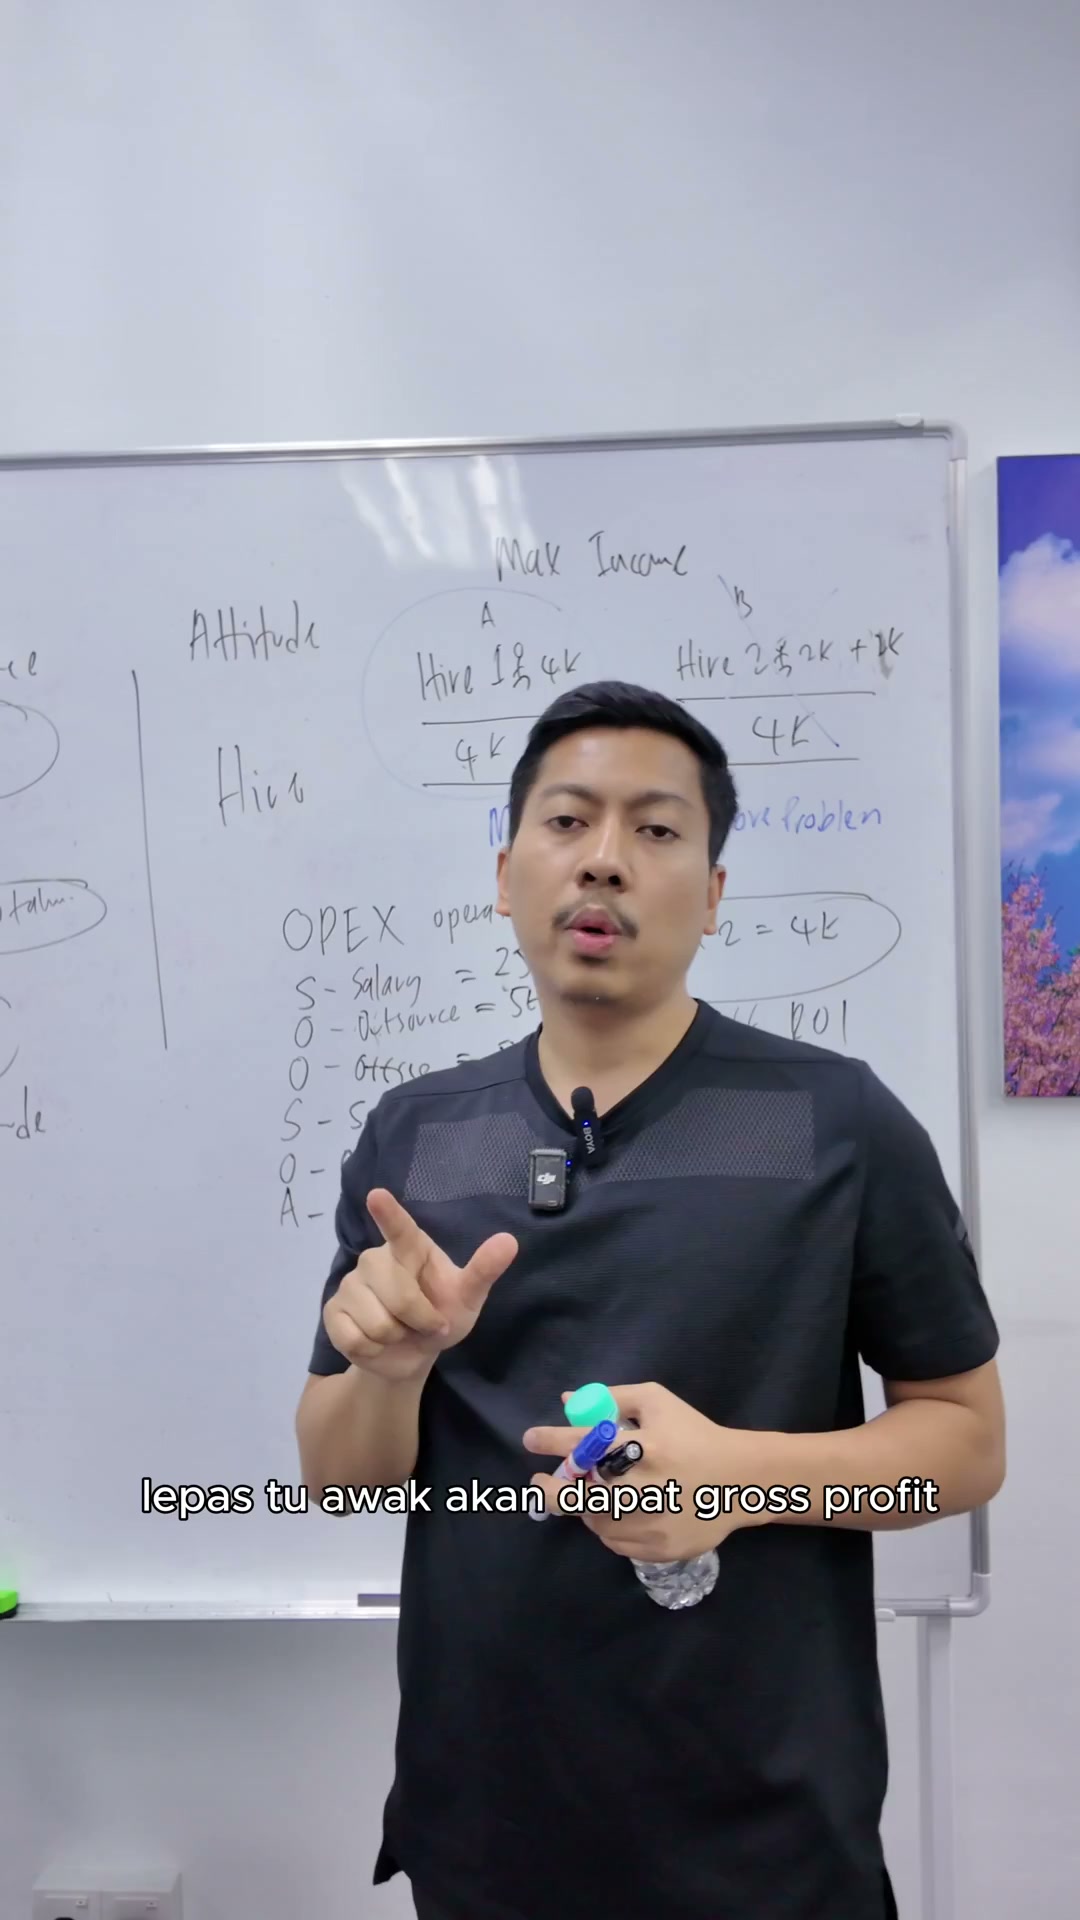
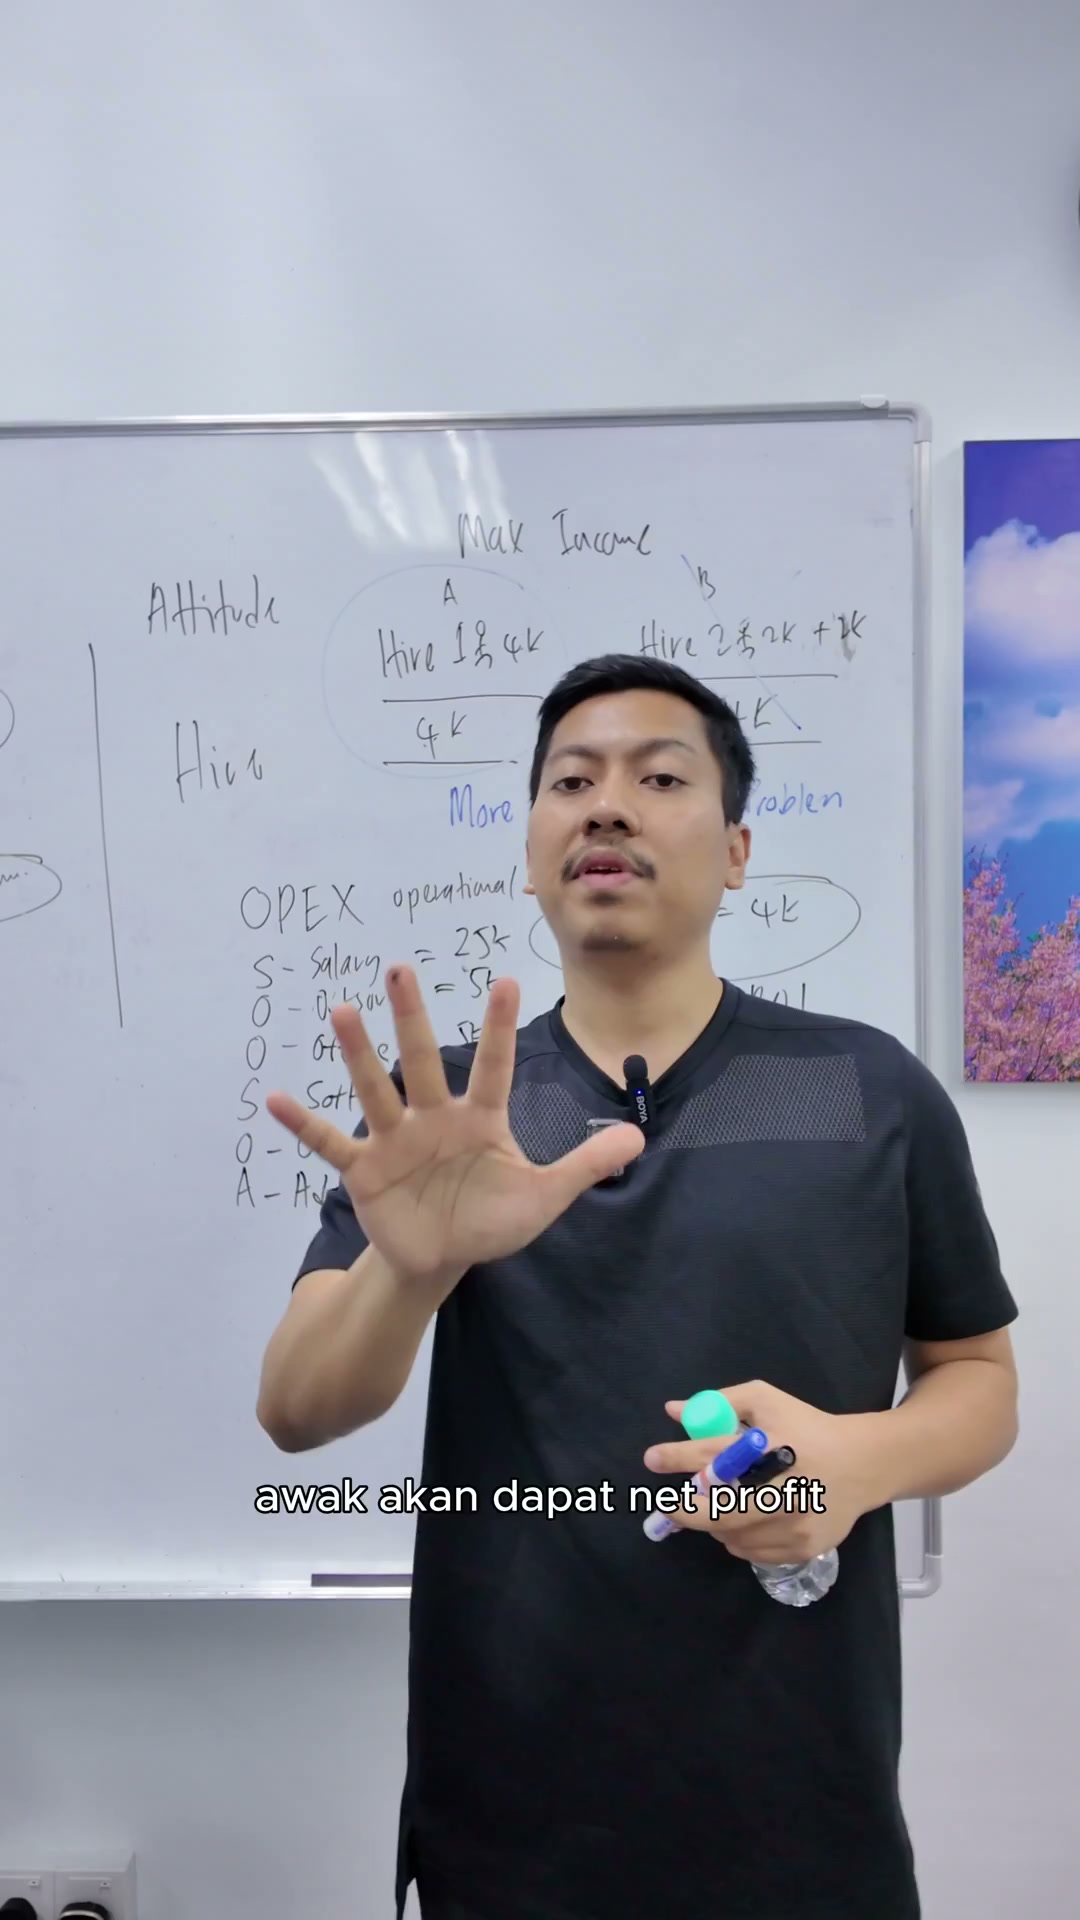
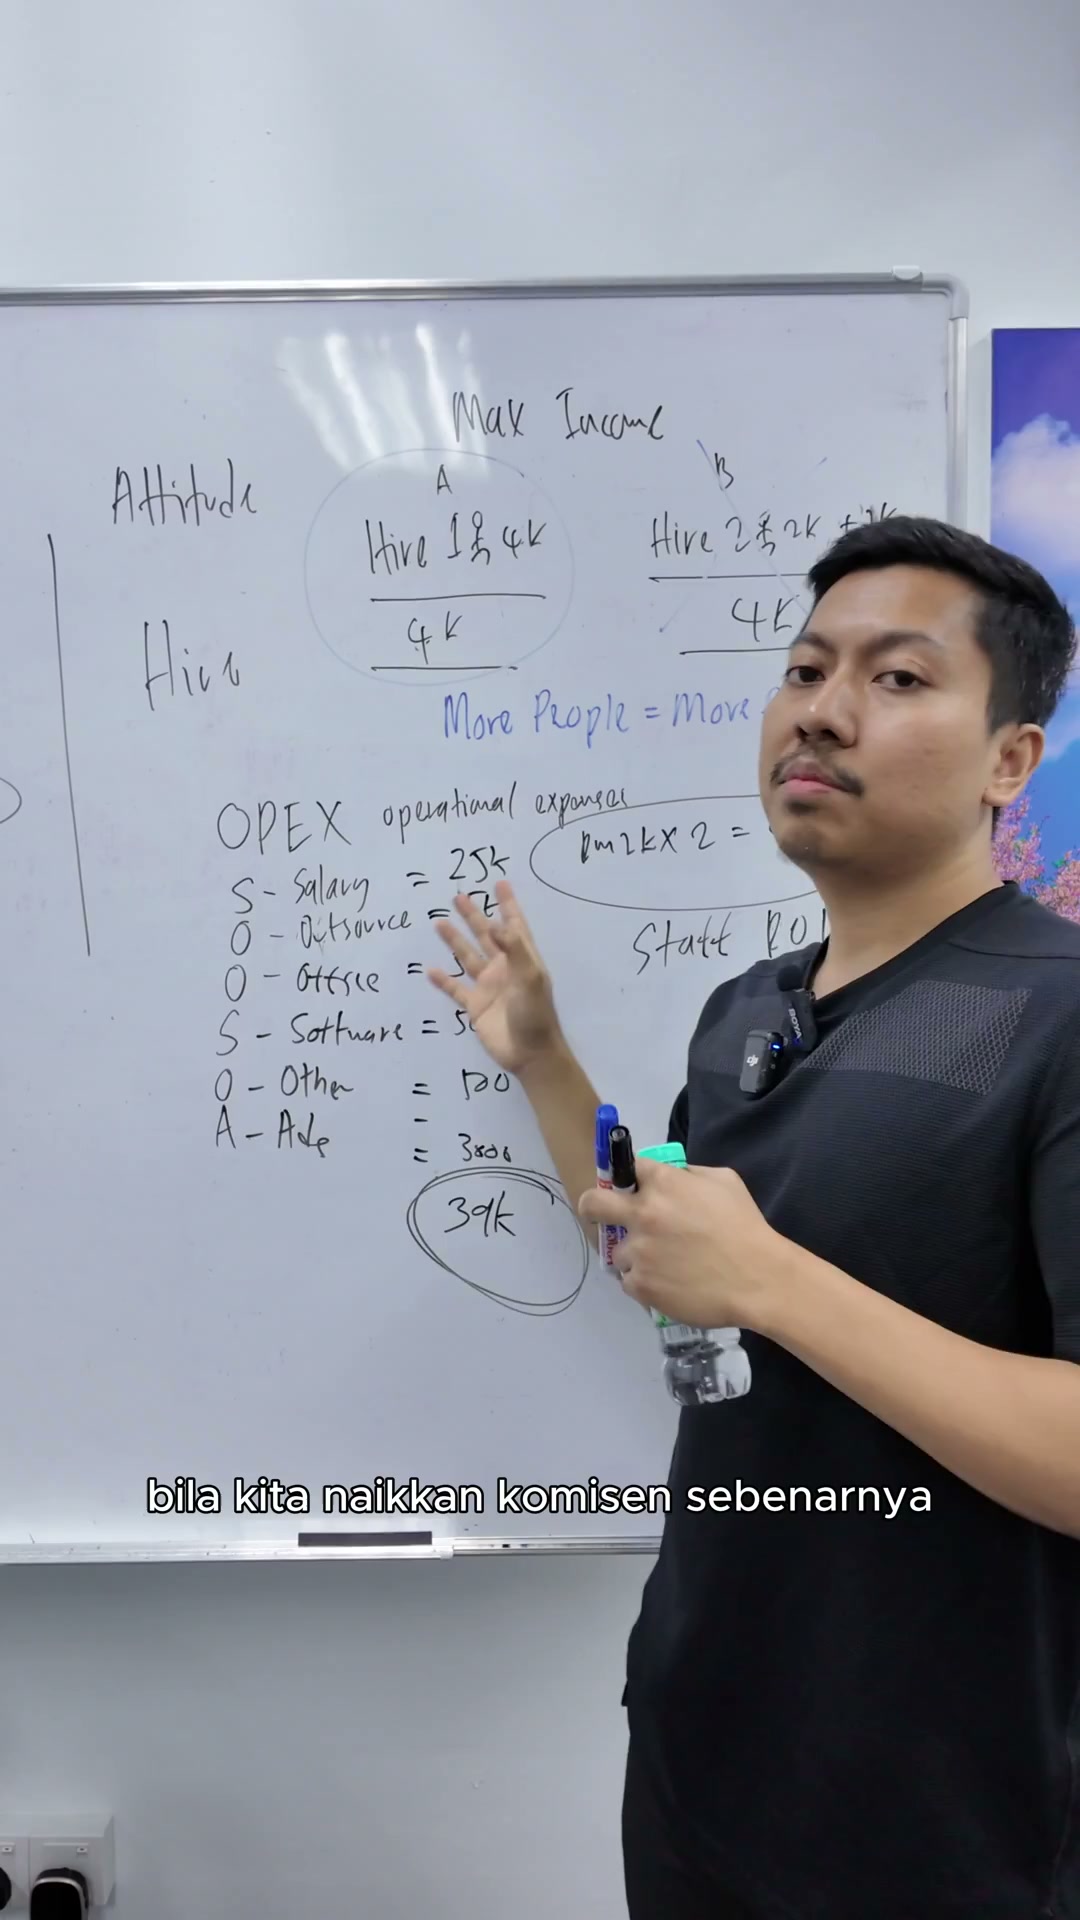
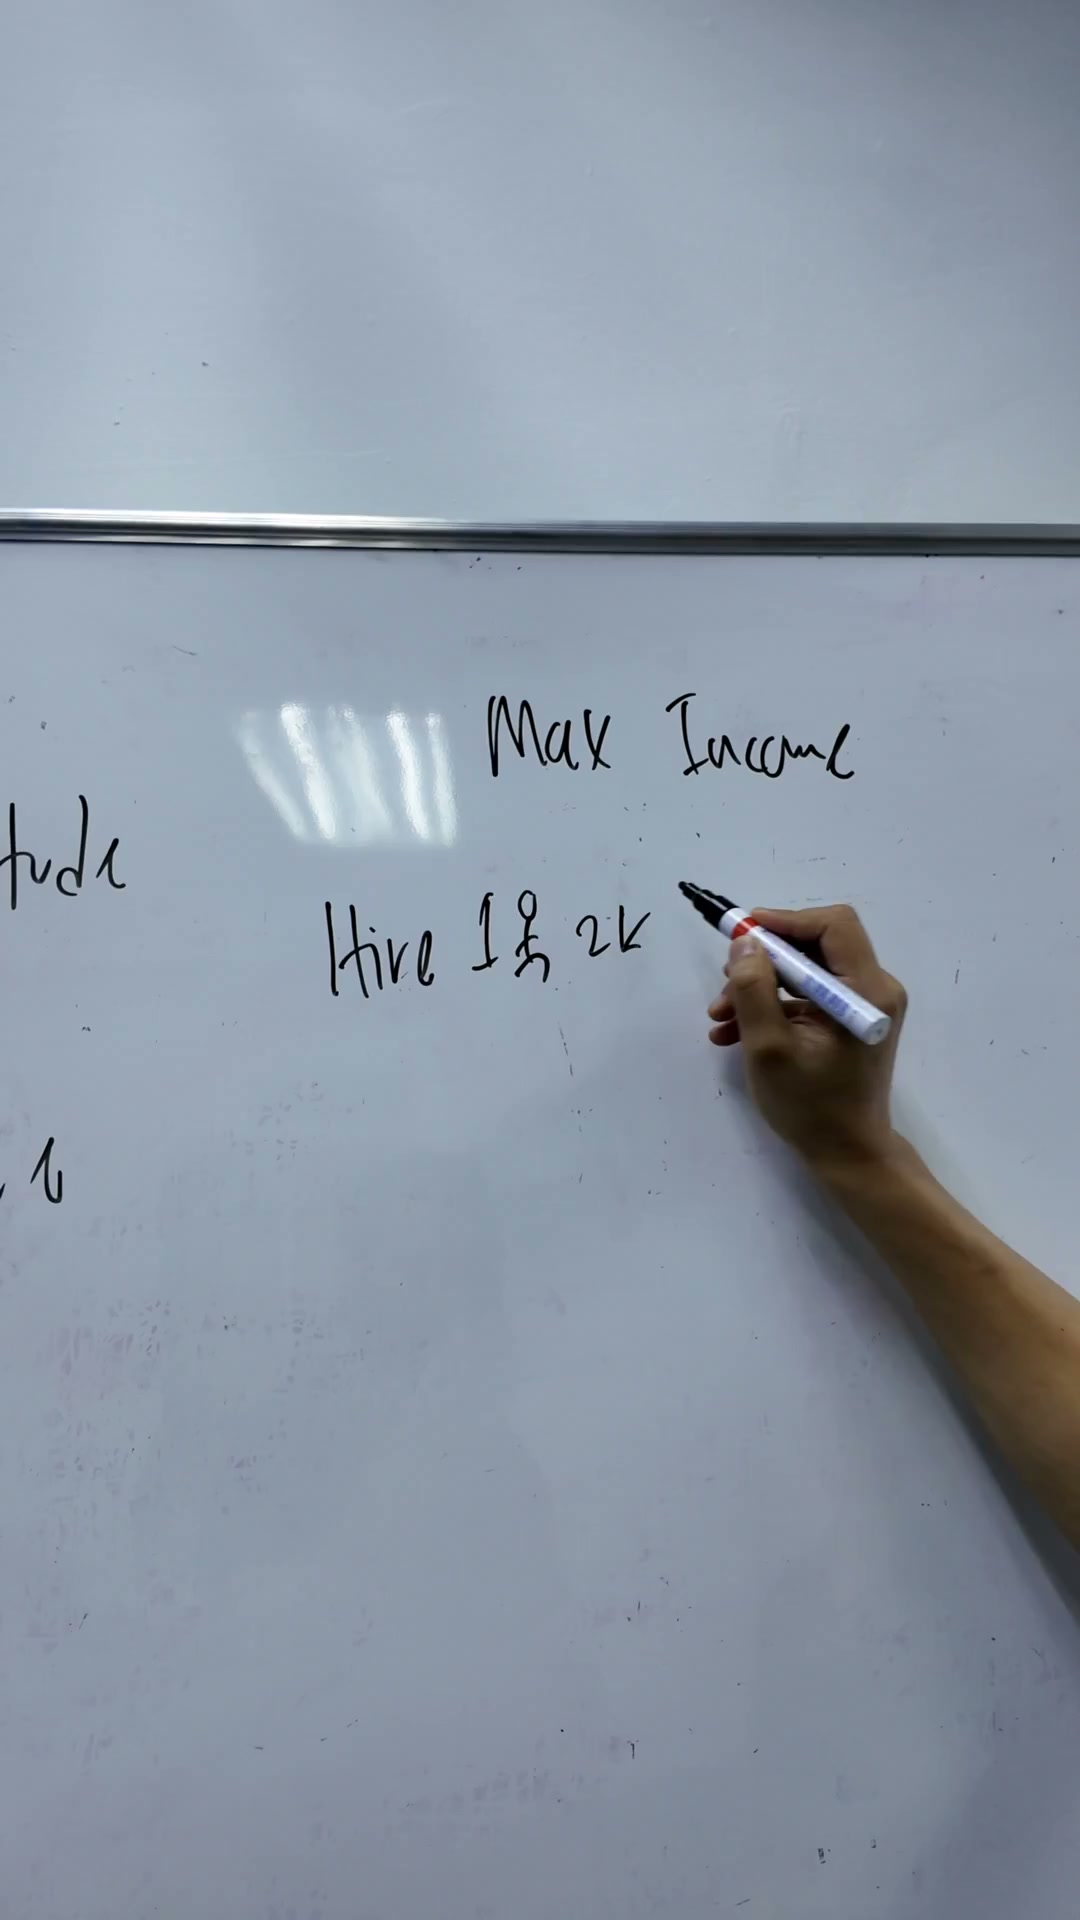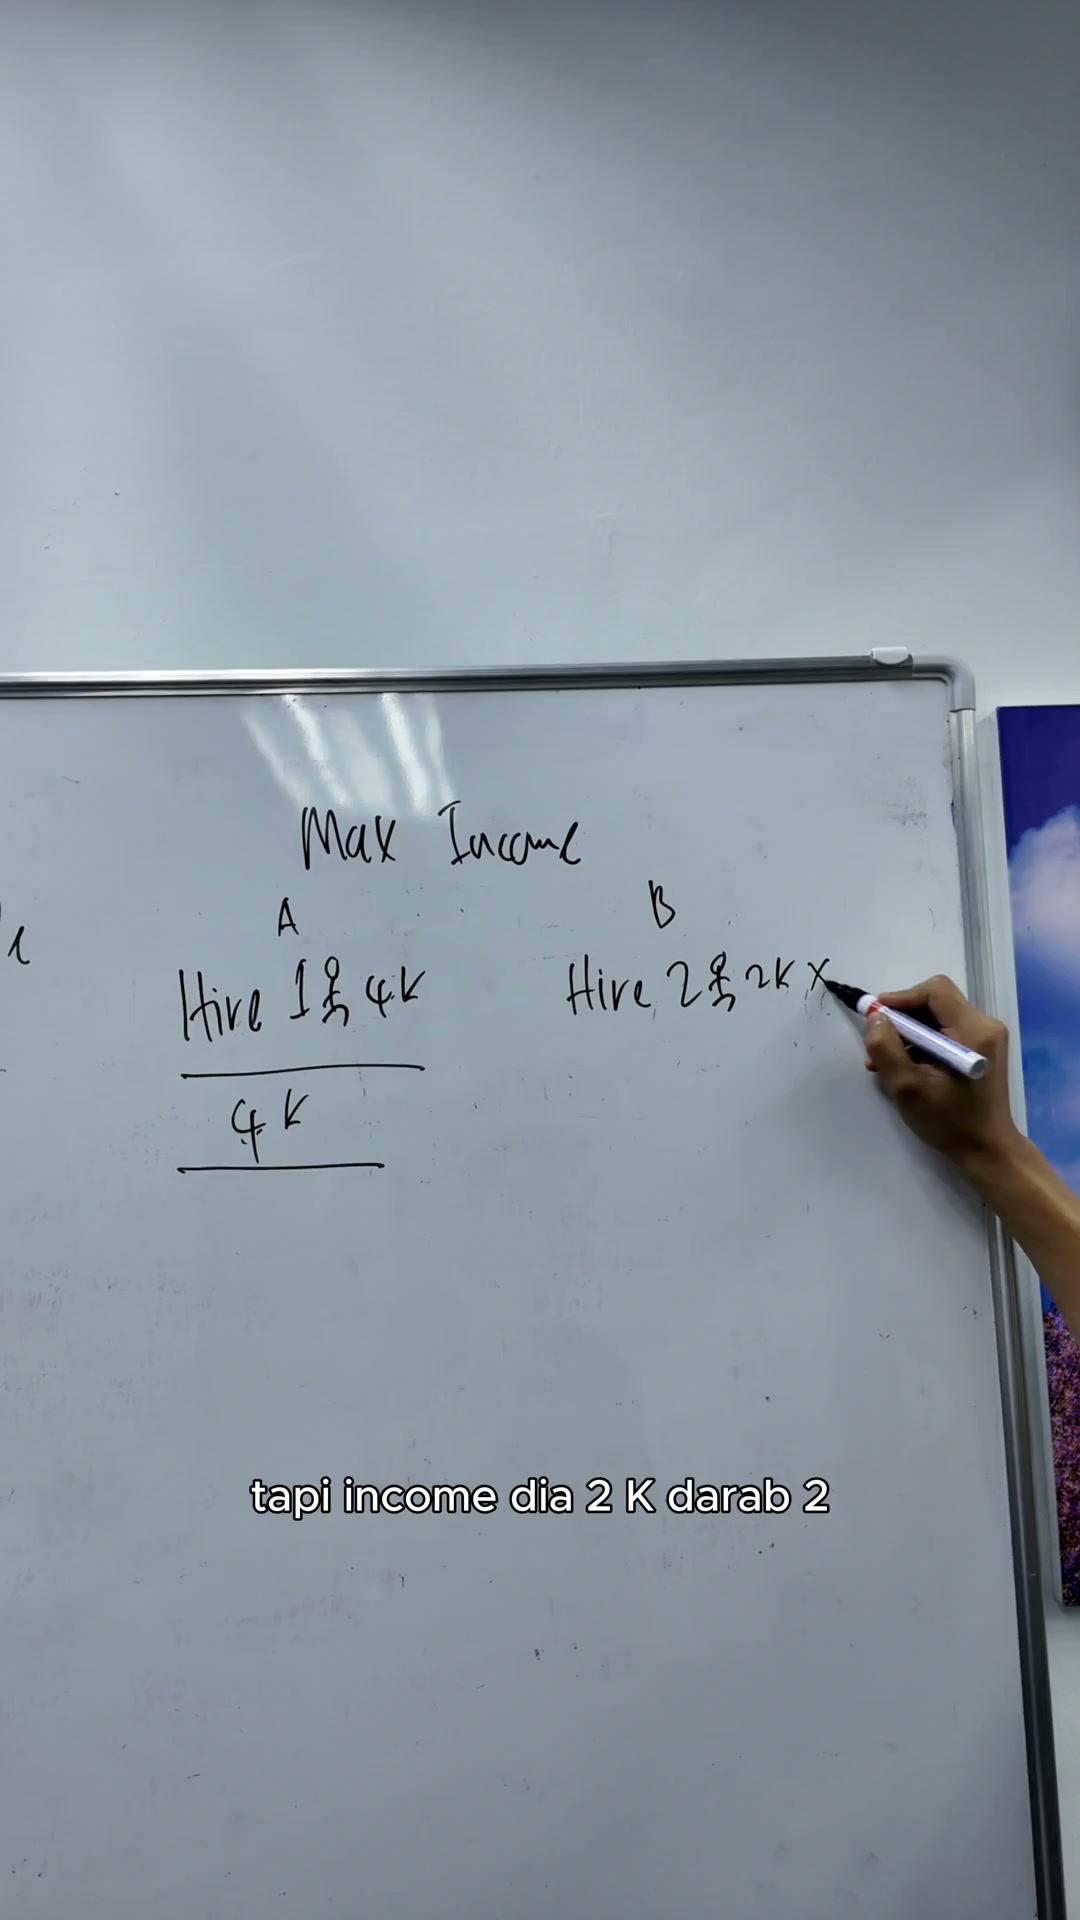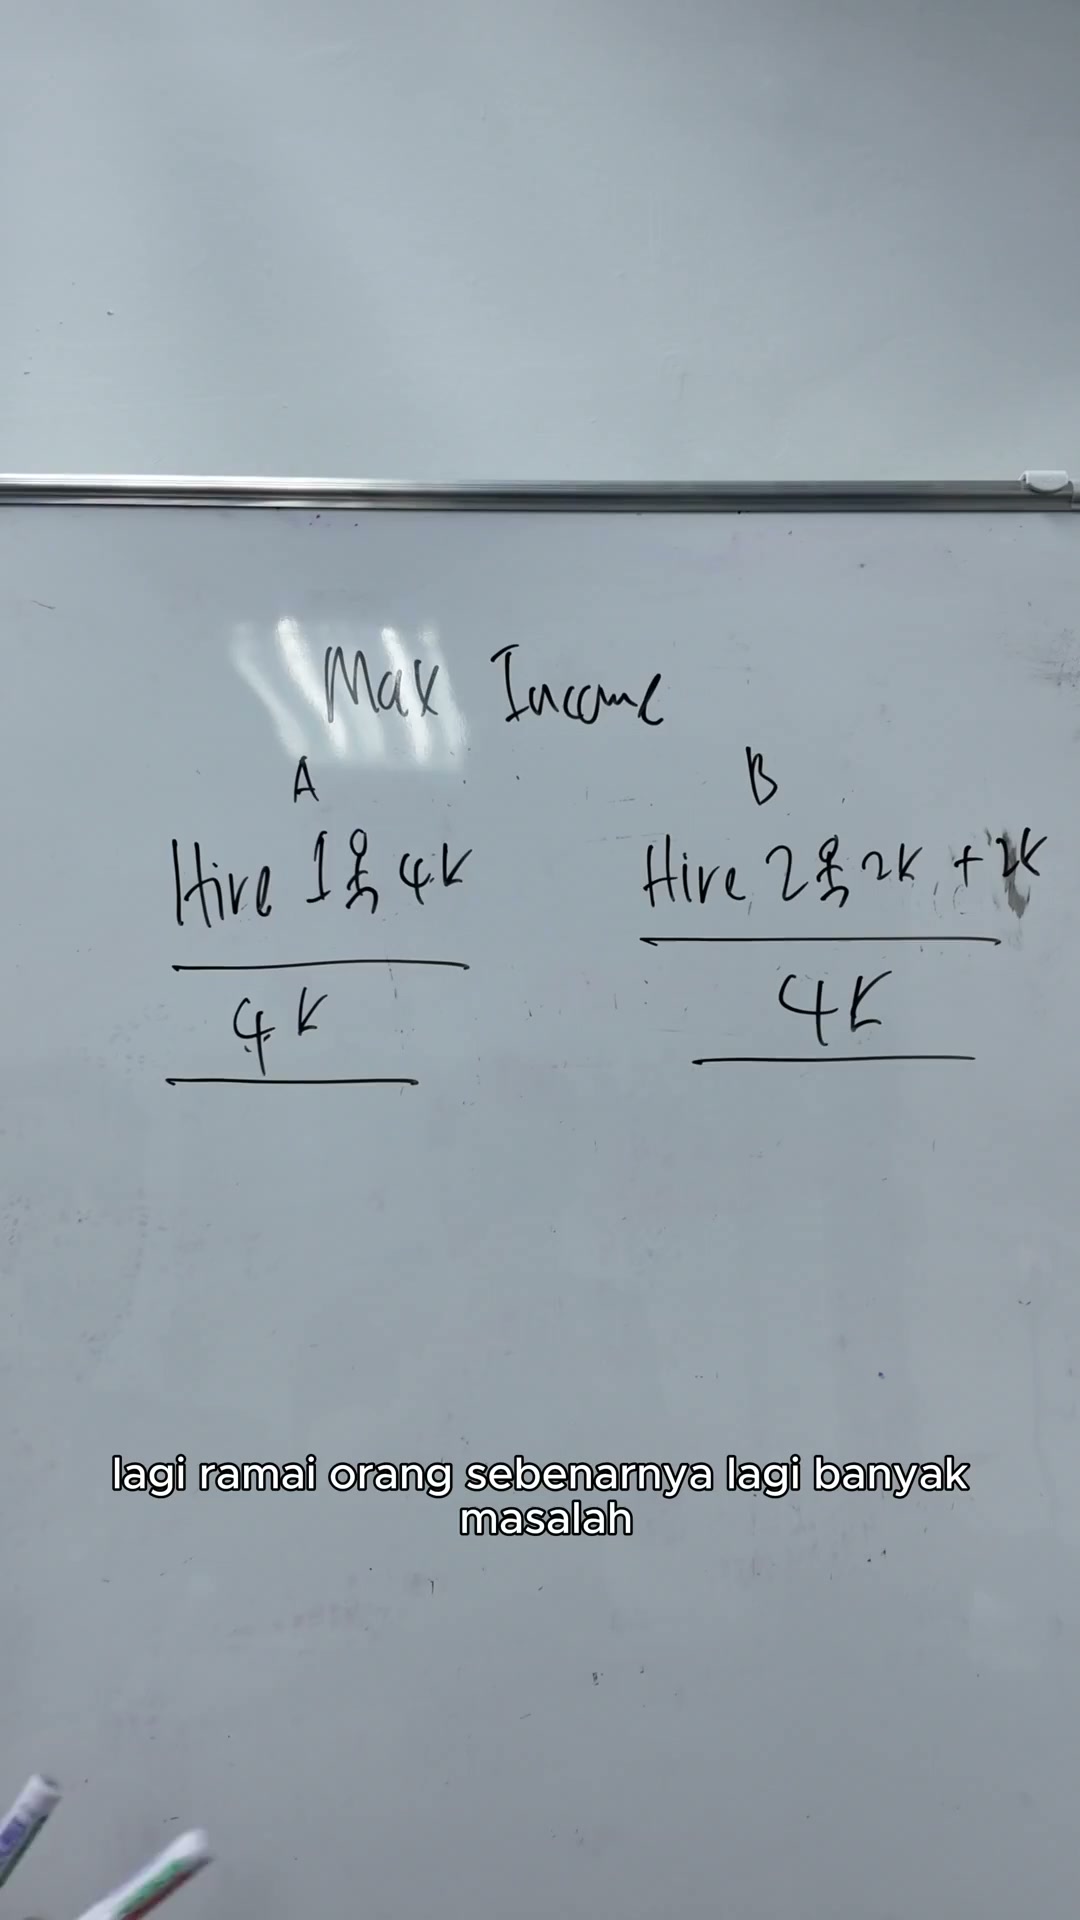Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:03–00:00:06
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:06–00:00:09
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:09–00:00:12
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:12–00:00:15
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:15–00:00:18
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:18–00:00:21
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:21–00:00:24
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
00:00:24–00:00:27
Profit VS Komisen ni macam mana ni guys? Kita ni profit tak banyak. Tiba-tiba nak kena bagi komisen pula dah. Aduh. Macam mana pula ni? Ok, jom. Saya bawa kat sini. Ok. Profit VS Komisen. Sebelum awak bagi komisen, awak kena set dulu maximum komisen yang awak sanggup bagi. Maximum income lah kita panggil. Ok, maximum income. Ok, saya nak tanya awak satu soalan. Mana lagi bagus?
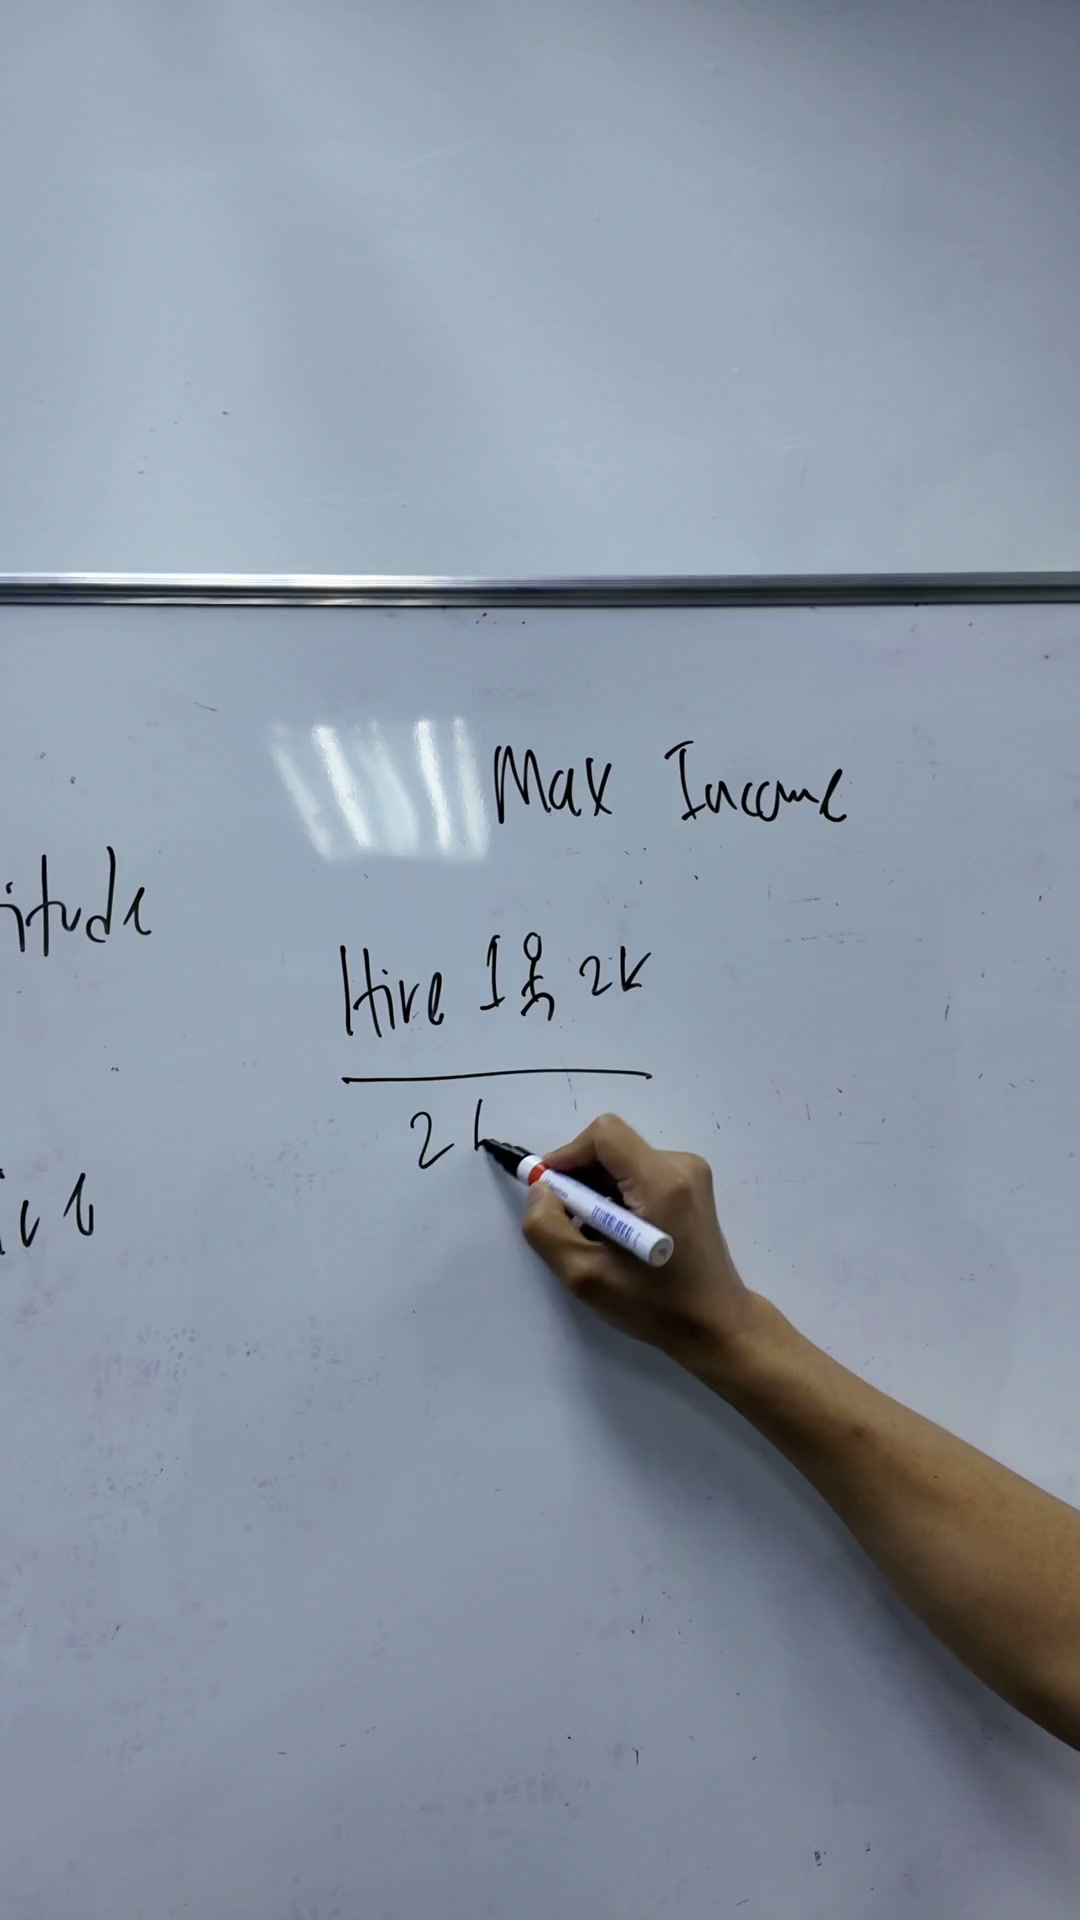
Hire
00:00:27–00:00:30
Hire
Satu orang
00:00:30–00:00:33
Satu orang
Gaji dia RM2,000
So modal awak kat sini
00:00:33–00:00:36
So modal awak kat sini
RM2,000 lah
00:00:36–00:00:39
Versus
Option yang kedua ni
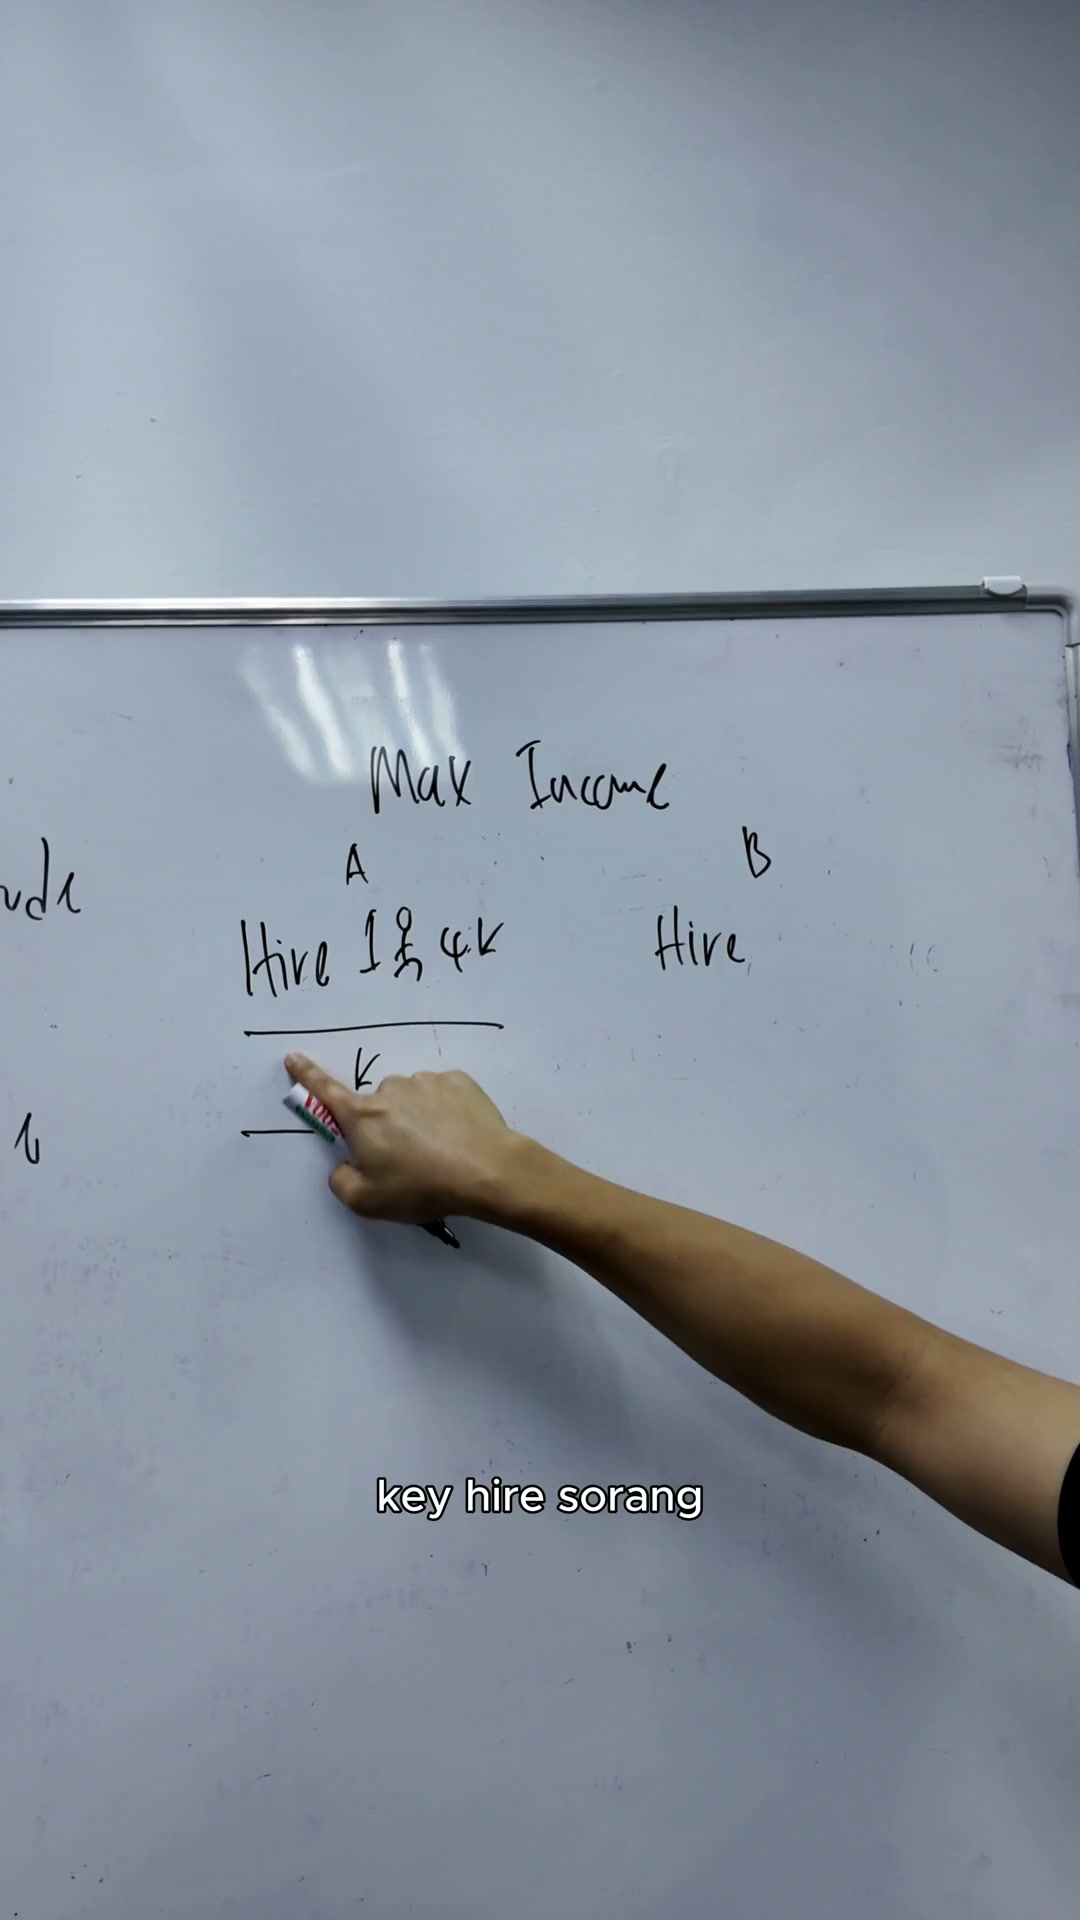
Option pertama
00:00:39–00:00:42
Option pertama
Option B
Option B pula
Awak hire
00:00:42–00:00:45
Awak hire
Dua
Eh sorry
00:00:45–00:00:48
Eh sorry
Awak hire
Yang ni hire seorang
00:00:48–00:00:51
Yang ni hire seorang
Income dia RM4,000
Okay
Hire seorang
00:00:51–00:00:54
Hire seorang
Yang ni pula
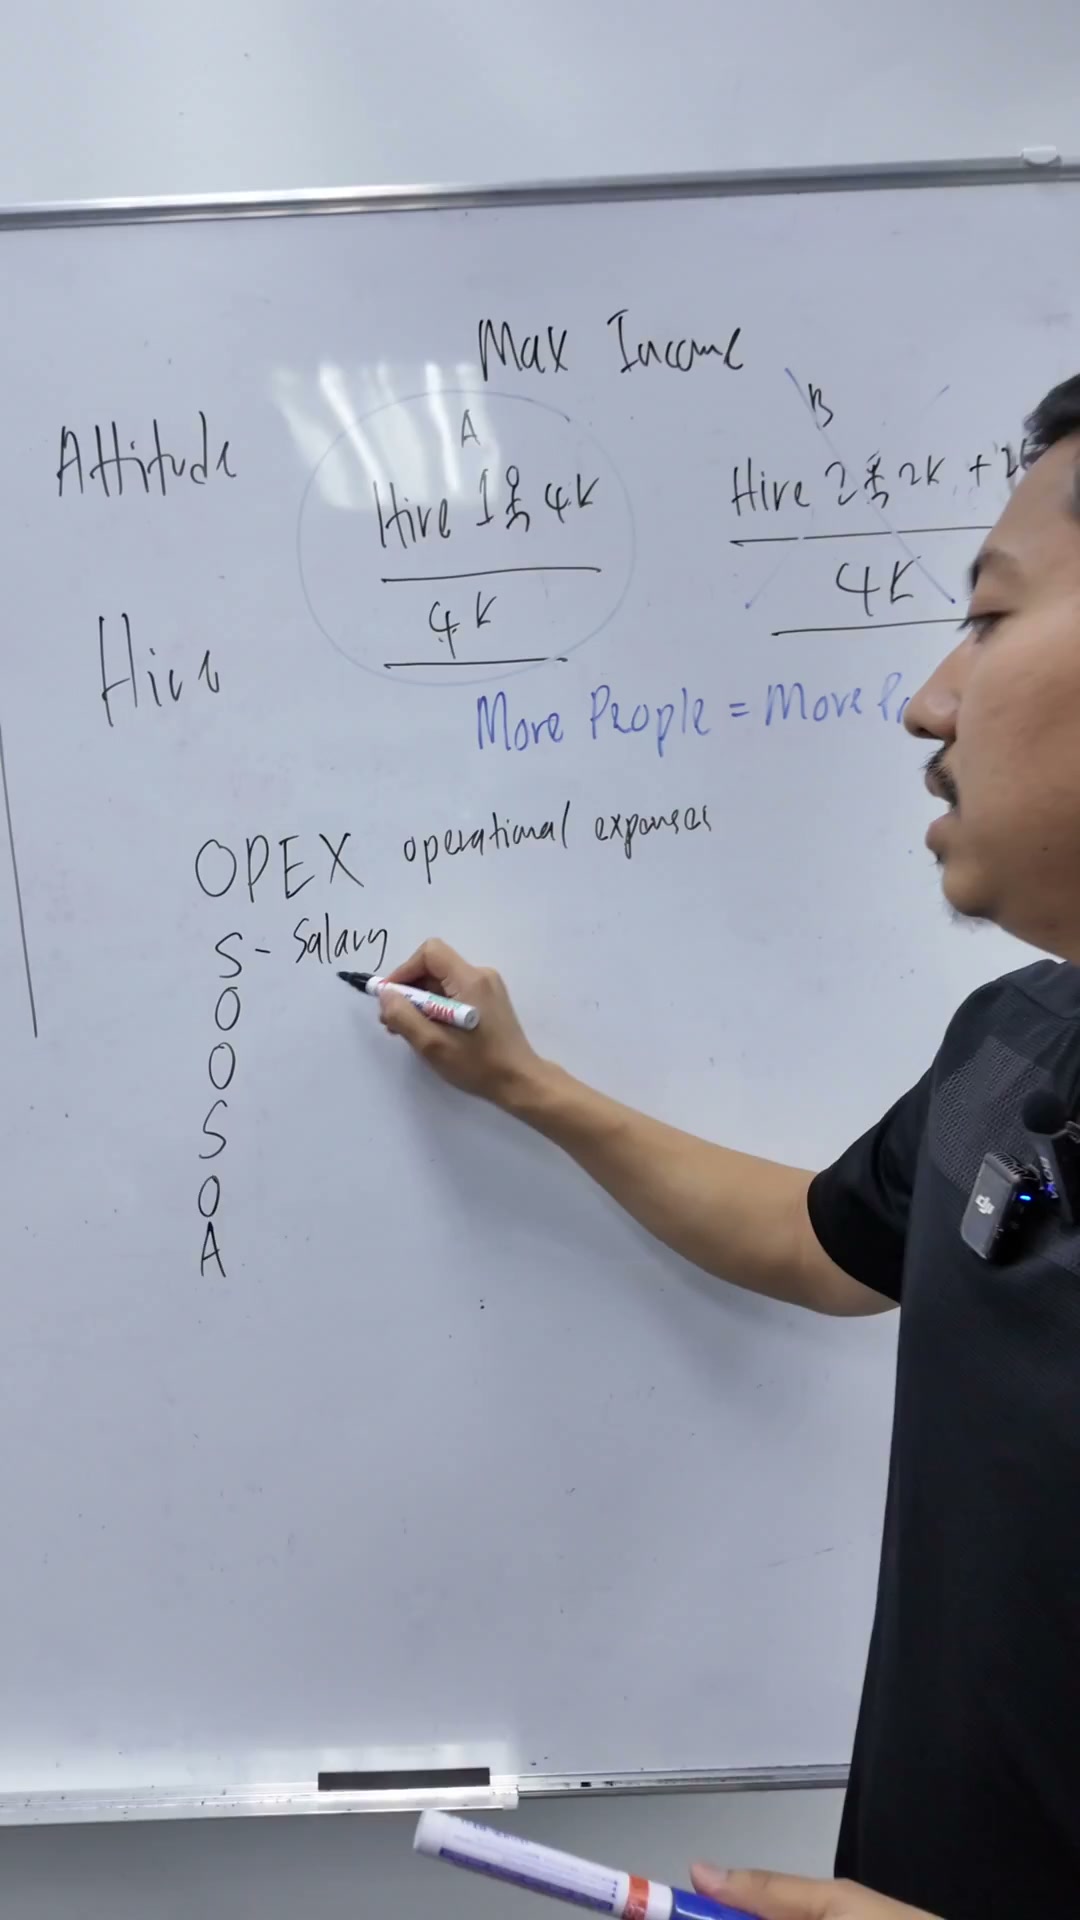
Awak hire dua orang
00:00:54–00:00:57
Awak hire dua orang
Tapi income dia RM2,000
darat 2
00:00:57–00:01:00
darat 2
2K, 2K
2K plus 2K lah, maksudnya total semua
00:01:00–00:01:03
2K plus 2K lah, maksudnya total semua
sekali jadi 4K
00:01:03–00:01:06
sekali jadi 4K
ok, cuba jawab ajar sekarang
00:01:06–00:01:09
antara 2 pilihan, nak hire
2 orang ke hire 1 orang? 2-2 kos sama
00:01:09–00:01:12
2 orang ke hire 1 orang? 2-2 kos sama
kalau awak hire 2 orang
00:01:12–00:01:15
kalau awak hire 2 orang
kan, 2 ribu plus 2 ribu
awak punya
00:01:15–00:01:18
awak punya
kos 4 ribu, ataupun awak
00:01:18–00:01:21
kos 4 ribu, ataupun awak
nak hire 1 orang je, cuba jawab ajar
cuba reply ajar, A ke B
00:01:21–00:01:24
cuba reply ajar, A ke B
4 orang ke? eh 4 orang ke?
00:01:24–00:01:27
1 orang ke 2 orang? 1 orang ke 2 orang?
Kau sama
Benda ni lah benda yang
00:01:27–00:01:30
Benda ni lah benda yang
Saya dah hire lebih 400 orang
Sepanjang seribu orang yang saya dah interview
00:01:30–00:01:33
Sepanjang seribu orang yang saya dah interview
Dekat 40 bisnes saya buat
00:01:33–00:01:36
Dekat 40 bisnes saya buat
Based on pengalaman saya guys
Satu orang yang perform
00:01:36–00:01:39
Satu orang yang perform
Yang fokus
Yang ikhlas
Akan mengalahkan
00:01:39–00:01:42
Akan mengalahkan
Tiga kepala yang distracted
Yang bergaduh
00:01:42–00:01:45
Yang bergaduh
Yang berpolitik
Yang gotong royong
00:01:45–00:01:48
Yang gotong royong
Yang tak tahu
Acah-acah busy
Macam seorang buat kerja
Yang lain tak buat kerja
00:01:48–00:01:51
Yang lain tak buat kerja
Guys
Itu jawapan dia
00:01:51–00:01:54
Yang ni sebenarnya
Dia akan menambah birokrasi
00:01:54–00:01:57
Dia akan menambah birokrasi
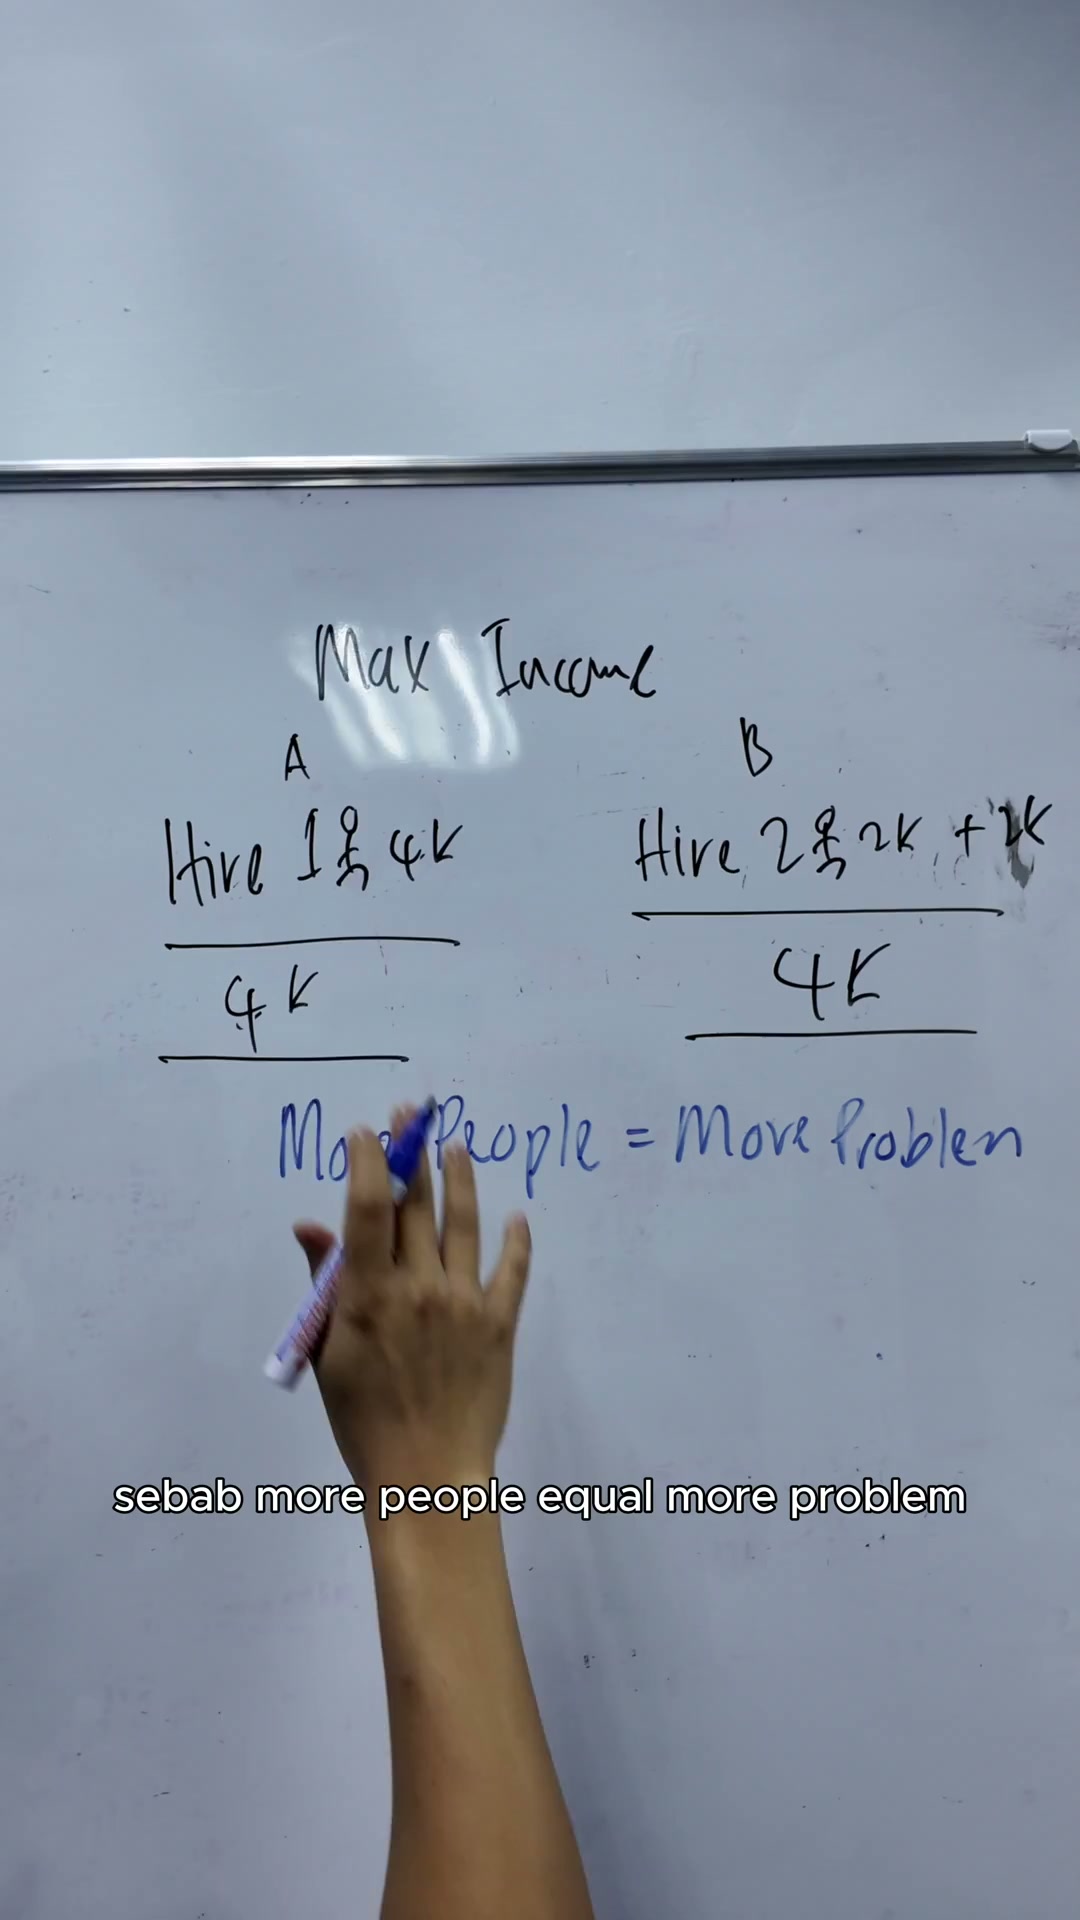
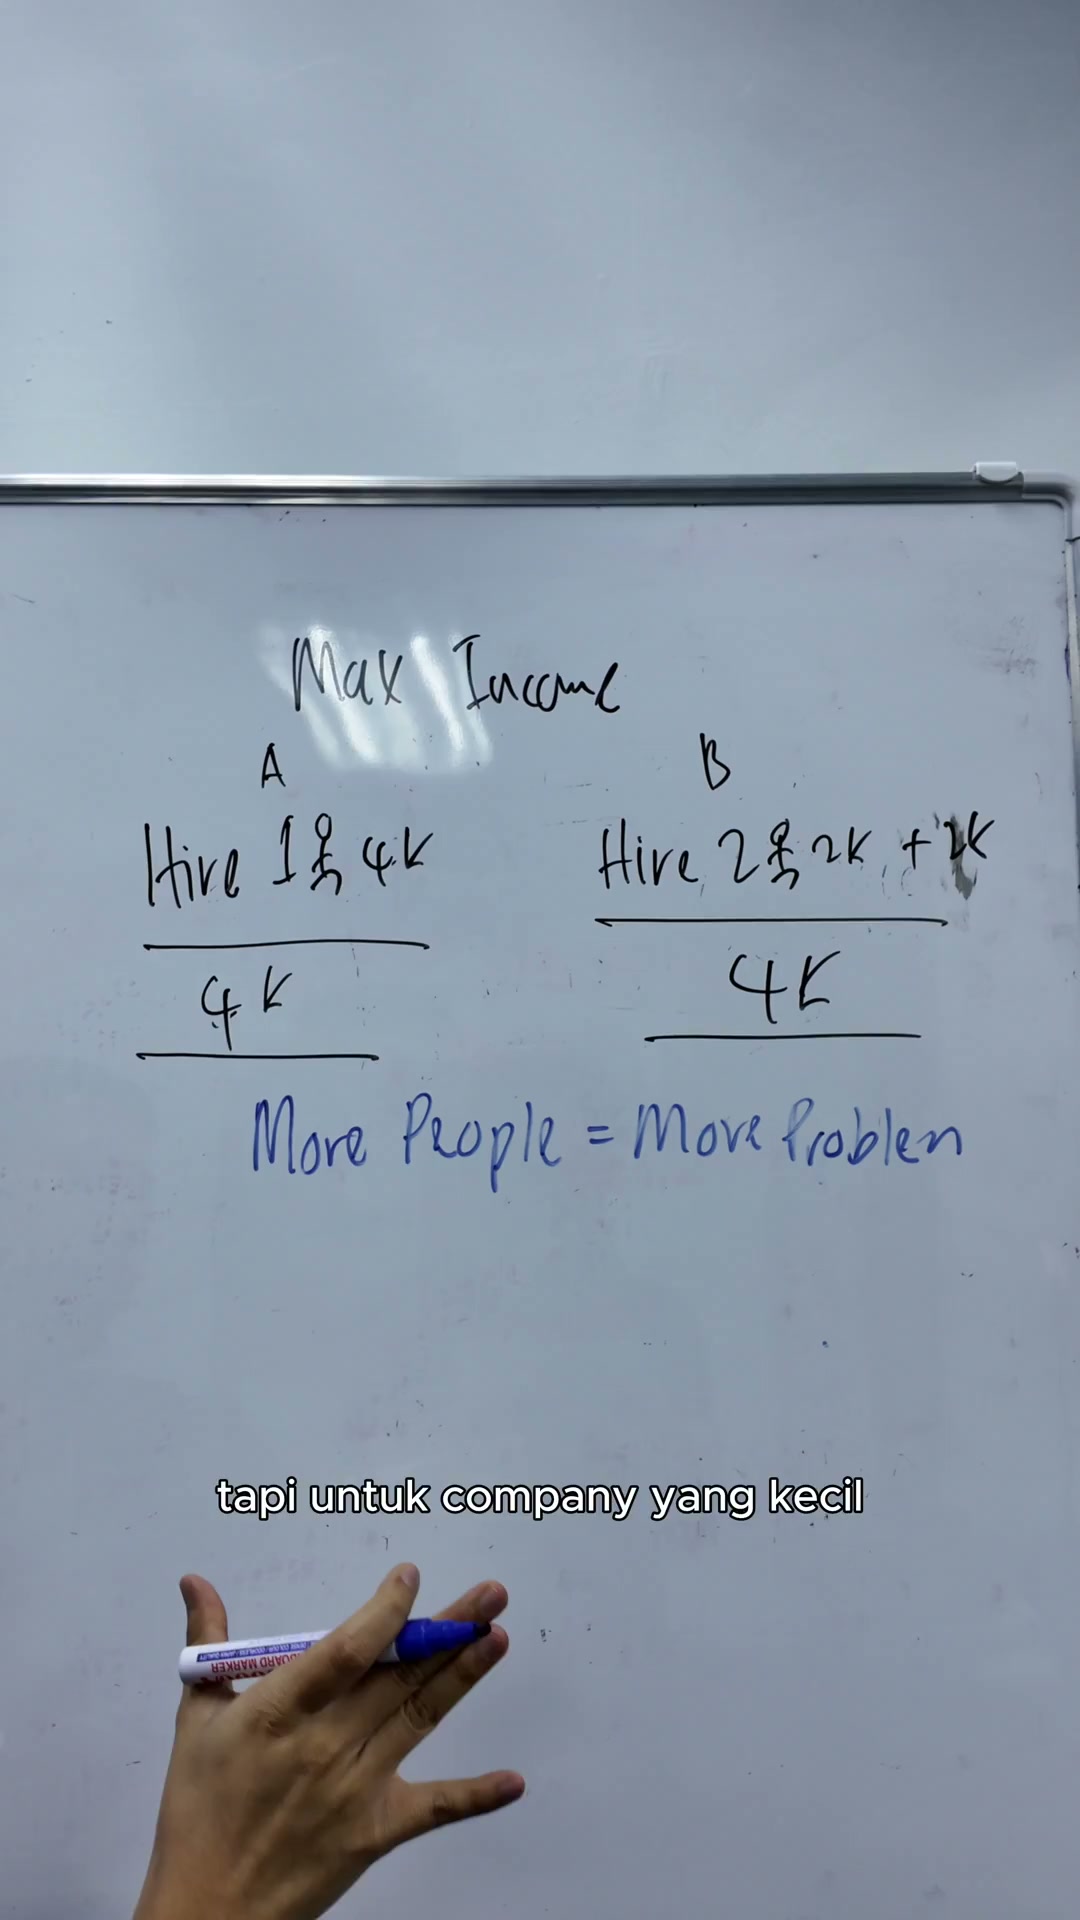
More people
Equal
More problem
00:01:57–00:02:00
More problem
Lagi ramai orang
00:02:00–00:02:03
Lagi ramai orang
Sebenarnya lagi banyak masalah
More people
00:02:03–00:02:06
More people
Equal more problem
00:02:06–00:02:09
Equal more problem
Tapi kalau awak nak grow besar
00:02:09–00:02:12
Tapi kalau awak nak grow besar
Awak kena fix lah problem yang more people ni
Sebab more people equal more problem
00:02:12–00:02:15
Sebab more people equal more problem
Tapi kalau awak dapat fix problem ni
00:02:15–00:02:18
Tapi kalau awak dapat fix problem ni
Dia akan jadi more opportunity
Tapi untuk company yang kecil
00:02:18–00:02:21
Tapi untuk company yang kecil
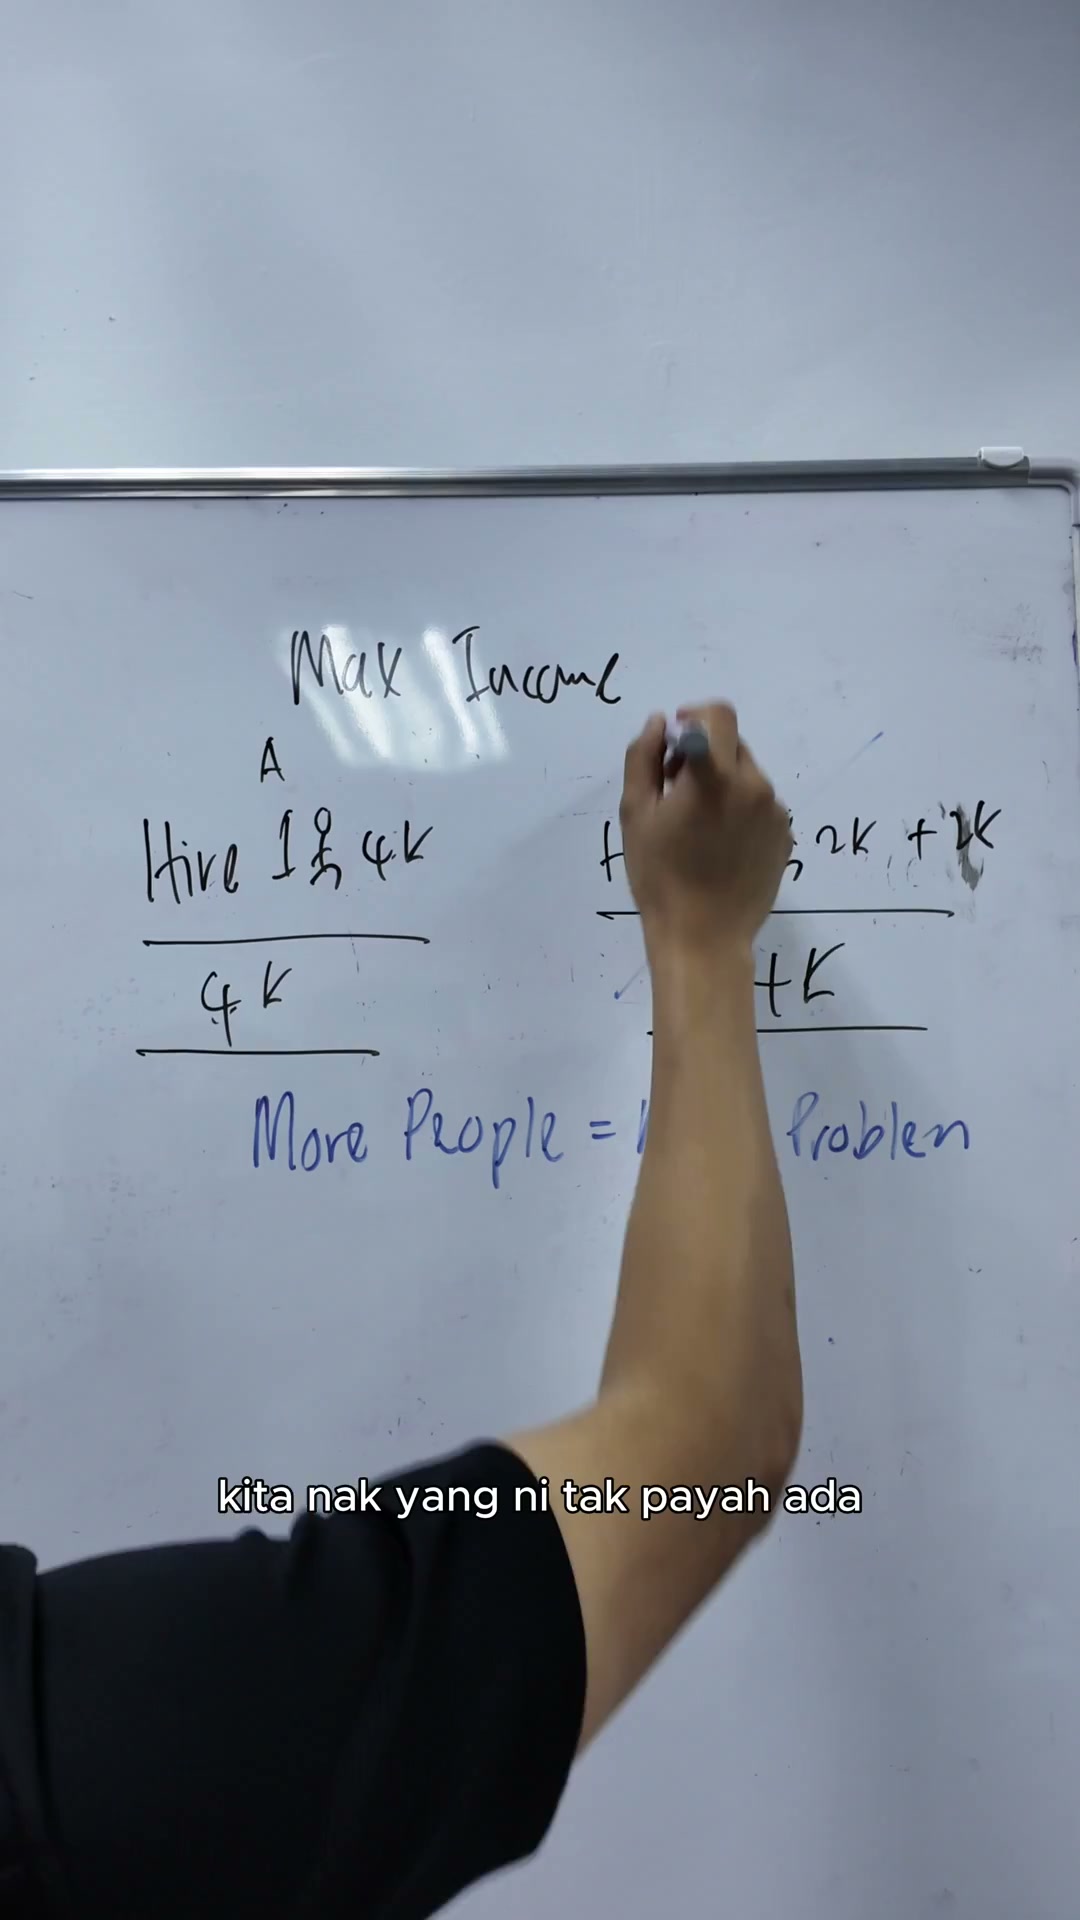
Kita tak nak more people sangat
Kita nak
Yang ni tak payah ada
00:02:21–00:02:24
Yang ni tak payah ada
Kita fokus pada seorang
Tapi inginkan besar
00:02:24–00:02:27
Tapi inginkan besar
Sebab apa?
jimat kos, jimat space
00:02:27–00:02:30
jimat kos, jimat space
laptop tak payah beli dua
ofis tak payah besar sangat, macam-macam benefit
00:02:30–00:02:33
ofis tak payah besar sangat, macam-macam benefit
bila orang sikit, kita akan jadi macam
komando, tau tak komando
00:02:33–00:02:36
komando, tau tak komando
5 orang komando boleh kalahkan
00:02:36–00:02:39
5 orang komando boleh kalahkan
mungkin 20 askar biasa, macam itulah ibadat dia
00:02:39–00:02:42
mungkin 20 askar biasa, macam itulah ibadat dia
kita nak develop komando, komando
yang ikhlas, so antara profit
00:02:42–00:02:45
yang ikhlas, so antara profit
and commission, awak kena kira balik
awak punya profit berapa, sebab tu
00:02:45–00:02:48
awak punya profit berapa, sebab tu
dalam panduan yang sebelum ni
00:02:48–00:02:51
dalam panduan yang sebelum ni
saya ada cerita tentang cashflow, dalam BBO
awak boleh tengok kat situ, dalam BBO
00:02:51–00:02:54
awak boleh tengok kat situ, dalam BBO
blueprint business owner, saya share tentang cashflow
00:02:54–00:02:57
blueprint business owner, saya share tentang cashflow
awak kena check balik
awak punya
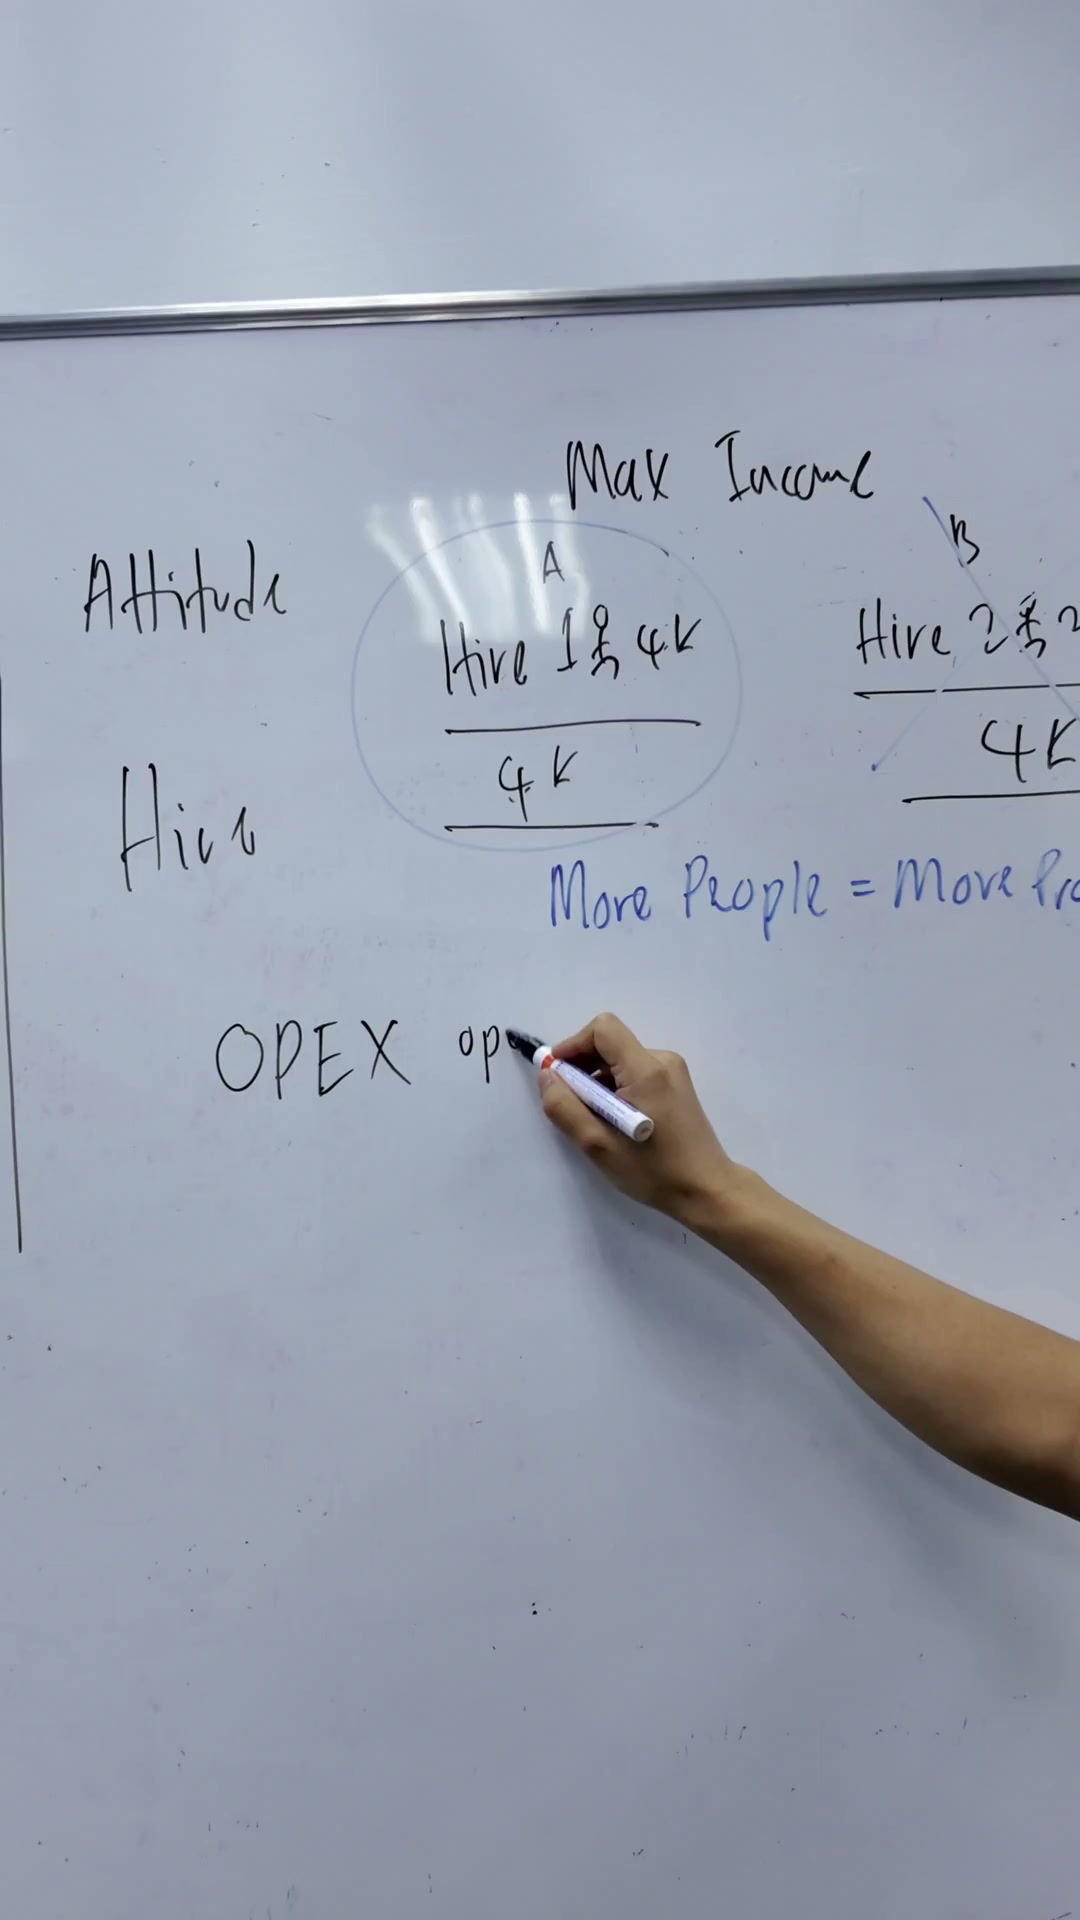
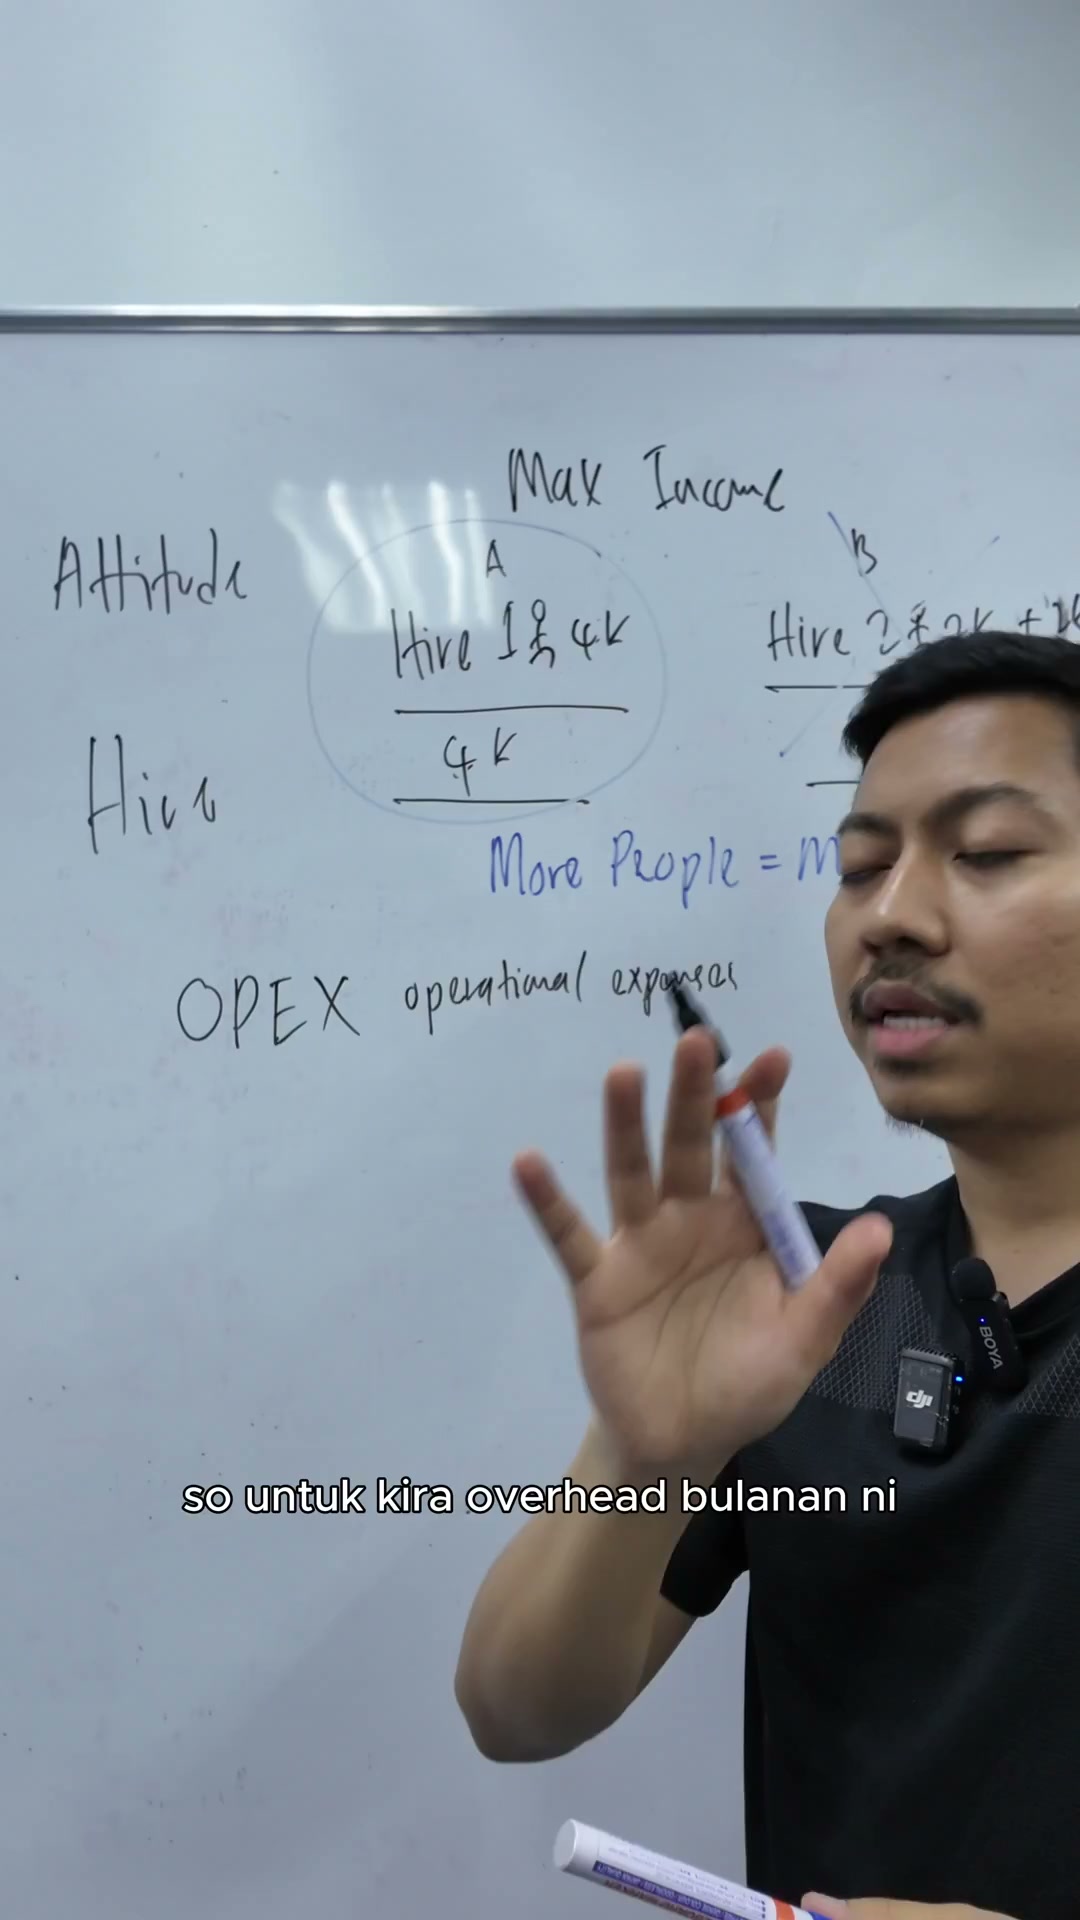
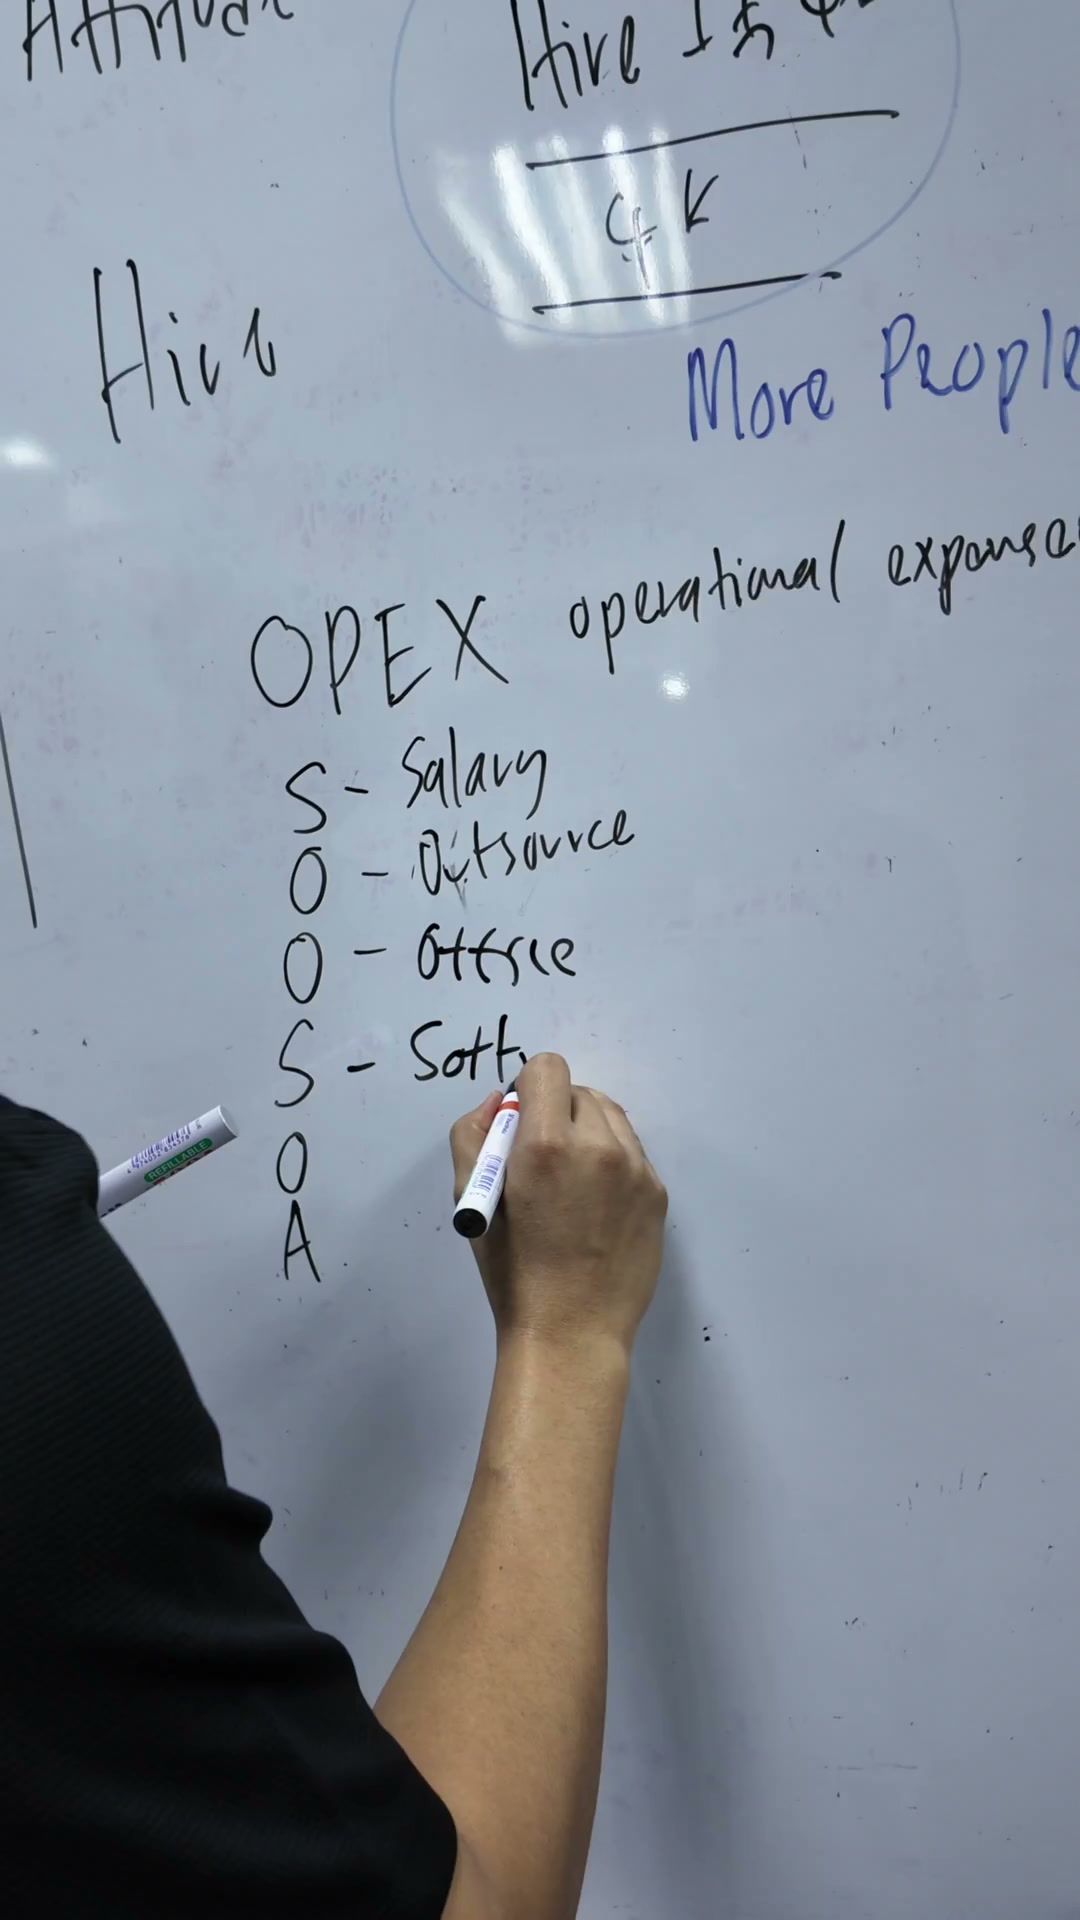
OPEX
00:02:57–00:03:00
OPEX
operational expenses awak
OPEX ini adalah
00:03:00–00:03:03
OPEX ini adalah
cost operasi
00:03:03–00:03:06
operational
expenses
00:03:06–00:03:09
expenses
maksudnya adalah
overhead bulanan
00:03:09–00:03:12
overhead bulanan
so untuk kira overhead bulanan ni
00:03:12–00:03:15
so untuk kira overhead bulanan ni
saya perkenalkan formula yang simple
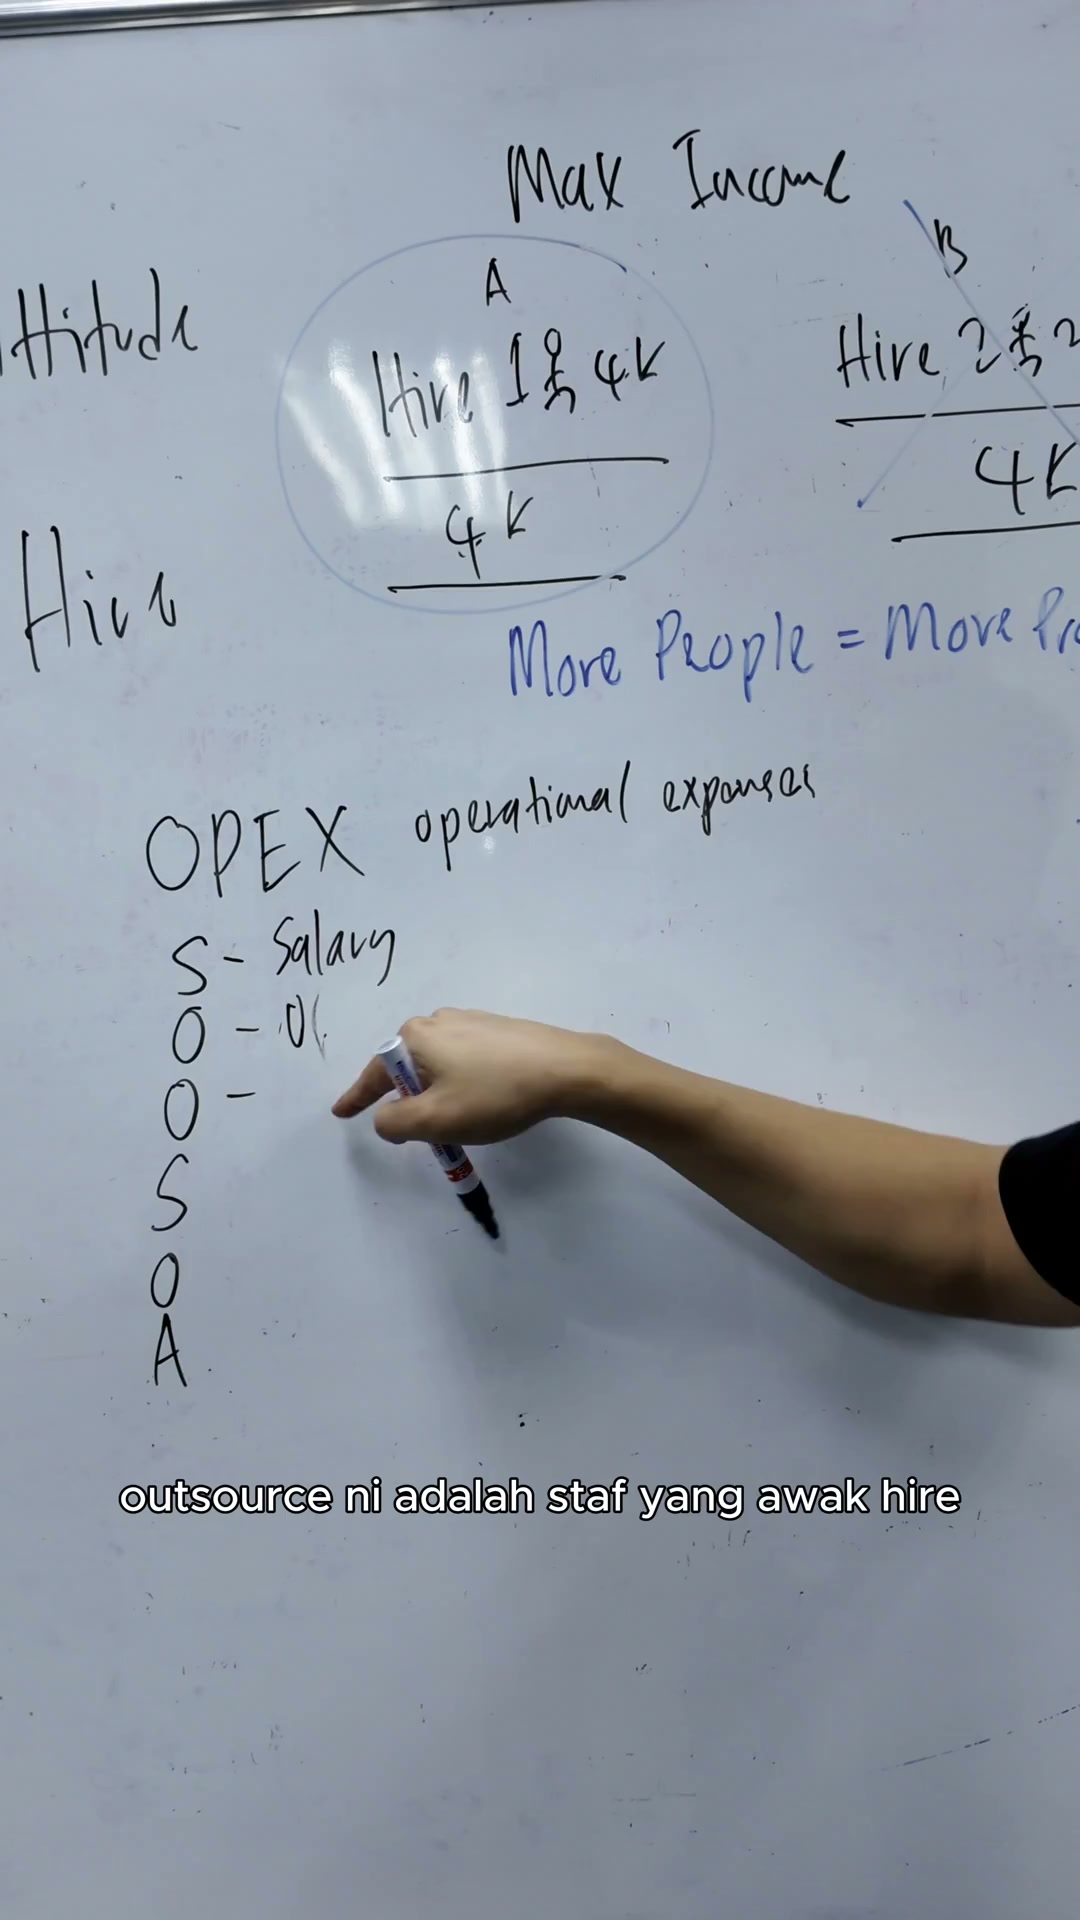
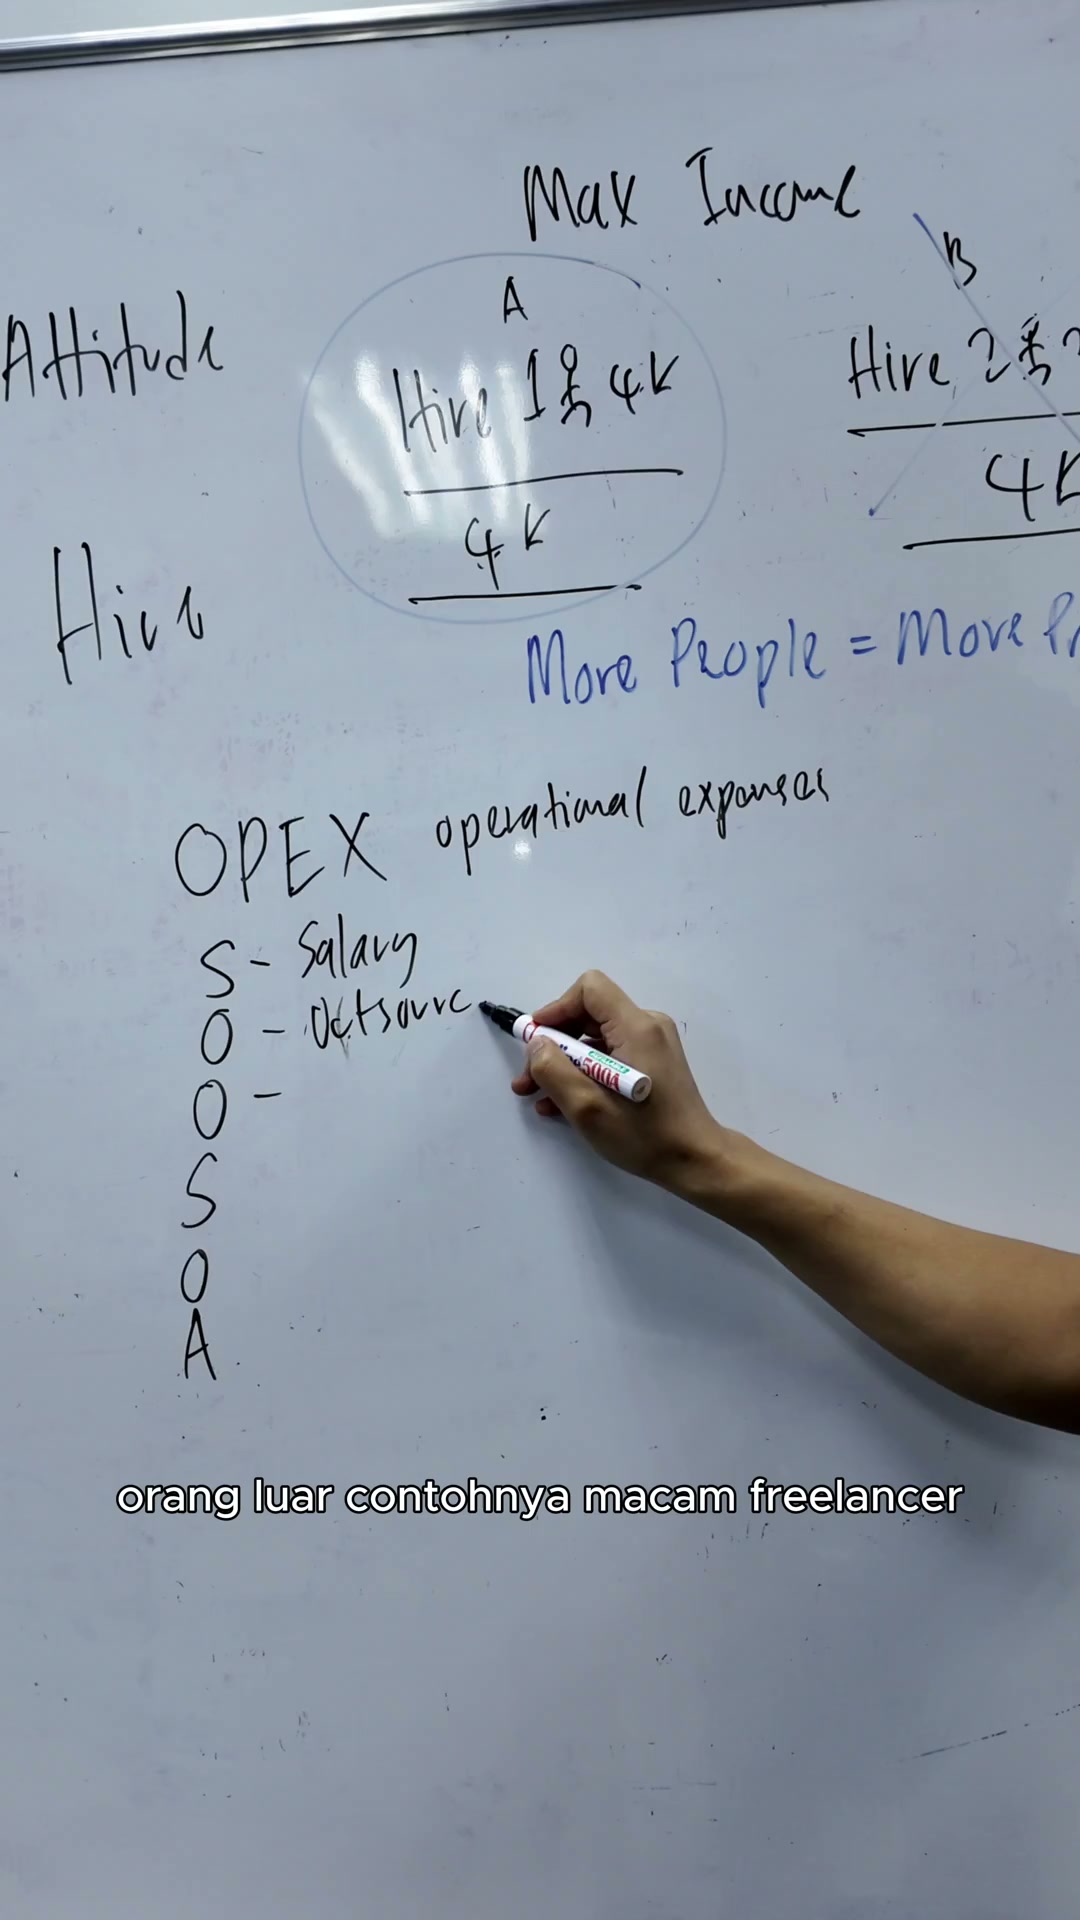
S O O
00:03:15–00:03:18
S O A
SOA
ni pun kaunco lah
00:03:18–00:03:21
ni pun kaunco lah
W I ni
SOA ni guys
dia adalah satu formula
00:03:21–00:03:24
dia adalah satu formula
S adalah salary
gaji
00:03:24–00:03:27
gaji
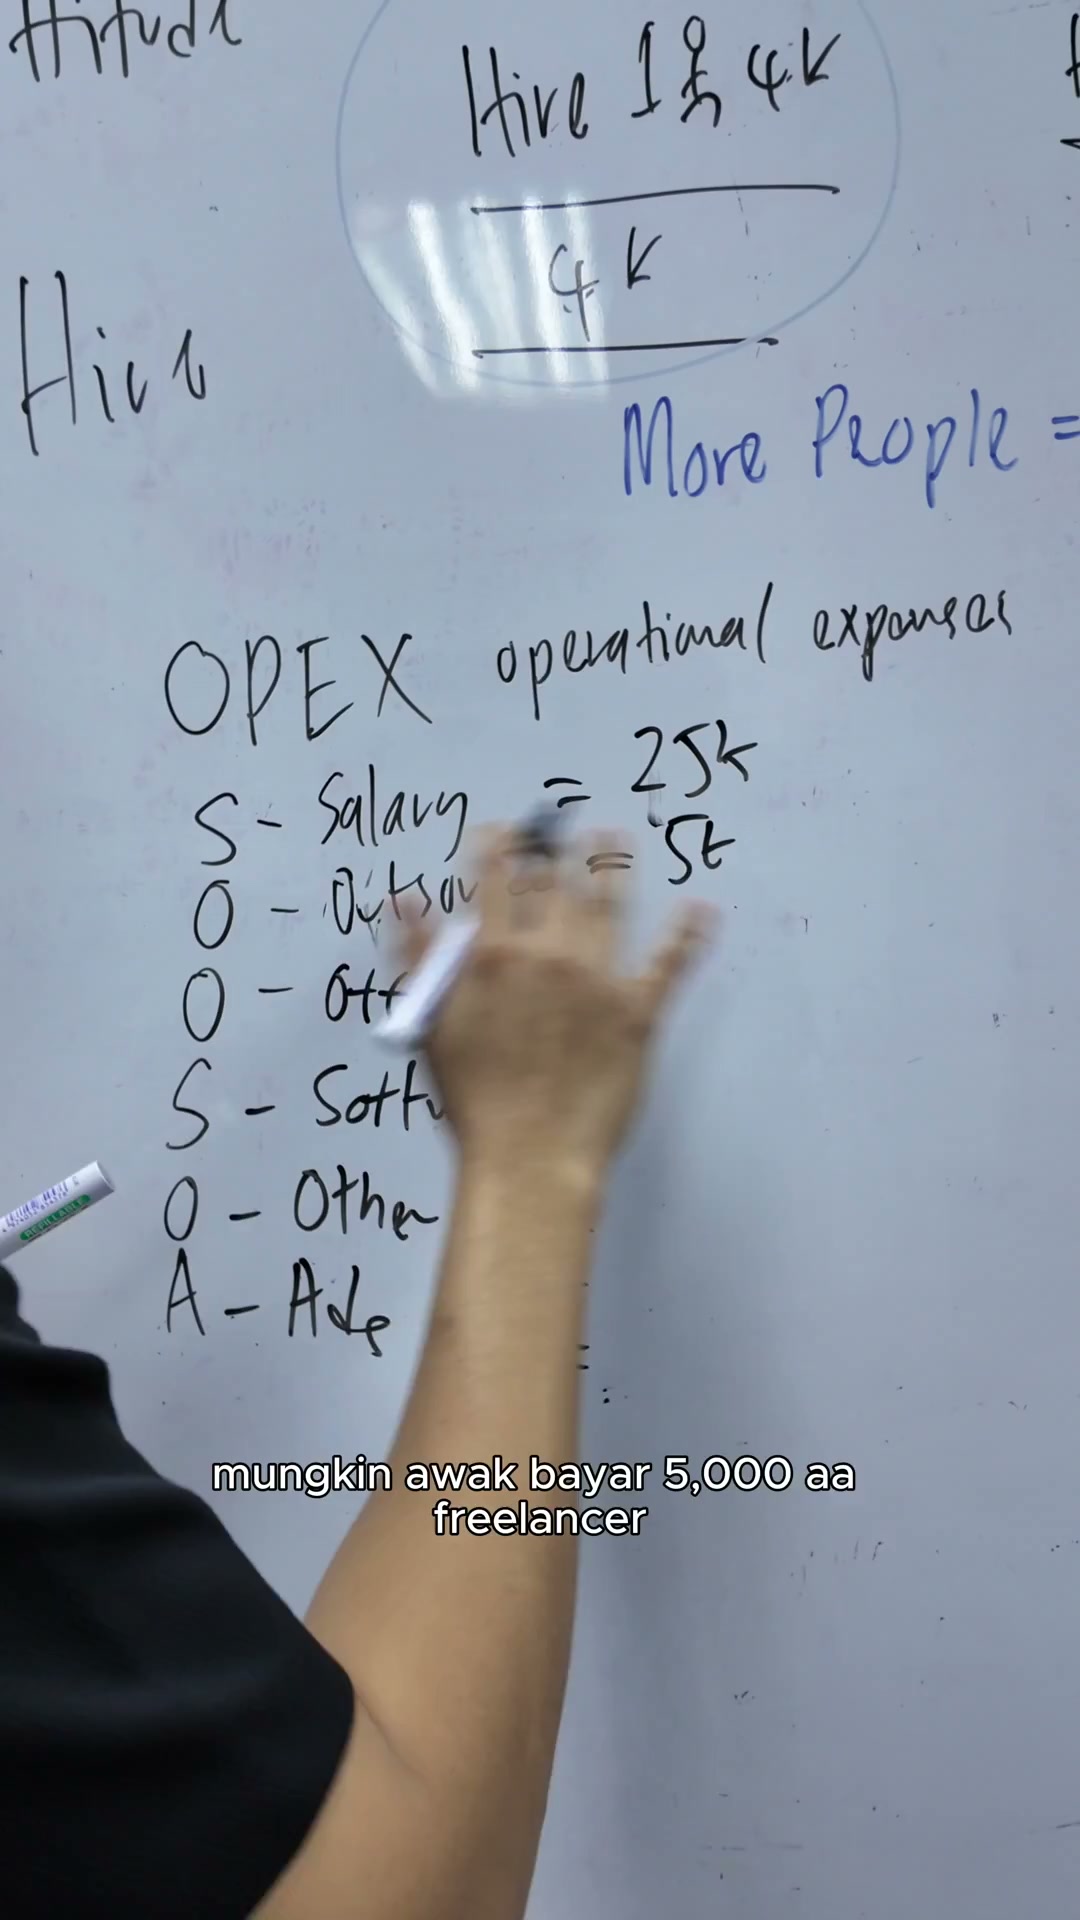
Outsource, outsource ni adalah staff yang awak hire orang luar
00:03:27–00:03:30
Outsource, outsource ni adalah staff yang awak hire orang luar
Contohnya macam freelancer apa semua ni
00:03:30–00:03:33
Contohnya macam freelancer apa semua ni
Ok next, O yang seterusnya adalah office
00:03:33–00:03:36
Ok next, O yang seterusnya adalah office
00:03:36–00:03:39
S yang seterusnya adalah software
00:03:39–00:03:42
O yang seterusnya adalah others
00:03:42–00:03:45
A yang seterusnya adalah ads
Awak ada tambah lagi lah apa-apa kat bawah ni
00:03:45–00:03:48
Awak ada tambah lagi lah apa-apa kat bawah ni
Ini basic
So bila awak dah kira awak punya cost operasi
00:03:48–00:03:51
So bila awak dah kira awak punya cost operasi
Awak list kan semua sekali
00:03:51–00:03:54
Awak list kan semua sekali
Katalah semua sekali
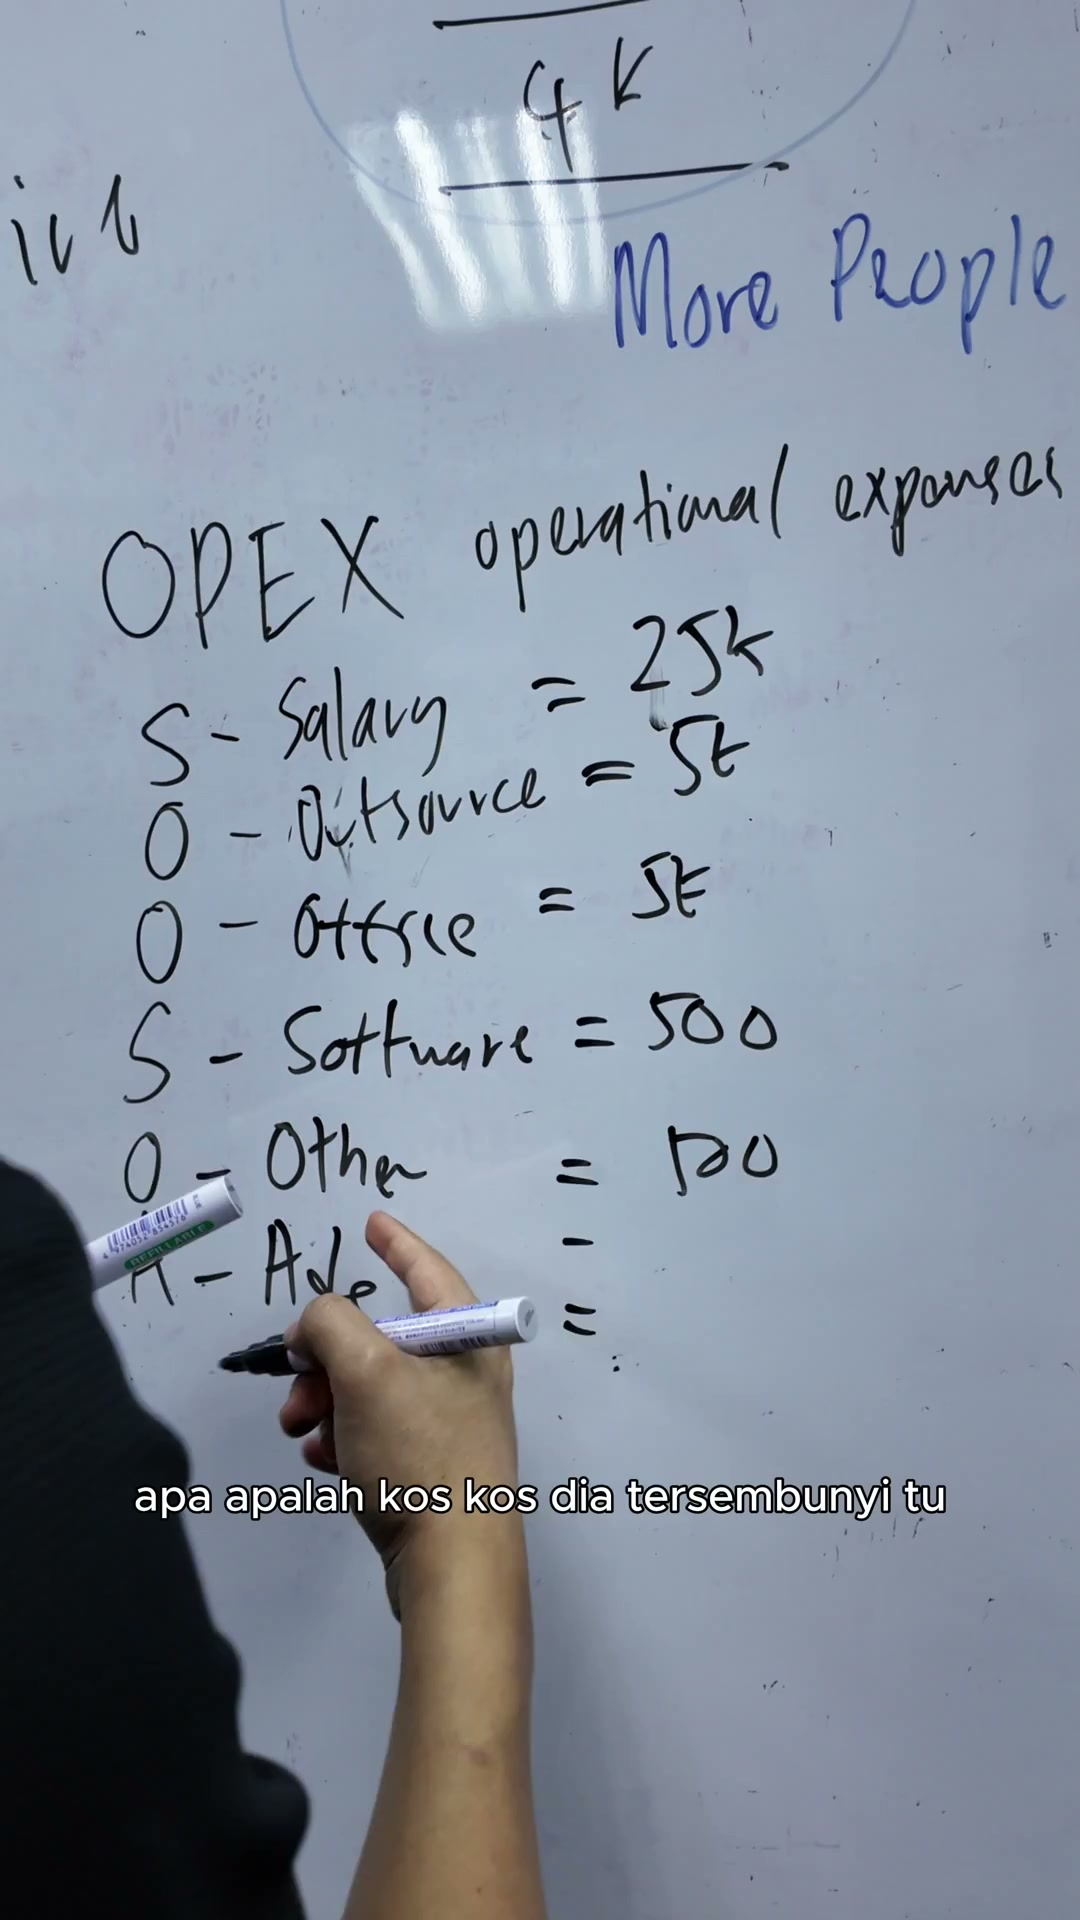
Salary 15k
00:03:54–00:03:57
Salary 15k
Tak logik
25k
Outsource mungkin
00:03:57–00:04:00
Outsource mungkin
Awak bayar 5,000
Freelancer-freelancer
00:04:00–00:04:03
Freelancer-freelancer
Luar ni awak bayar
Salary ni adalah
Staff yang dibayar
00:04:03–00:04:06
Staff yang dibayar
Kedua SP
Office mungkin
Office awak 5,000
Software mungkin
00:04:06–00:04:09
Software mungkin
500
Others mungkin
500
Apa-apalah
00:04:09–00:04:12
Apa-apalah
Cost-cost dia tersembunyi tu
Iklan mungkin
3,000
00:04:12–00:04:15
3,000
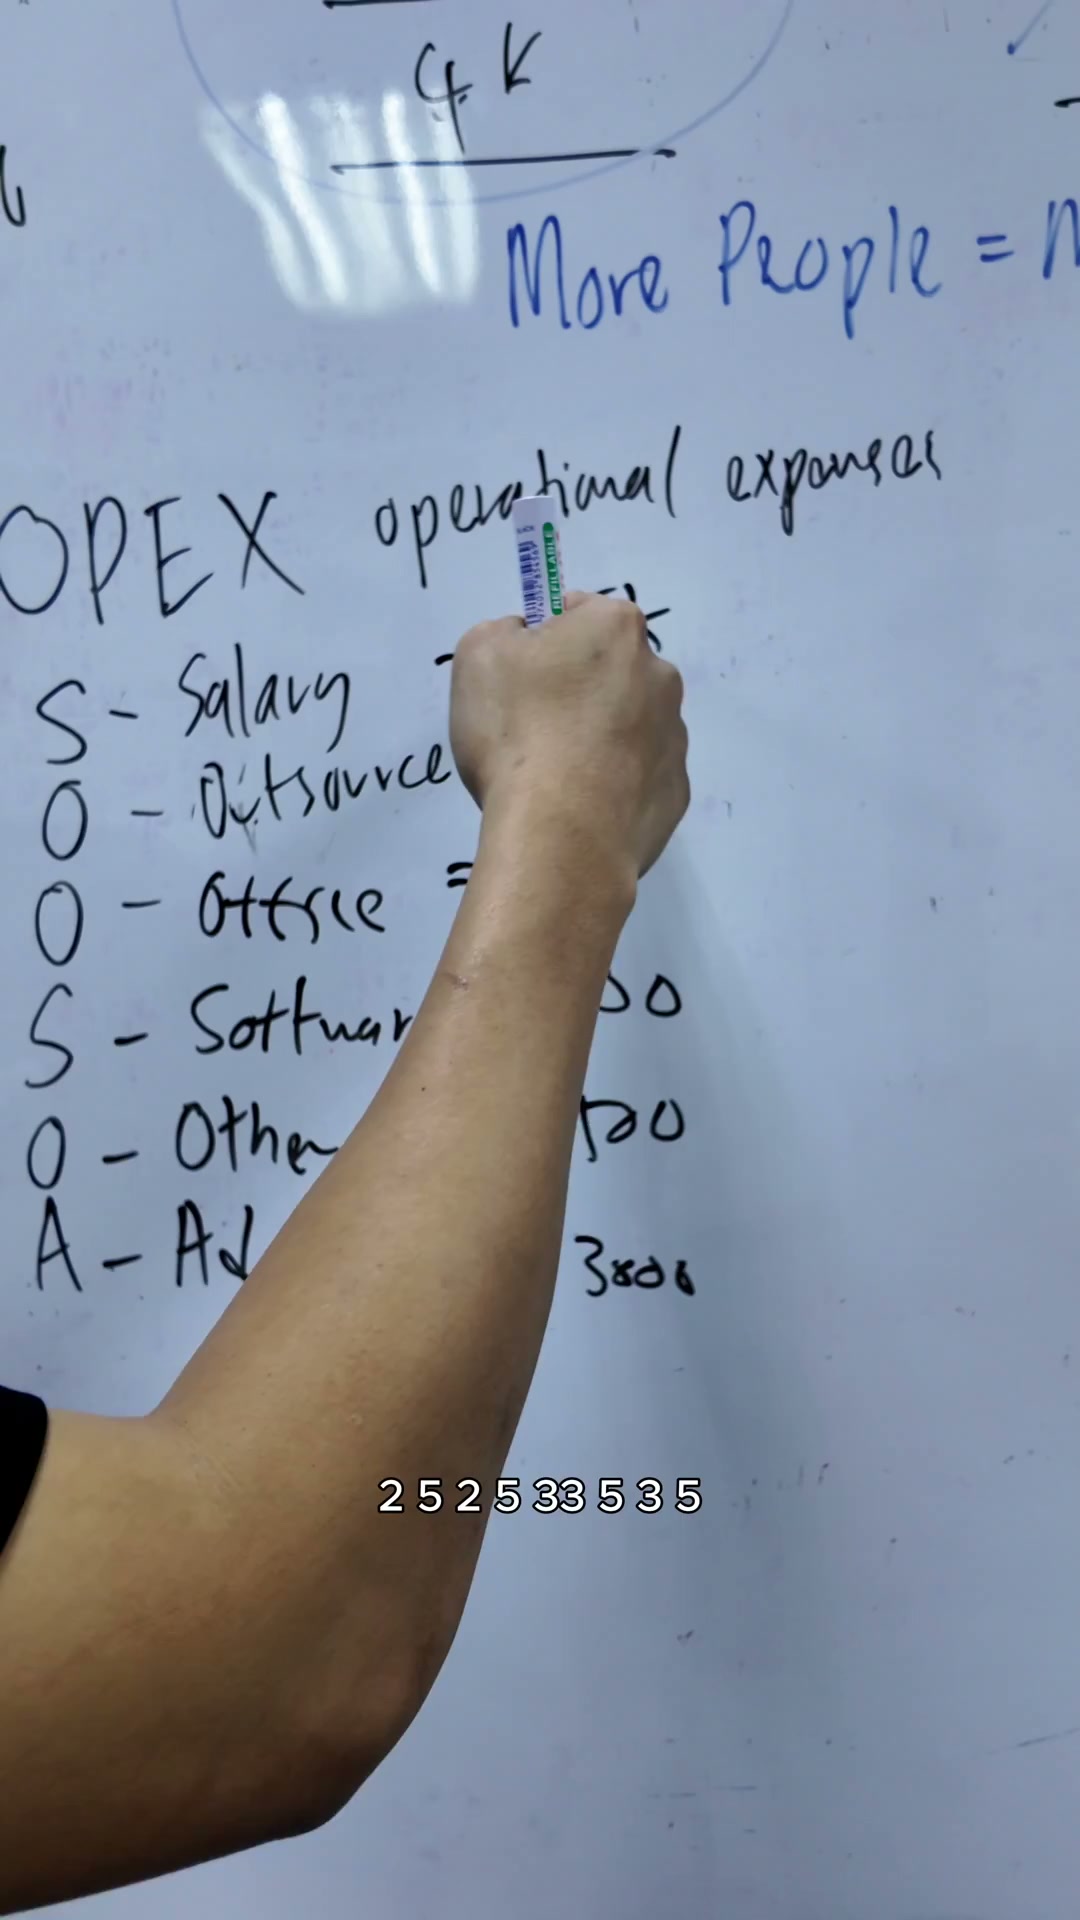
So bila awak tambah
Semua kat sini
25, 25, 30
00:04:15–00:04:18
25, 25, 30
35, 35
00:04:18–00:04:21
39,000
39k
So awak kena kira balik
00:04:21–00:04:24
So awak kena kira balik
Kalau aku nak bayar
00:04:24–00:04:27
Kalau aku nak bayar
Average satu orang staff
Banyak ni
00:04:27–00:04:30
Banyak ni
Berbaloi tak?
Untung tak?
Contohnya
00:04:30–00:04:33
Contohnya
Gaji standard team awak adalah RM2000
Awak kena assume
00:04:33–00:04:36
Awak kena assume
What if aku nak bagi commission sampai double
00:04:36–00:04:39
What if aku nak bagi commission sampai double
Extra lagi 2K
00:04:39–00:04:42
Extra lagi 2K
So 4K
Berapakah sale yang aku kena dapat
00:04:42–00:04:45
Berapakah sale yang aku kena dapat
Untuk cover balik cost ni?
00:04:45–00:04:48
Kita panggil staff ROI
00:04:48–00:04:51
Staff punya ROI
Kalau lah aku punya team ni semua sekali
00:04:51–00:04:54
Kalau lah aku punya team ni semua sekali
RM30,000, berapakah staff ROI
00:04:54–00:04:57
RM30,000, berapakah staff ROI
yang awak kena dapat? Bila kita
start kira benda ni guys, awak akan tahu
00:04:57–00:05:00
start kira benda ni guys, awak akan tahu
okay, company tak mampu lah nak bagi dia tinggi-tinggi
00:05:00–00:05:03
okay, company tak mampu lah nak bagi dia tinggi-tinggi