SCC / Formula Meta Ads / Pelajaran 02
Magic Number Sales 100K
Bekerja ke belakang dari sasaran keuntungan kepada jualan dan jumlah pesanan sambil mengekalkan andaian kos yang konsisten.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Urutan pengiraan ialah Net Profit → OPEX → Gross Profit → peratus COGS → Sales → AOV → pesanan bulanan/mingguan/harian. Contoh akhir RM26,865 serta enam pesanan sehari menggunakan margin dibundarkan. Pakej diskaun kemudian mengubah margin dan perlu dikira semula.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Magic Number Sales 100K
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
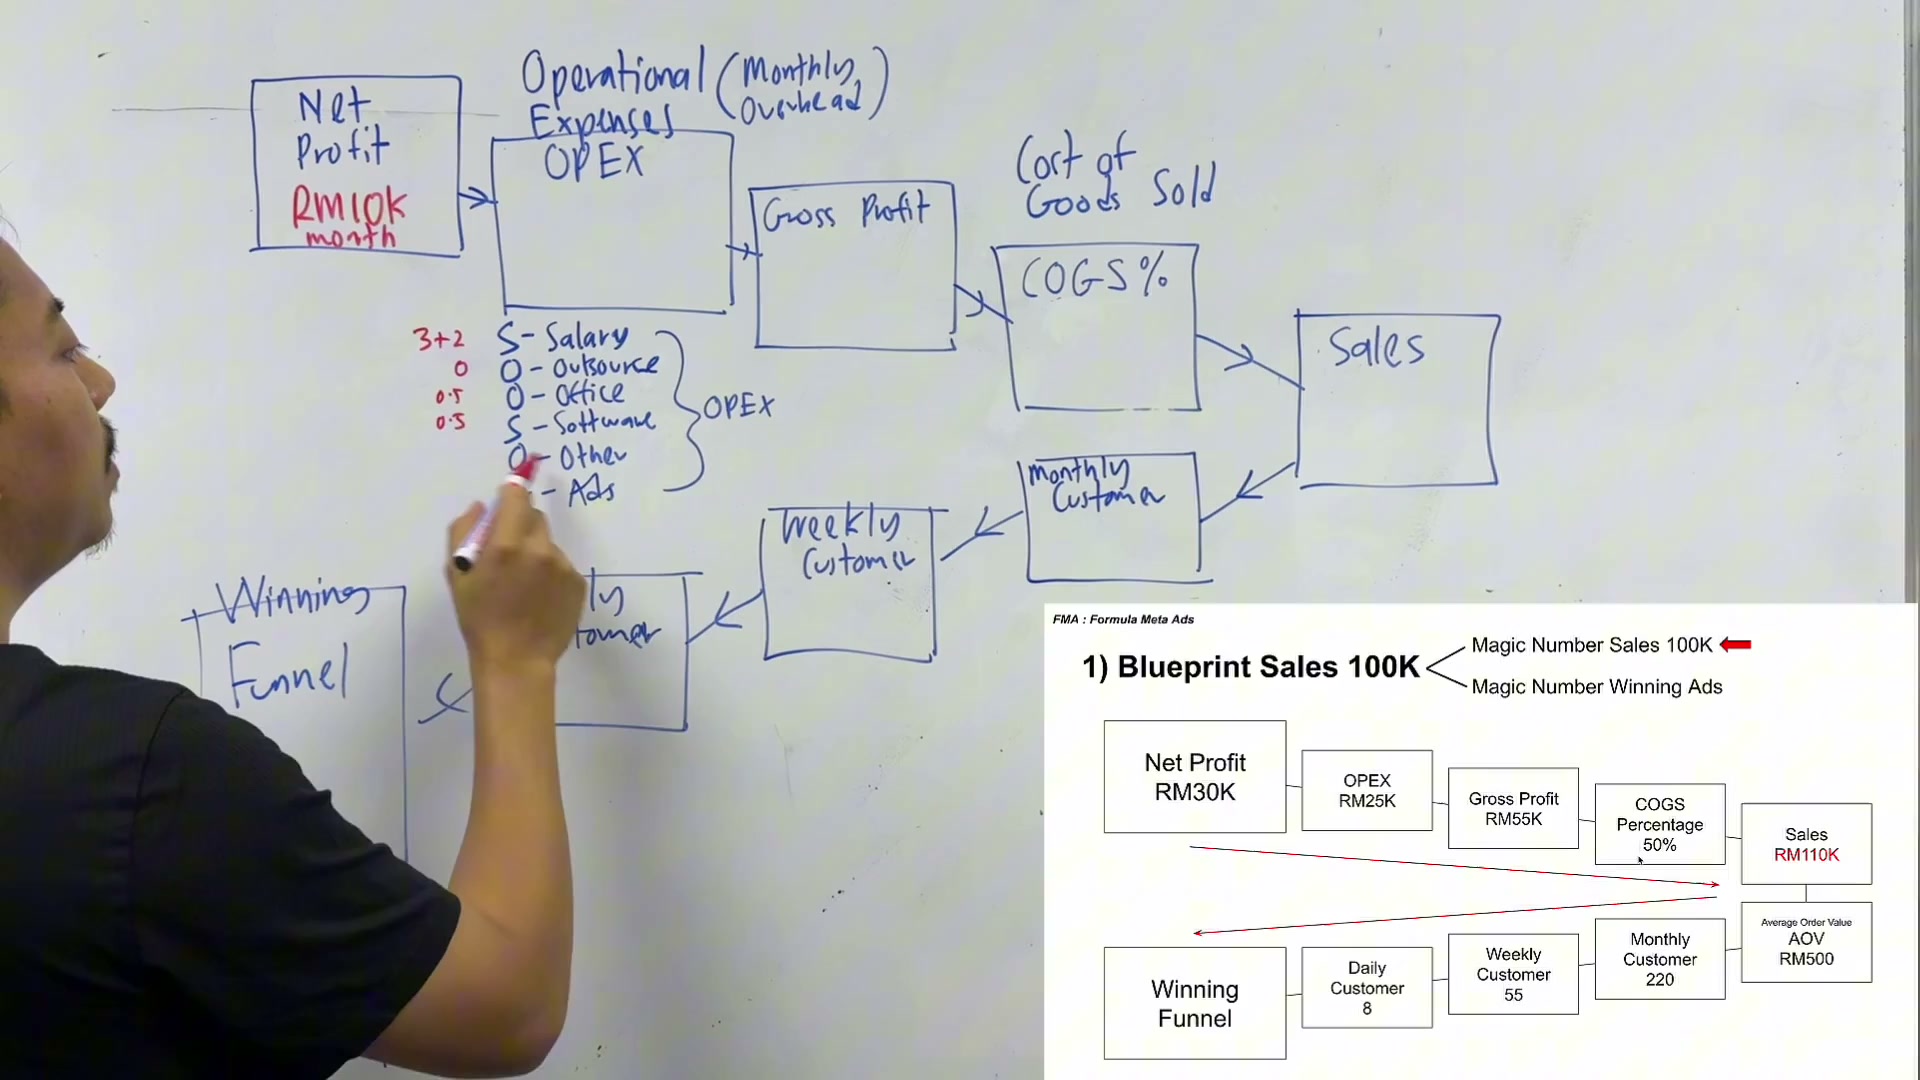
Keuntungan pertama dan perbelanjaan biasa bulanan
Bermula dari keuntungan bulanan yang dikehendaki syarikat selepas kos yang dimodelkan dan bukannya sasaran jualan yang sewenang-wenang. Sumber secara berasingan termasuk gaji pemilik dalam perbelanjaan, jadi keuntungan RM10Knya bukan gaji pemilik RM3K.
SOSOA adalah pengelompokan yang dipaparkan: Gaji, Outsourcing, Pejabat, Perisian, Lain, Iklan. Contohnya gaji RM3K + RM2K, outsourcing sifar, pejabat RM500, perisian RM500, lain RM1K dan pengujian iklan RM1K = RM8K bulanan.
Item lain dan pembayaran pinjaman memerlukan rawatan kos/aliran tunai yang konsisten; kategori besar pelajaran ini bukan penyata perakaunan yang lengkap. Jumlah iklan digambarkan sebagai belanjawan ujian yang berpatutan yang mungkin tidak menghasilkan pulangan.
RM10K keuntungan yang diinginkan + RM8K OPEX = RM18K untung kasar yang diperlukan. Transkrip automatik mengulangi RM secara meluas sekitar minit dua; petikan itu tetap menjadi isu semakan audio, bukan arahan berulang yang bermakna.
PERKARA YANG PERLU DIINGAT
- Senaraikan semua andaian dan elakkan mengira kos dua kali.
- Pisahkan gaji pemilik daripada keuntungan syarikat.
Kos kos dan pendapatan yang diperlukan
Contoh unit awal dijual pada RM60 dengan kos produk RM20 dan untung kasar RM40. Peratusan COGS = kos ÷ harga jualan × 100 = 33⅓%; margin kasar adalah 66⅔%. Coach Adib bulatkan ini kepada 33% dan 67%.
Menggunakan margin bulat, jualan yang diperlukan = RM18,000 ÷ 0.67 = RM26,865.67. Papan putih menulis RM26,865, bulat ke bawah sedikit; RM26,865 × 0.67 = untung kasar RM17,999.55. Dengan margin unit asal yang tepat, pendapatan yang diperlukan adalah RM27,000.
Penamakan mestilah pecahan seperti 0.67 atau fungsi 67% yang ditafsirkan dengan betul oleh kalkulator, bukan bilangan bulat 67. Margin kasar bukan margin untung bersih.
Persamaan umum yang dimaksudkan ialah Jualan = (matawang sasaran + OPEX dimodelkan) ÷ (1 − pecahan COGS), hanya apabila andaian kos kekal konsisten dan penyebutnya positif. Ia adalah model perancangan, bukan ramalan keuntungan/aliran tunai yang lengkap.
PERKARA YANG PERLU DIINGAT
- Nyatakan sama ada peratusan dibulatkan.
- Periksa hasilnya dengan membalikkan pengiraan.

AOV dan penyebut bulanan yang diperbetulkan
Coach Adib mula-mula membahagikan jualan dengan tiga puluh dan melabel pelanggan bulanan yang dihasilkan, kemudian melihat kotak AOV yang hilang dan membetulkan kaedah itu. Kaedah akhir adalah pendapatan bulanan ÷ Nilai Perintah Purata, bukan pendapatan ÷ hari. AOV menerangkan pendapatan setiap pesanan, walaupun narasi secara longgar menyebutnya setiap pelanggan.
Contoh membezakan harga unit dari saiz pesanan: tiga tudung RM20 membuat pesanan RM60; sepuluh penanda RM5 membuat RM50. Kumpulan hipotetik terakhir adalah tiga produk RM60 yang dijual bersama dengan harga RM150.
Menggunakan pendapatan bulat RM26,865 ÷ RM150 = 179.1 pesanan; Coach Adib bulat kepada 180. Itu memberikan pendapatan RM27,000, 45 setiap tempoh perancangan empat minggu dan enam setiap bulan tiga puluh hari. Empat minggu dan tiga puluh hari adalah andaian penyederhanaan berasingan.
Paket ini mengubah fraksi kos: jika setiap unit masih berharga RM20, tiga kos RM60 dan RM60 ÷ RM150 = 40% COGS, bukan 33%. Dengan margin 60%, untung kasar RM18K memerlukan pendapatan RM30K, 200 pesanan RM150 dan purata 6⅔ setiap hari selama tiga puluh hari. Mengumpul kepada tujuh setiap hari memberikan 210 pesanan, tidak tepat 200. Sumber tidak menyelaraskan perubahan ini.
PERKARA YANG PERLU DIINGAT
- Gunakan nilai pesanan, bukan harga unit, dalam penyebut.
- Mengira semula margin selepas diskaun atau pakej.

Contoh cetak yang lebih besar dan had perancangan
Contoh yang dicetak adalah RM30K keuntungan sasaran + RM25K OPEX = RM55K untung kasar; dengan 50% COGS, pendapatan yang diperlukan adalah RM110K. Pada RM500 AOV iaitu 220 pesanan sebulan, 55 setiap 4 minggu dan 7⅓ setiap 30 hari.
Slide mengelilingi pelanggan harian kepada lapan. Lapan setiap hari selama tiga puluh hari adalah 240 pesanan dan pendapatan RM120K, jadi sasaran operasi bulat melebihi model pesanan 220 yang tepat.
Tujuan adalah sasaran aktiviti jualan harian yang konkrit untuk mana-mana funnel. Ia tidak menetapkan bahawa permintaan, kapasiti penghantaran atau kos pemerolehan akan menyokong sasaran. Keuntungan juga tidak semestinya wang tunai yang boleh dikeluarkan.
PERKARA YANG PERLU DIINGAT
- Membezakan purata yang tepat dari matlamat harian bulat.
- Periksa permintaan, kapasiti dan semua kos secara berasingan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| COGS fraction | Kos produk dibahagikan dengan pendapatan jualan dalam model yang disederhanakan. |
| Gross margin | Pendapatan selebihnya selepas kos produk yang dimodelkan, sebelum perbelanjaan. |
| AOV | Pendapatan bagi setiap pesanan; berbeza daripada harga unit dan pelanggan unik. |
| SOSOA | Gaji, Outsourcing, Pejabat, Perisian, Lain, Iklan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Keuntungan pertama dan perbelanjaan biasa bulanan
Buka isi semakan
- Senaraikan semua andaian dan elakkan mengira kos dua kali.
- Pisahkan gaji pemilik daripada keuntungan syarikat.
2. Kos kos dan pendapatan yang diperlukan
Buka isi semakan
- Nyatakan sama ada peratusan dibulatkan.
- Periksa hasilnya dengan membalikkan pengiraan.
3. AOV dan penyebut bulanan yang diperbetulkan
Buka isi semakan
- Gunakan nilai pesanan, bukan harga unit, dalam penyebut.
- Mengira semula margin selepas diskaun atau pakej.
4. Contoh cetak yang lebih besar dan had perancangan
Buka isi semakan
- Membezakan purata yang tepat dari matlamat harian bulat.
- Periksa permintaan, kapasiti dan semua kos secara berasingan.
Soalan semak kefahaman
- Adakah AOV dan COGS berubah bersama-sama?
- Adakah kos iklan termasuk secara konsisten?
- Adakah sasaran harian bulat melebihi model bulanan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Membina semula kedua-dua contoh hipotetis dengan margin bulat dan tepat; kemudian hitung semula pakej diskaun menggunakan kos unit yang sebenarnya.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Contoh sumber adalah andaian perancangan, hasil yang tidak dijamin atau penanda aras industri yang disahkan secara bebas. Asumsi aritmatika dan tidak konsisten dilambangkan. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.