BBS / Owner Salary / Pelajaran 25
Shareholder
Memisahkan hak pemegang saham, syarat-syarat kelas saham dan contoh dividen dari gaji yang dijamin atau kawalan yang tidak terhad.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Shareholder ialah lapisan pemilikan. Pelajaran membandingkan saham biasa dengan saham keutamaan, membincangkan pelantikan serta pencairan pegangan dan membezakan dividen akhir, interim dan khas. Syarat pada slaid mengehadkan beberapa kenyataan lisan yang terlalu umum tentang risiko, hak mengundi dan kawalan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Shareholder
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Hak dan syarat saham
Coach Adib meletakkan pemegang saham di atas BOD dan CEO dalam rajah pemilikan / tadbir urusannya. Ini tidak bermakna mana-mana pemegang boleh memecat sesiapa sahaja dengan serta-merta; rakaman tidak memberikan hak, resolusi atau prosedur sebenar untuk syarikat individu.
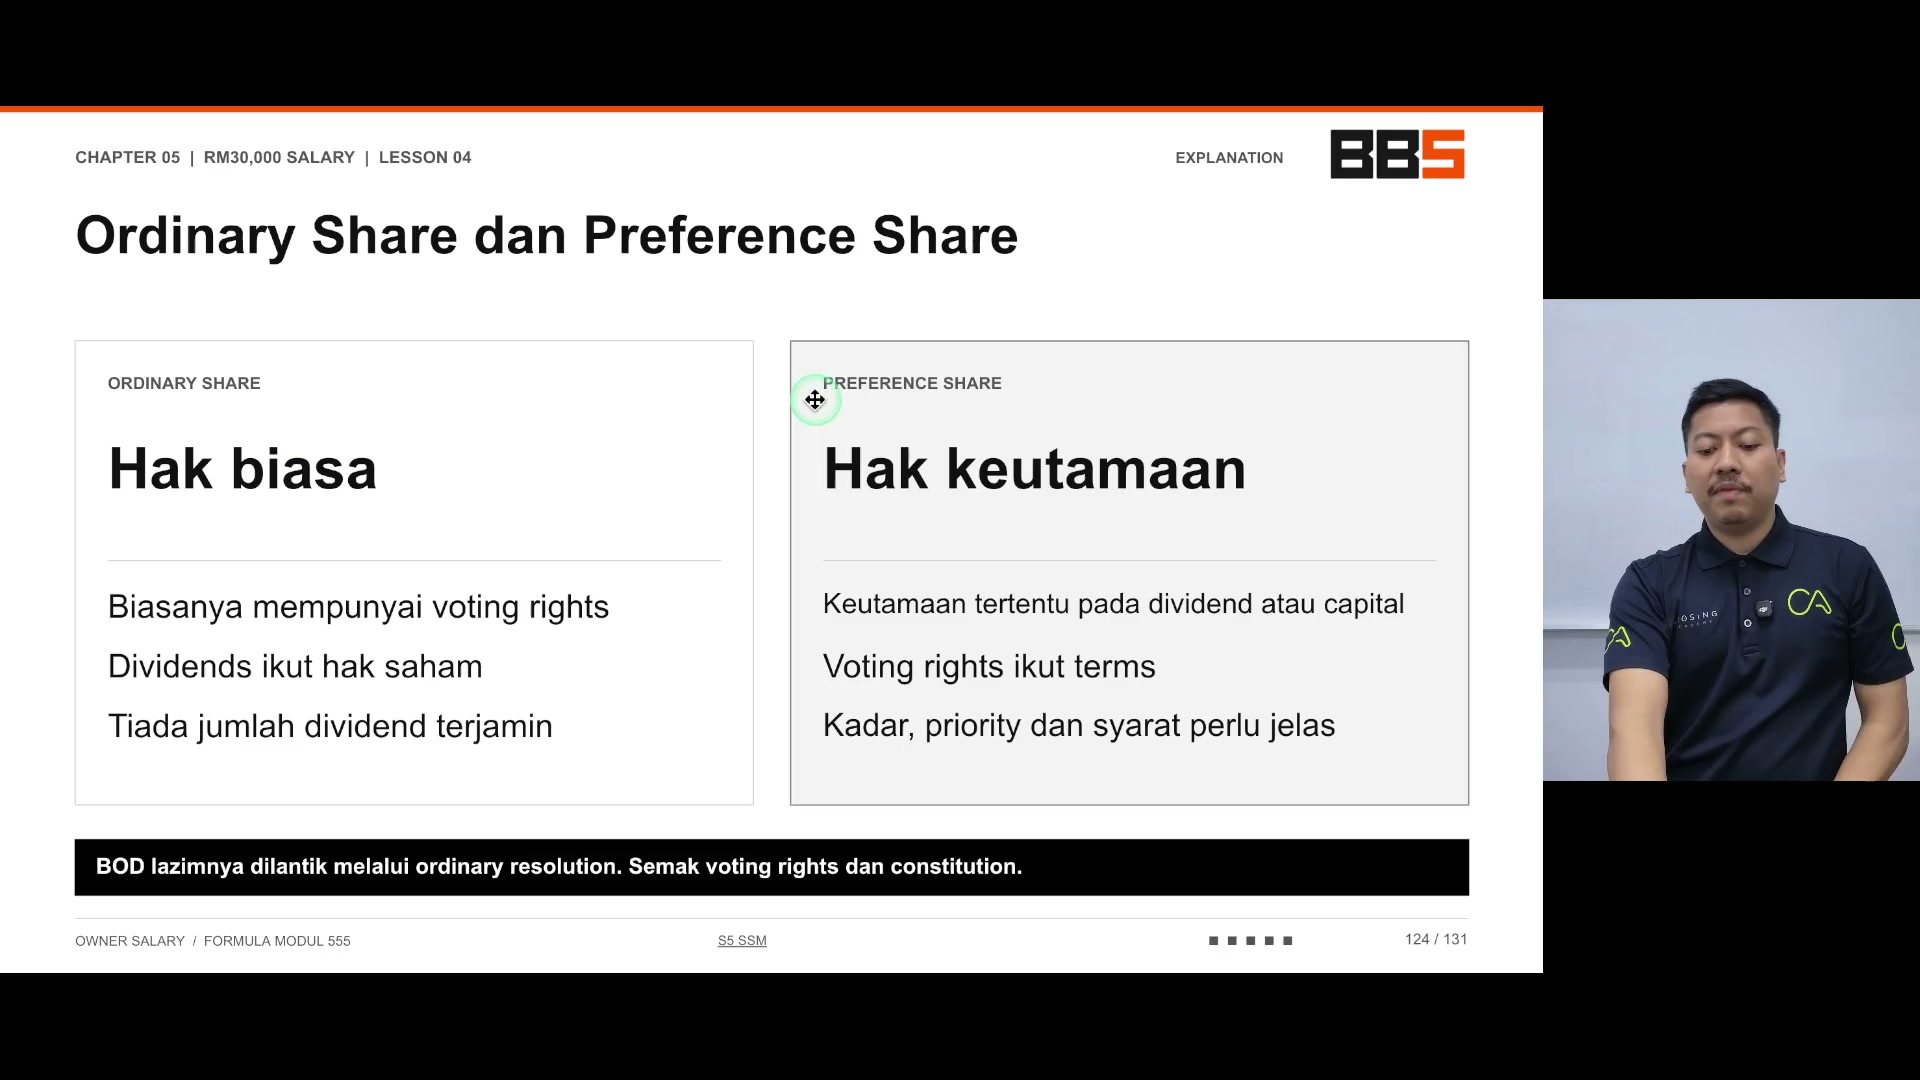
Saham biasa digambarkan dengan hak mengundi / pemilikan / dividen. Paparan berkata dividen mengikuti hak saham dan tiada jumlah yang dijamin. Saham pilihan mempunyai keutamaan yang ditentukan pada dividen/modal; hak mengundi bergantung kepada syarat.
Narasi mengatakan pemegang pilihan tidak pernah menanggung kerugian atau undi dan pemegang biasa mesti membiayai setiap kerugian. Mereka adalah pernyataan kursus yang terlalu luas; slaid memerlukan kadar, keutamaan dan syarat yang jelas dan bukannya merawat nama kelas sebagai istilah lengkap.
Kisah capital-call/non-contributor-dilution RM500K adalah contoh, bukan kewajipan yang dilaksanakan atau prosedur pencairan automatik yang ditunjukkan. Tiada perlembagaan syarikat, perjanjian atau pengeluaran saham sebenar dikaji semula.
PERKARA YANG PERLU DIINGAT
- Baca hak sebenar daripada menyimpulkan mereka dari label.
- Simpan ilustrasi terpisah dari prosiding undang-undang.
Ilustrasi dividen dan pembayaran peranan
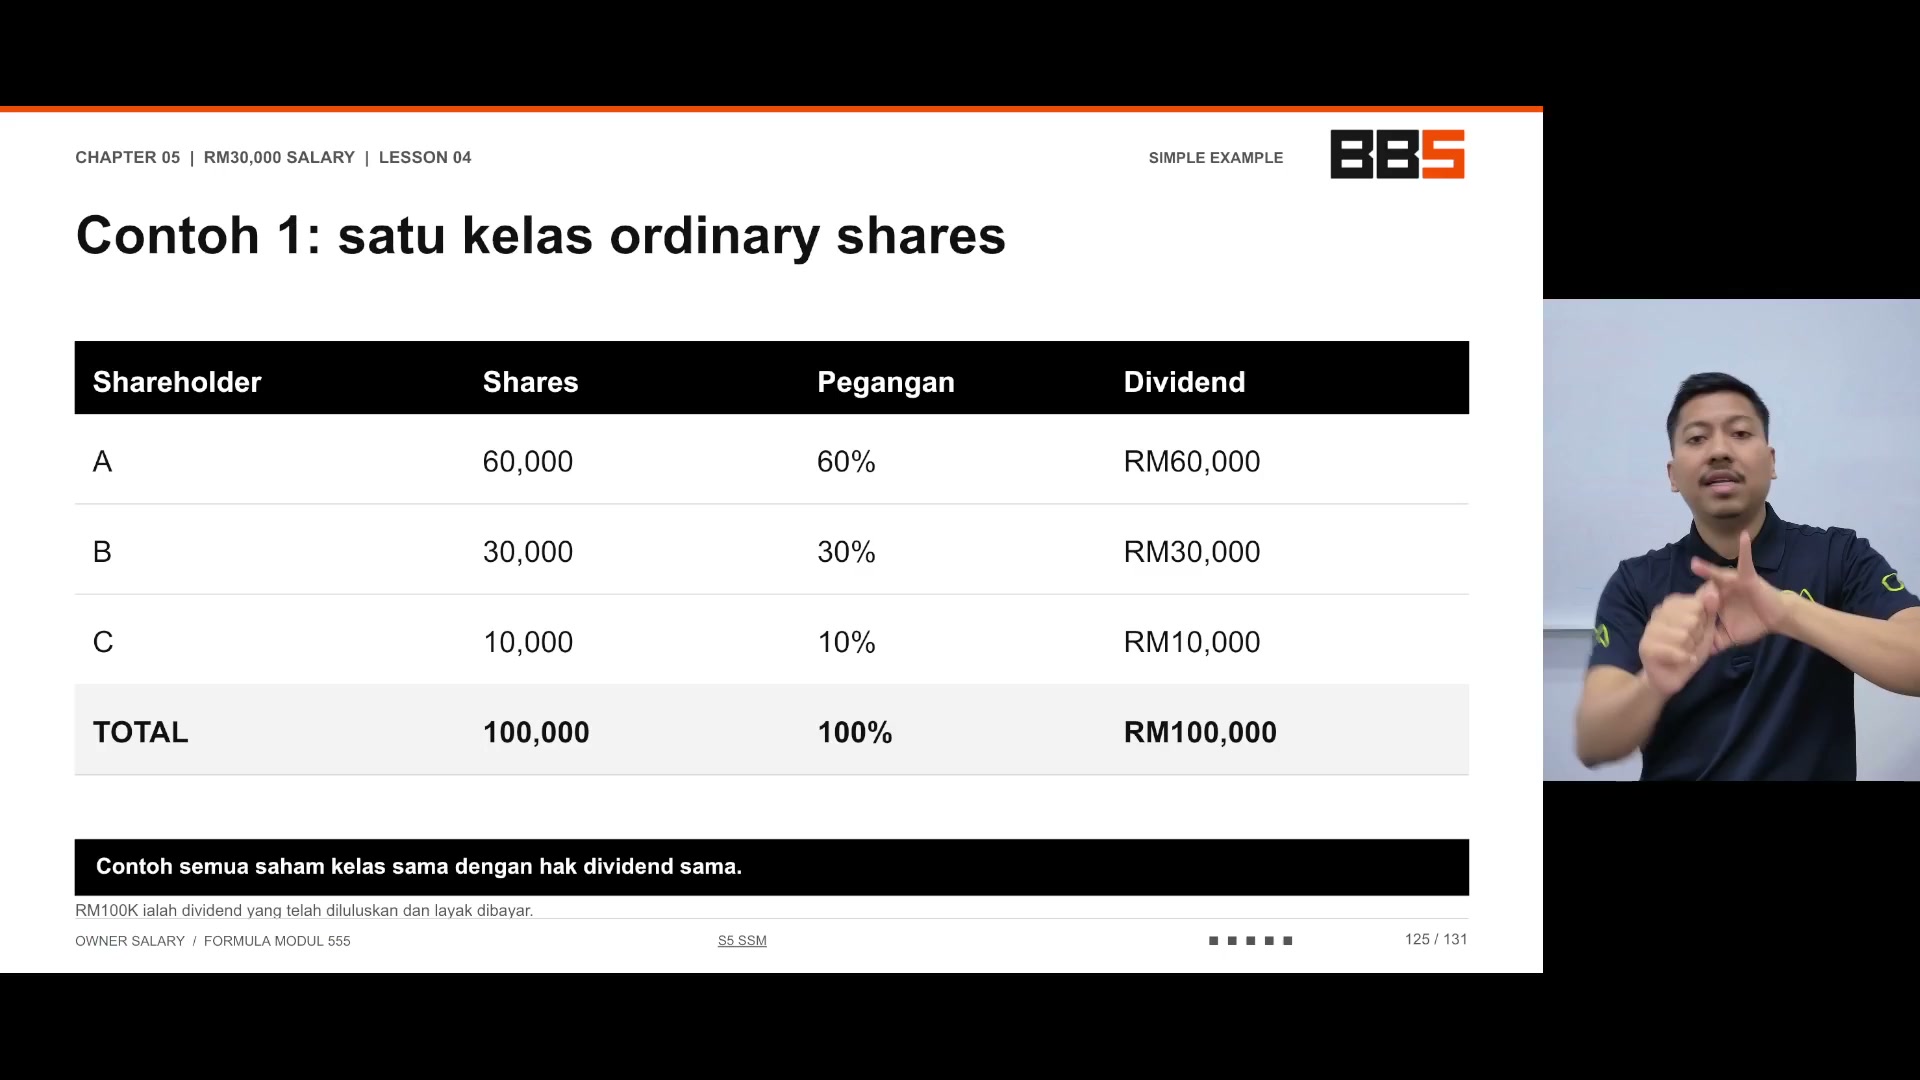
Slide mengandaikan satu kelas saham biasa dengan hak dividen yang sama dan pengedaran RM100K yang layak yang diluluskan: A enam puluh peratus menerima RM60K; B tiga puluh peratus RM30K; C sepuluh peratus RM10K.
Jika RM60K merangkumi tempoh tiga bulan, bersamaan aritmetik bulanan adalah RM20K. Ia bukan gaji bulanan yang dijamin atau izin untuk menarik diri sebelum persetujuan.
Penceramah menyenaraikan dividen akhir menjelang akhir tahun, pembayaran pertengahan pada selang waktu yang dipilih dan pembahagian khas untuk satu majlis. Kekerapan/kesempatan sahaja tidak menetapkan pembayaran dibenarkan atau dibiayai.
Gaji pekerja / pengurus / C-Level, bayaran pengarah dan dividen pemilikan adalah konsep yang berbeza, walaupun satu orang boleh memegang beberapa peranan. Pencatatan tidak mengira rawatan cukai untuk pembayaran tersebut.
PERKARA YANG PERLU DIINGAT
- Menggunakan peratusan hanya dalam andaian kelas saham yang dinyatakan.
- Pisahkan kaden gaji daripada setara dividen.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Ordinary share | Sumbers kelas pemilikan biasa, dengan hak untuk diperiksa. |
| Preference share | Kelas dengan keutamaan/istilah tertentu; labelnya sahaja tidak menyelesaikan semua hak. |
| Capital call | Cadangan permintaan untuk modal tambahan dalam contoh kursus. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Hak dan syarat saham
Buka isi semakan
- Baca hak sebenar daripada menyimpulkan mereka dari label.
- Simpan ilustrasi terpisah dari prosiding undang-undang.
2. Ilustrasi dividen dan pembayaran peranan
Buka isi semakan
- Menggunakan peratusan hanya dalam andaian kelas saham yang dinyatakan.
- Pisahkan kaden gaji daripada setara dividen.
Soalan semak kefahaman
- Adakah keutamaan bermakna tiada risiko atau mengundi dalam setiap kes?
- Adakah setara bulanan adalah hak gaji?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Bina semula agihan 60/30/10 yang ditunjukkan.
- Tentukan hak mana yang memerlukan syarat sebenar.
- Membezakan gaji kerja, bayaran dan dividen.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh belanjawan / pengurusan Coach Adib, bukan kos pasaran yang disahkan, hak gaji atau nasihat kewangan peribadi. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.