BBS / Cost Structure / Pelajaran 23
PBT & PAT
Membezakan PBT perakaunan, pendapatan yang boleh dikenakan, perbelanjaan cukai dan PAT dalam contoh yang direkodkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
PBT & PAT menggunakan carta cukai yang ditunjukkan pada masa rakaman, mempertimbangkan bayaran pemilik dan menolak pelabelan semula perbelanjaan yang meragukan. Dua jadual asal menunjukkan pelarasan cukai boleh menyebabkan PAT berbeza daripada pengiraan peratus mudah atas keuntungan perakaunan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
PBT & PAT
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Perbandingan cukai sejarah dan gaji pemilik
Coach Adib melihat carta korporat / peribadi era 2022/2023 dan menceritakan lima belas / tujuh belas / dua puluh empat peratus peringkat. Ini tidak diperiksa kelayakan semasa / kadar, dan pendapatan yang dikenakan cukai bukan jualan.
ASR 56% peringkat pertama, Sdn Bhd empat belas peratus dan nota kadar peribadi turun naik tidak diterima sebagai pengiraan yang diselesaikan. Kelas marginal tidak sama dengan menggunakan kadar itu kepada keseluruhan pendapatan tahunan.
Perbandingan gaji pengarah RM300K minus RM150K menunjukkan kemungkinan syarikat dan kesan cukai individu. Ia tidak membuktikan simpanan gabungan atau hak untuk mengurangkan pembayaran.
Sempadan keuntungan RM30K bulanan / RM360K tahunan untuk mempertimbangkan Sdn Bhd adalah heuristiknya. Penjimatan satu / dua peratus yang dinyatakan dan ilustrasi RM6K bukan perbandingan lengkap termasuk kelayakan, cukai peribadi, pembahagian dan pentadbiran.
PERKARA YANG PERLU DIINGAT
- Simpan carta sejarah.
- Bandingkan akibat keseluruhan dan bukannya satu kadar utama.
Jangan label semula perbelanjaan peribadi
Coach Adib menyebut menggunakan perjalanan yang dibayar oleh syarikat, kereta atau membeli-belah yang digambarkan sebagai kesejahteraan kakitangan, kemudian mempersoalkan sama ada ia akan menahan siasatan LHDN dan mengatakan bahawa dia mengelakkan tuntutan yang meragukan.
Kad syarikat, resit atau label kesihatan sahaja tidak menubuhkan perbelanjaan perniagaan yang benar-benar boleh ditolak. Ayat ini tidak membenarkan menyembunyikan pembelian peribadi atau membuat gambaran palsu.
Pendekatan penutupan yang dia sukai adalah menuntut apa yang benar-benar layak dan membayar cukai sebaliknya. Tiada penentuan kelayakan terperinci disediakan untuk mana-mana contoh.
PERKARA YANG PERLU DIINGAT
- Simpan tujuan sebenar dan rekod.
- Jangan ubah anekdot menjadi peraturan deduksi.

PBT, asas cukai dan aritmetik PAT
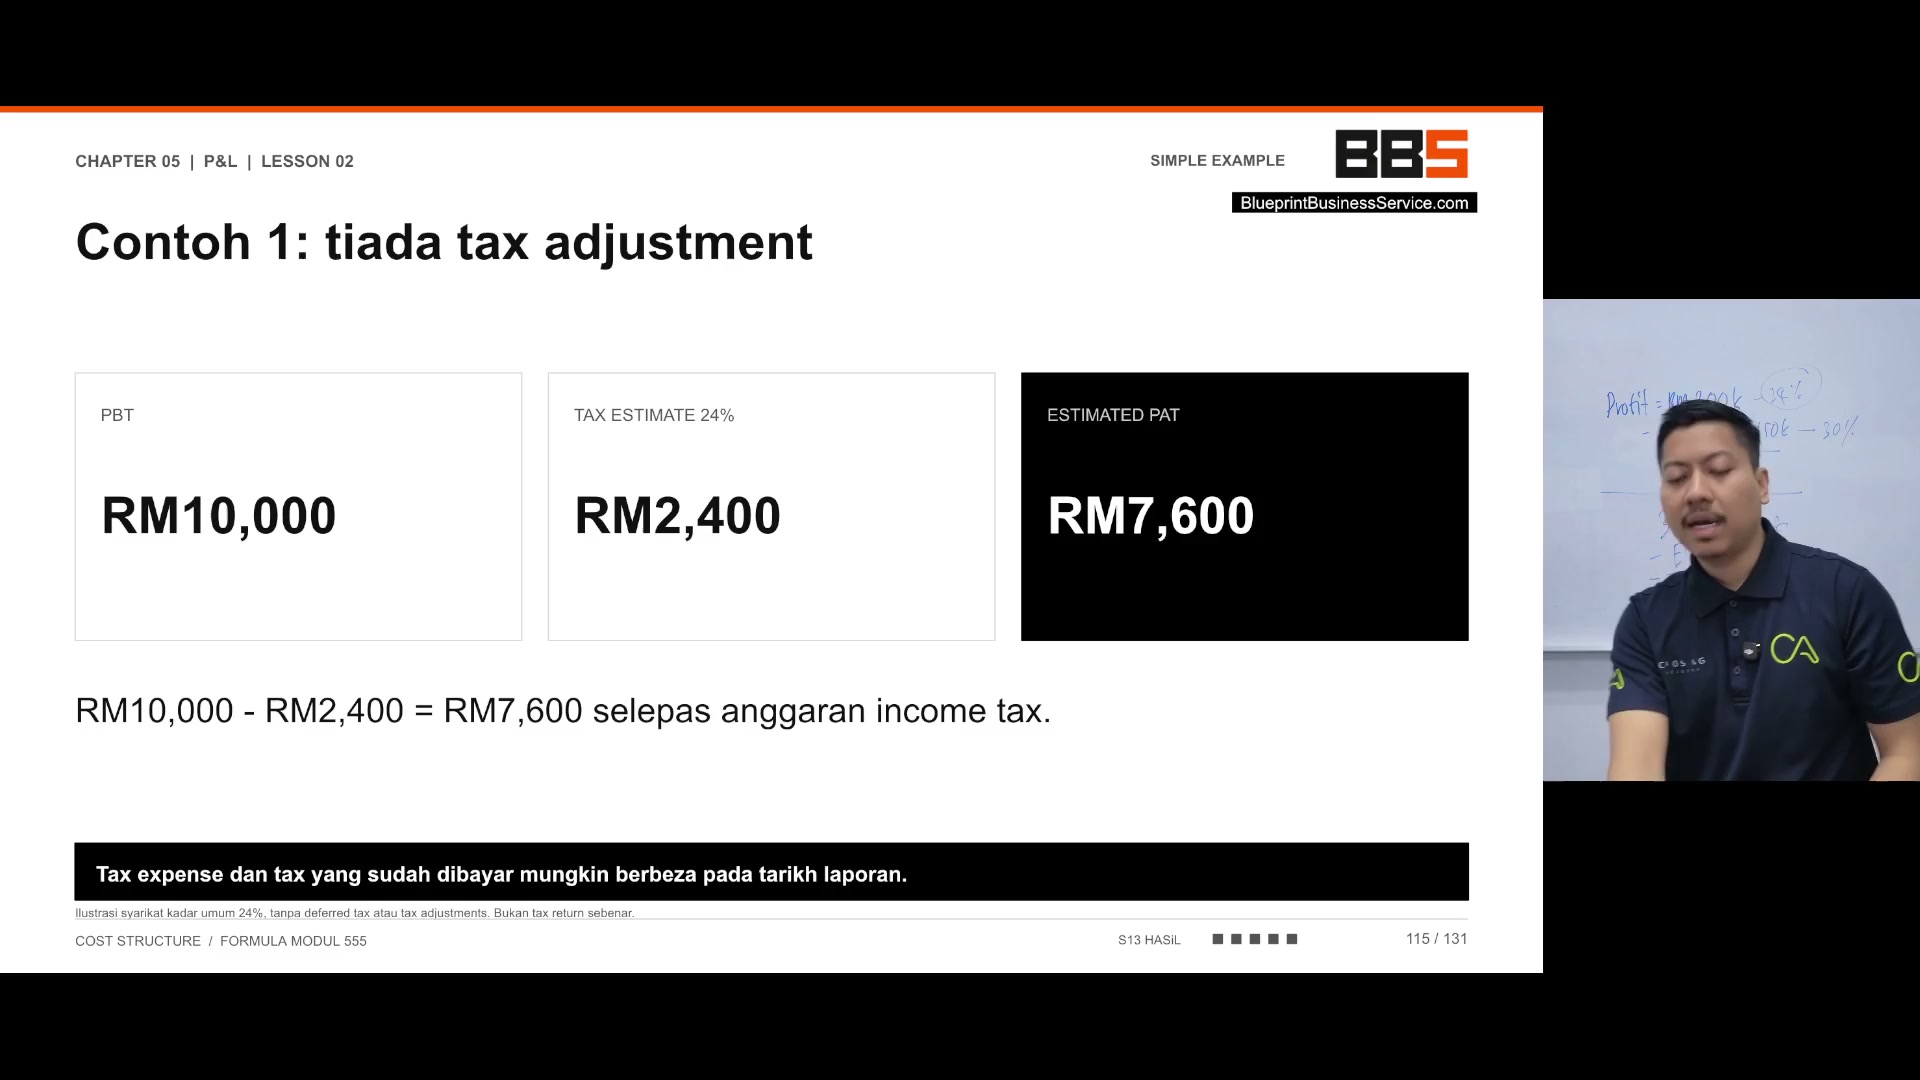
Slide tanpa penyesuaian: RM10K PBT × diandaiankan 24% = cukai RM2,400; PAT RM7,600. Hasil ASR/narrated RM1,600 bertentangan dengan pengurangan dan slaid.
Ilustrasi tahunan berasingan: PBT perakaunan RM100,000 + perbelanjaan yang tidak dibenarkan RM10,000 − elaun yang layak RM5,000 = pendapatan yang dikenakan RM105,000. Dianggap cukai 24% = RM25,200.
PAT perakaunan adalah RM100,000 − RM25,200 = RM74,800, bukan RM105,000 kurang cukai. Contoh ini hanya mengandungi dua penyesuaian dan bukan pengiraan cukai lengkap atau pulangan sebenar.
Perbelanjaan cukai dan cukai yang telah dibayar boleh berbeza pada tarikh pelaporan. Pengecualian / tambah balik label adalah ilustratif; pelajaran tidak menetapkan rawatan yang sebenarnya terpakai.
PERKARA YANG PERLU DIINGAT
- Mengira cukai dari asas cukai yang ditentukan.
- Mengurangkan perbelanjaan cukai daripada perakaunan PBT untuk PAT.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Chargeable income | Asas cukai yang diterangkan selepas penyesuaian yang ditentukan, berbeza dari PBT perakaunan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Perbandingan cukai sejarah dan gaji pemilik
Buka isi semakan
- Simpan carta sejarah.
- Bandingkan akibat keseluruhan dan bukannya satu kadar utama.
2. Jangan label semula perbelanjaan peribadi
Buka isi semakan
- Simpan tujuan sebenar dan rekod.
- Jangan ubah anekdot menjadi peraturan deduksi.
3. PBT, asas cukai dan aritmetik PAT
Buka isi semakan
- Mengira cukai dari asas cukai yang ditentukan.
- Mengurangkan perbelanjaan cukai daripada perakaunan PBT untuk PAT.
Soalan semak kefahaman
- Adakah resit membuktikan pemotongan?
- Adakah paras peribadi marginal adalah kadar tetap pada semua pendapatan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Hitung semula kedua-dua jadual.
- Terangkan mengapa RM105K bukan titik permulaan PAT.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.