00:00:00–00:00:06
PBT & PAT. Tadi kita dah cover. Jom kita explain ini berdetail. PBT belum tolak teks. PBT ni kalau tolak teks, dia dalam 24% lah. Lepas tolak teks, dapatlah PAT.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
PBT & PAT. Tadi kita dah cover. Jom kita explain ini berdetail. PBT belum tolak teks. PBT ni kalau tolak teks, dia dalam 24% lah. Lepas tolak teks, dapatlah PAT.

PBT & PAT. Tadi kita dah cover. Jom kita explain ini berdetail. PBT belum tolak teks. PBT ni kalau tolak teks, dia dalam 24% lah. Lepas tolak teks, dapatlah PAT.

PBT & PAT. Tadi kita dah cover. Jom kita explain ini berdetail. PBT belum tolak teks. PBT ni kalau tolak teks, dia dalam 24% lah. Lepas tolak teks, dapatlah PAT.
So, kita mulai dengan PBT. Kita akan buat teks adjustment. Dia biasanya tak adalah full 24%. Ada tier-tier. Kalau sale kecil, 15%. Lepas tu, naik lagi 17, naik lagi 24. So, ada tak kat sini? Jom saya tengok. Oh, tak ada.
So kita boleh google
Corporate

Corporate
Tax
Malaysia
Ok kita boleh tengok dekat google image

Ok kita boleh tengok dekat google image
Dia ada

Dia ada
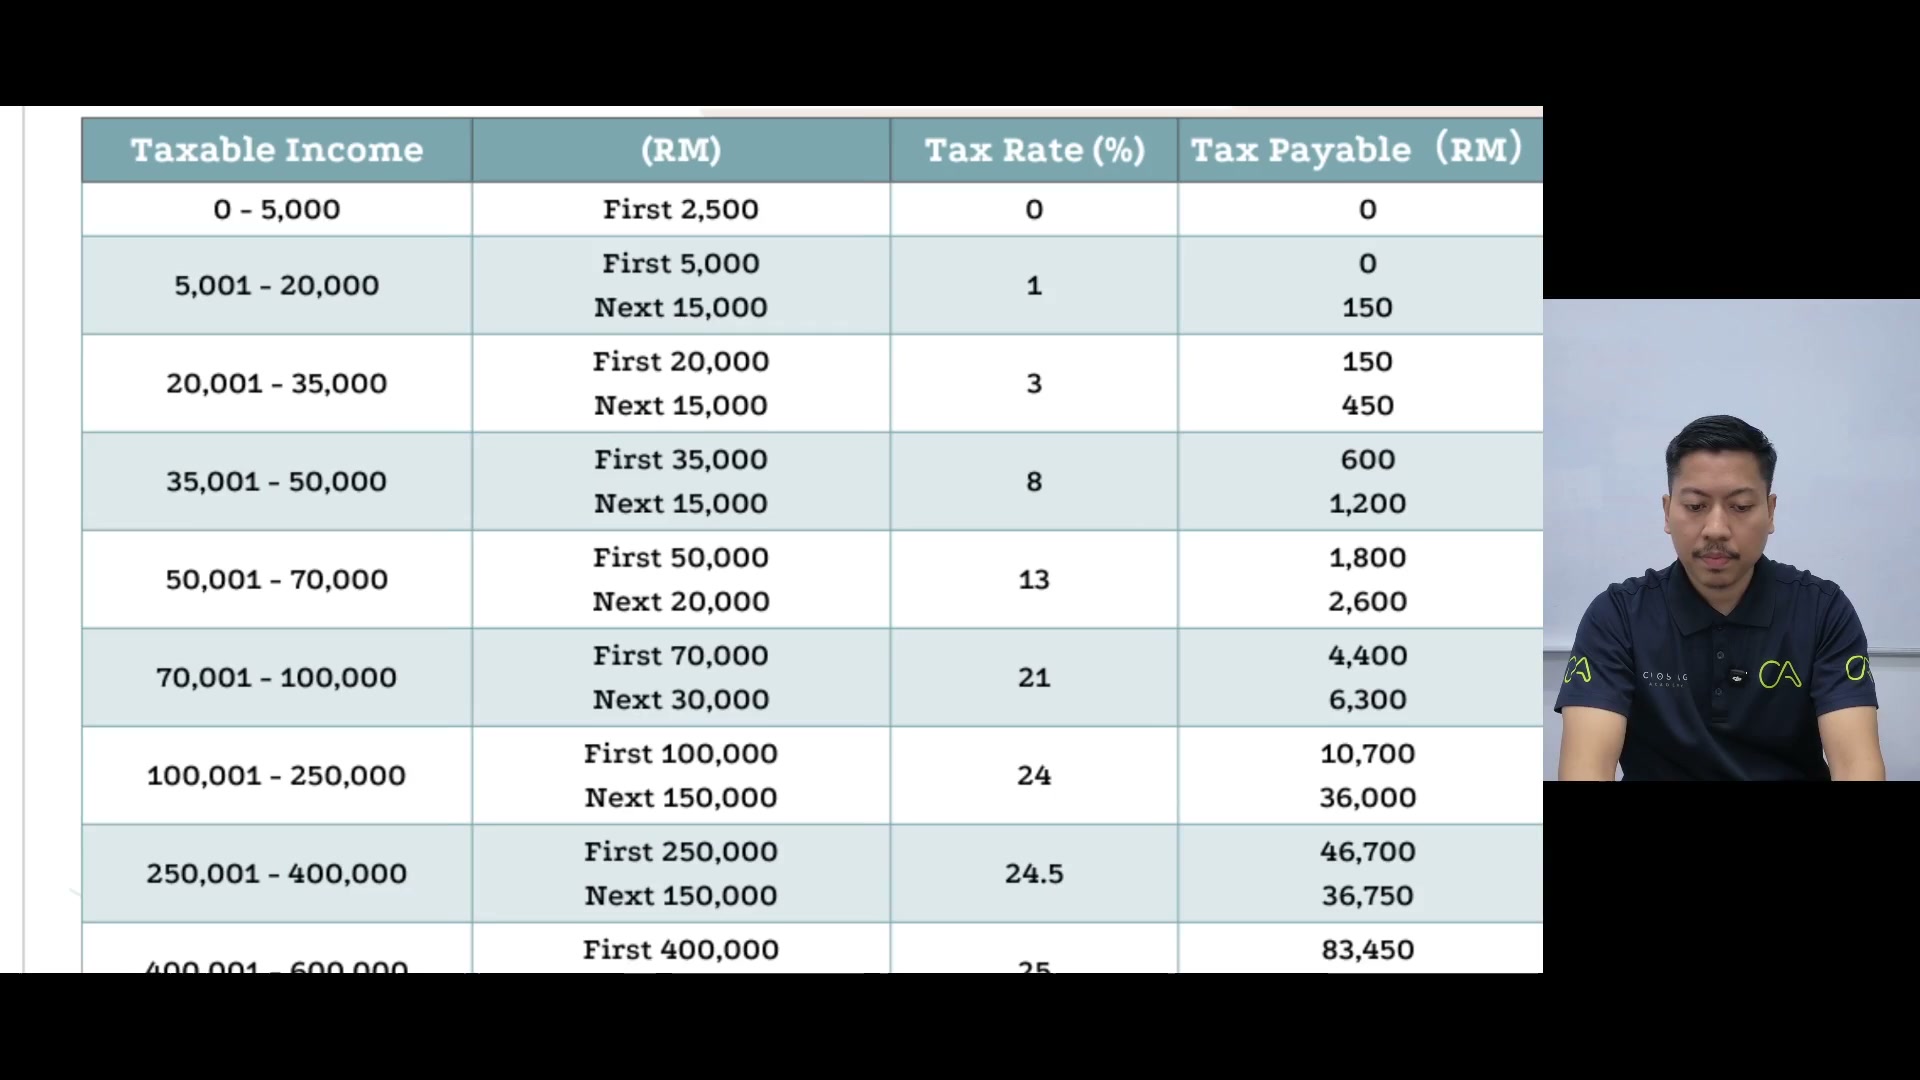
Ranking-ranking dia
Macam ni
Nampak tak
Personal tax
Eh ni personal tax

Corporate tax
Ha ni dia corporate tax
Ok

Ok
So condition

Corporate tax
Betul ke tak ni
Ni tahun bila punya

Ni tahun bila punya
2022
2022 pula

2022 pula
dia 23, boleh lah

dia 23, boleh lah
so
cara kira tax ni

cara kira tax ni
untuk RM150,000
profit
profit after tax yang pertama
eh profit PBT, profit before tax yang pertama
dia charge 56%
lepas tu RM150,000 ke RM600,000
dia akan bagi 17%
maksudnya kena bayar government 17%
daripada keuntungan tersebut
dan selebih daripada RM600,000
dan ke atas, full 24%
sebab tu saya suka ambil 24%
sebenarnya. Sebab company kita
ambillah, kalau katalah
untung bawah RM600,000, ambillah 17%.

untung bawah RM600,000, ambillah 17%.
Kalau untung bawah
daripada RM150,000, RM15% je.
Ini kalau langsung tak ada apa-apa
penolakan, deductible expenses.
Kalau tak ada apa-apa deductible expenses,
bayar full. Tapi tak logik lah,
mestilah dia tolak-tolak sikit. So, daripada
sini, mungkin kita tak akan bayar full 24 pun
6%, dah sekali kita akan bayar mungkin
dalam sekitar 22, 21%.
Macam tu lah kot eh. Dia tolak-tolak lah
1, 2, 3% macam tu.
Jadi ini adalah corporate tax untuk SME di Malaysia.
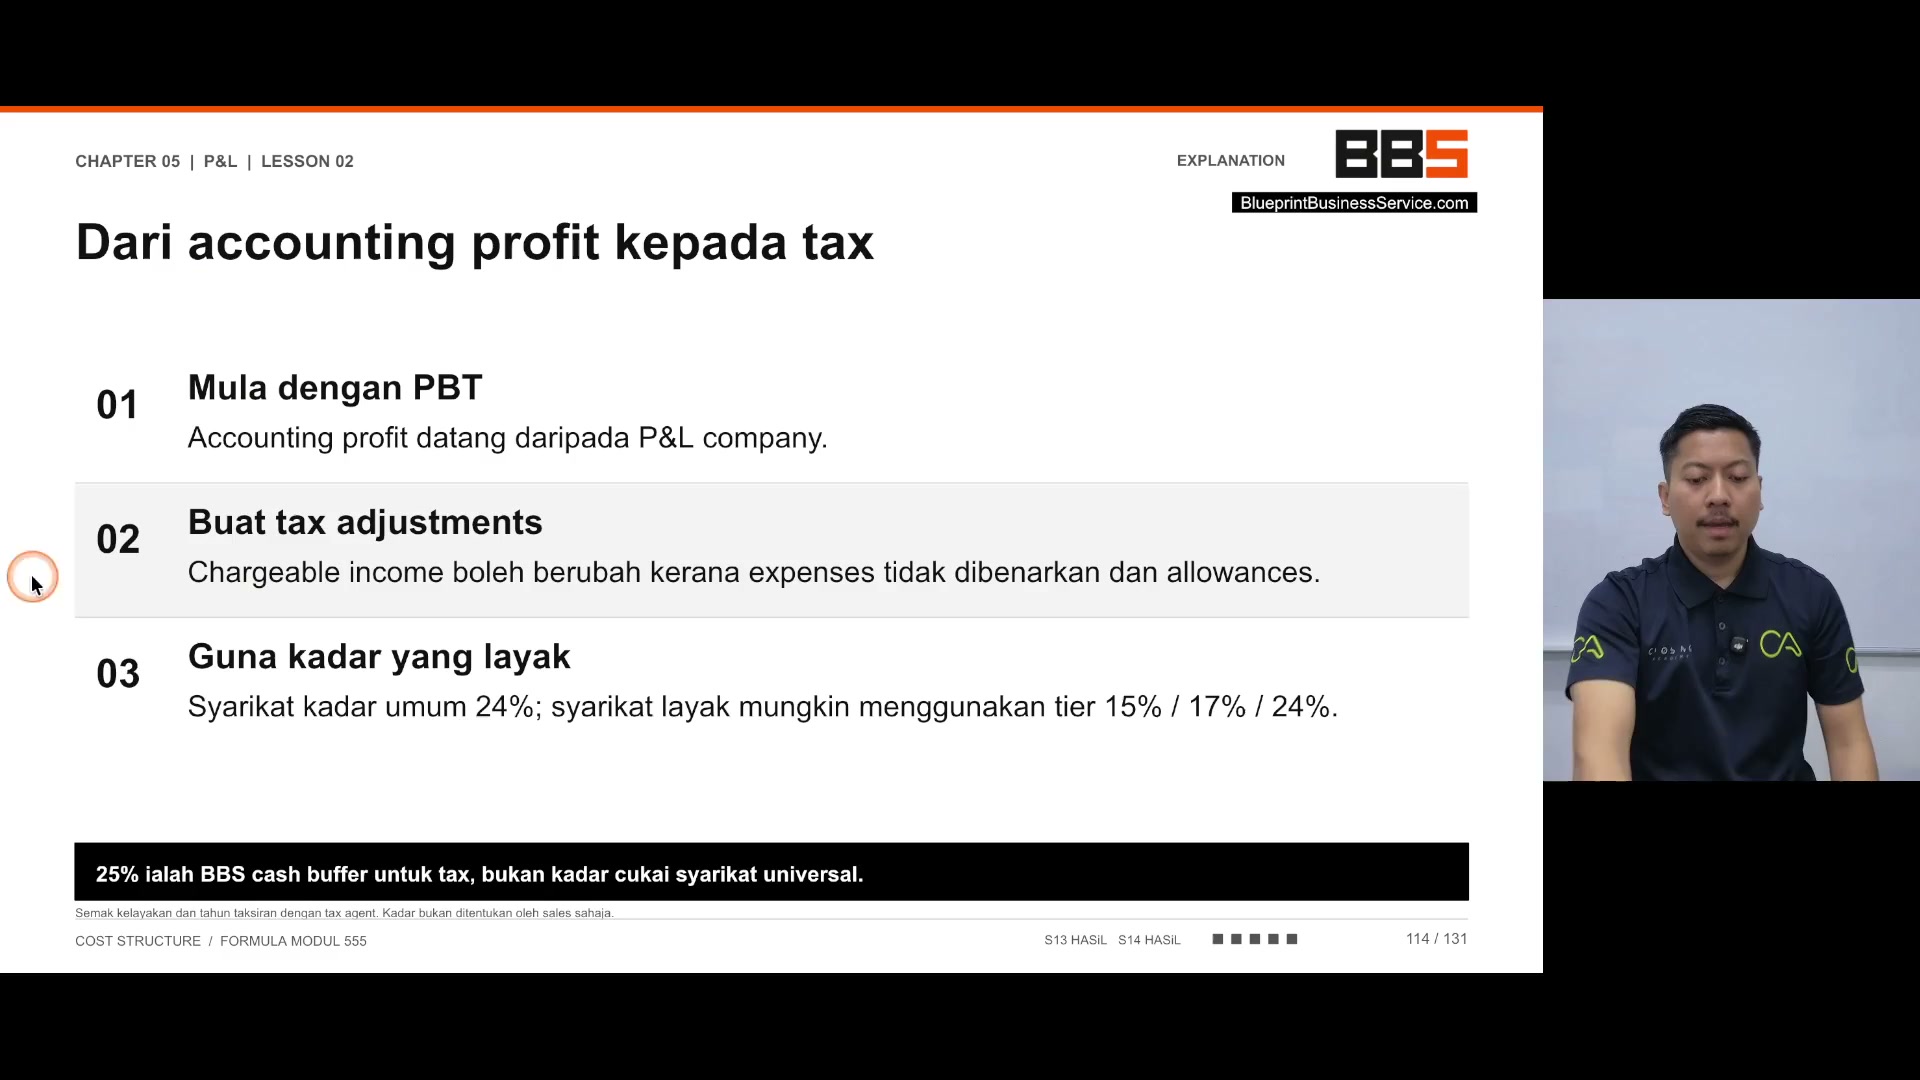
Dan kita akan buat tax adjustment.
Berapa yang kita nak, orang panggil creative accounting.
Sebab kita still boleh ambil gaji lagi.
Contohnya, saya tak nak declare profit tinggi lah tahun ni.
Saya nak buat profit kita sebanyak RM300,000 je.
Contoh jomlah kita tengok dekat wireboard.
Tak pakai wireboard, pakailah wireboard.

Tak pakai wireboard, pakailah wireboard.
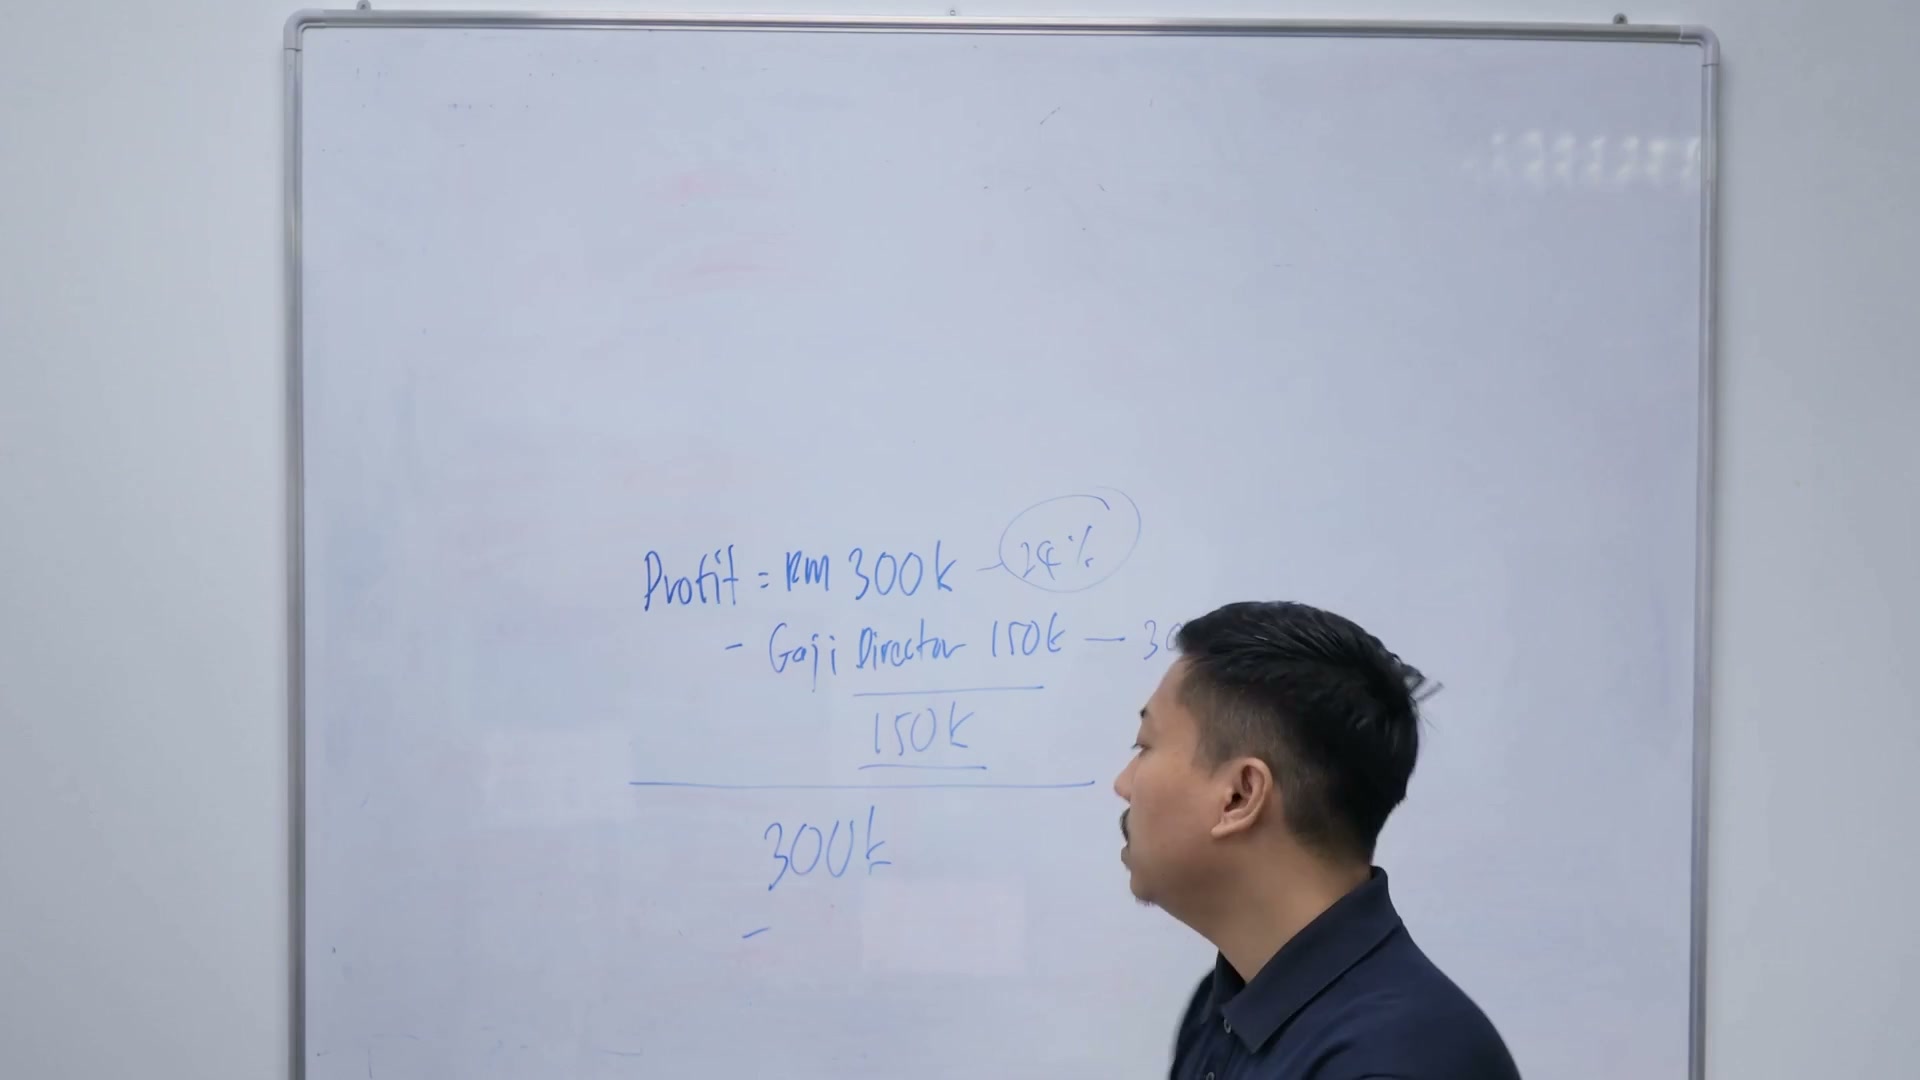
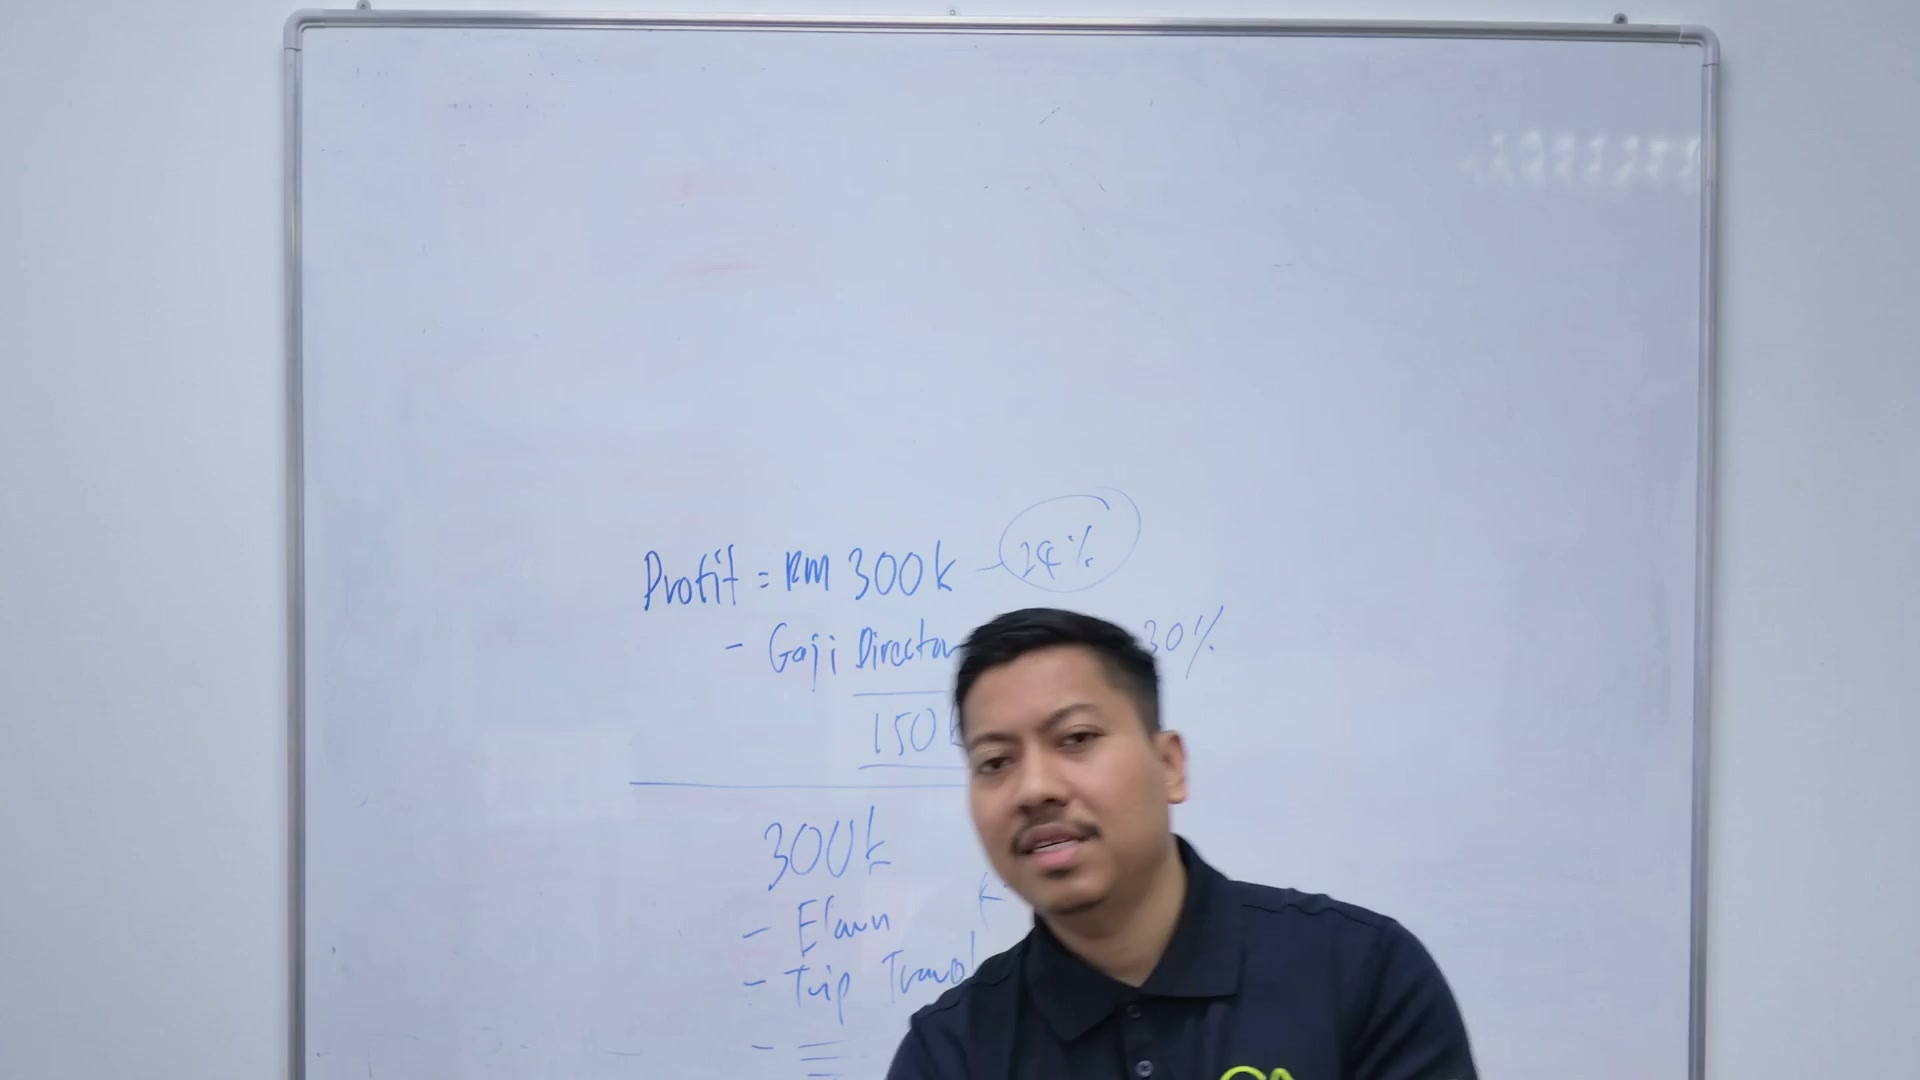
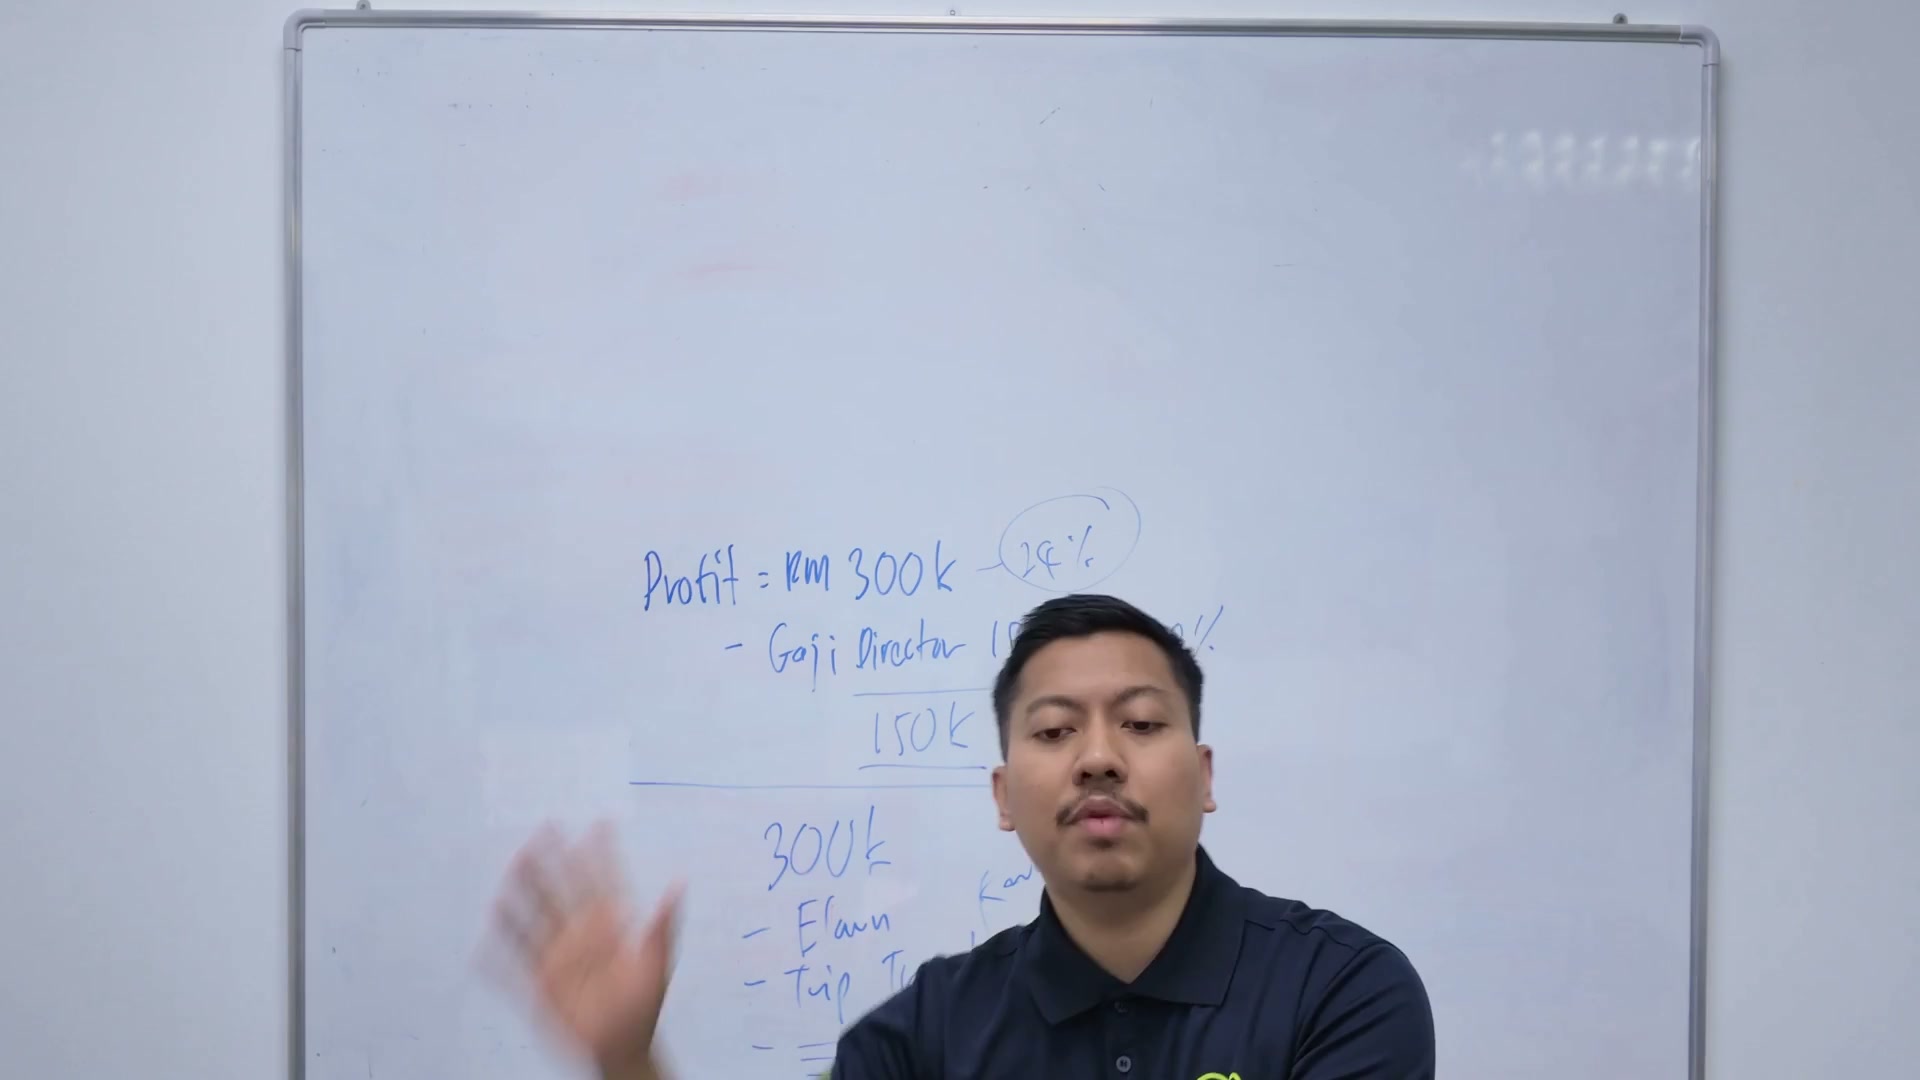
Saya punya profit adalah RM300K

Saya punya profit adalah RM300K

Saya punya profit adalah RM300K
Contoh
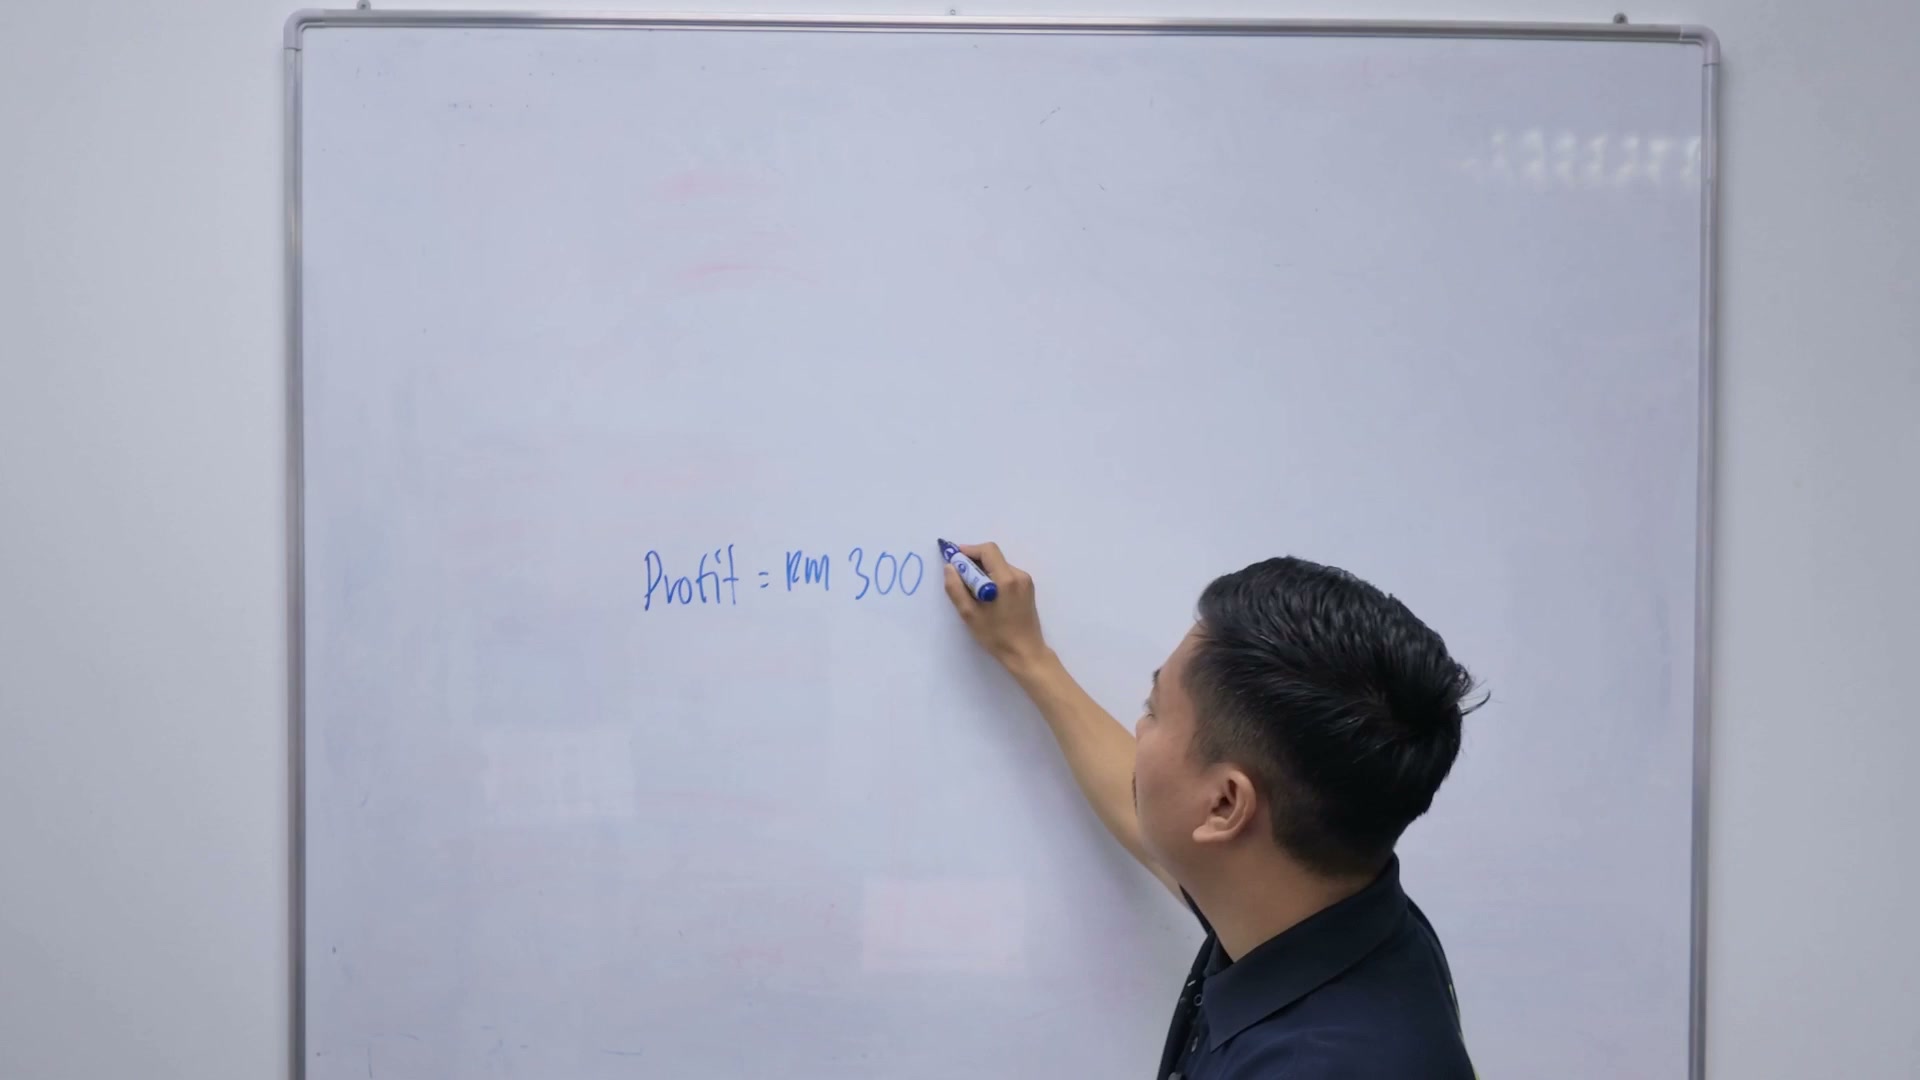
Contoh
Tapi saya tak nak declare RM300K

Tapi saya tak nak declare RM300K
Saya nak dropkan dia
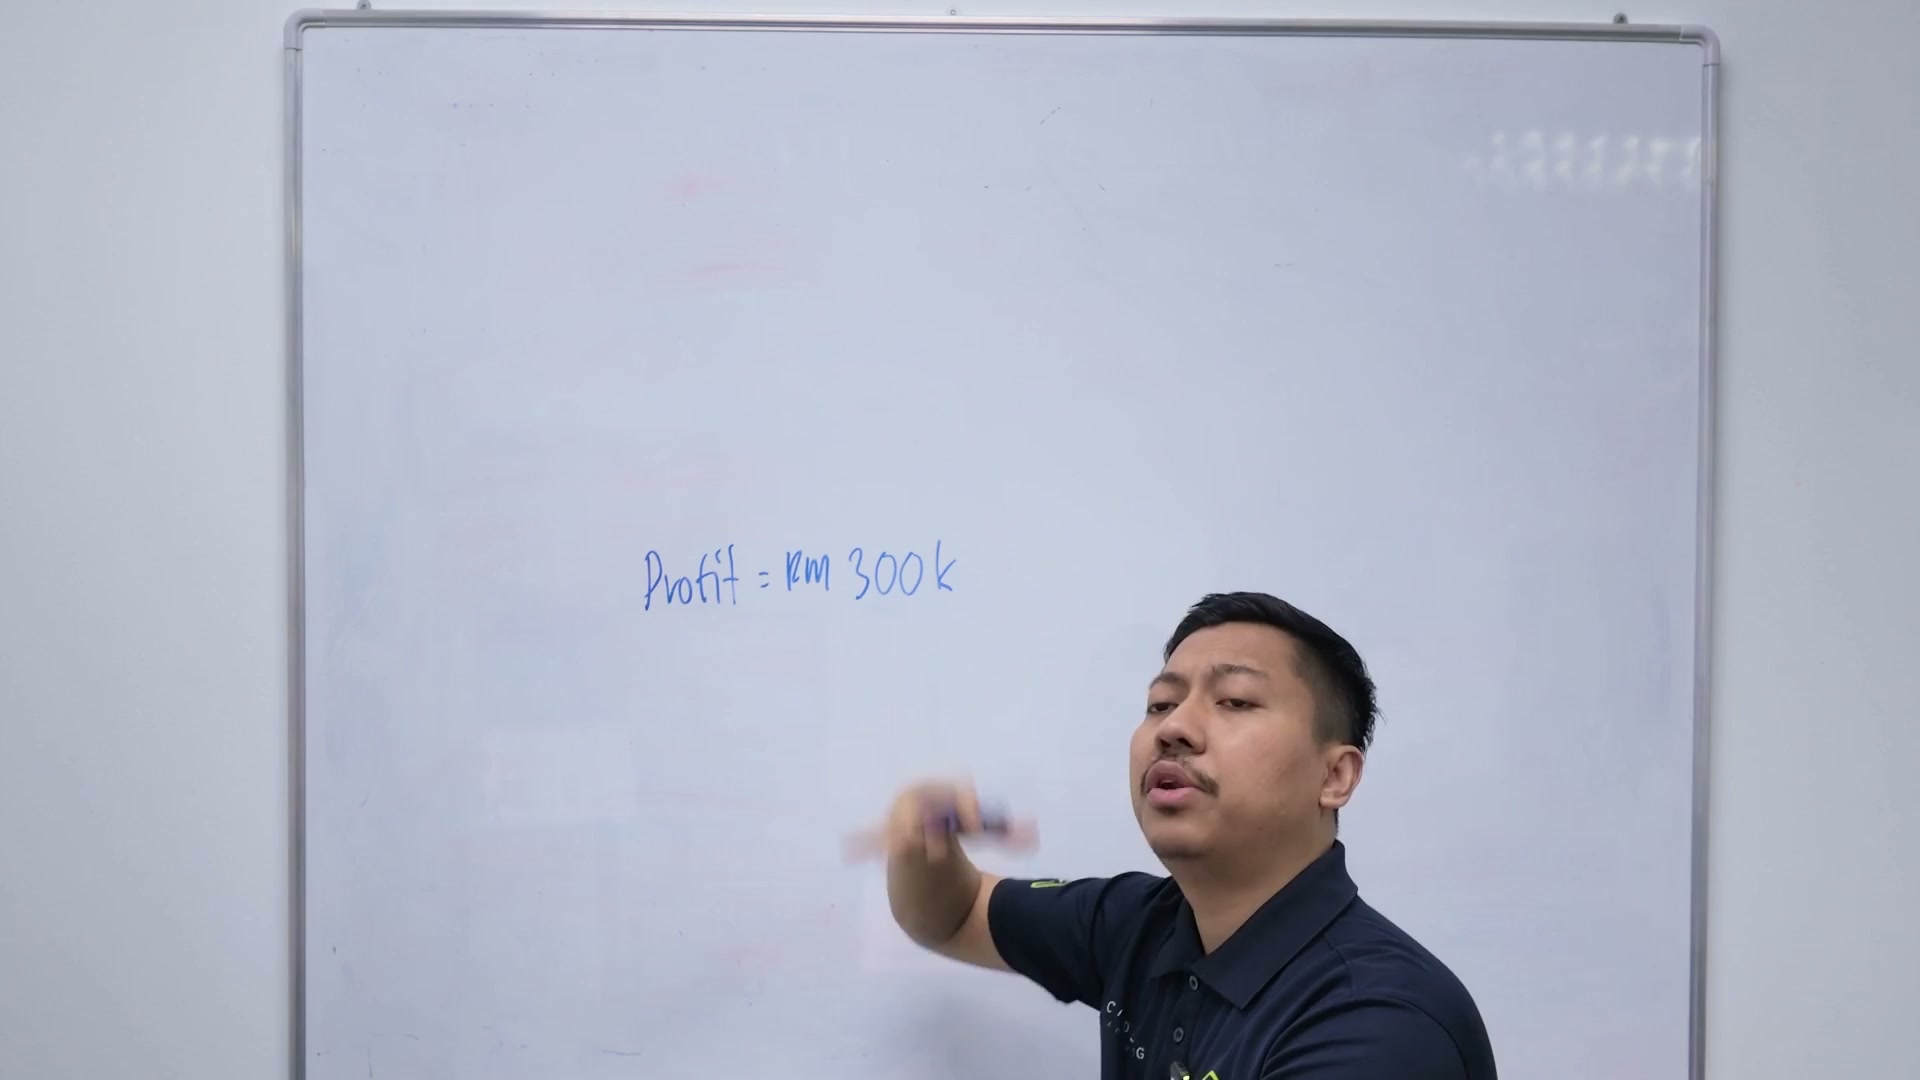
Saya nak dropkan dia
Jadi saya pun adjust lah
Saya ambil gaji

Saya ambil gaji
Gaji director
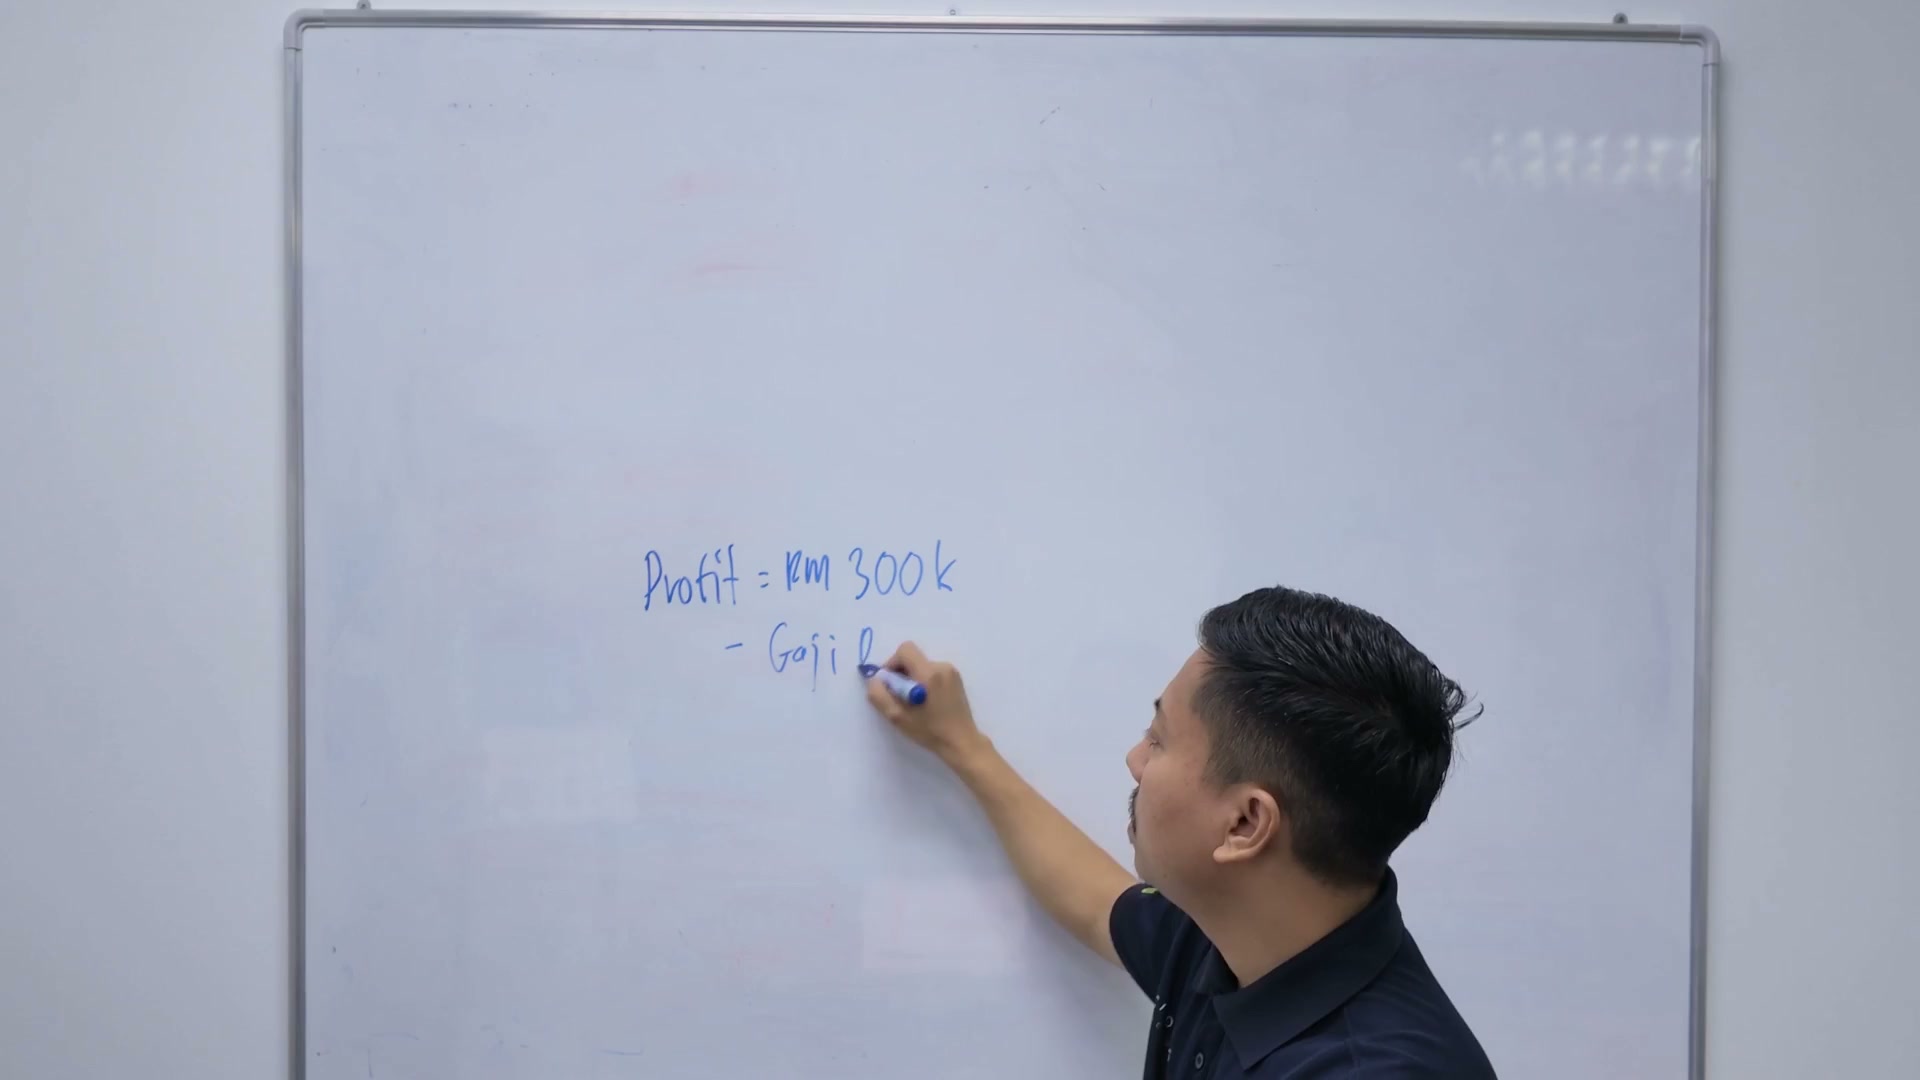
Saya adjust gaji director
Saya adjust gaji director

Saya adjust gaji director
Saya ambil RM150K

So saya kena bayar teks RM150K

So saya kena bayar teks RM150K
lah. Tapi yang bodohnya pula
gajah director ni pula gaji tinggi. Sebab

gajah director ni pula gaji tinggi. Sebab
gajah director ni tax lagi tinggi. Boleh pergi

gajah director ni tax lagi tinggi. Boleh pergi
sampai 30% plus-plus.
So, baik kita declare je under

So, baik kita declare je under
dividend company. Sebab company punya maksimum

dividend company. Sebab company punya maksimum
24 je. Nampak tak? Itu beza dia.

Itulah beza kenapa
nak daftar Senderibahat dengan Enterprise.

Senderibahat, tax dia 14%.
Enterprise, tax under

Enterprise, tax under
bracket personal. Personal tax

bracket personal. Personal tax
bracket. Tak silap saya tadi berapa?

30%? Ha, macam ni lah.

Ini Malaysia

Personal income tax
Nampak? Dia ada rate-rate dia lagi lah

Nampak? Dia ada rate-rate dia lagi lah
Eh tak nampak
So dia ada

So dia ada
Bracket dia
Kalau income kita lebih daripada

Kalau income kita lebih daripada
2 juta
Dia akan charge 30%
Setahun tau
Kalau katakan lah kita punya
Income gaji 10,000 sebulan
Maksudnya jatuh berapa? Jatuh kat sini lah
120,000 setahun
So kita kena bayar 24%
Nampak tak?
So, kalau katakanlah keuntungan kita
Lebih daripada RM300,000
Kebiasaannya berbaloi
Sebab kita dah cross
Kita dah macam menyamai seriambahat dah
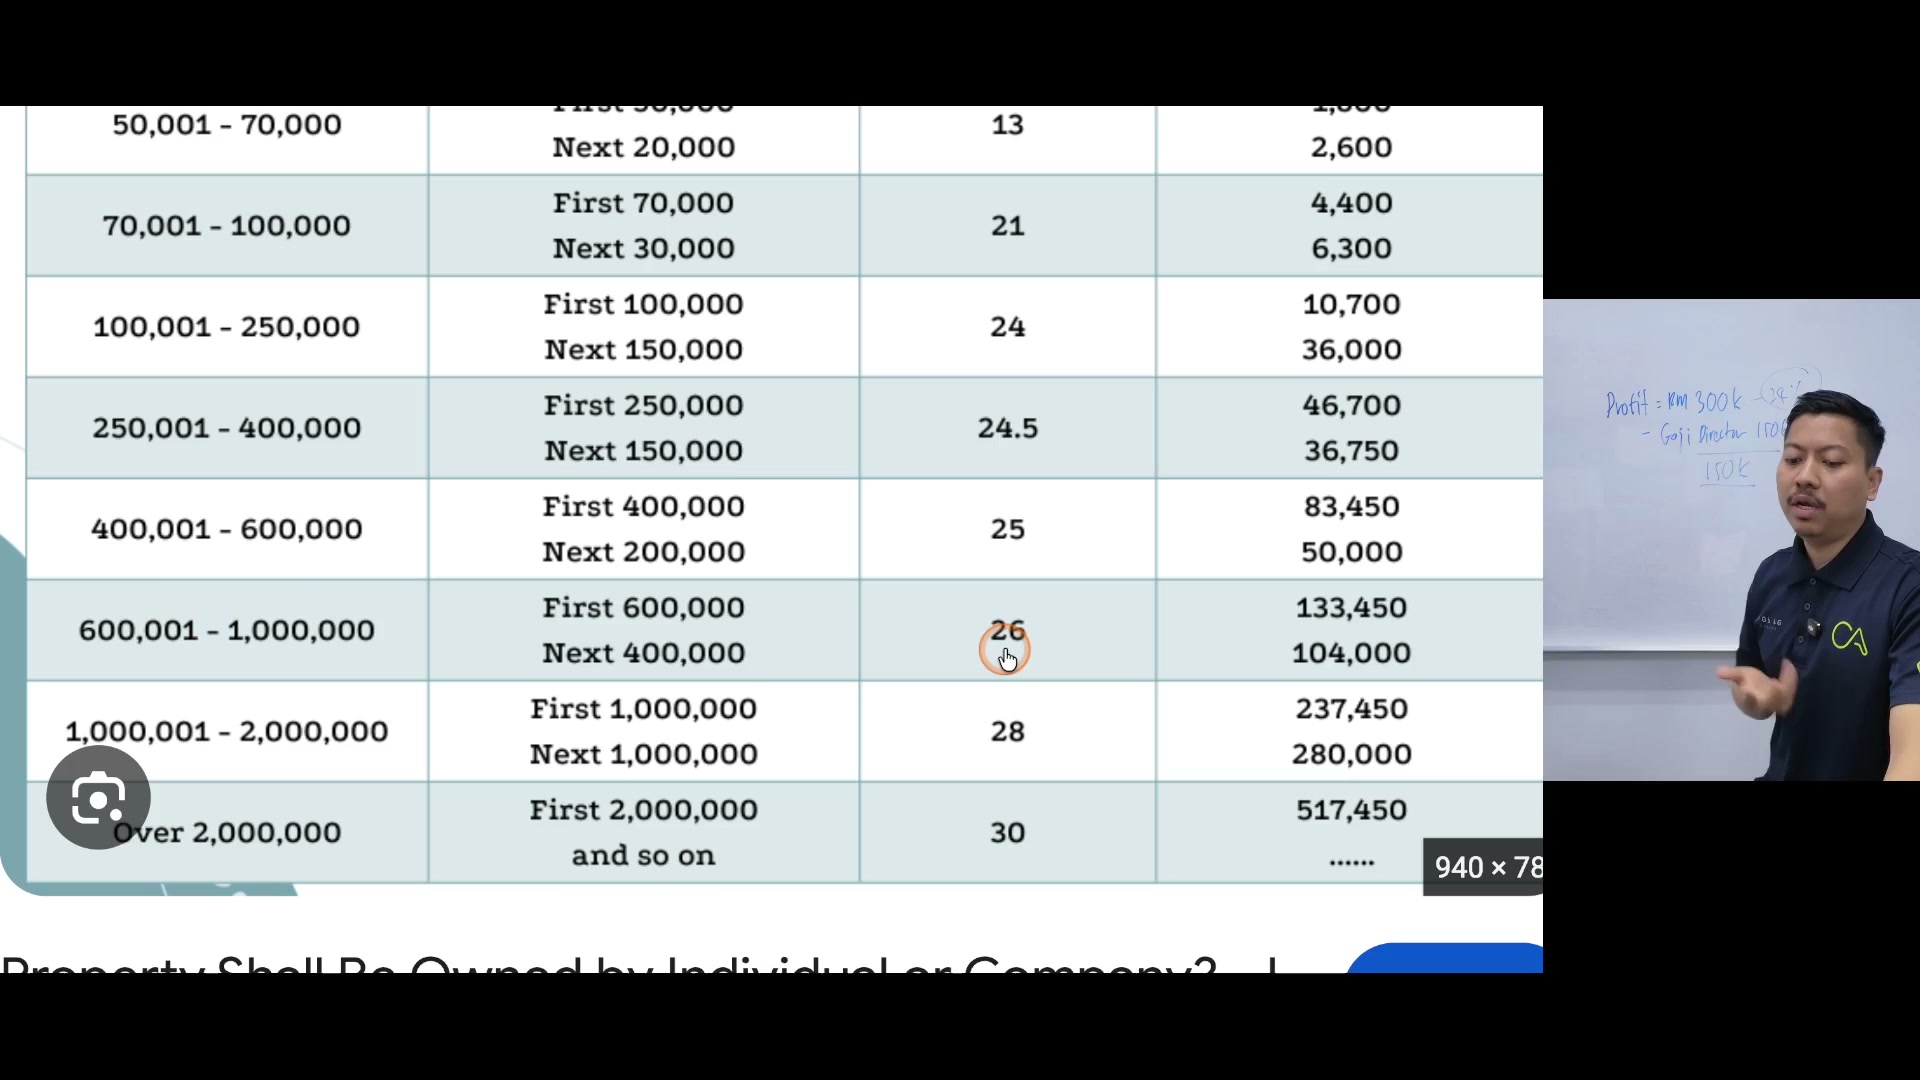
Kalau RM300,000 ke atas

Kalau RM300,000 ke atas
Kita dah 24.5%
Lepas tu deduction seriambahat
Lagi banyak daripada enterprise
So, that's why saya beritahu
Kalau profit sebulan kurang daripada RM30,000
Pakai enterprise je
Tapi kalau profit bersih sebulan
PBT
Lebih daripada
RM30,000 sebulan
Kalau setahun dah
RM360,000
Maksudnya kita dah
Silat-silat dah masuk
Dekat bracket kat sini dah
Kalau bawah company enterprise
Dah kena bayar 25%
Ni lagi mahal
Daripada enterprise
Serembahat
Serembahat mungkin

Serembahat mungkin
After deduction
Bau 20-21%
Yang ni lepas deduction
Jadi 23
Maksudnya still ada
Perbezaan 1 ke 2%
So 1 ke 2% tu
Ambil lah darab dengan
RM300,000
1% beza
2% beza tu dah RM6,000
Faham tak? Maksudnya kat situ baru dia dah start
Berbaloi untuk ambil Serembahat
Sebab tu Serembahat ni biasa company yang
Masuk kepada Serembahat disebabkan
Untung dia atas daripada
RM300-400 ribu
Mungkin RM600 ribu, berbaloi lah
Takkan nak bayar 26%
Takkan nak bayar 26%
So macam tu lah, tu lah sebab dia kita tak nak
Suggest pakai enterprise
Mampus, bayar sampai
30%, haa sudah
30% pula nak bayar
Padahal kalau Serembahat, 24% je
Maximum, macam tu lah kisahnya
So balik pada point tadi
Macam mana kita nak buat adjust ni

Macam mana kita nak buat adjust ni
Kita panggil macam creative accounting
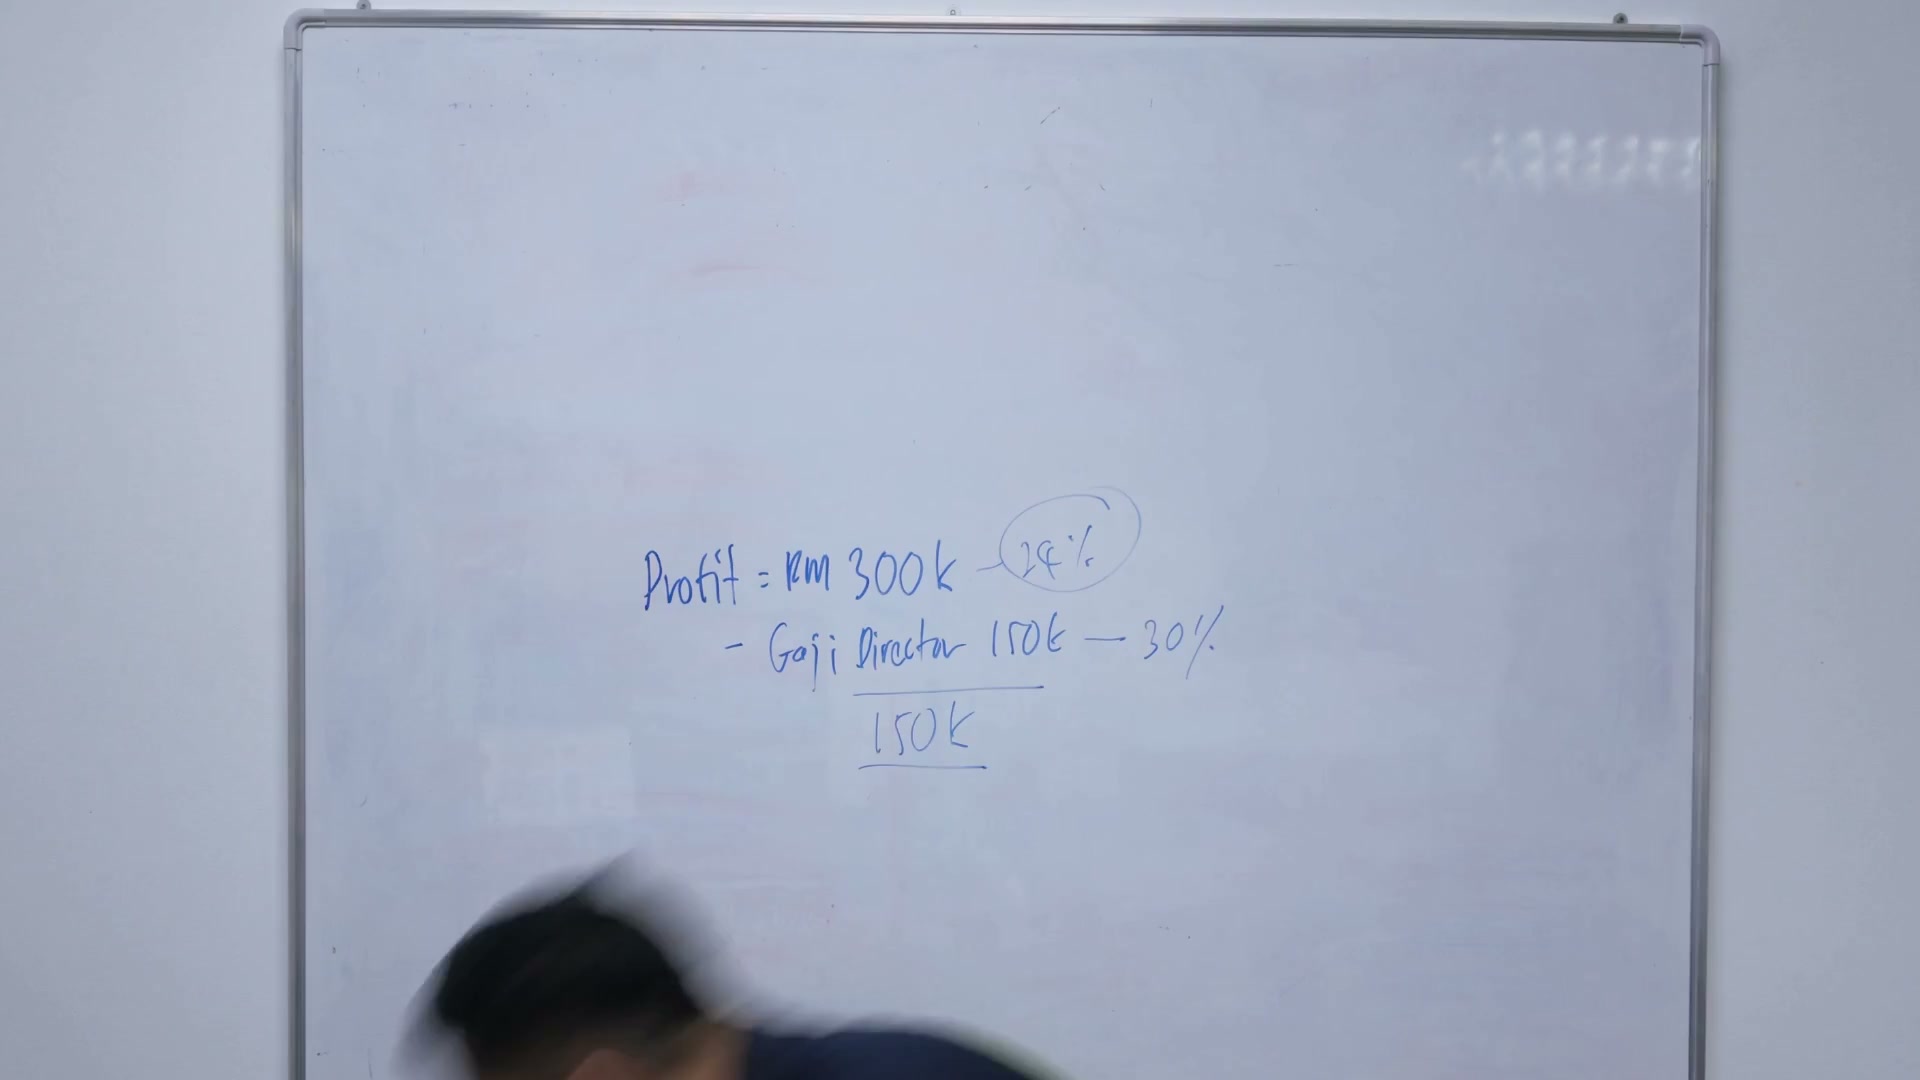
Kita panggil macam creative accounting
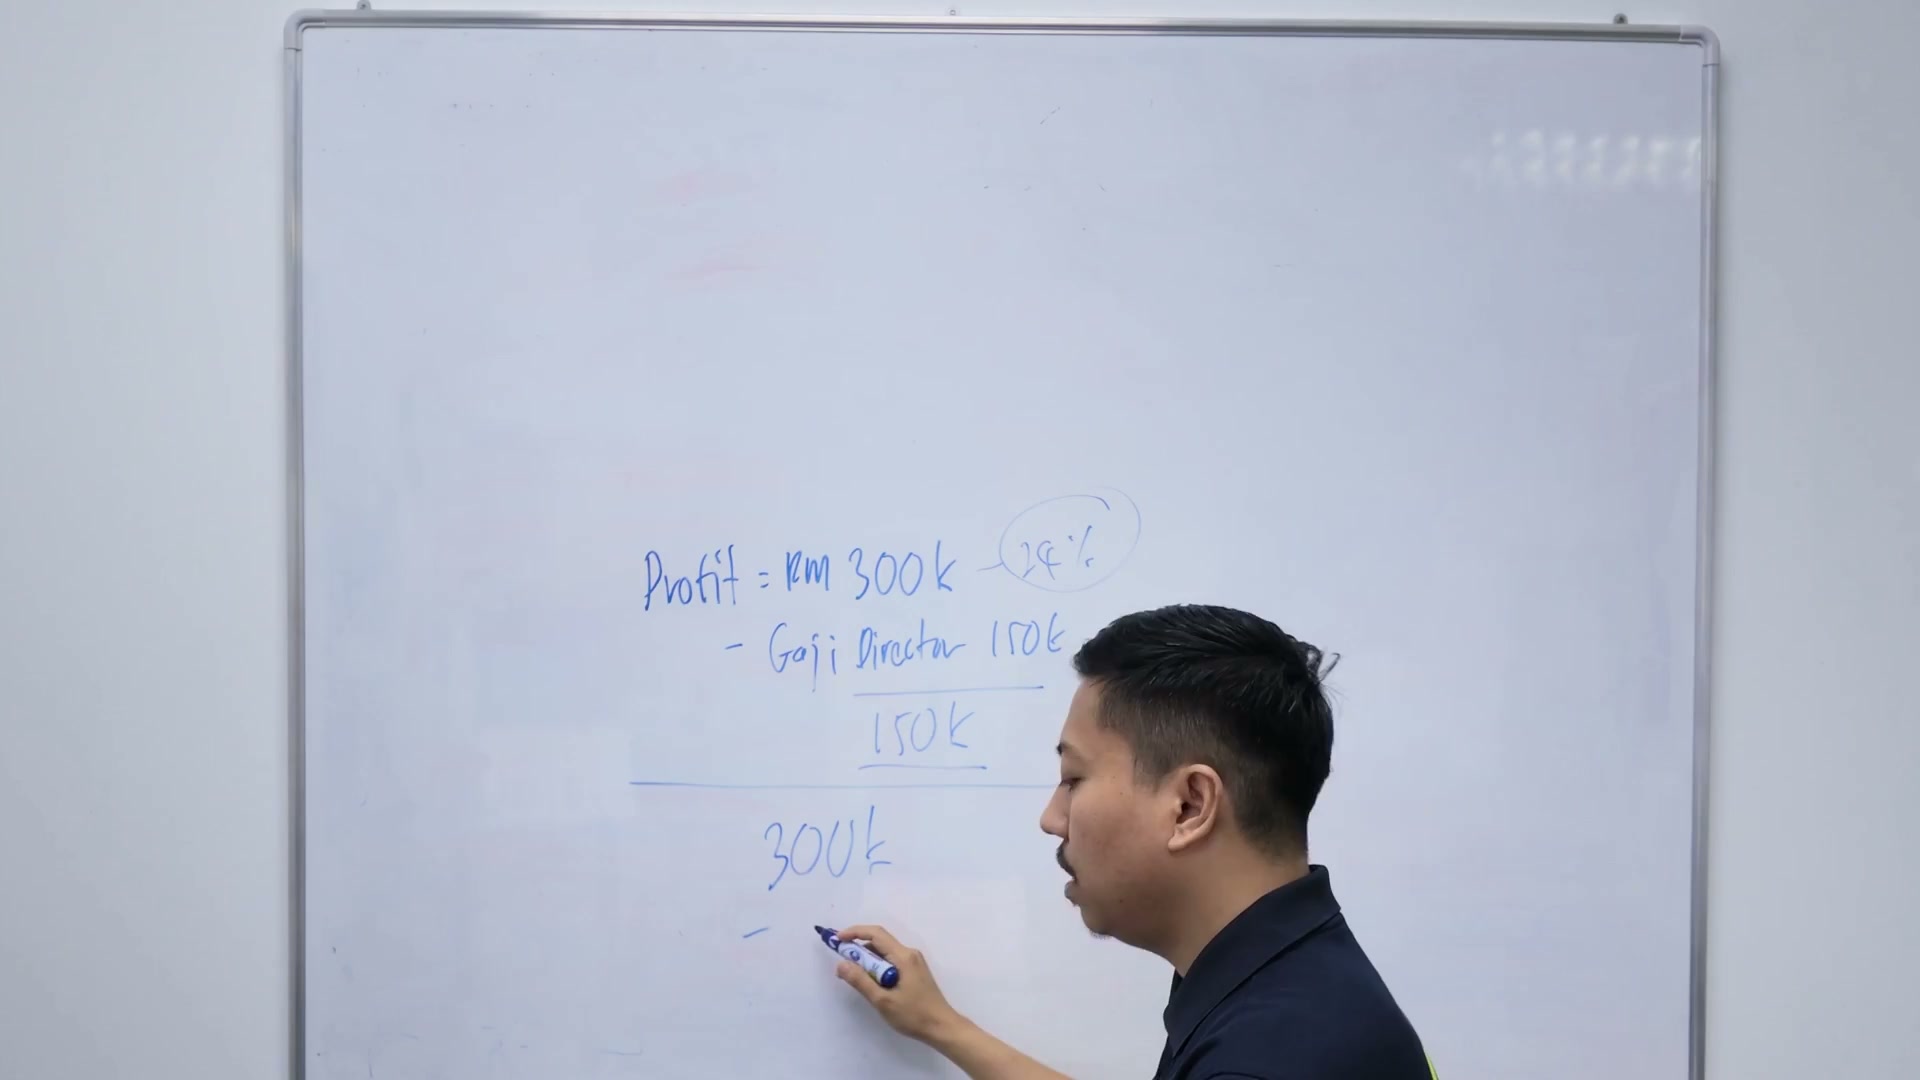
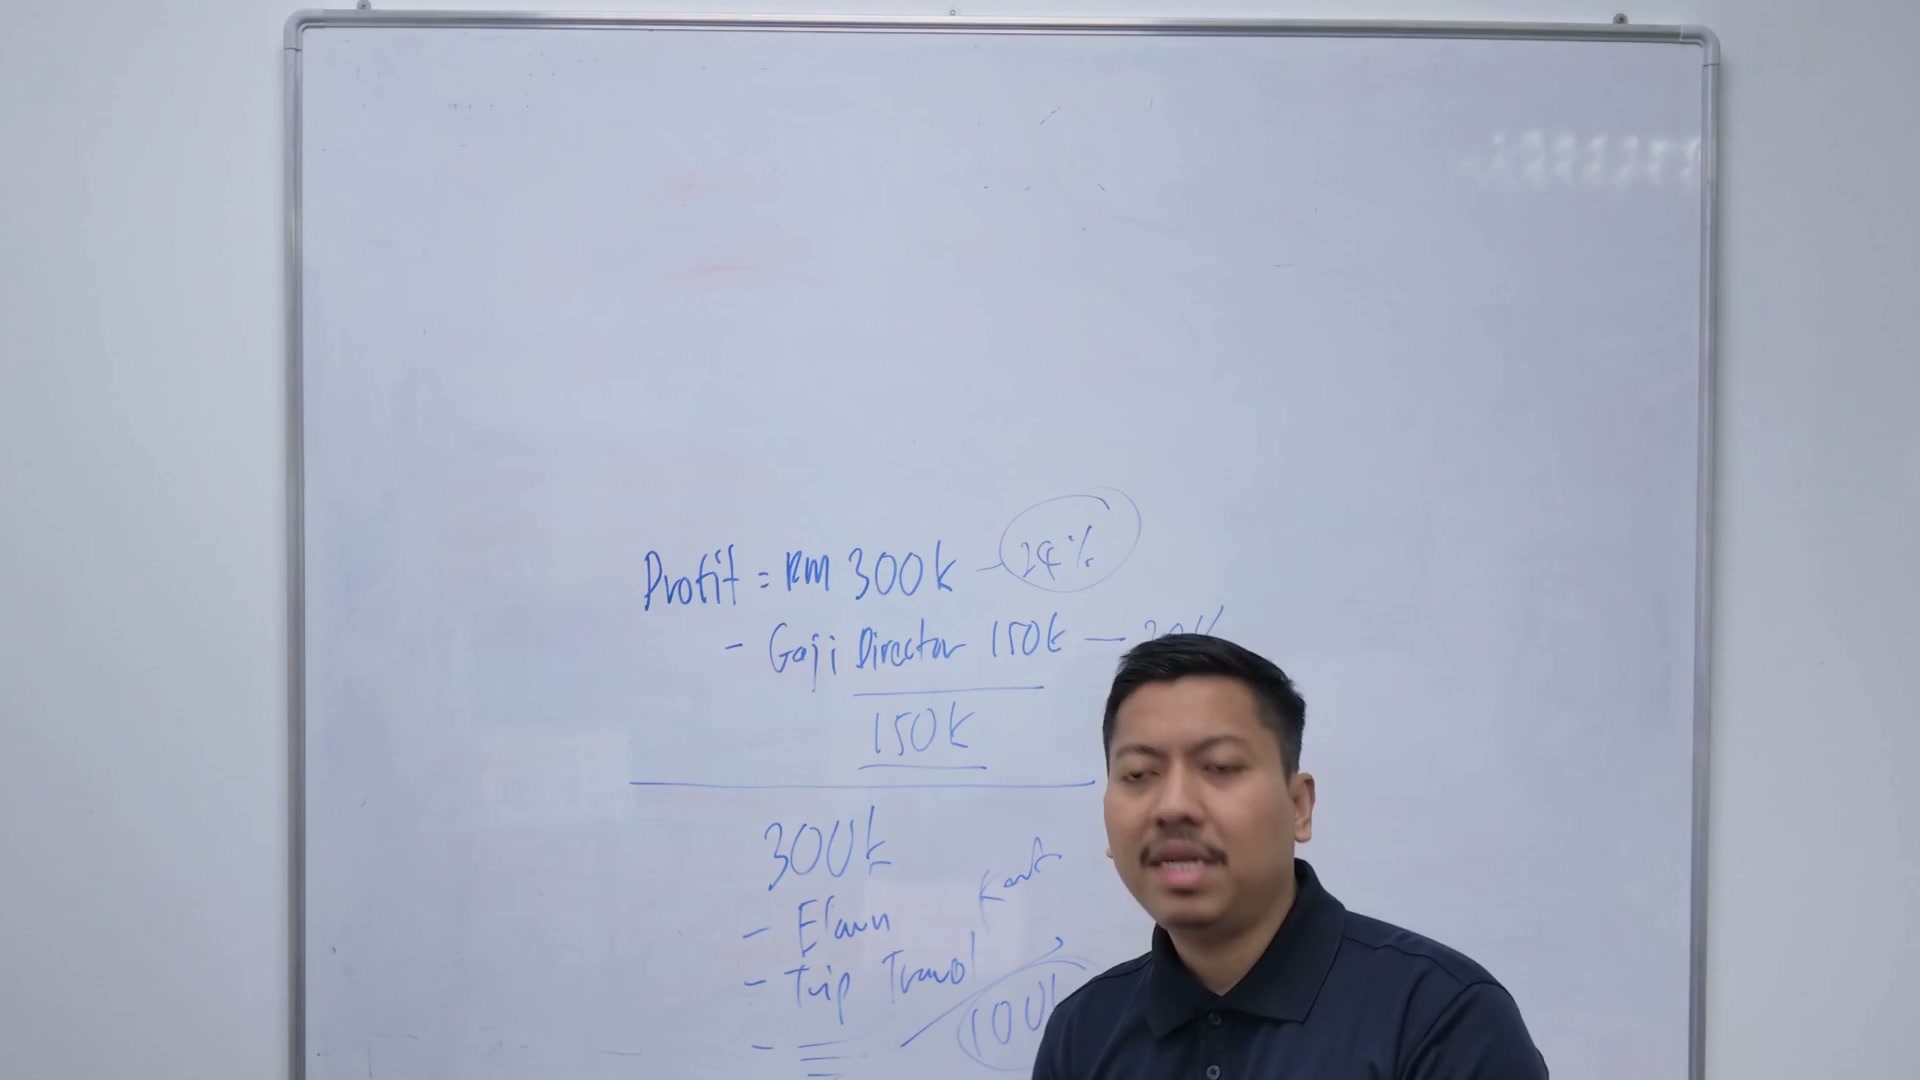
RM300,000 ni tadi

RM300,000 ni tadi
Kita buat situasi yang selanjutnya
RM300,000 ni tolak dengan benda yang boleh deduct tax

RM300,000 ni tolak dengan benda yang boleh deduct tax
Contohnya kita ambil
Contohnya kita ambil
Kita ambil sebagai allowance
Kita ambil sebagai allowance

Benda yang bukan gaji lah
Allowance kena eh

Allowance kena eh
Leng chat sendiri lah eh
Mungkin kita ambil sebagai trip

Mungkin kita ambil sebagai trip
Kita nak pergi travel kan
kita pergi travel under company

kita pergi travel under company
contohnya
trip travel
kita buat business trip

kita buat business trip
contohnya
kita adalah

kita adalah
declare declare declare declare
kereta pun parking kat sini
buat under company

buat under company
macam-macam lah
pening-pening
lepas tu lah last

lepas tu lah last
RM100,000 je untung
sebab apa?

kereta semua masuk sini
tapi

bagi saya
tak clean lah
sebab
benda ni grey area
benda ni grey area
ada orang kata boleh
ada orang kata

ada orang kata
spender pun boleh claim
contoh paling senang

contoh paling senang
kita pergi shopping
Kita pergi shopping

Kita pergi shopping
Pakai card company
Bayar je lah pakai card company

Bayar je lah pakai card company
Lepas tu lepas dah beli-beli-beli
Satu receipt tu

Satu receipt tu
Kita declare itu sebagai staff wellness

Kita declare itu sebagai staff wellness
Boleh je
Tapi betul kelulus

Tapi betul kelulus
Kalau betul-betul kena inquiry daripada LHDN

Kalau betul-betul kena inquiry daripada LHDN
Lepaskah
So dia macam grey area
Ada yang kata boleh
Ada yang kata boleh
Ada yang kata tak boleh
Jadi bagi saya
Jadi bagi saya
Saya syubaha-syubaha ni saya malas
Saya tak nak
Tak ada buat macam ni
Tak ada buat macam ni
Kita betul-betul berpartner dengan LHDN

Kita betul-betul berpartner dengan LHDN
apa yang betul-betul boleh didak, saya didak

education lah
staff punya expenses, tapi yang tak boleh didak

staff punya expenses, tapi yang tak boleh didak
kita bayar je full, jadi bagi saya
tak payahlah nak fikir hack-hack apa semua ni

tak payahlah nak fikir hack-hack apa semua ni
buat rugi masa je, bayar je lah

buat rugi masa je, bayar je lah
tax, yang kita boleh didak, didak
yang tak boleh didak, bayar je full, tak apa
don't worry, ok, ada kad baromid
don't worry, ok, ada kad baromid
malifia kat situ, ada keberkatan kat situ
so katalah untung besar kita
PBT kita, untung
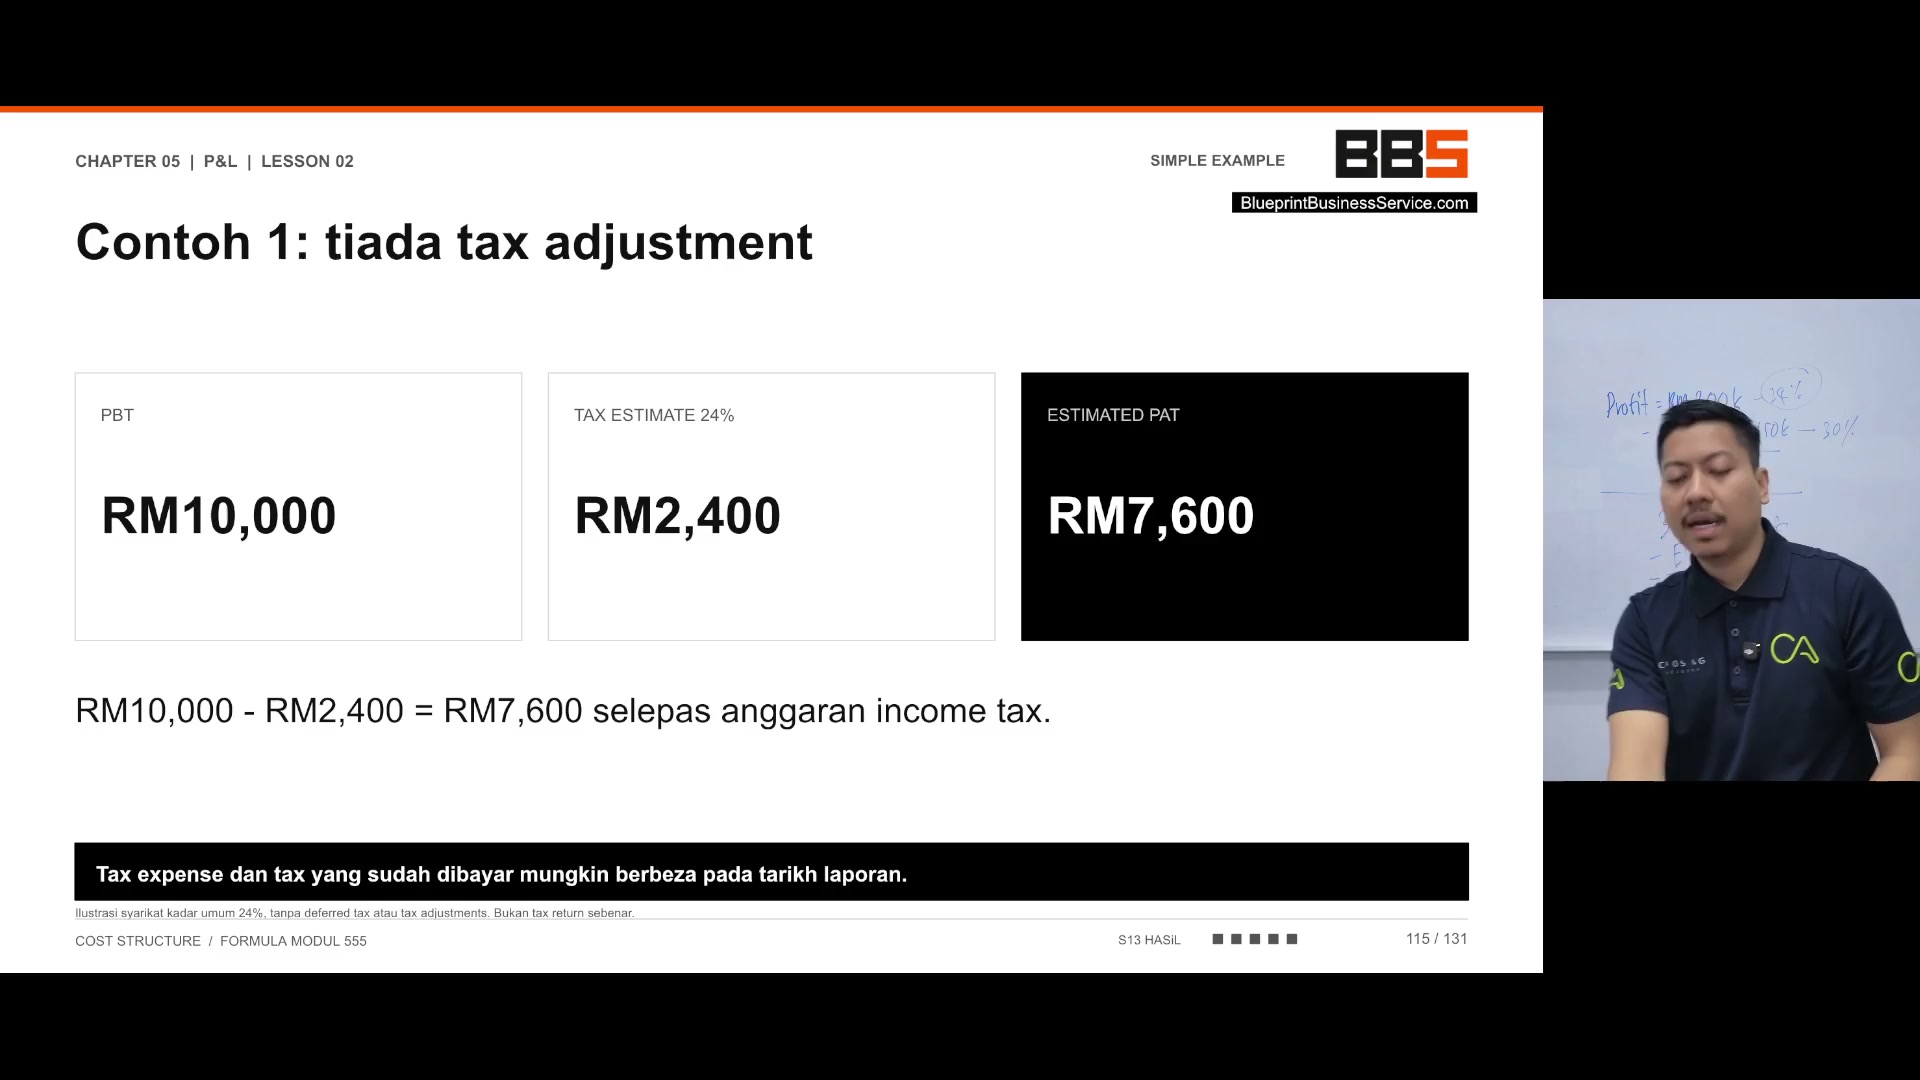
PBT before tax kita adalah ni
24% daripada situ adalah RM2,400
so kita punya PATG RM1,600
Macam itulah kiraan dia.
Ini contoh.

Accounting PBT yang kita kira.
Tambah expenses yang tidak dibenarkan.
Expenses yang tidak dibenarkan.
Tidak dibenarkan.
Okeylah.
Tidak dibenarkan untuk potong.

Tidak dibenarkan untuk potong.
Adalah RM10,000.
Apa benda expenses yang tak dibenarkan?
Takpelah.
Layaknya lah.
Tolak allowance yang layak.
Kita boleh didak-didak benda RM5,000.
Jadi, chargeable income RM105,000.
Tax 24%.
Contohnya macam itu.
Jadi dekat sini yang banyak kena didak ni biasanya yang kita boleh dapat tax exemption, pengecualian cukai.
Kita tengok pula tutorial pandu video yang seterusnya.

Kita tengok pula tutorial pandu video yang seterusnya.