BBS / Cost Structure / Pelajaran 07
What Is CAPEX
Memisahkan tunai pembelian aset, pengurangan nilai perakaunan dan sasaran penggantian pengurusan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
CAPEX memperkenalkan aset yang digunakan lebih lama dan susut nilai garis lurus, kemudian sasaran pilihan pengajar untuk memulihkan kos dalam 24 bulan. Contoh komputer riba diubah semasa rakaman; jumlah dan tempoh akhir berbeza daripada tajuk slaid asal yang tidak dikemas kini.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
What Is CAPEX
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Mengenali aset dan mengikuti contoh yang diedit
Coach Adib menerangkan aset dengan nilai melebihi setahun, sering boleh dijual semula, membandingkan komputer riba dengan penanda, langganan dan perbelanjaan rutin. Penjualan semula adalah ilustrasinya, bukan ujian pengenalan yang lengkap. Pendakwaannya CAPEX mesti konflik fizikal dengan contoh perisian kemudian dan bukan definisi perakaunan sejagat.
Deposit pejabat digambarkan sebagai aset tetapi bukan CAPEX. Langganan bulanan adalah perbelanjaan dalam perbandingan mudah ini; pelajaran itu tidak menyelesaikan semua perisian yang mungkin atau rawatan sewa.
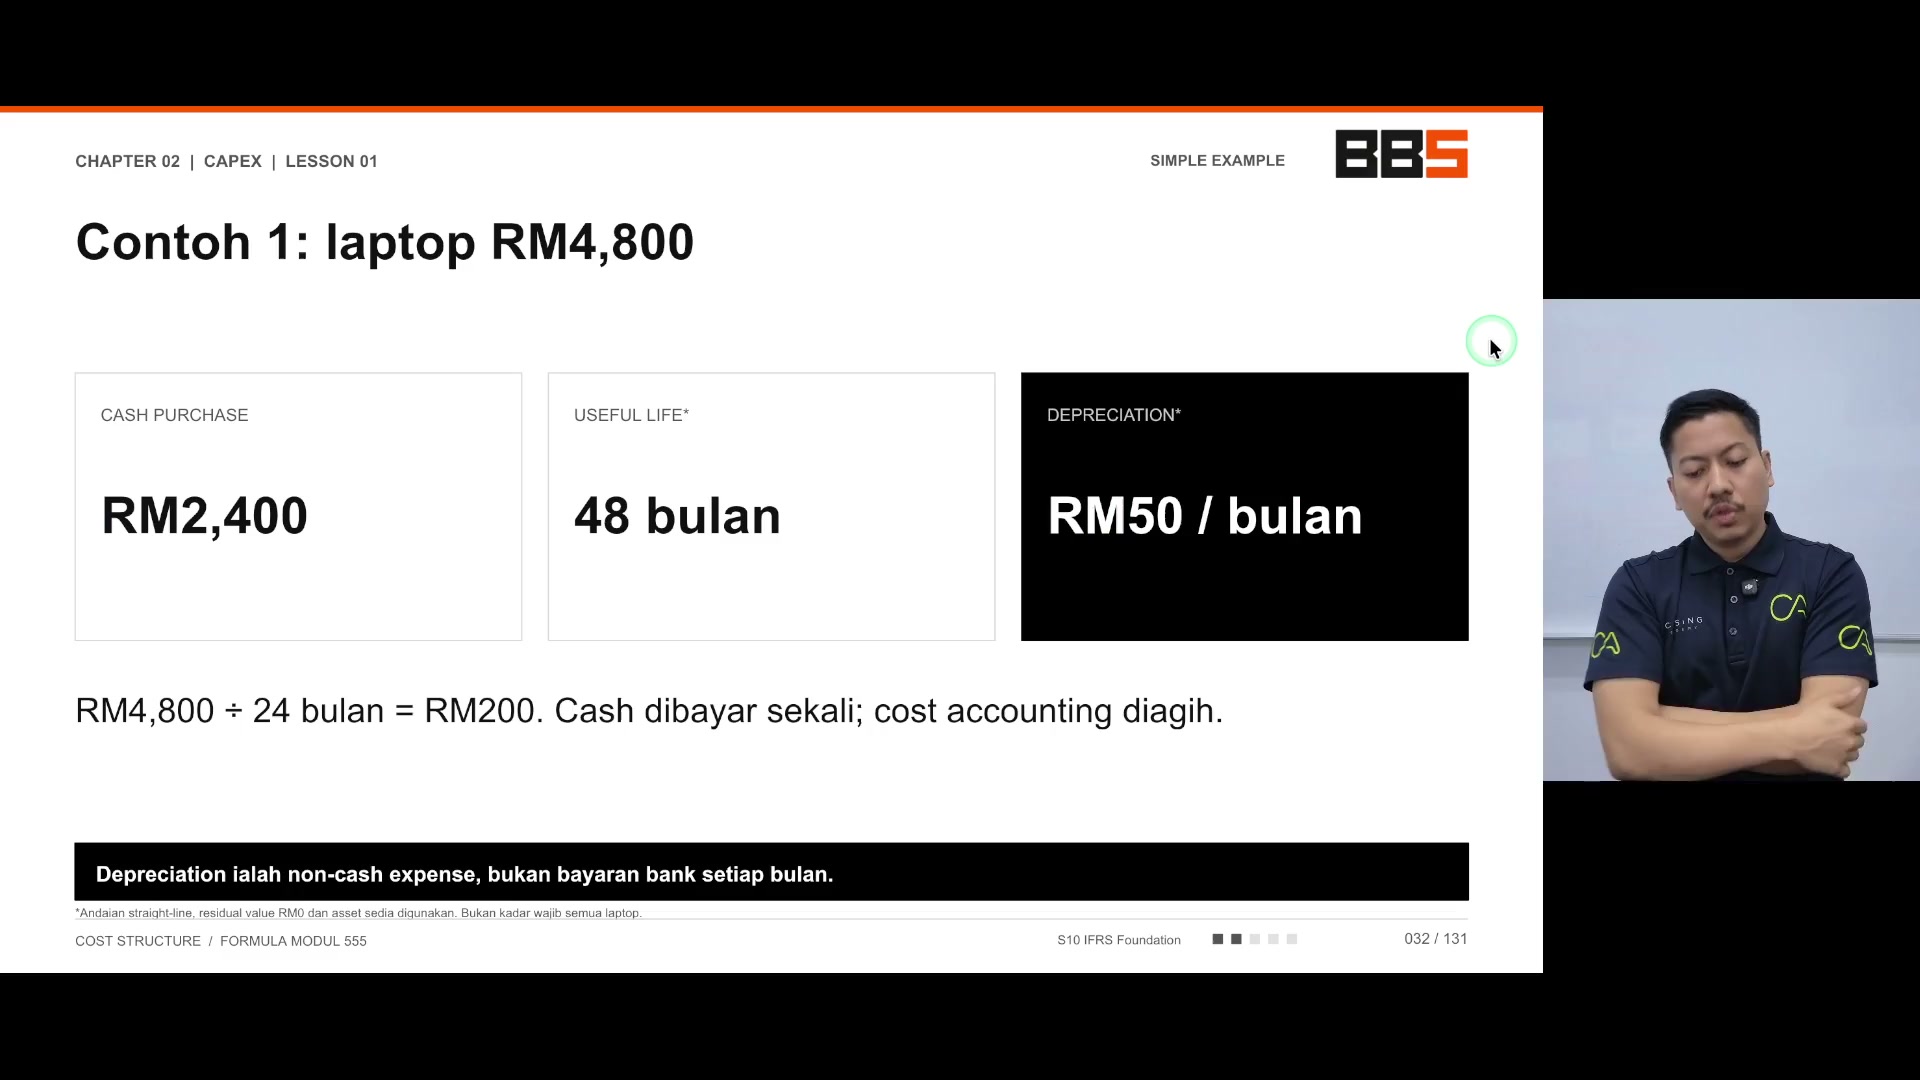
Contoh pertama RM4,800/24 = RM200 disemak semula kepada 48 bulan, kemudian RM2,400/48 = RM50 bulanan, RM600 tahunan. Judul asal masih mengatakan RM4,800 dan footer sebelumnya kekal sementara; ikuti angka yang diedit dan bukannya menggabungkan versi.
Dengan nilai sisa sifar dan penggunaan lurus, nilai buku selepas satu tahun penuh adalah RM1,800; selepas dua tahun penuh RM1,200. Coach Adib menjual pada tahun kedua dengan harga RM1,800 sepadan dengan memasuki tahun itu selepas satu tahun, dan nilai buku tidak menjamin harga jualan.
PERKARA YANG PERLU DIINGAT
- Simpan kos, hayat yang berguna dan andaian sisa bersama-sama.
- Jangan tafsirkan susut nilai sebagai pembayaran bank bulanan.
Sasaran perancangan 24 bulan
Coach Adib lebih suka menganggarkan RM2,400/24 = RM100 setiap bulan untuk menampung / memulihkan pembelian komputer riba. Dengan gaji RM3,000 dia fikir kos sumber RM3,100. Peruntukan pengurusan ini berbeza dengan contoh peletakan RM50 sebelumnya dan apa-apa ansuran pembiayaan sebenar.
Dia mahu pulangan yang jelas sebelum membeli, terutamanya sebelum mengesahkan ahli kakitangan. Itu adalah pilihan pembelian, bukan tempoh perakaunan wajib atau kebenaran untuk menahan alat kerja yang diperlukan.
Sasaran perancangan bulanan tidak menghasilkan simpanan tunai. Simpanan sebenar, pembelian tunai dan pengurangan nilai perlu direkodkan secara berasingan.
PERKARA YANG PERLU DIINGAT
- Membezakan penganggaran dari susut nilai.
- Buat andaian pembelian-kembali jelas.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Straight-line depreciation | Peruntukan sepanjang jangka hayat yang dianggap berguna, dengan contoh nilai sisa sifar. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Mengenali aset dan mengikuti contoh yang diedit
Buka isi semakan
- Simpan kos, hayat yang berguna dan andaian sisa bersama-sama.
- Jangan tafsirkan susut nilai sebagai pembayaran bank bulanan.
2. Sasaran perancangan 24 bulan
Buka isi semakan
- Membezakan penganggaran dari susut nilai.
- Buat andaian pembelian-kembali jelas.
Soalan semak kefahaman
- Adakah nilai buku harga jualan semula yang dijamin?
- Adakah peruntukan RM100 bermakna wang tunai telah benar-benar disimpan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira susut nilai bulanan dan nilai buku satu/dua tahun.
- Bandingkan sasaran 24 bulan dengan contoh 48 bulan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.