BBS / Cost Structure / Pelajaran 03
Startup Expenses
Pisahkan perbelanjaan permulaan, deposit yang boleh dikembalikan, sewa pendahuluan, aset dan wang tunai modal kerja.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Bil pendaftaran yang kecil tidak sama dengan jumlah tunai pelancaran. Pelajaran ini membandingkan pelancaran yang dibiayai dengan permulaan yang dibiayai oleh pelanggan, sementara slaid asal membezakan wang tunai yang terikat dalam deposit dari perbelanjaan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Startup Expenses
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Wang tunai pejabat dan keseluruhan belanjawan pelancaran
Paparan awal 01:09 menggunakan sewa RM1,500: deposit jaminan 2 × RM1,500 = RM3,000, deposit utiliti RM1,500 dan sewa pendahuluan RM1,500. Wang tunai untuk masuk adalah RM6,000; hanya RM4,500 yang digambarkan sebagai berpotensi dikembalikan, tertakluk kepada syarat. Sewa pendahuluan adalah pembayaran awal kemudian menjadi perbelanjaan sewa.
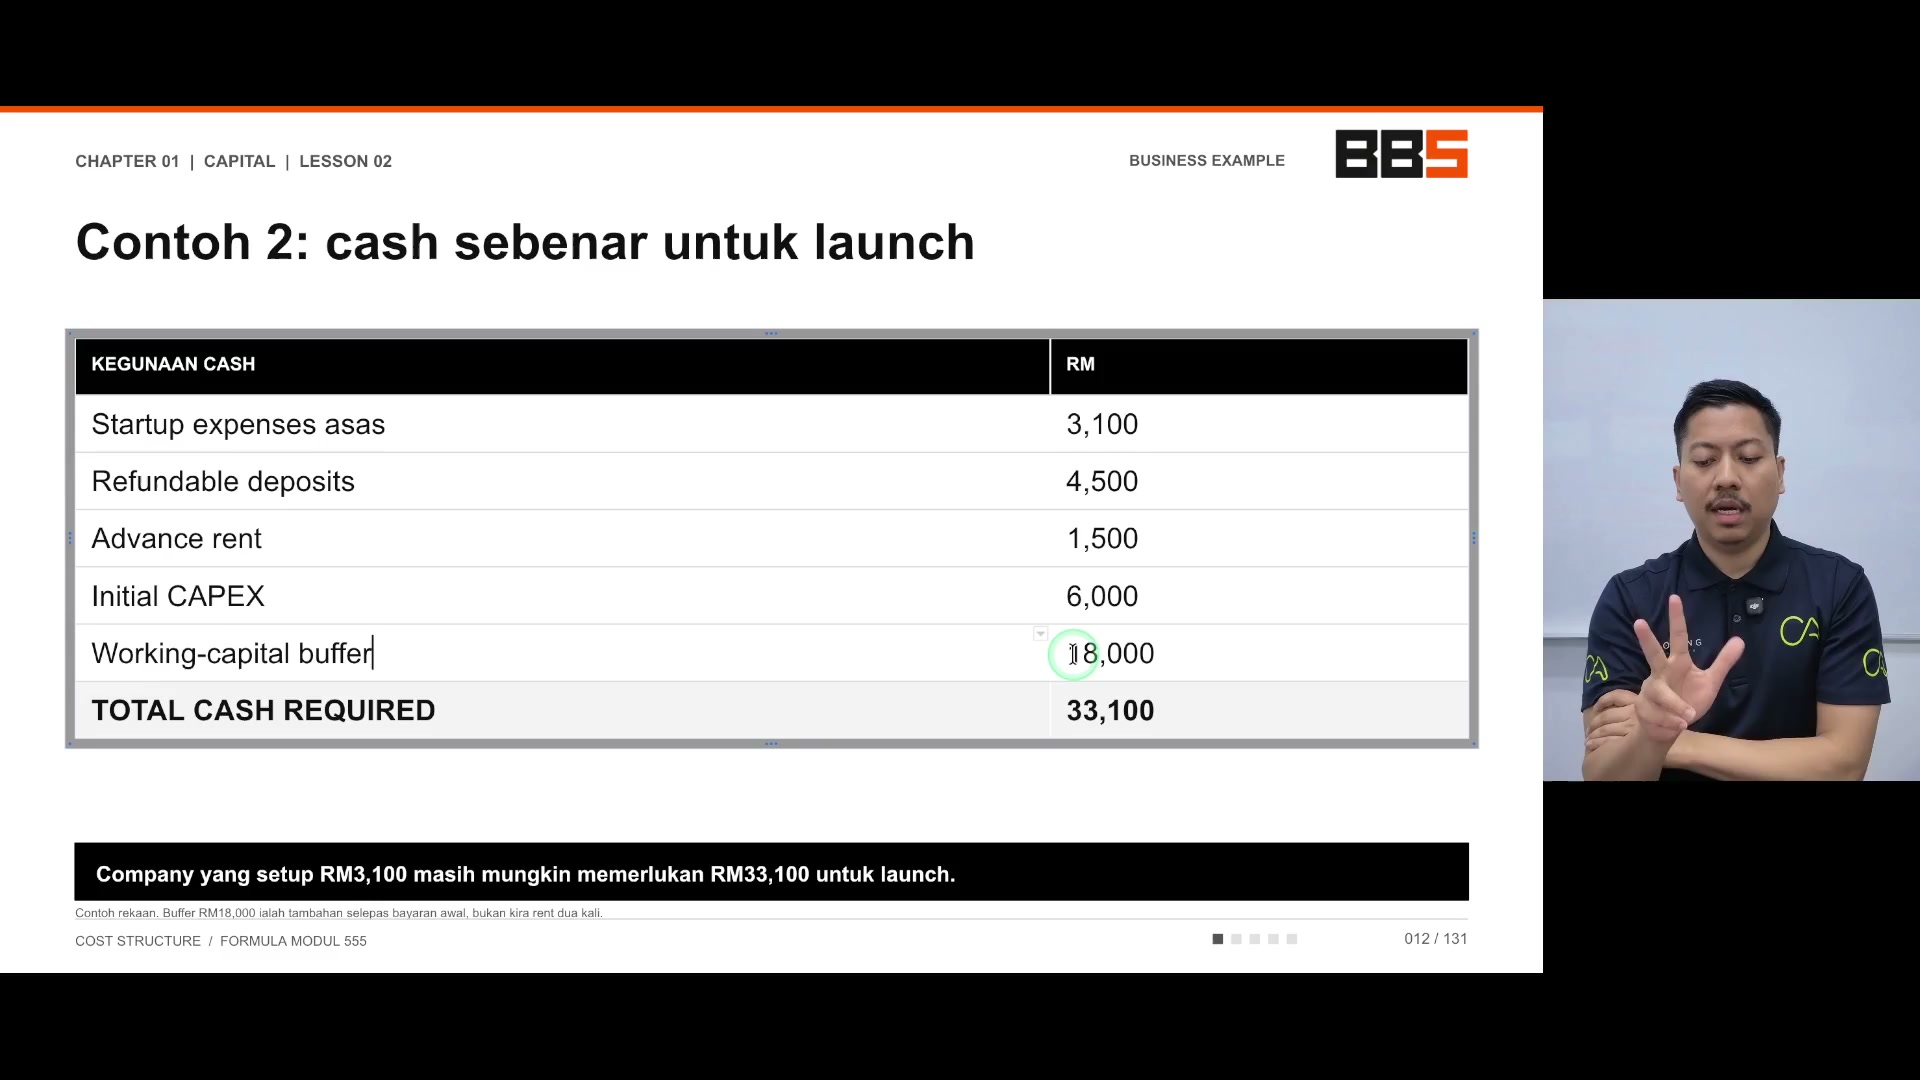
02:06 Belanjawan asal adalah perbelanjaan permulaan RM3,100 + deposit yang boleh dikembalikan RM4,500 + sewa pendahuluan RM1,500 + CAPEX awal RM6,000 + penyangga modal kerja RM18,000 = RM33,100.
Penggambaran mempermudah atau menghilangkan beberapa baris. Paparan lengkap menyelaraskan jumlah: penyangga adalah tambahan selepas pembayaran awal, bukan pengiraan kedua sewa yang sama. Sumber pembiayaan seperti ekuiti atau pinjaman berbeza dengan penggunaan tunai ini.
Mengeluarkan penyangga RM18,000 dan aset RM6,000 dari slaid meninggalkan RM9,100, menjelaskan perbandingan lean RM10K kasar lebih baik daripada merawat senarai yang diperpendek sebagai belanjawan penuh.
PERKARA YANG PERLU DIINGAT
- Gunakan semua lima baris untuk jumlah.
- Jangan mengklasifikasikan semua wang tunai masuk pejabat sebagai dikembalikan.
Pelancaran Lean dan permintaan pelanggan
Coach Adib mencadangkan bermula tanpa pejabat atau aset yang tidak perlu, mengesahkan senarai menunggu dan mengumpul deposit pelanggan yang sesuai untuk membiayai penghantaran. Deposit masih mewujudkan komitmen penghantaran/pembayaran balik; mereka tidak secara automatik memperoleh keuntungan.
Beliau membandingkan kira-kira RM500 Enterprise dengan RM5,000 Sdn Bhd dalam contoh Lean terakhir. Satu rujukan RM500 yang lebih awal untuk Sdn Bhd bertentangan dengan perbandingan akhir itu dan tidak dianggap sebagai sebut harga yang diselesaikan.
Contoh kakitangan yang bekerja sebelum gaji akhir bulan, sementara bayaran profesional mungkin dibayar terlebih dahulu, menerangkan andaian masa. Ia bukan izin untuk meninggalkan gaji tanpa dana atau susunan pembayaran sejagat.
Pengalaman "Hampir tidak ada modal" adalah anekdot, bukan bukti setiap perkhidmatan boleh bermula tanpa wang tunai yang mencukupi atau semua perbelanjaan permulaan hilang.
PERKARA YANG PERLU DIINGAT
- Memvalidasi permintaan sebenar dan kapasiti penghantaran.
- Kewajipan dana walaupun dalam pelan ramping.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Working-capital buffer | Tunai operasi tambahan dalam contoh ini, di luar pembayaran awal. |
| CAPEX | Perbelanjaan aset awal. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Wang tunai pejabat dan keseluruhan belanjawan pelancaran
Buka isi semakan
- Gunakan semua lima baris untuk jumlah.
- Jangan mengklasifikasikan semua wang tunai masuk pejabat sebagai dikembalikan.
2. Pelancaran Lean dan permintaan pelanggan
Buka isi semakan
- Memvalidasi permintaan sebenar dan kapasiti penghantaran.
- Kewajipan dana walaupun dalam pelan ramping.
Soalan semak kefahaman
- Kenapa kos pendaftaran lebih rendah daripada wang tunai pelancaran?
- Adakah deposit pelanggan mendapat keuntungan dengan segera?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Bangun semula meja RM33,100.
- Tandakan wang tunai yang boleh dikembalikan, dibayar terlebih dahulu, dikapitalisasi atau diperlukan untuk landasan.
- Model versi yang ramping dengan komitmen penyampaian yang jelas.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.