BBO / Cashflow Strategy / Pelajaran 13
Capital Call & Dilution
Memahami contoh peleburan saham baru dan panggilan modal sambil menyelaraskan jumlah saham, asas penilaian, dan syarat yang tidak lengkap.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Dilution mengurangkan peratus pegangan pemegang saham lama apabila saham baharu menambah jumlah keseluruhan. Contoh memperkenalkan pelabur baharu 10%, kemudian permintaan modal bagi pengubahsuaian, defisit, pengembangan dan bertahan dalam krisis. RM50K bagi 10% memerlukan nilai post-money RM500K dalam contoh penerbitan saham baharu. Angka yang dibundarkan atau bercanggah perlu dijelaskan. Permintaan modal sahaja tidak membuktikan kewajipan automatik atau prosedur dilution yang sah.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Capital Call & Dilution
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
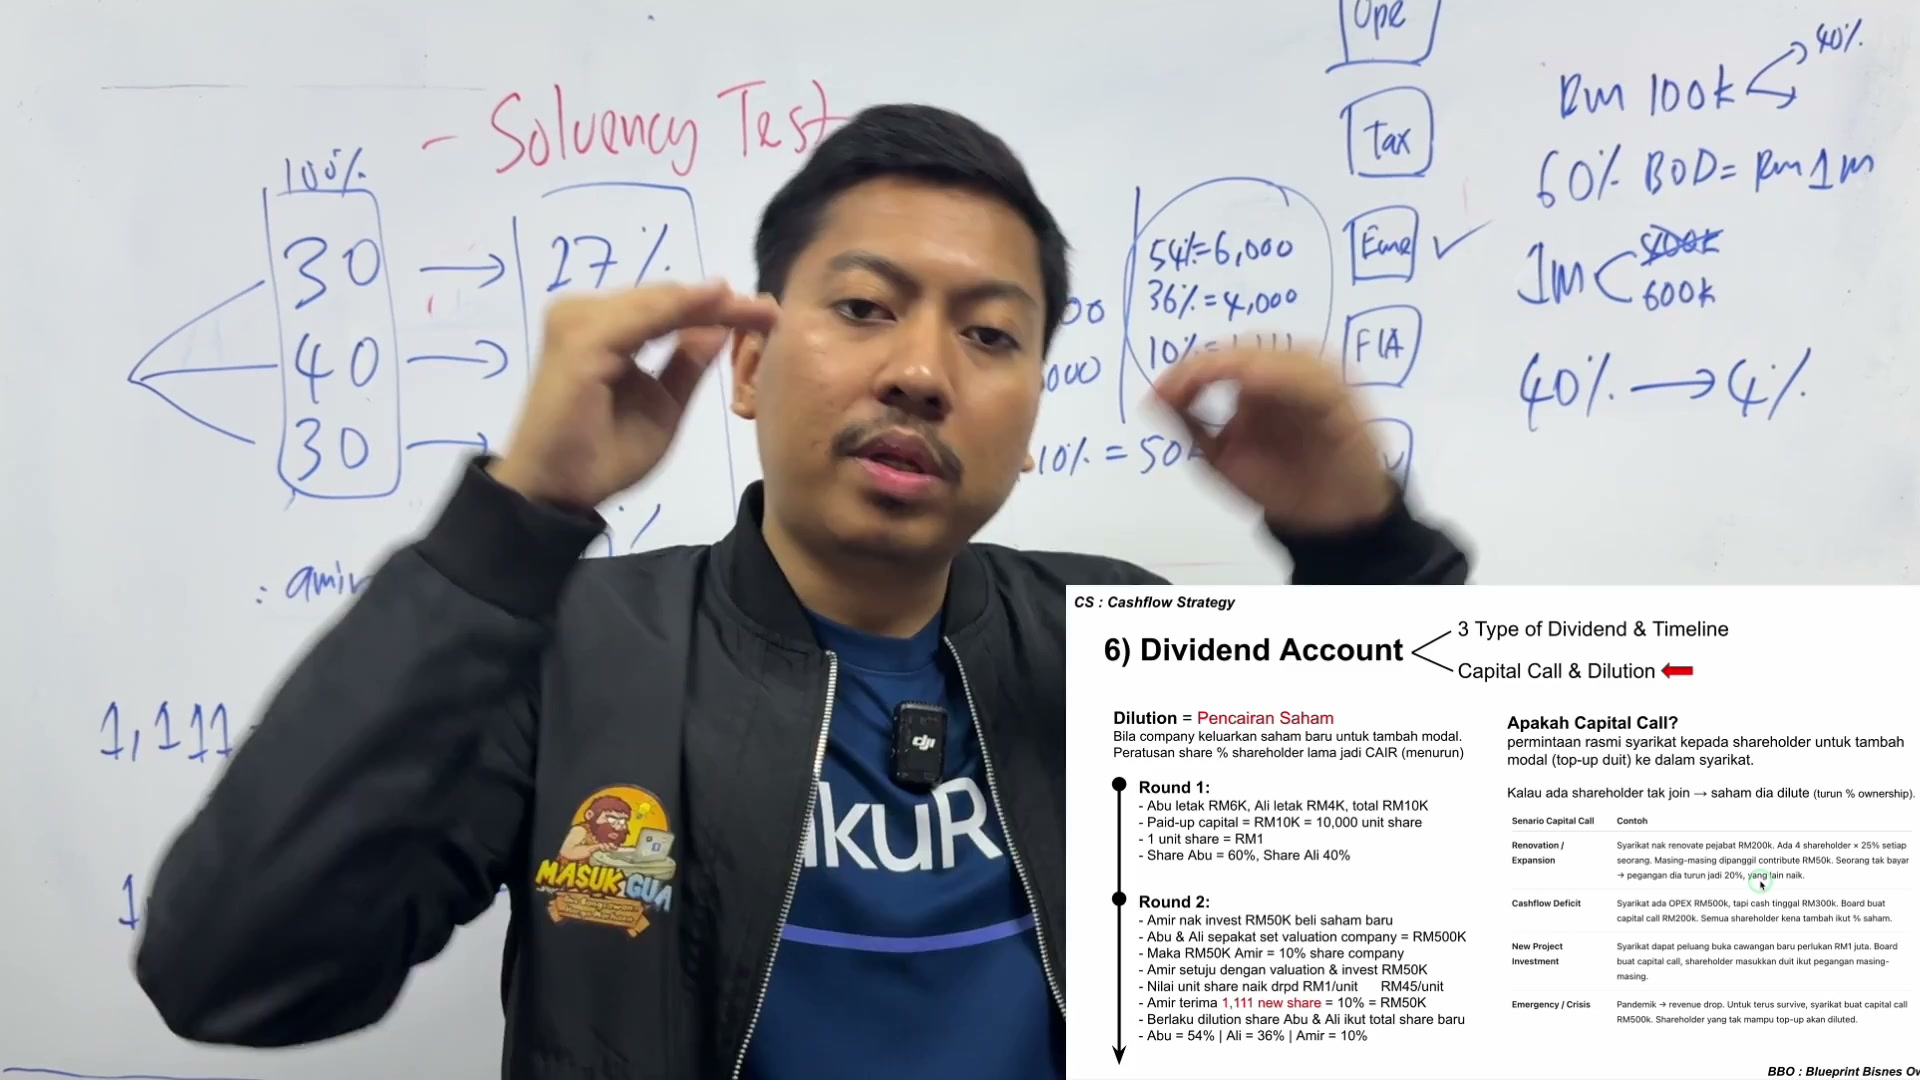
Pencairan seimbang dengan pemegang 10% baru
Papan putih bermula dengan tiga pemegang pada 30%, 40%, dan 30%. Jika pelabur baru menerima 10% daripada syarikat yang diperbesar dan semua pemegang lama mencairkan secara proporsional, bahagian gabungan mereka menjadi 90%.
30% × 90% = 27%; 40% × 90% = 36%; 30% × 90% = 27%. Menambah 10% pelabur memberikan 100%.
Peratusan lama menurun kerana penyebut meningkat. Contoh ini mengandaikan penerbitan baru dan pencairan proporsional yang sama, bukan penjualan oleh seorang pemegang saham lama.
PERKARA YANG PERLU DIINGAT
- Kalikan setiap peratus lama dengan 90%.
- 27 + 36 + 27 + 10 = 100%.
- Mengenali penerbitan baru berbanding penjualan pemegang lama.

Pusingan pertama dan asas penilaian untuk pusingan dua
Pusingan satu: Abu menyumbang RM6K dan Ali RM4K, jumlah RM10K. Sumber menganggap 10,000 saham pada RM1 setiap, memberi Abu 6,000/60% dan Ali 4,000/40%. RM1 adalah harga pengeluaran contoh ini, bukan harga sejagat.
Pusingan kedua: Amir melabur RM50K untuk saham baru yang mewakili 10%. Nilai syarikat RM500K yang dinyatakan mestilah selepas wang: RM50K / 10% = RM500K selepas pelaburan. Nilai pra-wang yang sepadan adalah RM450K.
Jika RM500K adalah pra-wang sebaliknya, RM50K / RM550K akan kira-kira 9.09%, bukan 10%. Paparan tidak menyatakan secara jelas asas penilaian, jadi kelayakan ini diperlukan untuk menyelaraskan hasilnya sendiri.
Sebelum wang RM450K / 10,000 saham lama = RM45 setiap saham. Harga ini adalah andaian urus niaga dan bukannya bukti nilai pasaran.
PERKARA YANG PERLU DIINGAT
- Pusingan satu: RM10K, 10,000 saham, 60/40.
- Pusingan kedua: RM500K selepas wang dan RM450K sebelum wang.
- Simpan wang tunai yang disumbangkan, harga unit, dan penilaian terpisah.

Jumlah saham baharu, penyimpangan, dan nilai pemegang lama
Pada RM45 setiap, RM50K membeli 1,111.111 ... saham dalam contoh matematik. 10% daripada jumlah yang diperbesar juga memerlukan 1,111.111 ... / 11,111.111 ... = 10%.
Sumber melengkapi kepada 1,111 saham baru dan 11,111 keseluruhan. Kemudian 1,111 / 11,111 adalah kira-kira 9.9991%, dan 1,111 × RM45 = RM49,995. Angka bulat adalah hampir tetapi tidak tepat RM50K dan 10%. Syarat keseluruhan saham sebenar perlu menyelesaikan perbezaan.
Abu dan Ali mengekalkan 6,000 dan 4,000 saham mereka. Dengan pencairan yang tepat, peratusan mereka menjadi 54% dan 36%, ditambah Amir 10%. Paparan aliran tunai yang dicetak menunjukkan 36% untuk Ali.
Kenyataan bahawa nilai pemegang lama tidak berubah bergantung kepada andaian penilaian yang dipersetujui. Pada RM450K pra-wang, 60% Abu adalah RM270K; pada RM500K pasca wang, 54% juga adalah RM270K. Ini berbeza dengan sumbangan tunai RM6K asalnya, dan tidak membuktikan bahawa nilai pasaran sebenar tidak dapat berubah.
PERKARA YANG PERLU DIINGAT
- Jumlah saham lama kekal 6,000 dan 4,000.
- 1,111 saham bulat berharga RM49,995 pada RM45.
- Peratusan, jumlah saham, dan nilai ekonomi adalah kuantiti yang berbeza.

Apa panggilan modal meminta
Definisi cetak adalah permintaan rasmi syarikat untuk pemegang saham untuk menambah modal. Ia mengatakan pemegang yang tidak menyertai dicairkan. Yang menerangkan sumbers yang dimaksudkan senario isu baru, bukan kewajipan atau prosedur yang boleh dilaksanakan.
Transkrip membincangkan nilai syarikat RM100K, pemegang 40% dan kenaikan RM1M. Sumbangan proporsional 40% kepada RM1M adalah RM400K, bukan RM200K yang dituturkan; 60% yang lain adalah RM600K.
Jika pemegang 40% lama tidak menambah apa-apa dan pelabur lain membekalkan RM1M pada penilaian pra-wang RM100K, pegangan lama yang dianggap menjadi RM40K / RM1.1M ≈ 3.636%, dibulatkan kepada kira-kira 4% pada papan putih. Hasil itu bergantung kepada andaian penetapan harga dan pembiayaan pengeluaran baru tertentu.
Rekod itu tidak menetapkan bahawa pemilikan majoriti atau keputusan lembaga semata-mata mengatasi perjanjian, hak terlebih dahulu, kelulusan yang diperlukan, atau syarat pengeluaran yang sah.
PERKARA YANG PERLU DIINGAT
- Permintaan bukanlah satu perjanjian atau prosedur undang-undang yang lengkap.
- 40% daripada RM1M = RM400K.
- Hasil kira-kira 4% memerlukan andaian penilaian yang dinyatakan.

Empat senario pembiayaan dan ketidakkonsistenan pengubahsuaian
Pengubahsuaian: RM200K diperlukan, empat pemegang masing-masing pada 25%, dengan sumbangan yang dicadangkan RM50K masing-masing. Satu tidak membayar, dan slaid berkata pemegang jatuh kepada 20% sementara yang lain naik.
Contoh lisan memberi tiga pemegang lain 30% setiap. 20% + 30% + 30% + 30% = 110%, jadi semua angka ini tidak boleh menjadi peratusan pemilikan akhir. Tidak ada nilai sebelum wang atau harga penerbitan yang diberikan untuk mengira pembahagian penggantian dengan boleh dipercayai.
Kekurangan aliran tunai: OPEX RM500K dan tunai RM300K menunjukkan contoh kekurangan RM200K. Projek baru: cawangan baru memerlukan RM1M. Kecemasan / krisis: penurunan pendapatan pandemik membawa kepada permintaan pembiayaan RM500K pada slaid.
Senario ini mengenal pasti sebab untuk mencari dana. Mereka tidak menetapkan bahawa setiap permohonan pembiayaan harus menjadi ekuiti atau bahawa setiap bukan penyumbang mesti kehilangan peratusan yang ditunjukkan secara automatik.
PERKARA YANG PERLU DIINGAT
- Empat sumbangan RM50K akan berjumlah RM200K.
- Peratusan pembaharuan yang diucapkan adalah 110%.
- Simpan empat sebab terpisah dari syarat pembiayaan.
Risiko pengecualian dan konteks penutupan
Coach Adib memberi amaran mengenai pihak yang mengawal meminta jumlah yang luar biasa besar, seperti RM20M dengan sumbangan RM5M yang diharapkan dari pemegang lain, untuk memaksa pengurangan apabila orang itu tidak dapat membayar.
Ini didokumentasikan sebagai risiko penyalahgunaan / konflik yang berpotensi. Ia bukan kaedah yang disyorkan untuk menghapuskan pasangan, dan rakaman tidak menunjukkan bahawa tindakan sedemikian akan sah.
Cadangannya bahawa pelabur kaya dapat melindungi diri mereka dengan lebih mudah menerangkan keupayaan untuk menyumbangkan wang tunai, bukan pengganti hak rundingan atau tadbir urus yang sah.
Sesetengah rujukan peratusan lisan tidak jelas atau bertentangan dengan penurunan yang dimaksudkan. Mereka kekal ditandakan daripada diperbaiki dengan mencipta istilah.
PERKARA YANG PERLU DIINGAT
- Memisahkan keperluan pembiayaan sebenar dari niat paksa.
- Keupayaan untuk menyumbang berbeza dengan hak pemilikan.
- Jangan menyimpulkan prosedur yang sah dari kisah amaran.

Tujuan kerangka aliran tunai
Penutupan kembali kepada tujuan untuk mengekalkan perniagaan dan menjana keuntungan dan bukannya konflik. Perbincangan panggilan modal berada dalam bab akaun dividen, selepas perbincangan kelayakan.
Coach Adib menyebut kemungkinan memuat naik ringkasan. Rekod ini tidak mengesahkan bahawa dokumen ringkasan yang berasingan tersedia.
Untuk kajian, simpan model wang tunai lima akaun, pertimbangan solvensi, aritmatika penerbitan saham, dan syarat perkongsian sebagai topik yang berkaitan tetapi berbeza. Tiada satu pun memberikan semua maklumat yang hilang untuk transaksi modal sebenar.
PERKARA YANG PERLU DIINGAT
- Hubungkan keperluan tunai dengan model akaun sebelumnya.
- Simpan istilah sumber yang belum diselesaikan.
- Jangan menganggap dokumen masa depan yang disebutkan wujud.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Dilution | Penurunan dalam peratusan pemegang lama apabila saham baru meningkatkan jumlah dalam pelajaran ini. |
| Capital call | Permintaan syarikat untuk modal pemegang saham tambahan di sumber. |
| Pre-money valuation | Nilai syarikat yang dianggap sebelum pelaburan baru. |
| Post-money valuation | Nilai yang dianggap termasuk pelaburan baru. |
| New issuance | Saham tambahan yang dikeluarkan oleh syarikat, berbeza daripada menjual saham sedia ada. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Pencairan seimbang dengan pemegang 10% baru
Buka isi semakan
- Kalikan setiap peratus lama dengan 90%.
- 27 + 36 + 27 + 10 = 100%.
- Mengenali penerbitan baru berbanding penjualan pemegang lama.
2. Pusingan pertama dan asas penilaian untuk pusingan dua
Buka isi semakan
- Pusingan satu: RM10K, 10,000 saham, 60/40.
- Pusingan kedua: RM500K selepas wang dan RM450K sebelum wang.
- Simpan wang tunai yang disumbangkan, harga unit, dan penilaian terpisah.
3. Jumlah saham baharu, penyimpangan, dan nilai pemegang lama
Buka isi semakan
- Jumlah saham lama kekal 6,000 dan 4,000.
- 1,111 saham bulat berharga RM49,995 pada RM45.
- Peratusan, jumlah saham, dan nilai ekonomi adalah kuantiti yang berbeza.
4. Apa panggilan modal meminta
Buka isi semakan
- Permintaan bukanlah satu perjanjian atau prosedur undang-undang yang lengkap.
- 40% daripada RM1M = RM400K.
- Hasil kira-kira 4% memerlukan andaian penilaian yang dinyatakan.
5. Empat senario pembiayaan dan ketidakkonsistenan pengubahsuaian
Buka isi semakan
- Empat sumbangan RM50K akan berjumlah RM200K.
- Peratusan pembaharuan yang diucapkan adalah 110%.
- Simpan empat sebab terpisah dari syarat pembiayaan.
6. Risiko pengecualian dan konteks penutupan
Buka isi semakan
- Memisahkan keperluan pembiayaan sebenar dari niat paksa.
- Keupayaan untuk menyumbang berbeza dengan hak pemilikan.
- Jangan menyimpulkan prosedur yang sah dari kisah amaran.
7. Tujuan kerangka aliran tunai
Buka isi semakan
- Hubungkan keperluan tunai dengan model akaun sebelumnya.
- Simpan istilah sumber yang belum diselesaikan.
- Jangan menganggap dokumen masa depan yang disebutkan wujud.
Soalan semak kefahaman
- Adakah wang dibayar kepada syarikat atau pemegang lama?
- Adakah penilaian sebelum wang atau selepas wang?
- Adakah peratusan akhir adalah 100%?
- Perjanjian, hak, dan kelulusan apa yang hilang?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira semula pencairan 30/40/30 selepas pengeluaran 10% baru.
- Menyelaraskan pelaburan RM50K menggunakan nilai sebelum wang dan selepas wang.
- Tunjukkan perbezaan pembulatan dalam 1,111 saham pada RM45.
- Terangkan mengapa pembahagian pengubahsuaian tidak dapat diselesaikan dari input yang dibekalkan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap sembilan minit dan 26 saat dan tujuh bingkai asal telah dikaji semula. Jumlah unit sumber dan jumlah wang dikira semula. Penilaian RM500K mesti dikenal pasti sebagai selepas wang untuk transaksi yang dinyatakan untuk disamakan. Kelulusan panggilan modal, hak, harga, dan perjanjian tidak disediakan. Pengecualian yang disengajakan dibincangkan sebagai risiko penyalahgunaan dan bukannya strategi untuk dilaksanakan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.