BBS / Owner Salary / Pelajaran 11
PBT
Hubungkan jualan, kos langsung dan kos operasi dengan contoh keuntungan sebelum cukai yang dipermudah.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
PBT adalah keuntungan sebelum cukai. Contoh kursus membayar pemilik dalam OPEX dan masih meninggalkan RM10K PBT. Coach Adib berhujah menentang mengeluarkan semua ruang syarikat untuk cukai dan rizab; PBT itu sendiri bukan bukti tunai yang tersedia atau keuntungan selepas cukai.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
PBT
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Rantaian keuntungan yang dipermudah
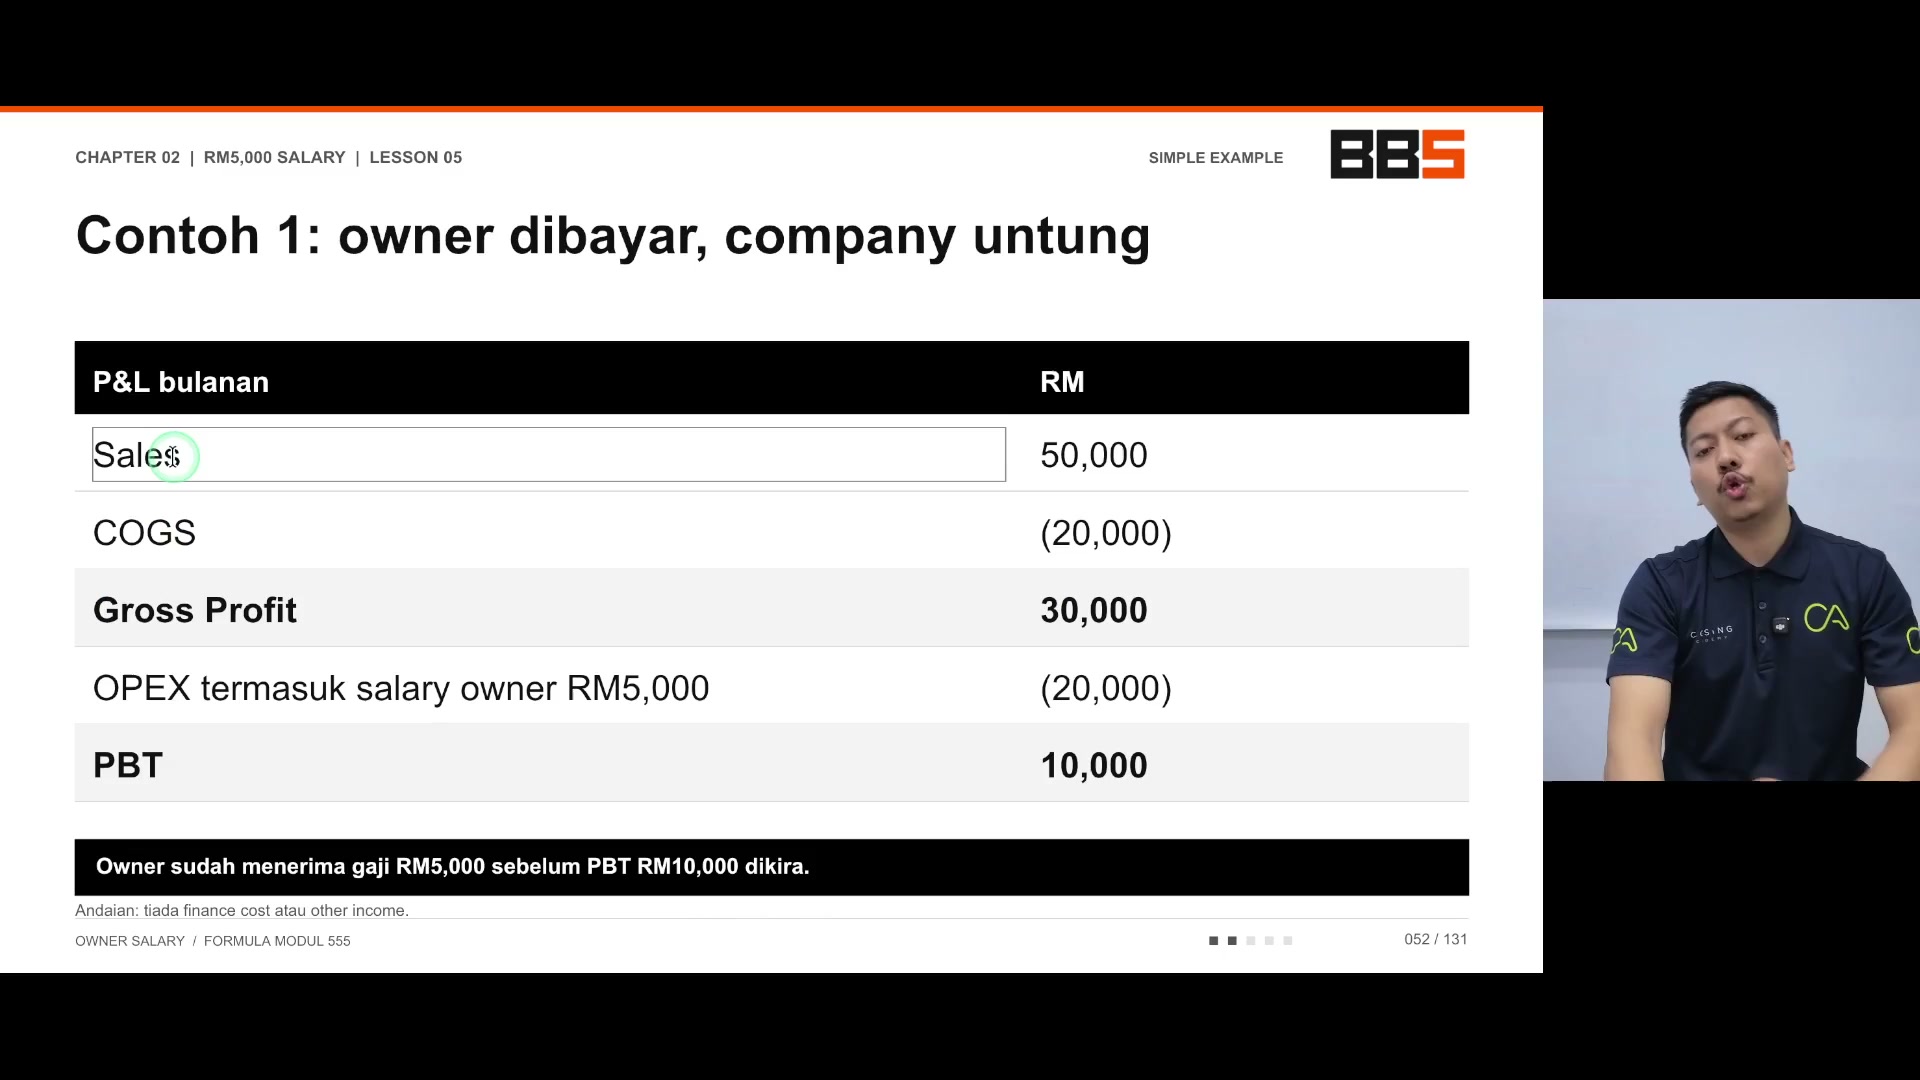
Jualan RM50,000 − COGS RM20,000 = untung kasar RM30,000. Minus OPEX RM20,000 = PBT RM10,000. Paparan jelas tidak mengandaikan sebarang kos kewangan atau pendapatan lain.
OPEX sudah termasuk gaji pemilik RM5,000; jangan tolak gaji itu lagi dari RM10K. Tiga kakitangan pada RM2,500 memberikan gaji asas RM7,500 dan jumlah pemilik / asas kakitangan membayar RM12,500 sebelum andaian kos operasi yang lain.
Catatan sumbangan kira-kira lima belas peratus bukanlah kadar undang-undang semasa yang dikawal. Rekod tidak merinci OPEX penuh di luar jumlah contoh.
Walaupun narasi longgar mengenai untung bersih, hasil yang ditunjukkan adalah sebelum cukai, bukan keuntungan selepas cukai atau dividen yang boleh diedarkan.
PERKARA YANG PERLU DIINGAT
- Ikuti setiap pengurangan sekali.
- Simpan andaian tiada kos kewangan.
Tinggalkan ruang untuk cukai dan rizab
Coach Adib membezakan gaji pemilik yang mampan dengan mengambil begitu banyak sehingga syarikat tidak mempunyai penyangga untuk tempoh yang tenang. Dia mencadangkan simpanan tiga hingga enam bulan sebagai sasaran kursus, bukan keperluan sejagat.
Di bawah andaian tunai yang sangat disederhanakan, mengetepikan RM10K dua kali menghasilkan RM20K, satu bulan RM20K OPEX contoh. Sebelum cukai, koleksi, pembayaran lain dan kos, itu hanya ilustrasi aritmatika.
Keuntungan perakaunan tidak secara automatik sama dengan wang tunai yang disimpan. Pelajaran itu tidak menetapkan bahawa setiap RM10K PBT boleh diletakkan utuh ke dalam rizab selepas cukai atau bahawa sasaran meliputi setiap aliran keluar.
PERKARA YANG PERLU DIINGAT
- Membezakan PBT daripada wang tunai yang boleh disimpan.
- Nyatakan asas rizab dan andaian tunai.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| PBT | Keuntungan sebelum cukai. |
| Cash reserve | Wang tunai yang boleh digunakan; tidak sama dengan keuntungan perakaunan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Rantaian keuntungan yang dipermudah
Buka isi semakan
- Ikuti setiap pengurangan sekali.
- Simpan andaian tiada kos kewangan.
2. Tinggalkan ruang untuk cukai dan rizab
Buka isi semakan
- Membezakan PBT daripada wang tunai yang boleh disimpan.
- Nyatakan asas rizab dan andaian tunai.
Soalan semak kefahaman
- Adakah gaji pemilik ditolak lagi selepas PBT?
- Adakah dua bulan PBT RM10K menjamin rizab tunai RM20K?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Membuat semula rantaian RM50K kepada RM10K.
- Tentukan di mana gaji pemilik dikurangkan.
- Senarai sebab PBT mungkin berbeza daripada tunai yang ditahan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh belanjawan / pengurusan Coach Adib, bukan kos pasaran yang disahkan, hak gaji atau nasihat kewangan peribadi. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.