BBS / Owner Salary / Pelajaran 10
COGS
Memisahkan kos penghantaran langsung dari kos operasi dan mengira untung kasar/margin dalam contoh.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
COGS bermaksud Cost of Goods Sold. Dalam contoh perkhidmatan, ia merangkumi kos langsung yang boleh dikaitkan dengan pelaksanaan perkhidmatan. Jualan ditolak kos langsung menghasilkan untung kasar. Contoh produk RM100 dan perkhidmatan RM10,000 masing-masing menghasilkan margin untung kasar 60% sebelum perbelanjaan operasi.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
COGS
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kos langsung dan margin kasar
Transkrip automatik Good Soul adalah kesilapan pengiktirafan untuk barang yang dijual. Coach Adib memperkenalkan analogi penyampaian perkhidmatan tetapi mengakui frasa Kos Perkhidmatan Dijual tidak rasmi bukanlah istilah teknikalnya.
Contoh produk ialah jualan RM100 dikurangkan kos langsung RM40 = untung kasar RM60. COGS adalah empat puluh peratus daripada pendapatan; margin kasar adalah enam puluh peratus.
Pembungkusan, bahan, pemenuhan yang boleh dikaitkan dan buruh penghantaran langsung adalah contoh komponen. Pelajaran ini tidak menyelesaikan setiap dasar perakaunan perkapalan/pekerjaan.
Untung kasar bukan keuntungan perniagaan akhir: perbelanjaan operasi belum ditolak.
PERKARA YANG PERLU DIINGAT
- Tentukan kos penghantaran yang boleh dikaitkan.
- Mengira margin menggunakan pendapatan sebagai penyebut.
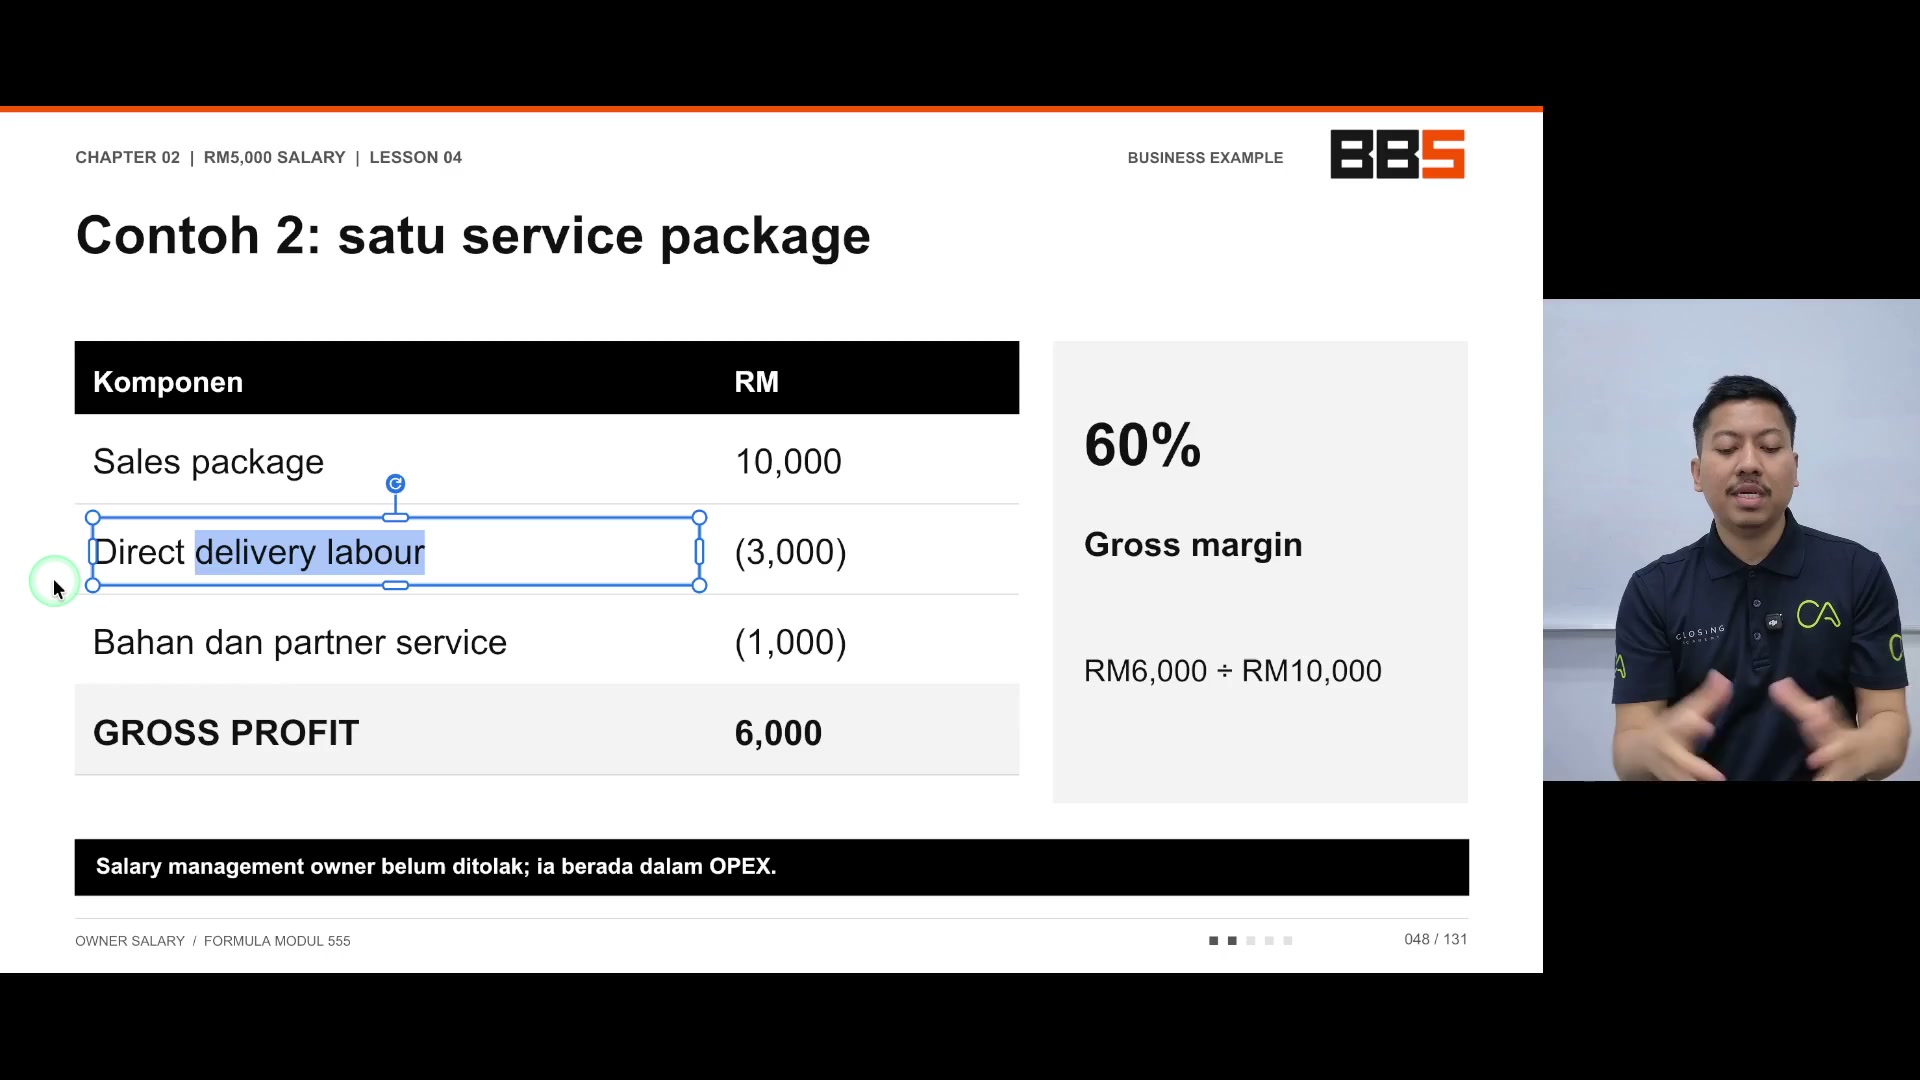
Tenaga perkhidmatan dan peruntukan
Contoh perkhidmatan slaid adalah jualan RM10,000 − tenaga kerja langsung RM3,000 − bahan RM1,000/perkhidmatan rakan = untung kasar RM6,000, atau margin kasar enam puluh peratus.
Narator mencadangkan membahagikan kos pekerja penghantaran dengan bilangan pekerjaan / pelanggan yang dapat dilayani pekerja. Kapasiti dan peruntukan sebenar memerlukan andaian yang jelas; pencatatan tidak mengira rawatan kapasiti kosong.
Slide menyatakan gaji pengurusan pemilik masih dalam OPEX dalam contoh ini. Jangan mengurangkan jumlah pekerja/gaji yang sama dua kali dalam kedua-dua kos penghantaran dan operasi.
Tujuannya adalah untuk mengetahui struktur kewangan sebelum memilih gaji, dan bukannya memanggil resit jualan keuntungan.
PERKARA YANG PERLU DIINGAT
- Peruntukkan tenaga langsung secara konsisten.
- Simpan untung kasar berasingan daripada PBT dan tunai.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| COGS | Kos Barang yang Dijual; digunakan untuk kos penghantaran langsung dalam contoh perkhidmatan kursus. |
| GP | Untung kasar. |
| Gross margin | Untung kasar dibahagikan dengan pendapatan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kos langsung dan margin kasar
Buka isi semakan
- Tentukan kos penghantaran yang boleh dikaitkan.
- Mengira margin menggunakan pendapatan sebagai penyebut.
2. Tenaga perkhidmatan dan peruntukan
Buka isi semakan
- Peruntukkan tenaga langsung secara konsisten.
- Simpan untung kasar berasingan daripada PBT dan tunai.
Soalan semak kefahaman
- Apakah singkatan COGS?
- Adakah RM6K untung kasar untung bersih akhir?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Klasifikasikan kos penghantaran dan pengurusan sampel.
- Ulangi kedua-dua pengiraan margin 60 peratus.
- Mengenal pasti andaian kapasiti di sebalik tenaga kerja bagi setiap pelanggan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh belanjawan / pengurusan Coach Adib, bukan kos pasaran yang disahkan, hak gaji atau nasihat kewangan peribadi. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.