BBS / Cost Structure / Pelajaran 05
Loan
Bandingkan pinjaman dalaman dan luaran dan uji nombor pembayaran balik yang direkodkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
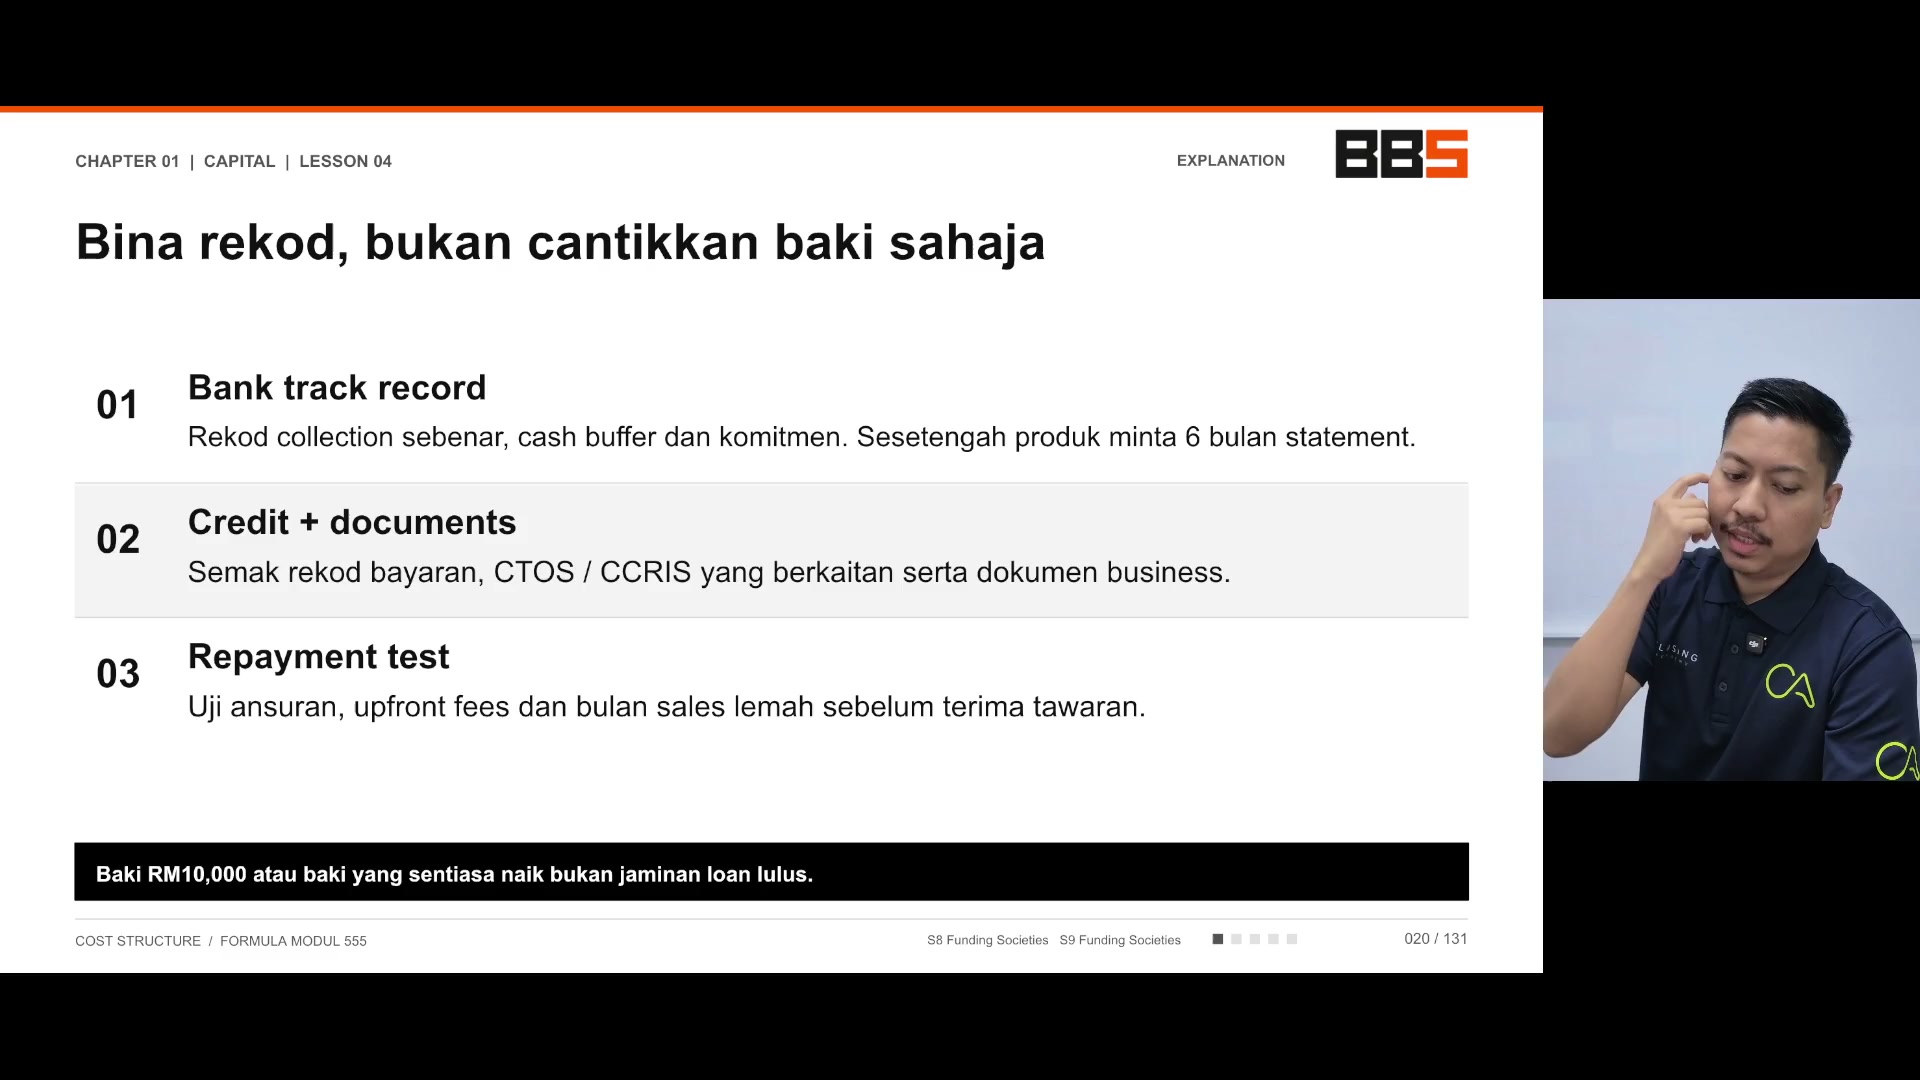
Pelajaran bermula dengan pinjaman pengarah atau pemegang saham, kemudian membincangkan rekod bank, sejarah kredit dan kalkulator Funding Societies yang ditunjukkan pada masa rakaman. Baki bank yang meningkat atau sokongan pengajar tidak membuktikan kelulusan pinjaman atau kemampuan membayarnya.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Loan
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kapasiti pinjaman dan pembayaran balik dalaman
Pinjaman dalaman membolehkan syarikat meminjam daripada pemegang saham / pengarah tanpa menjual lebih banyak ekuiti. Coach Adib tidak memihak kepada faedah; itu adalah keutamaan beliau, bukan ciri wajib atau jaminan untuk mendapatkan wang kembali.
Contoh RM24,000 selama 24 bulan tanpa faedah adalah RM1,000 sebulan. Mencatatkan kewajipan dan syarat yang dipersetujui secara berasingan daripada ekuiti dan gaji.
Coach Adib membincangkan kira-kira enam bulan penyata bank, sejarah pembayaran dan rekod CTOS / CCRIS yang berkaitan. Contoh baki akhir RM10K dan kenaikan RM10K / RM12K / RM14K adalah heuristik kasar, bukan kriteria kelulusan yang terbukti untuk setiap pemberi pinjaman.
Paparan asal secara jelas mengatakan RM10,000 atau baki yang terus meningkat tidak menjamin. Pengumpulan sebenar, komitmen, dokumen dan keupayaan pembayaran balik; baki tunai sendiri boleh termasuk dana pinjaman.
PERKARA YANG PERLU DIINGAT
- Memisahkan pinjaman daripada pendapatan atau keuntungan.
- Penghantaran ujian dan bulan-bulan jualan yang lemah.
Pembuktian pembiayaan luar yang bersejarah
Jadual masa operasi tiga bulan, menyediakan dari bulan empat dan memohon pada bulan sembilan adalah laluan persediaan ilustrasi. Bank, sumber kerajaan / PKS dan pembiayaan swasta disebut, bukan produk yang tersedia yang disahkan.
Coach Adib mengesyorkan Funding Societies dari pengalamannya dan menyebut RM200K, 0.8% dan lapan belas bulan. Ini adalah pengesahan kursus sejarah, bukan cadangan semasa, keputusan kelayakan atau sebut harga yang disahkan. Asumsi kadar dan yuran bulanan berbanding tahunan tidak sepenuhnya ditetapkan.
Untuk contoh RM100,000/18 bulan yang diceritakan, kalkulator menunjukkan RM7,211.11 sebulan. lapan belas pembayaran berjumlah RM129,799.98, kira-kira RM129,800: kira-kira RM29,800 di atas pokok sebelum sebarang caj tambahan yang tidak diperiksa.
Perbincangan 1% yang dipilih tidak menjelaskan kaedah penetapan harga kalkulator atau kadar tahunan yang berkesan. Simpan hasil pembayaran balik yang ditunjukkan dan bukannya mencipta formula baki rata/menurun.
Pejabat RM50K ditambah komputer riba RM50K adalah contoh penggunaan dana, bukan demonstrasi bahawa meminjam RM100K adalah perlu. Pembiayaan Islam disebut secara ringkas tanpa menetapkan produk atau istilah semasa.
PERKARA YANG PERLU DIINGAT
- Periksa jumlah bayaran balik secara bebas.
- Simpan contoh produk sejarah.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Internal loan | Syarikat meminjam daripada pengarah/pemegang sahamnya dalam pelajaran. |
| Repayment total | Jumlah ansuran yang diterangkan, berbeza daripada pokok. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kapasiti pinjaman dan pembayaran balik dalaman
Buka isi semakan
- Memisahkan pinjaman daripada pendapatan atau keuntungan.
- Penghantaran ujian dan bulan-bulan jualan yang lemah.
2. Pembuktian pembiayaan luar yang bersejarah
Buka isi semakan
- Periksa jumlah bayaran balik secara bebas.
- Simpan contoh produk sejarah.
Soalan semak kefahaman
- Adakah kenaikan baki bank menjamin kelulusan?
- Adakah kadar yang disenaraikan ditetapkan sebagai kadar tahunan yang berkesan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira RM24K/24 dan RM7,211.11 × 18.
- Senaraikan bayaran yang hilang, asas kadar dan andaian pembayaran balik.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.