Loan
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Pelajaran asal
00:00:00–00:00:15
Tolun. Tolun. Tak cukup duit company
Kita pun buat loan
Kita ni dah ada kos
Setiap bulan nak kena bayar staff. Staff adalah
Soalan 2 orang. Tiba-tiba duit tak cukup
Patutnya nak bayar gaji staff yang
Mula-mula setup business ni. Katalah staff
Kita ambil. Mana? Contoh macam ni lah
00:00:15–00:00:18
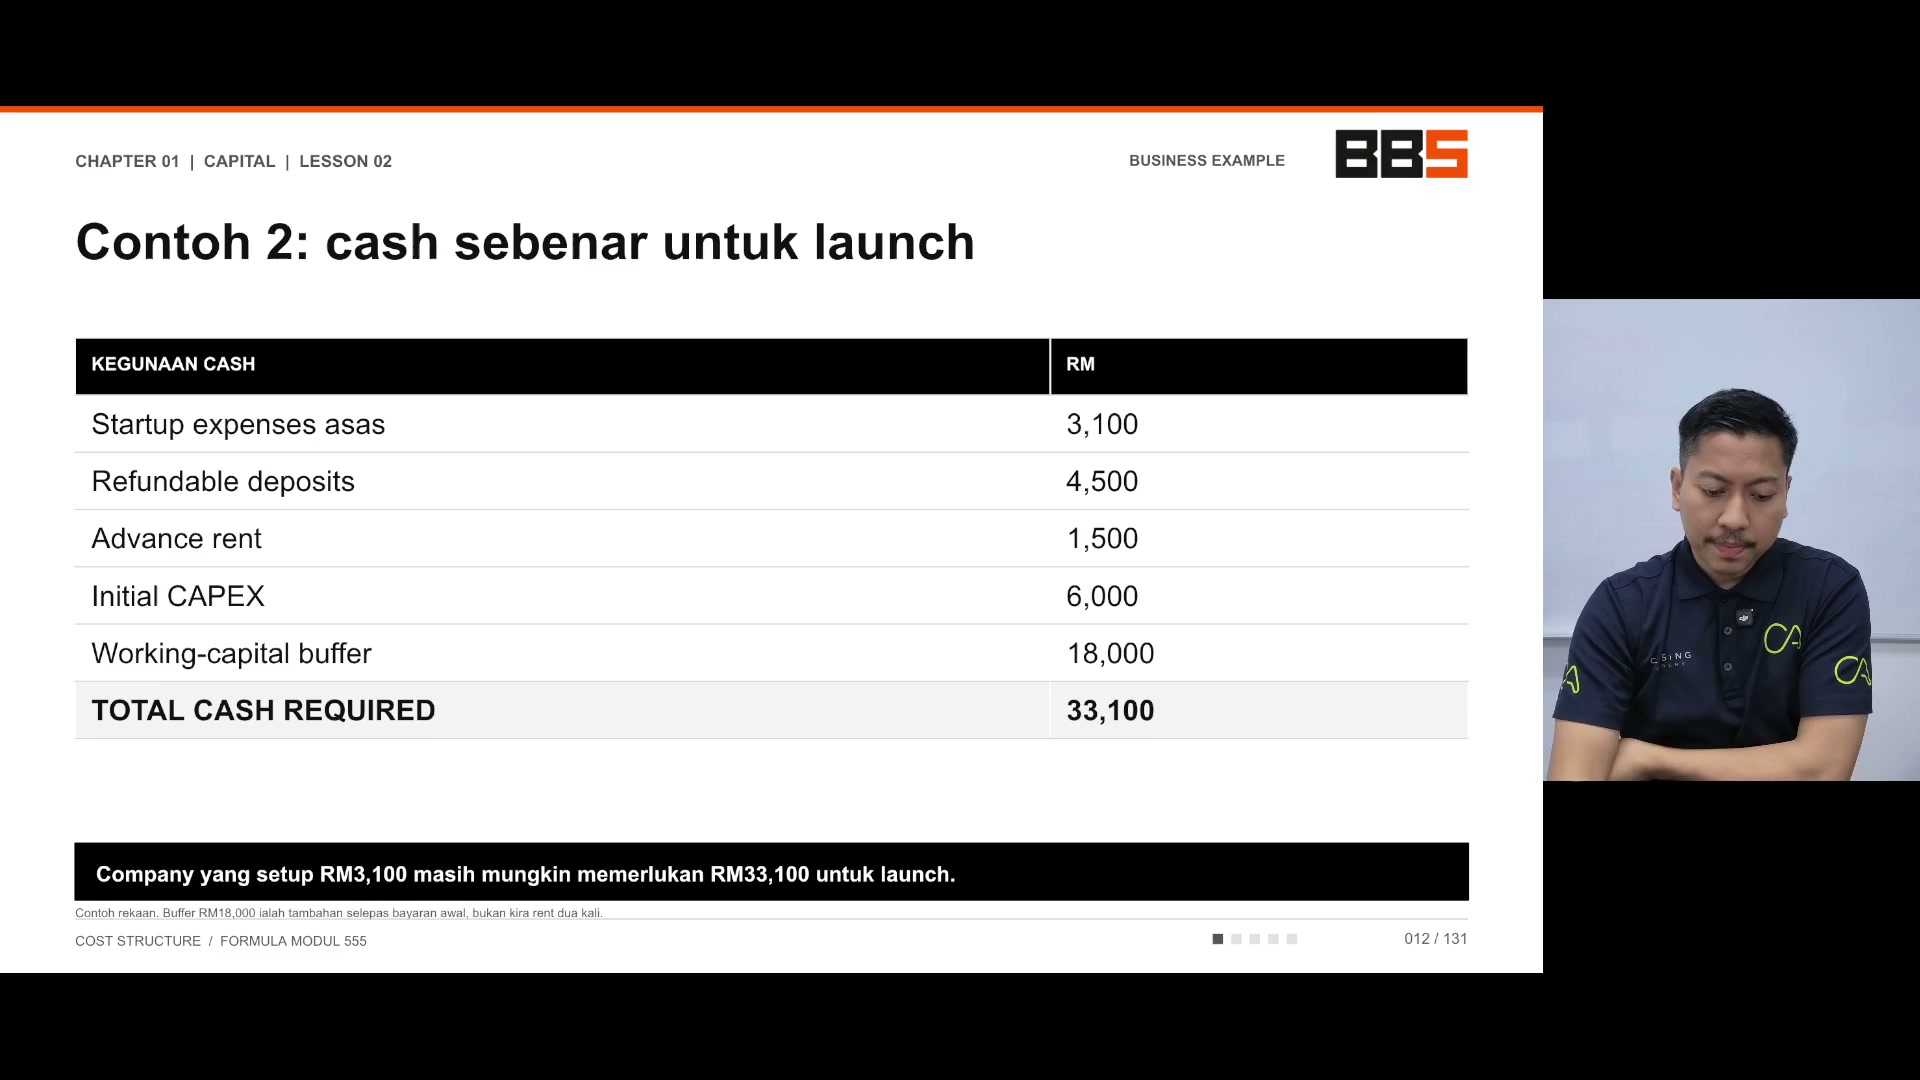
Kita ambil. Mana? Contoh macam ni lah
Kita dah calculate dah
3 bulan nak bertahan. Tapi tak cukup
00:00:18–00:00:27
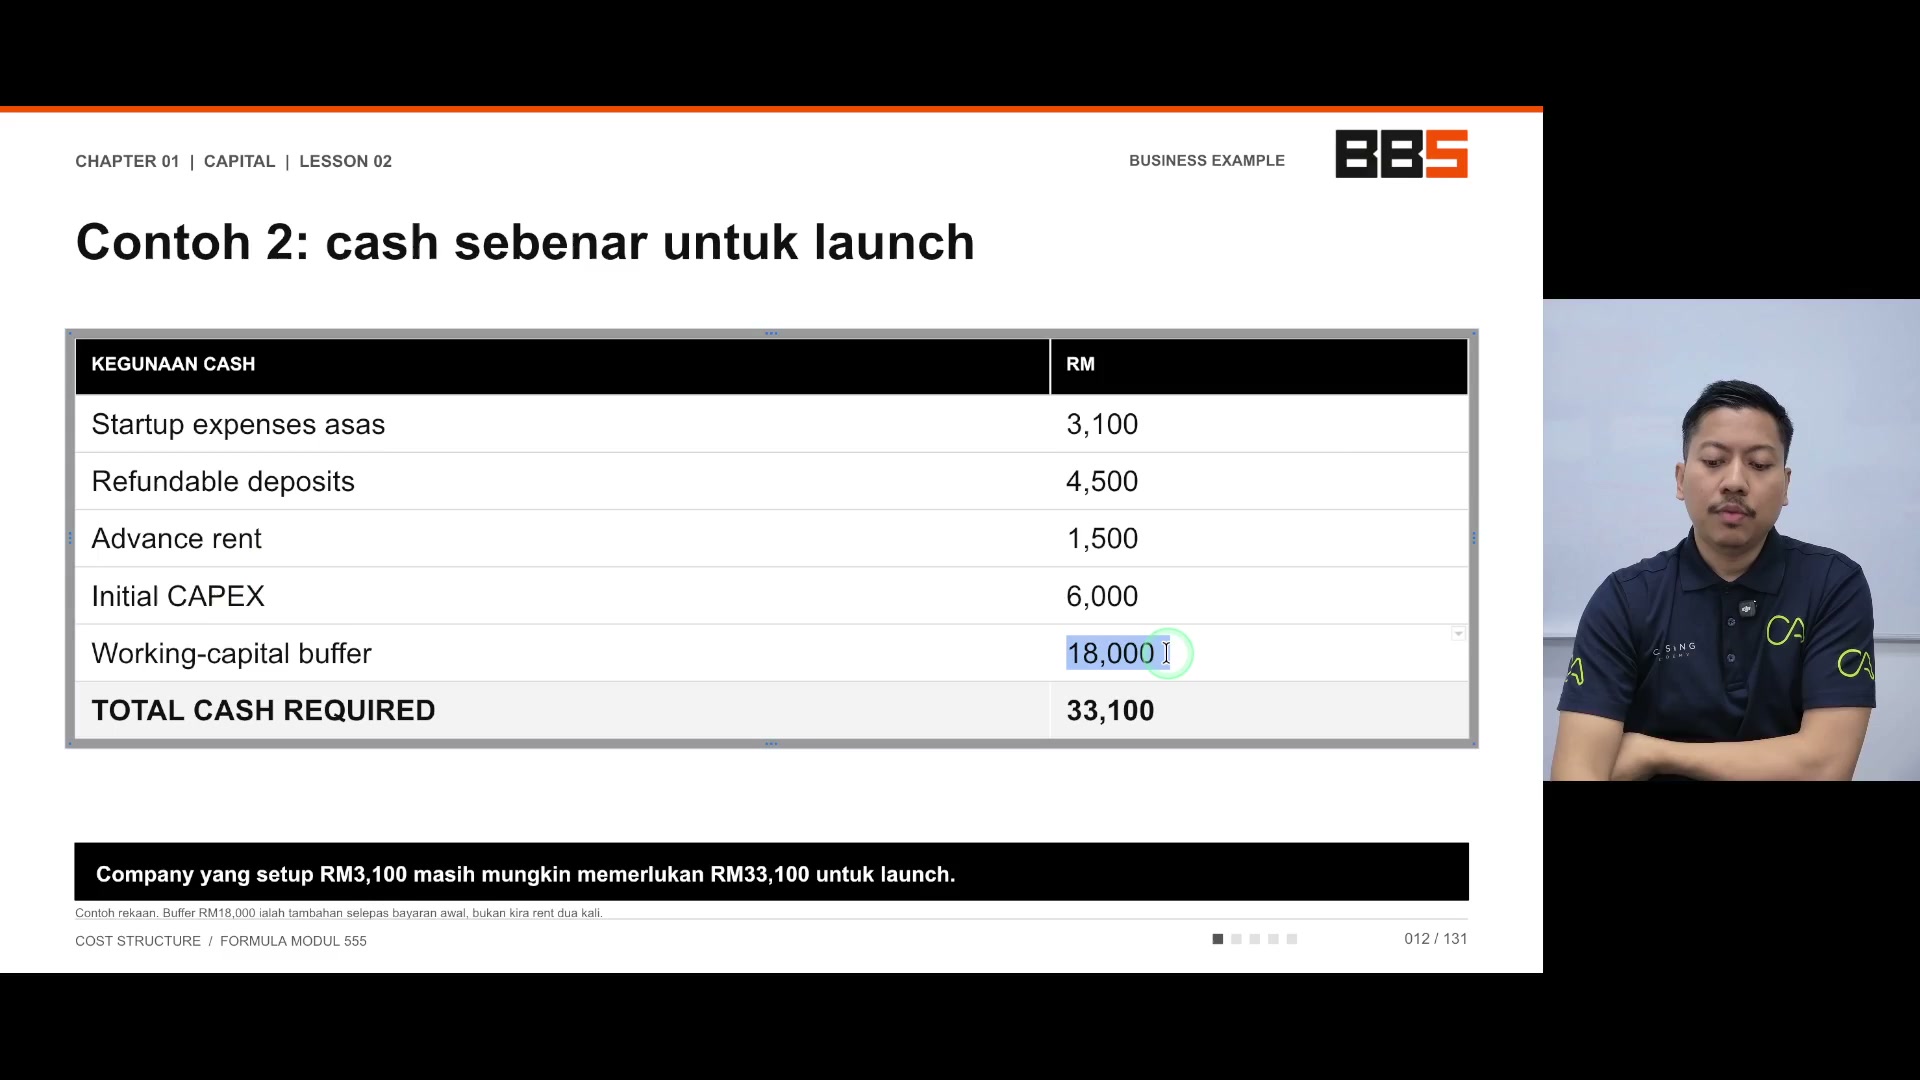
3 bulan nak bertahan. Tapi tak cukup
Pula duit. Bulan keempat
Tak cukup 6 ribu. So apa yang berlaku
Kita loankan duit. Boleh juga
So kita loankan je lah
00:00:27–00:00:33
So kita loankan je lah
Tanpa kita kena jual share
jual saham, itulah konsep loan
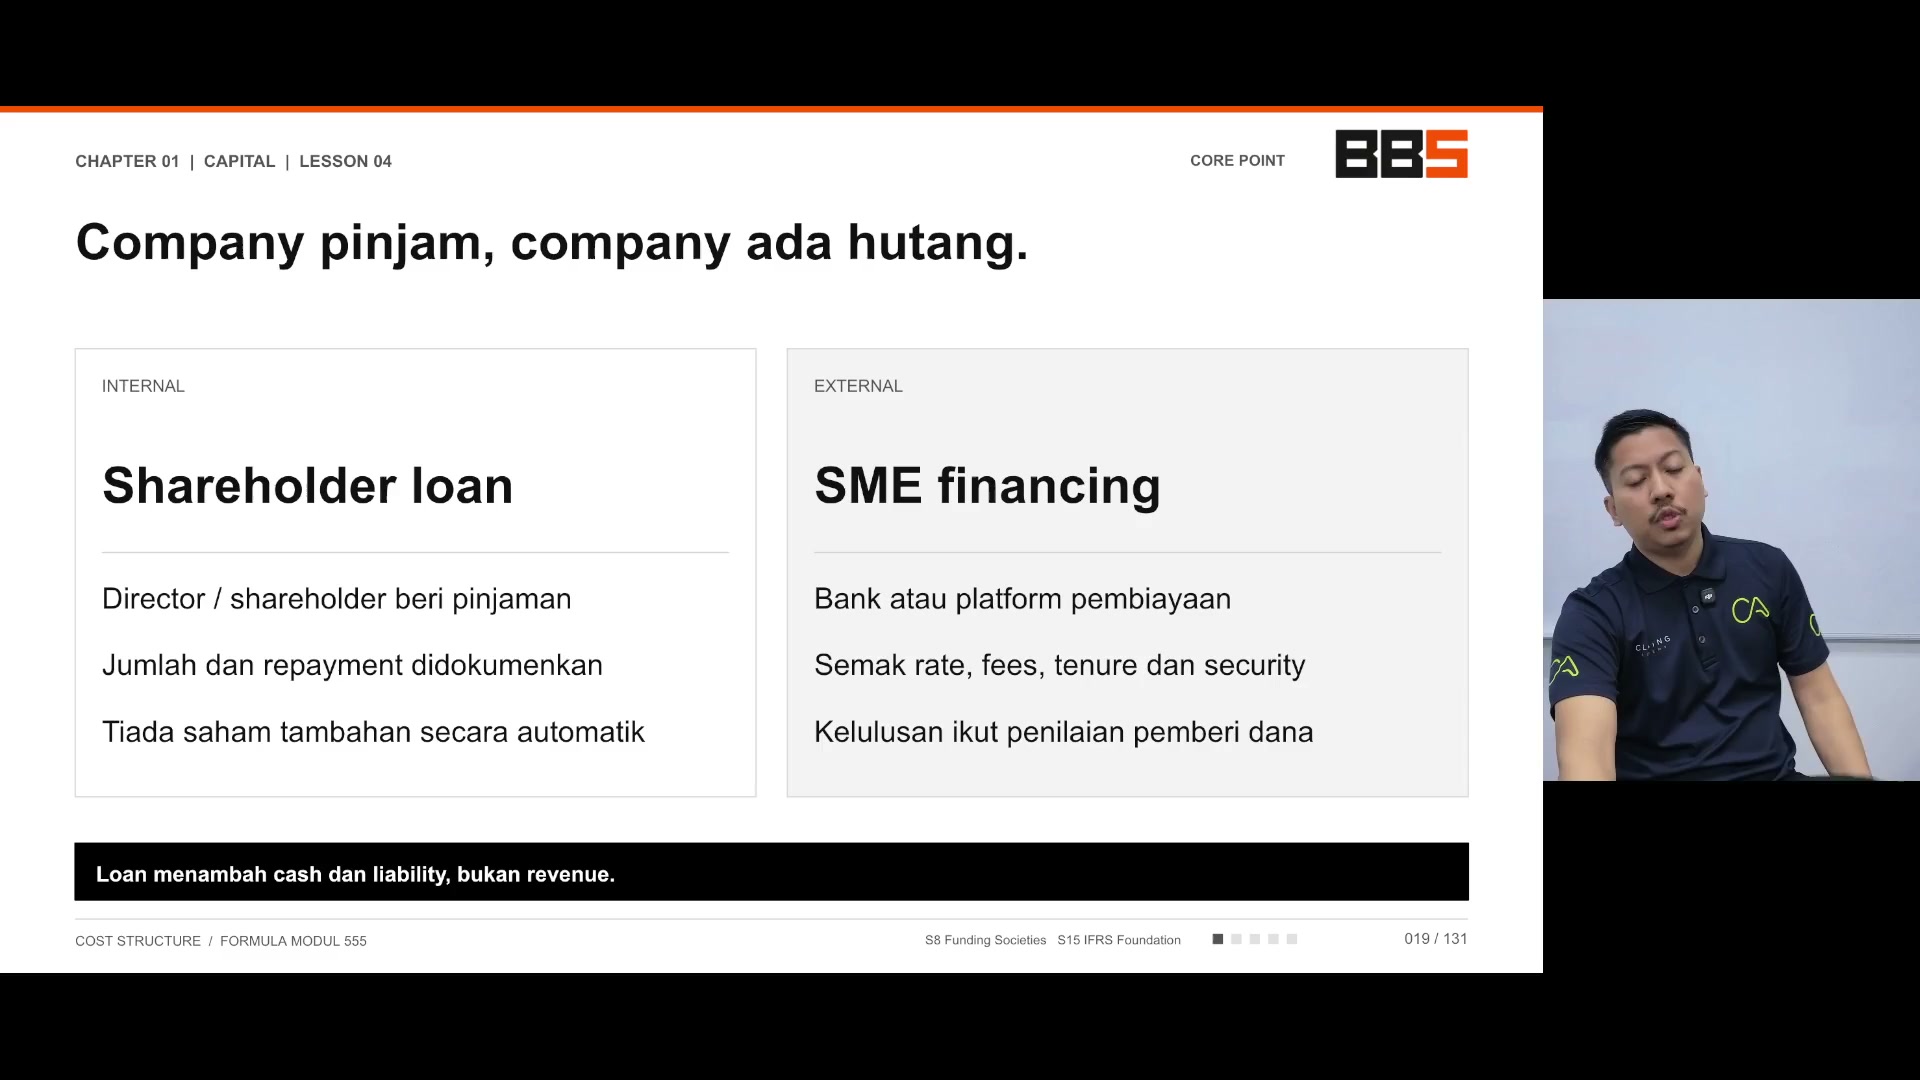
company pinjam duit
00:00:33–00:01:03
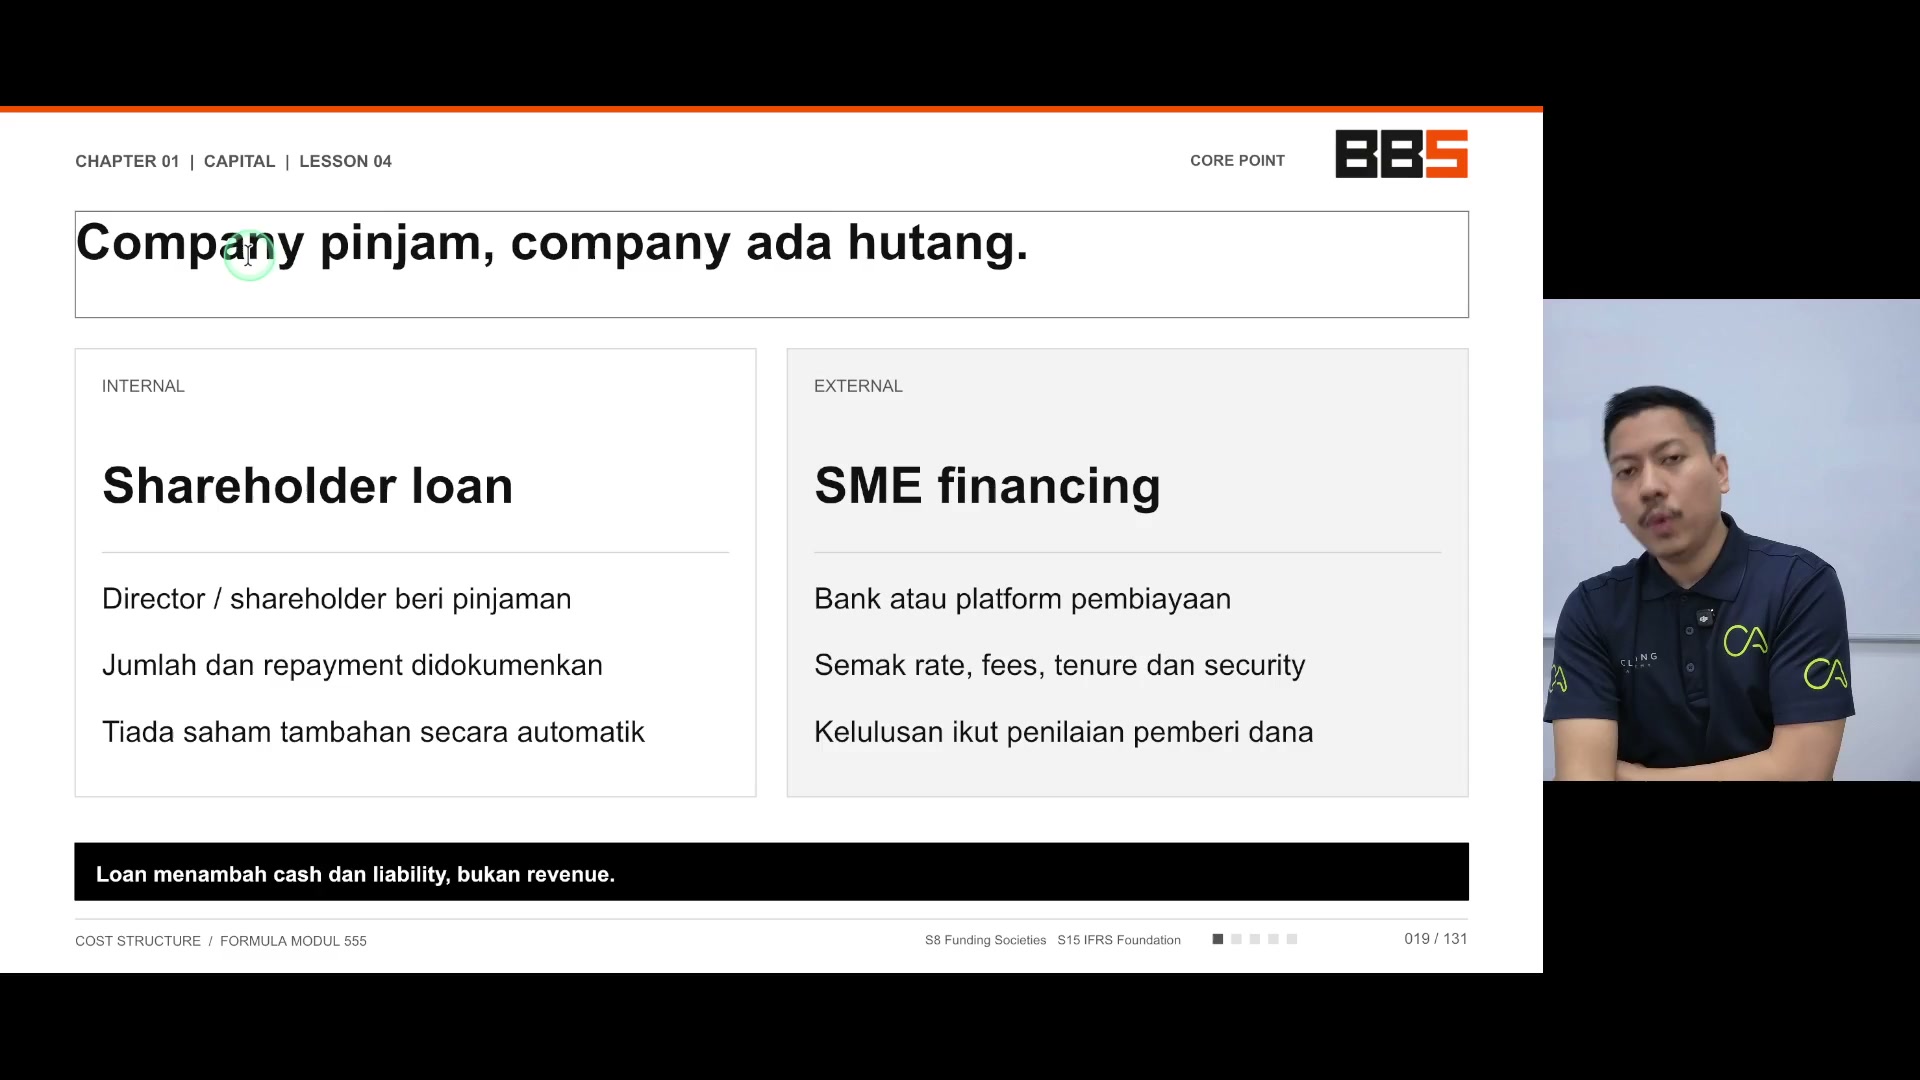
company pinjam duit
daripada
seseorang, seseorang itu
biasanya orang yang ada kepentingan lah
orang yang percaya pada company biasanya adalah shareholder
ataupun mungkin director
jadi kebiasaannya shareholder punya
loan, jadi company berhutang
dengan shareholder, disebabkan shareholder ni
owner, dia biasa tak ada interest lah
takkanlah kita nak interest company kita sendiri
kelakar lah pula kan, ni company aku kot
takpelah aku tolong je lah eh, so kita pun top up
tak buat top up, jadi setiap kali top up
Kita namakan tu sebagai loan
Jadi company kena bayar balik
00:01:03–00:01:21
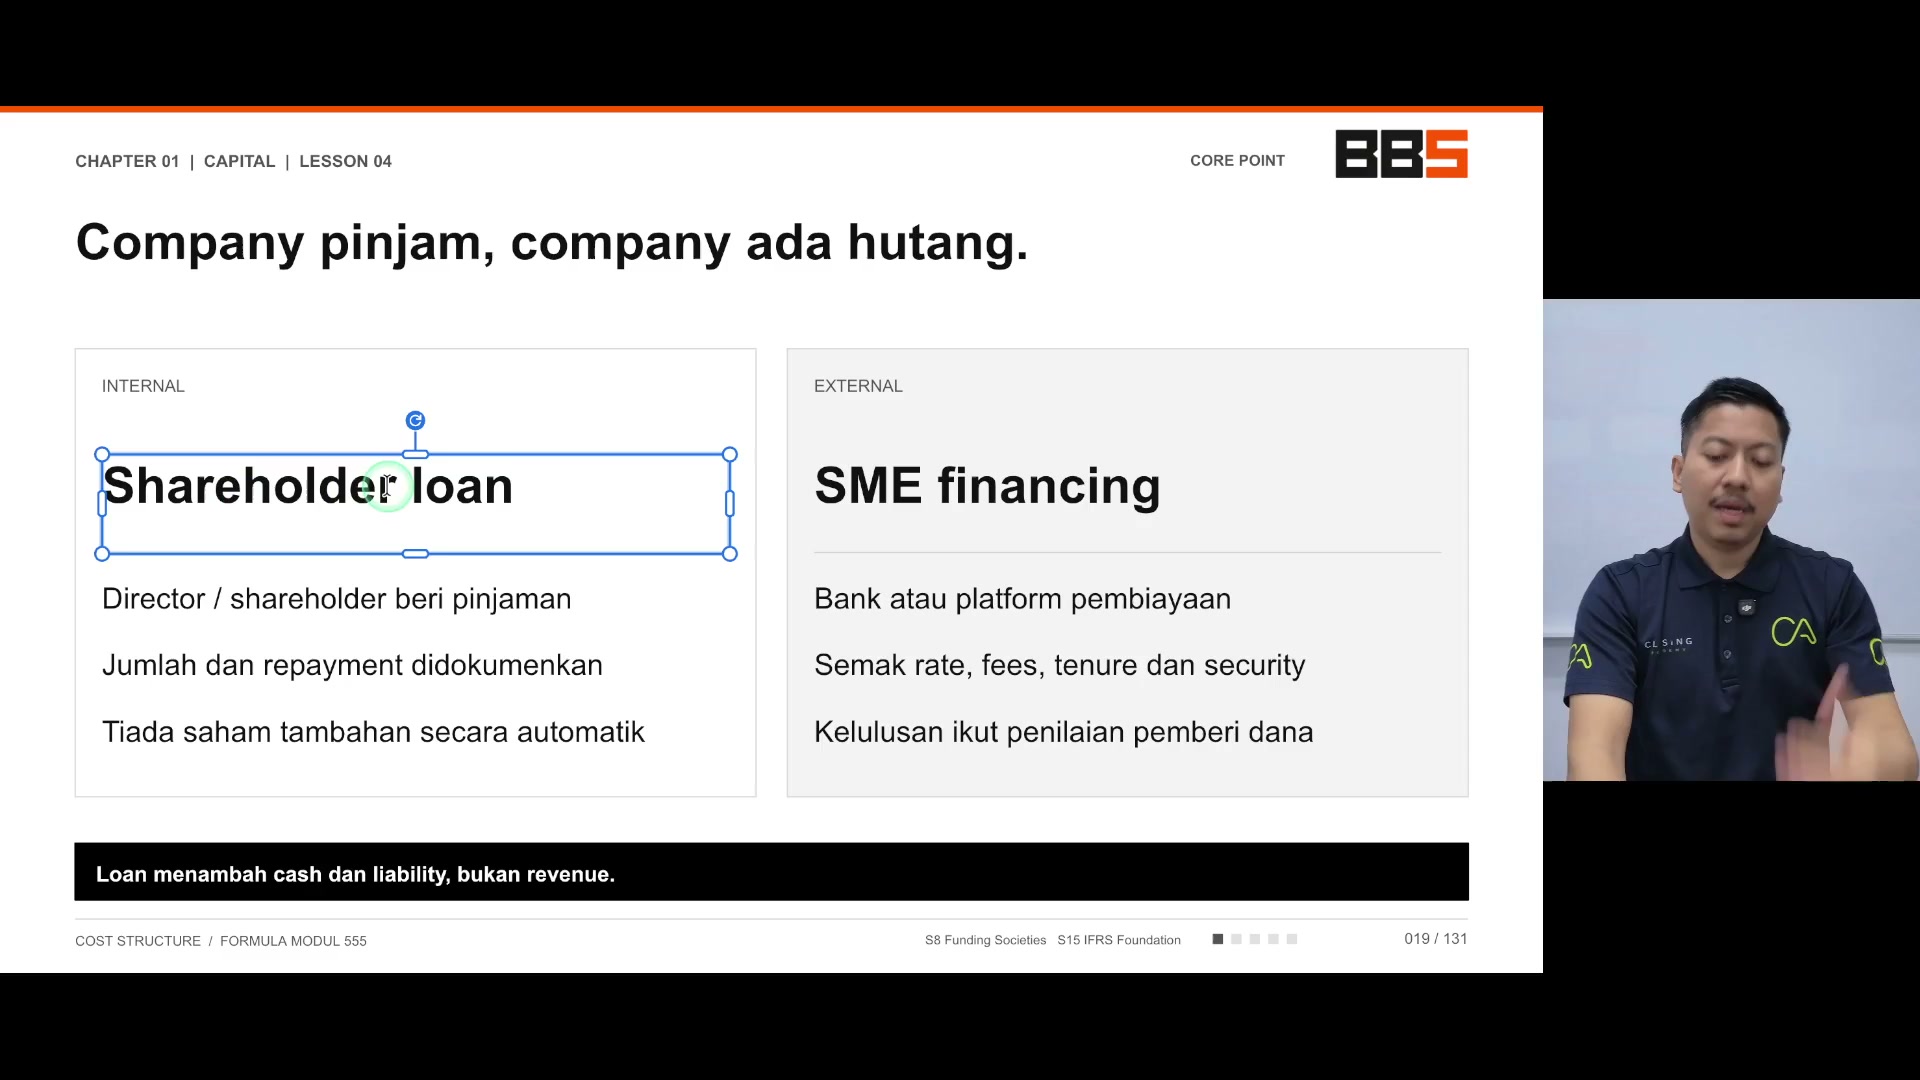
Jadi company kena bayar balik
Jangan risau
Duit tu akan kawan-kawan dapat
Ataupun kita boleh guna external
Dia ada dua lah
Internal loan
Ataupun external loan
Kita buat
SME financing
Kita dapatkan orang luar
Untuk bagi duit
Sama ada private company
Ataupun
Government ke apa ke
00:01:21–00:01:51
Government ke apa ke
Contohnya
Paling senang saya beritahu
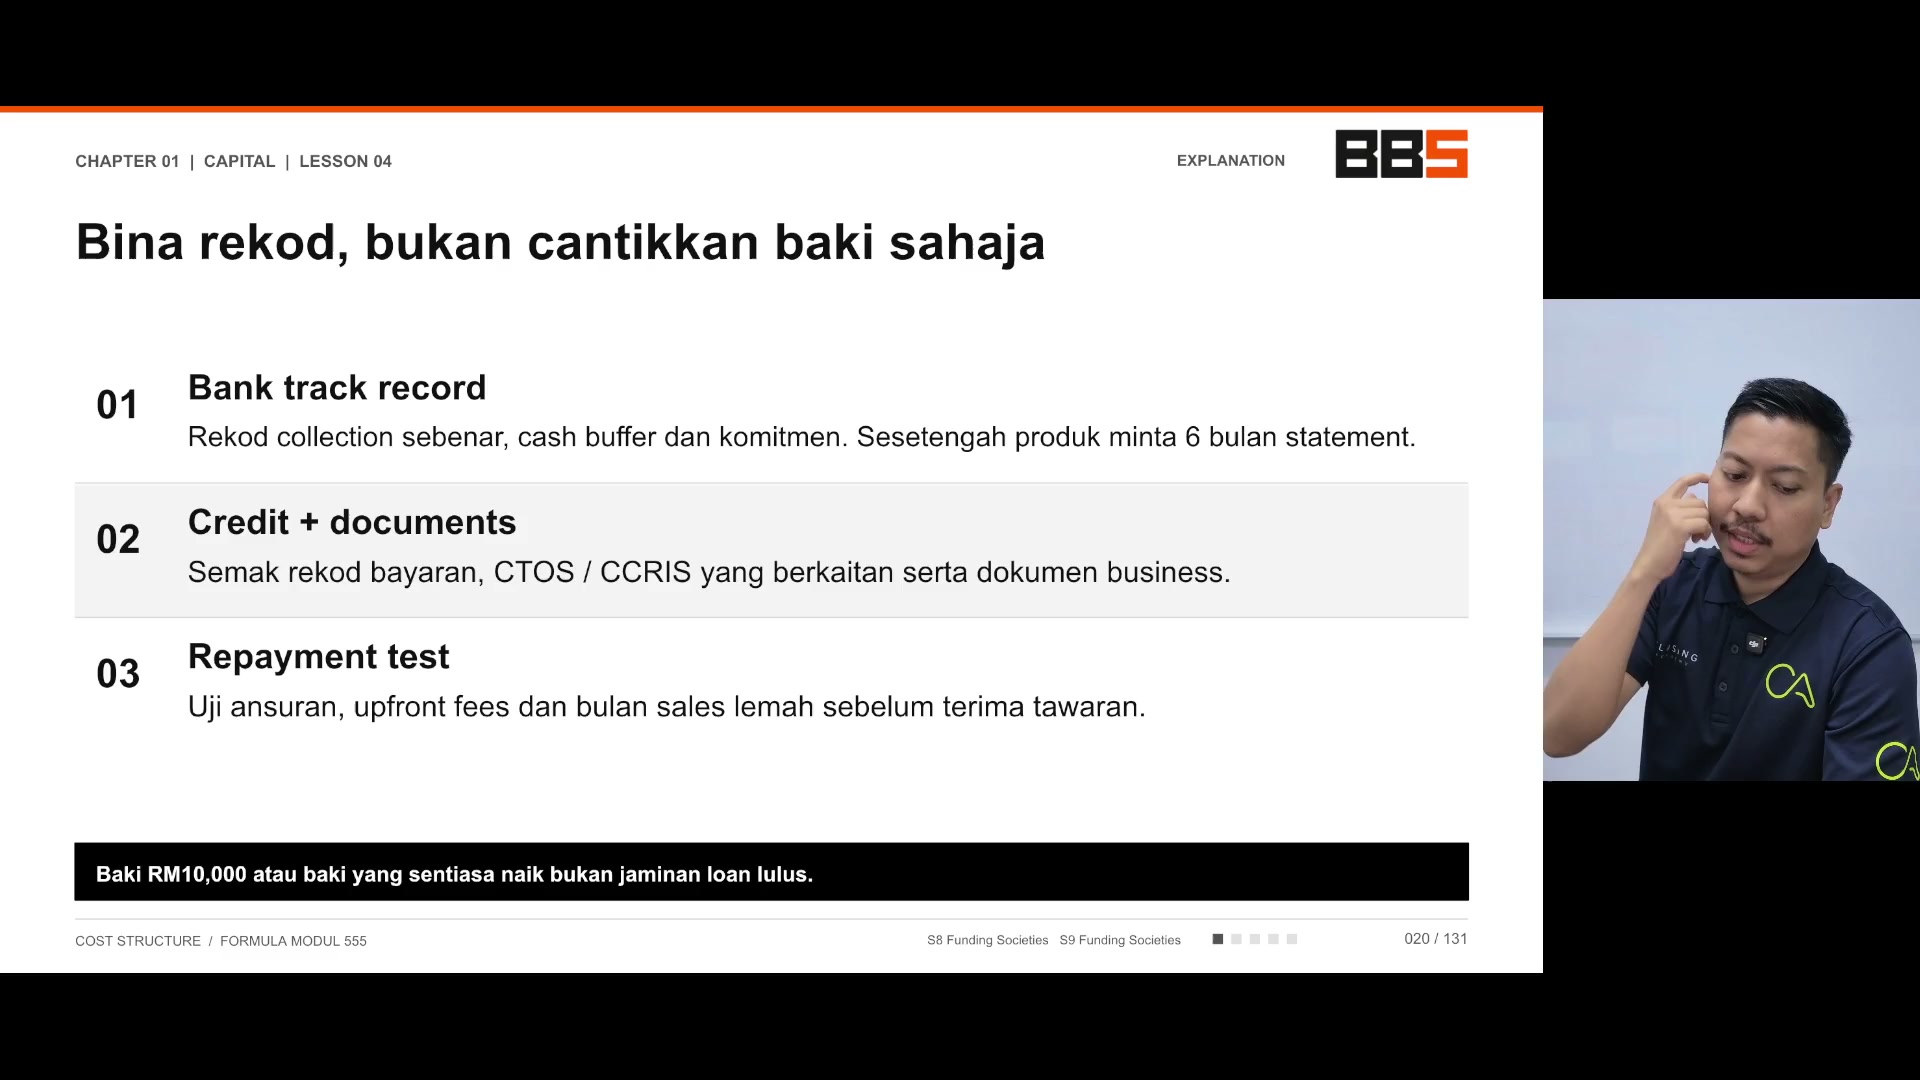
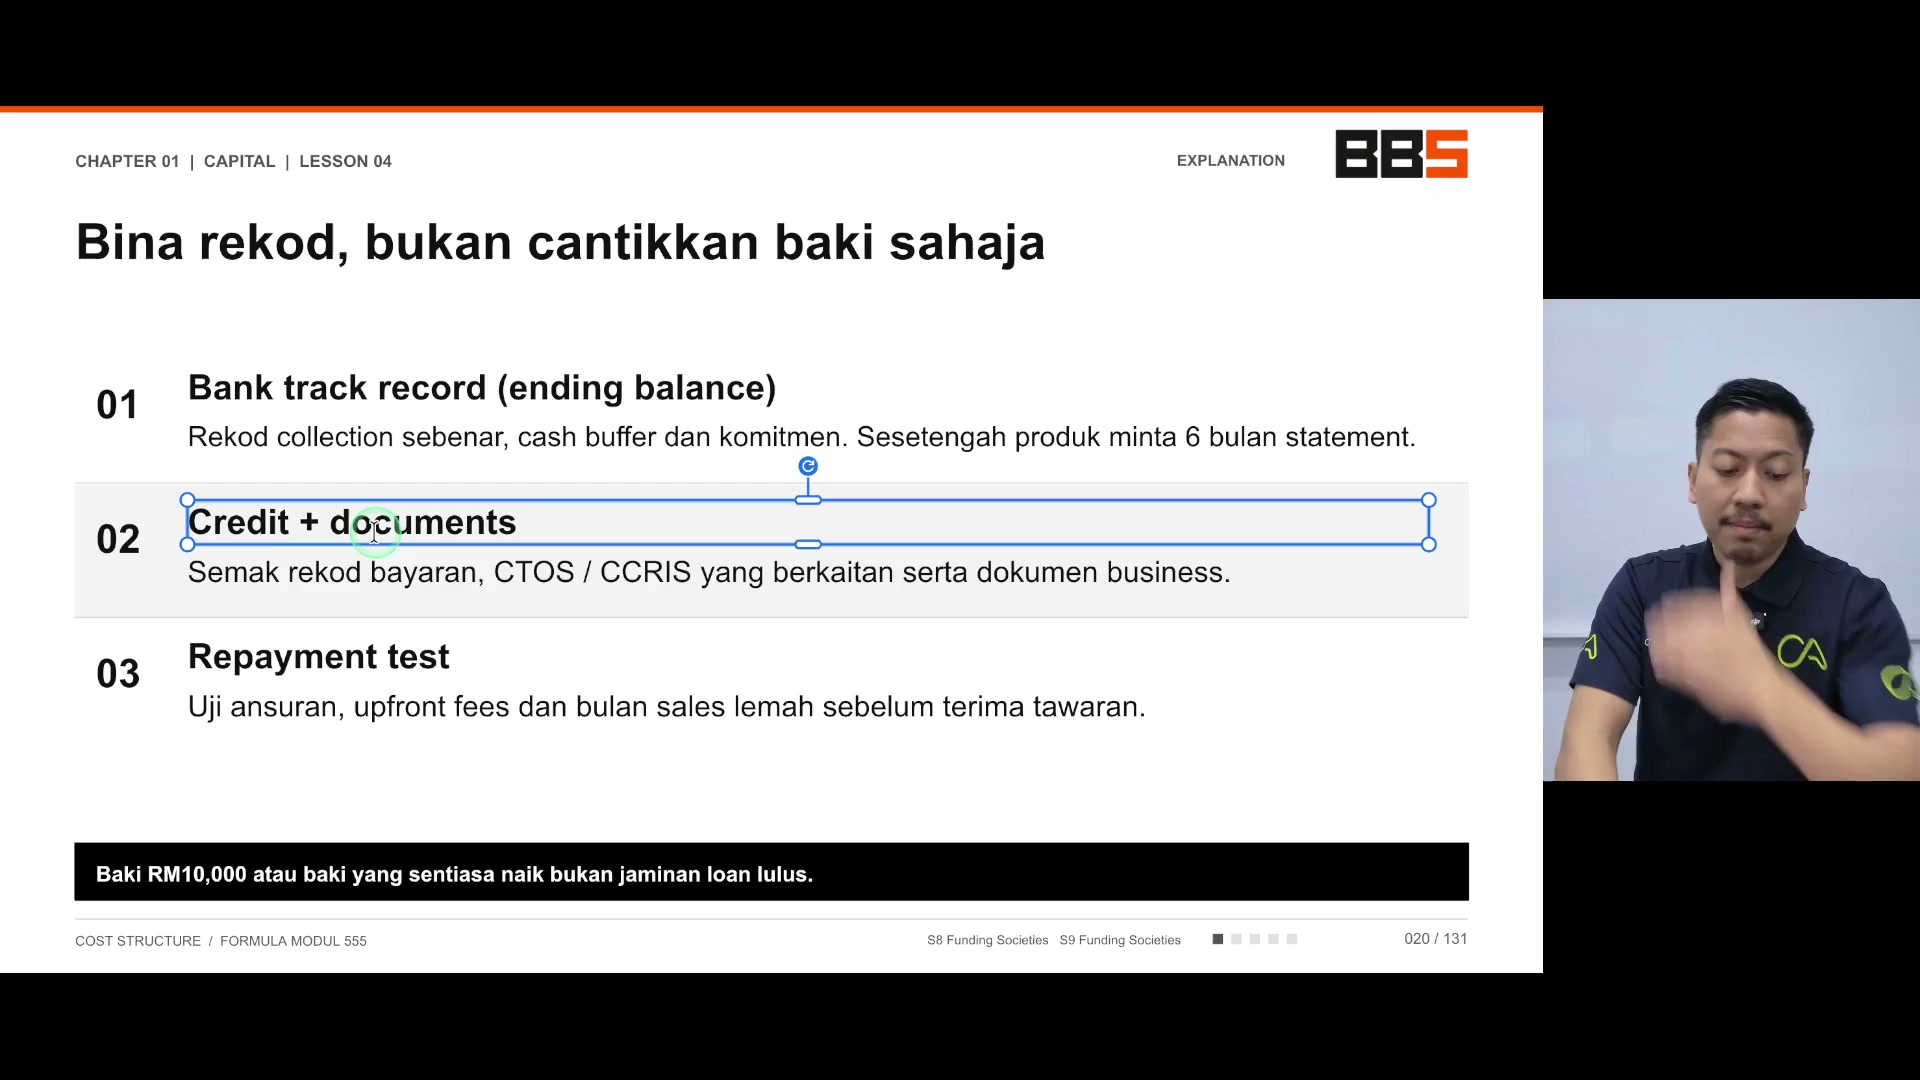
Kita kena cantikkan bank statement kita
Ending balance
Tahu tak ending balance
Dia yang ni
Kita punya baki duit dalam bank account tu
Dia kalau boleh kena lebih daripada
RM10,000 sebulan
So lebih RM10,000 sebulan
Contohnya kita pada bulan ketiga
Baki duit kat bank kita dah lebih RM10,000
Bulan keempat eh naik di RM12,000
Bulan yang ke
5 naik lagi
Lagi di RM14,000 faham? Maksudnya ending balance kita tu
00:01:51–00:02:09
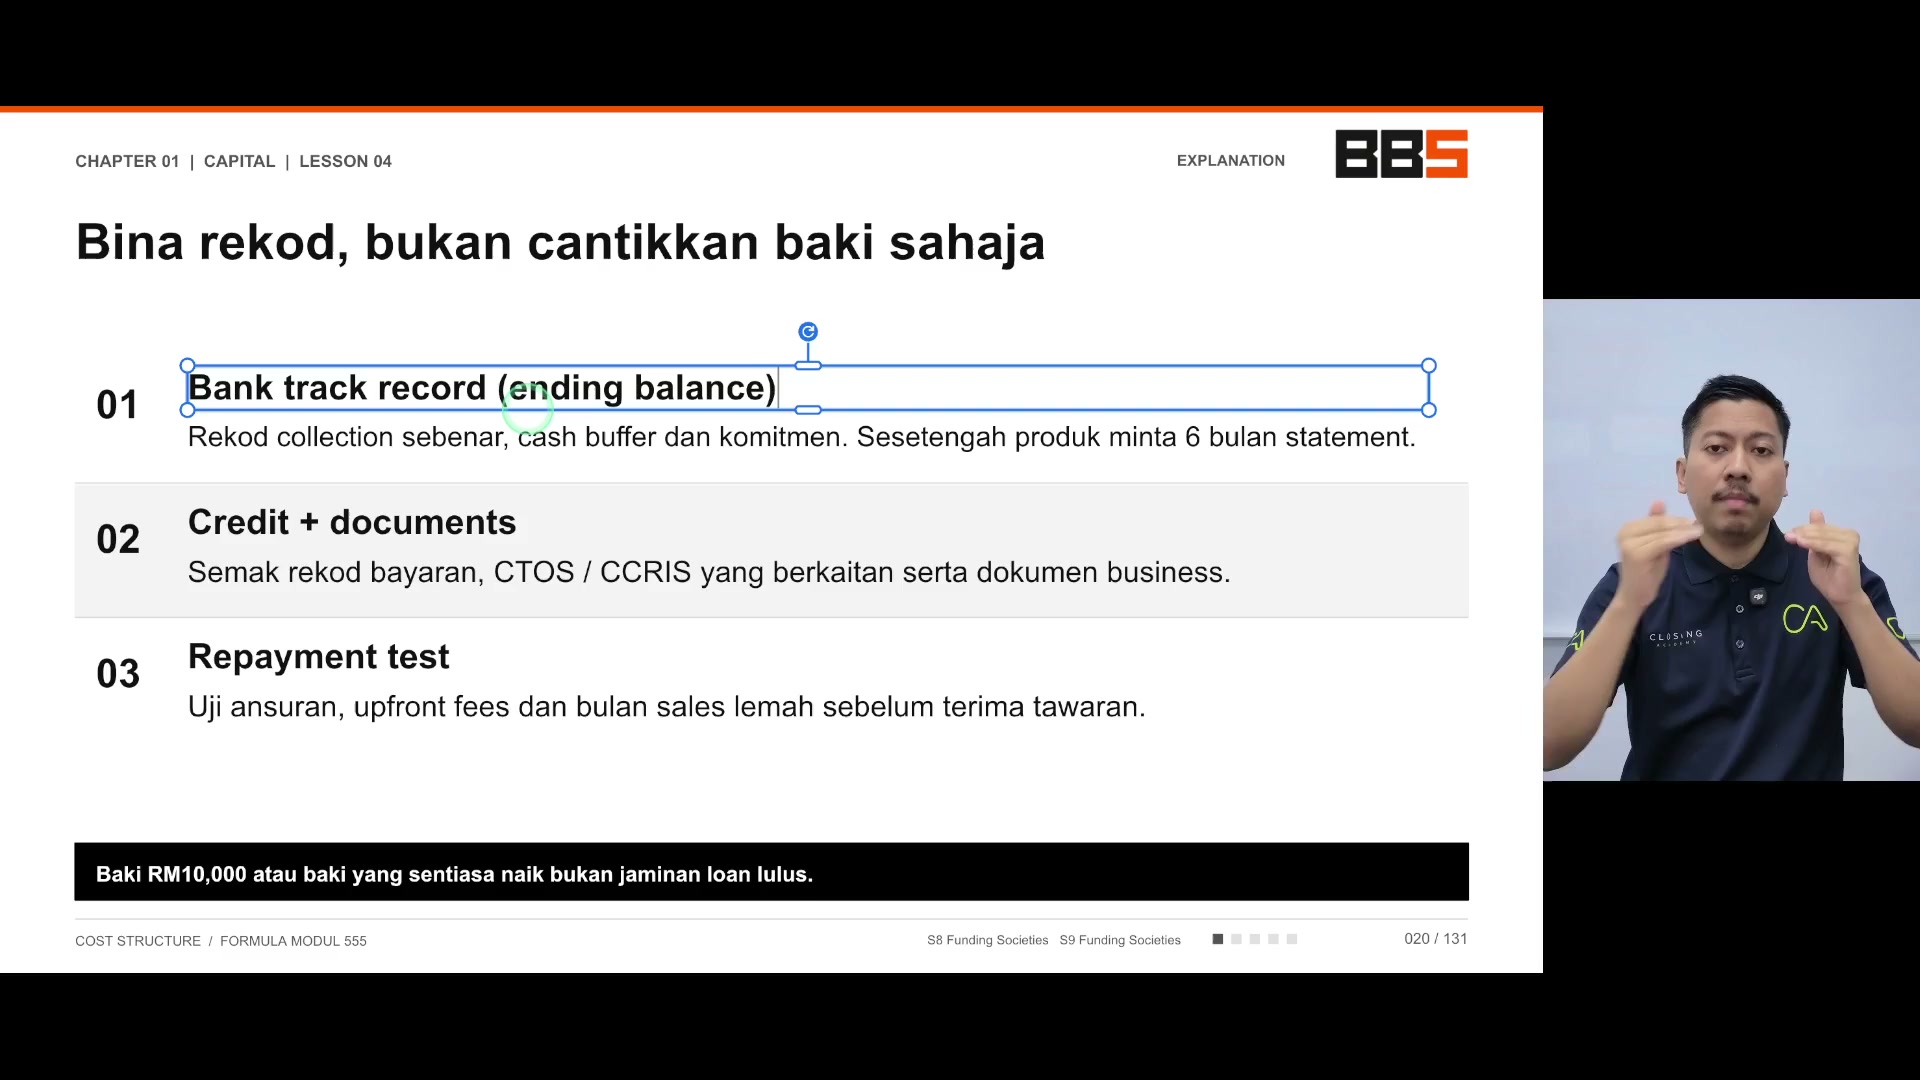
Lagi di RM14,000 faham? Maksudnya ending balance kita tu
Baki duit hujung bulan tu
Ada kenaikan dan positif
RM10,000 tu consider healthy
Lepas tu naik-naik-naik-naik-naik
Maksudnya bagi pihak bank
Ataupun bagi pihak private loan ni
Dia bagi oh company ni menarik
Dia nampak ada kenaikan
Maksudnya healthy
Ada profit kat situ
Sebab ending balance bertambah
00:02:09–00:02:39
Sebab ending balance bertambah
Itu senang je
Sebab dia akan minta bank statement 6 bulan
So kalau kita boleh cantikkan bank statement 6 bulan
Katakanlah kita nak proper pindah ofis
Kita run business 3 bulan
By bulan yang keempat
Kita dah cantikkan bank account kita
Bulan yang ke-9 dah boleh apply loan dah
Ibaratnya macam tu
Dan pastikan
Kita punya director
Or director ataupun shareholder
Kena cantik sitos ikris
Janganlah pula ada kereta lambat bayar
Dia akan minta sitos ikris
Dia akan beli kita punya
Report kita
So cantikkan kita punya bank statement
Dan juga kita punya ni lah
00:02:39–00:02:54

Dan juga kita punya ni lah
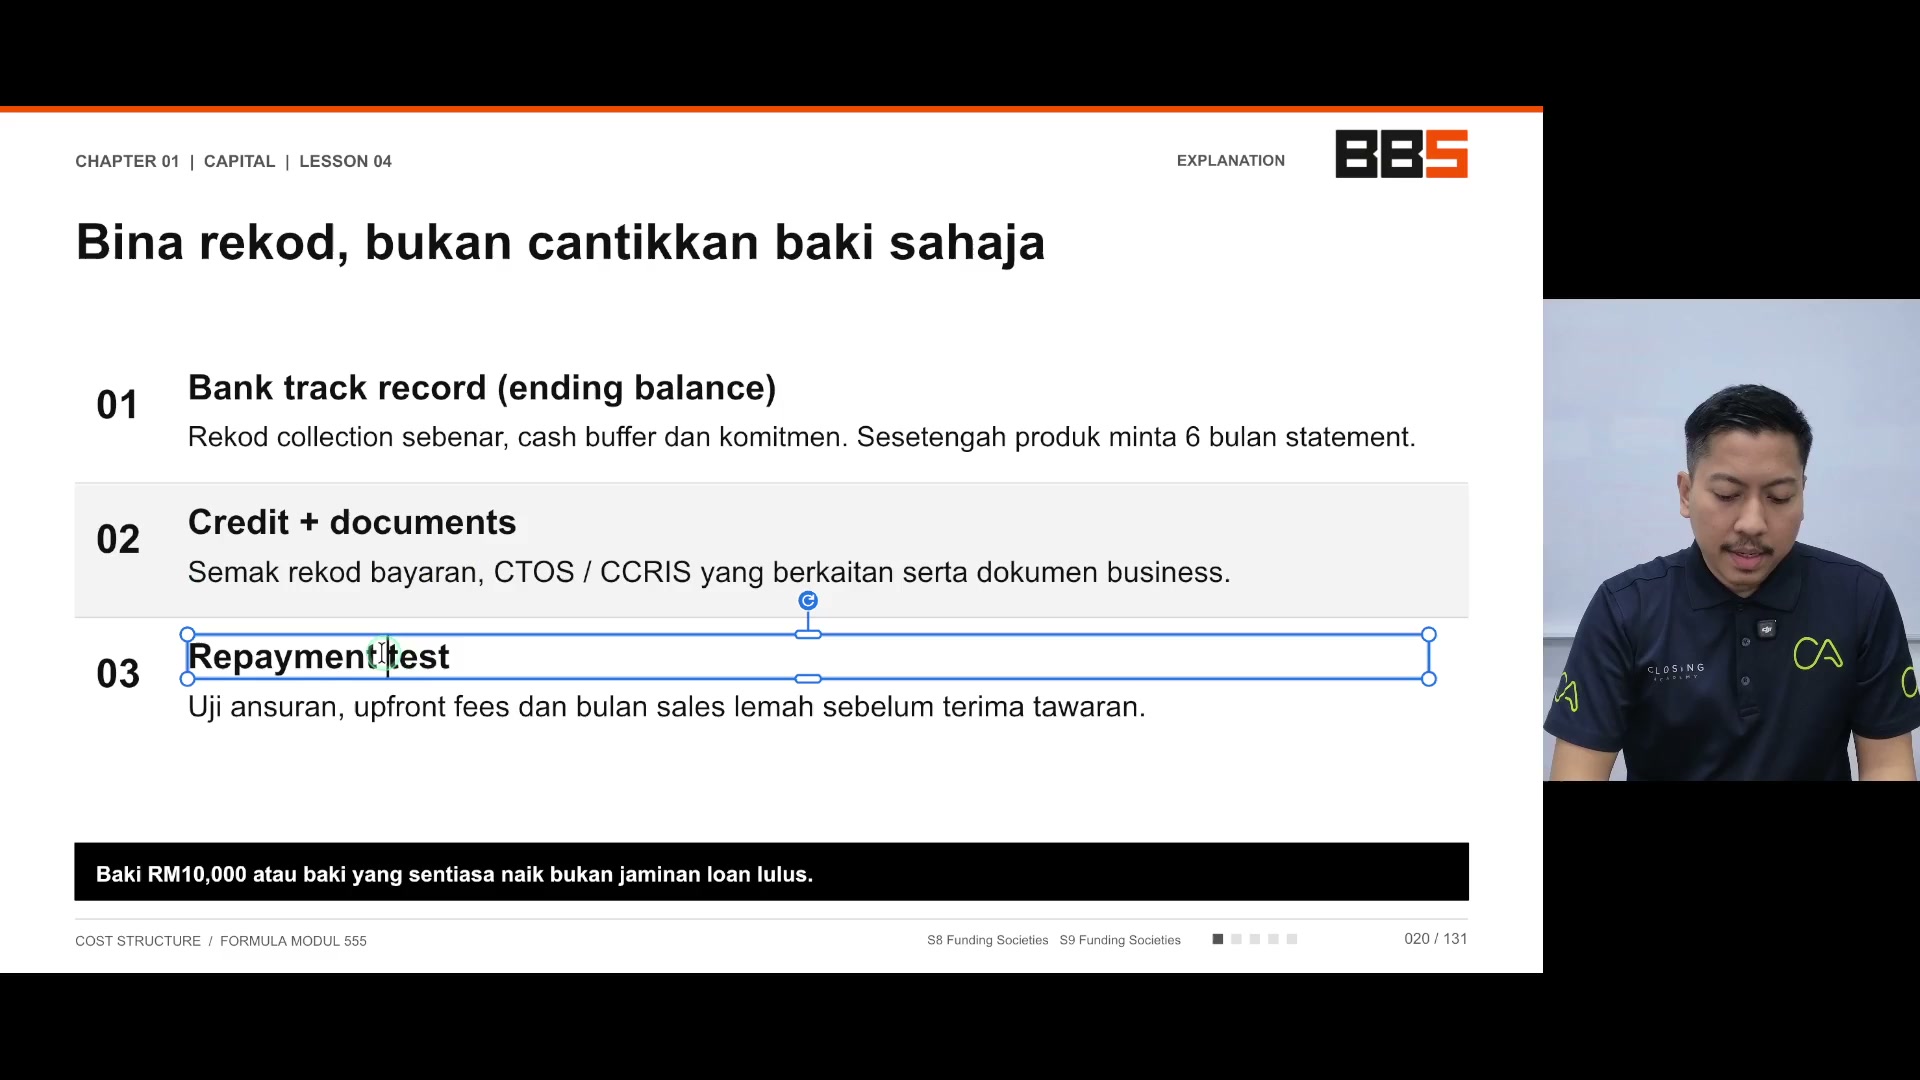
Record pembayaran dekat bank negara
Dia akan tengok kosong satu kosong kosong
Kalau ada salah bayar lambat sebulan dia keluar satu
Dia macam tu lah kosong satu kosong kosong kosong kosong
Dia nak pastikan 6 bulan yang kebelakang
Kita punya bayaran kereta cantik
Oh ok cantik kan
00:02:54–00:02:57
Jadi apa lagi
Contoh, director pinjamkan RM24,000
00:02:57–00:03:06

Contoh, director pinjamkan RM24,000
Jadi kita bayar balik 24 bulan
Bayarlah RM1,000
Tanpa interest sebab ni company sendiri
Katakanlah, kita pinjam dengan orang lain
00:03:06–00:03:15

Katakanlah, kita pinjam dengan orang lain
Adalah code interest
Kalau nak apply lah Islamic loan dan sebagainya
Jadi adalah
Antara benda yang saya boleh share
Antara ni adalah funding society
00:03:15–00:03:18
Antara ni adalah funding society
Boleh search funding society
Ini antara yang saya a bit recommend jugalah
00:03:18–00:03:21
Ini antara yang saya a bit recommend jugalah
Sebab kami pun ada
00:03:21–00:03:24

Sebab kami pun ada
Banyak kali juga deal
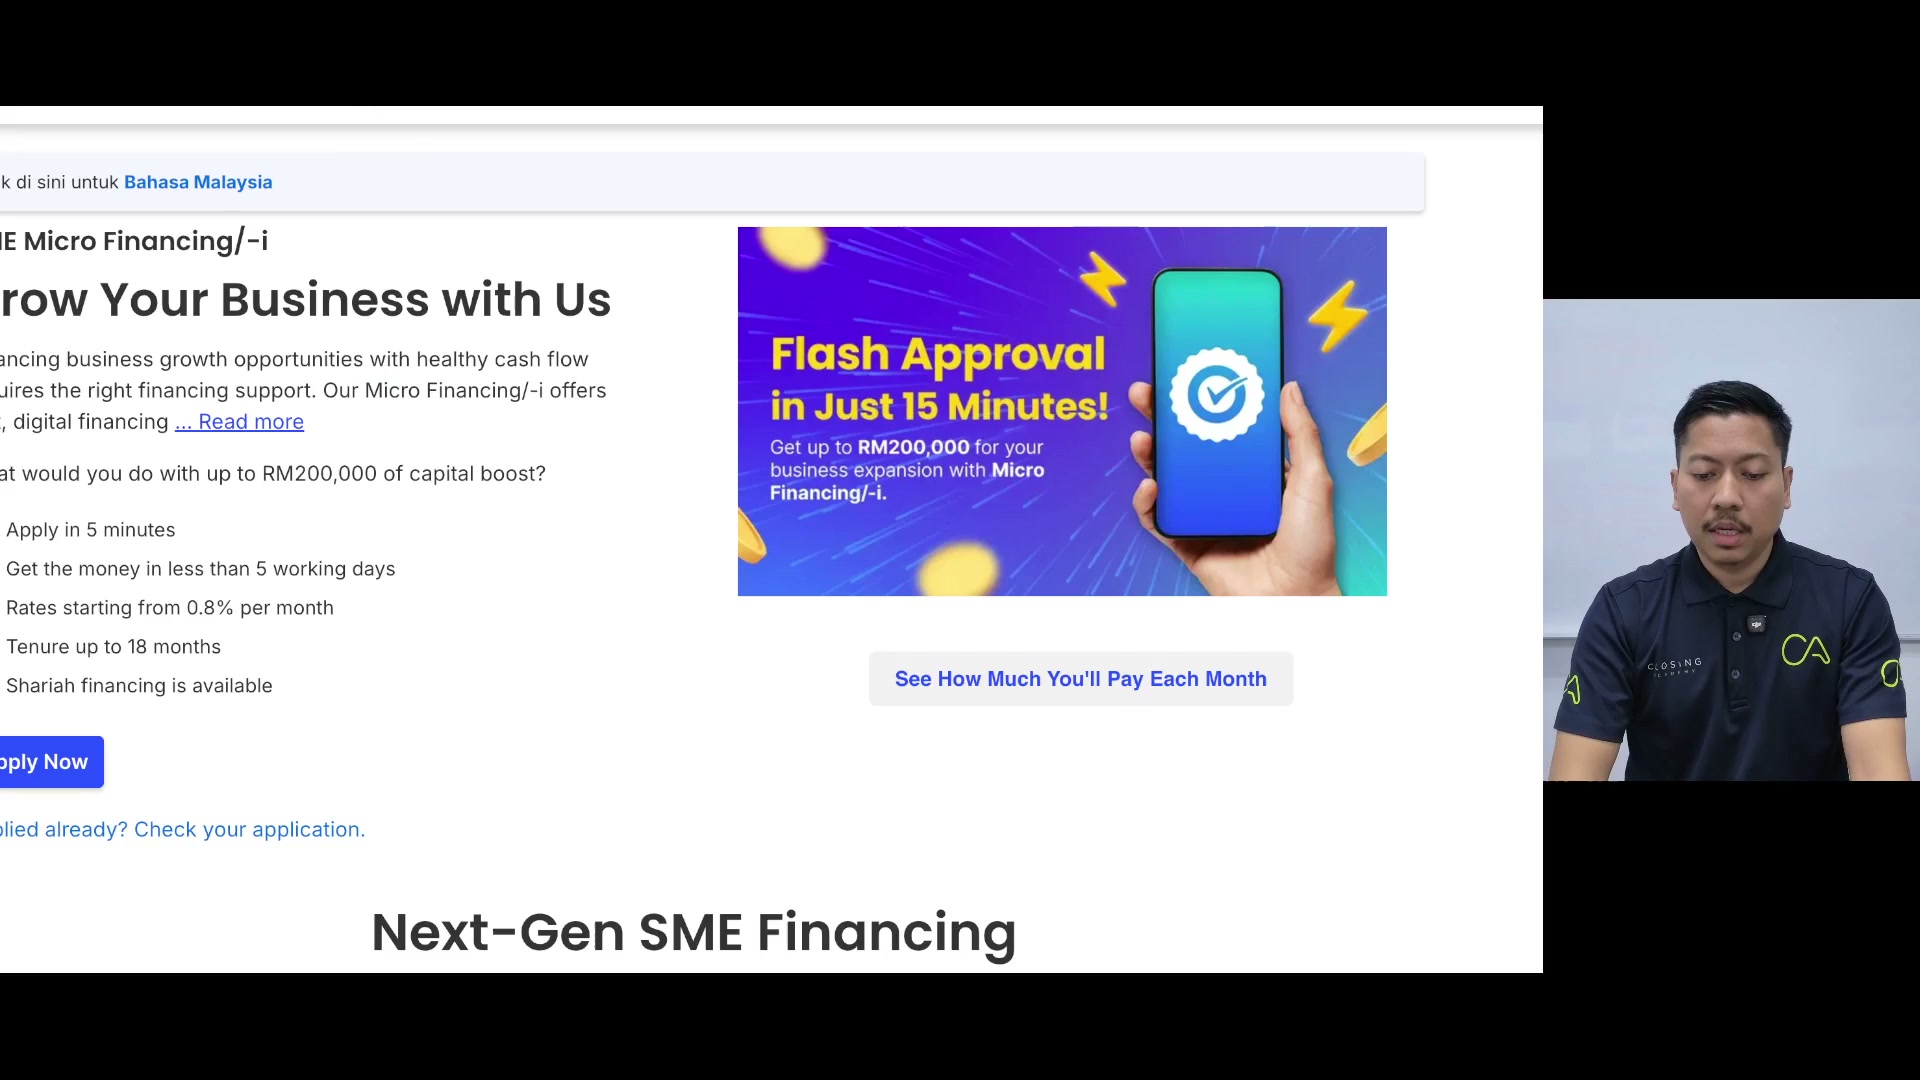
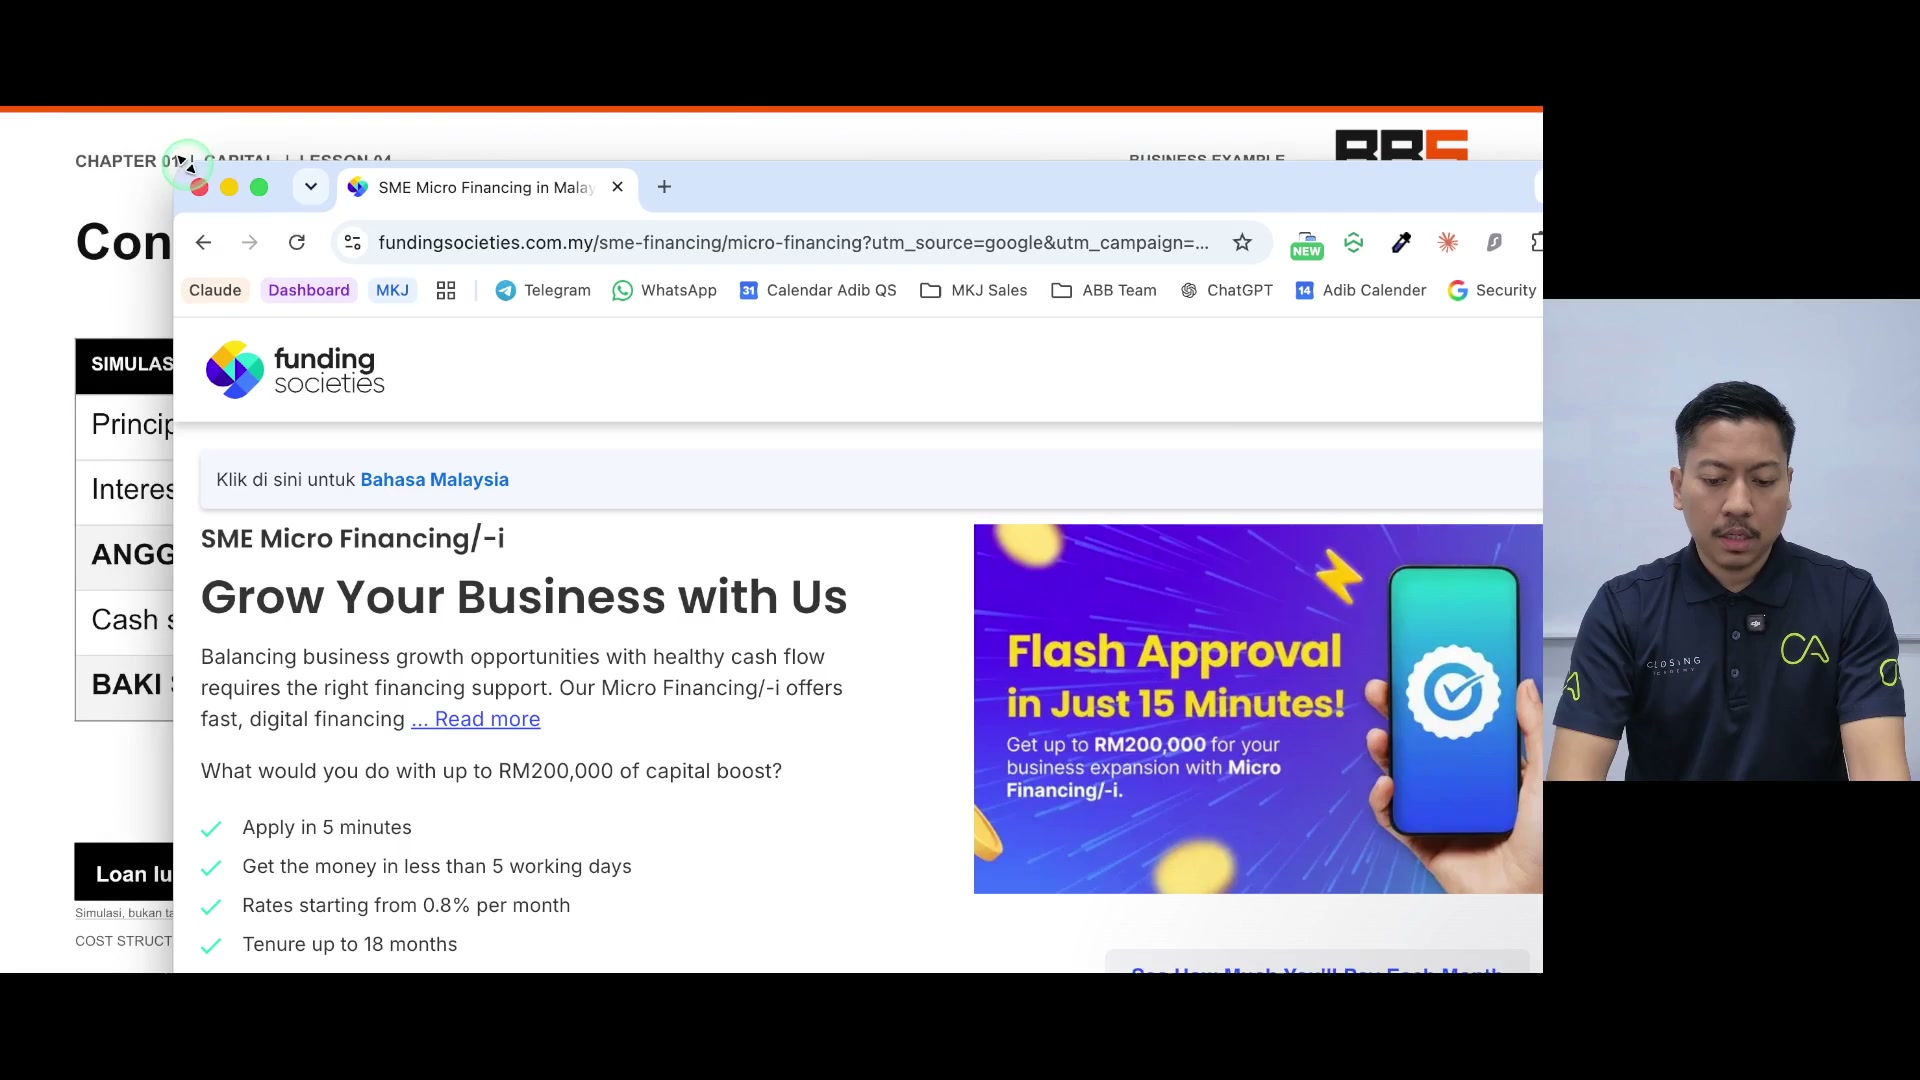
So funding society ni
00:03:24–00:03:30
So funding society ni
tak apa-apa nak nampak pula
sekejap saya kecilkan sikit
ok boleh nampak
00:03:30–00:03:33
ok boleh nampak
saya tengahkan dia
ok funding society ni
00:03:33–00:03:36

ok funding society ni
boleh corak cuba
00:03:36–00:03:39

sebab funding society ni
dia ada
micro SME loan
00:03:39–00:03:42

micro SME loan
kita tengok jap
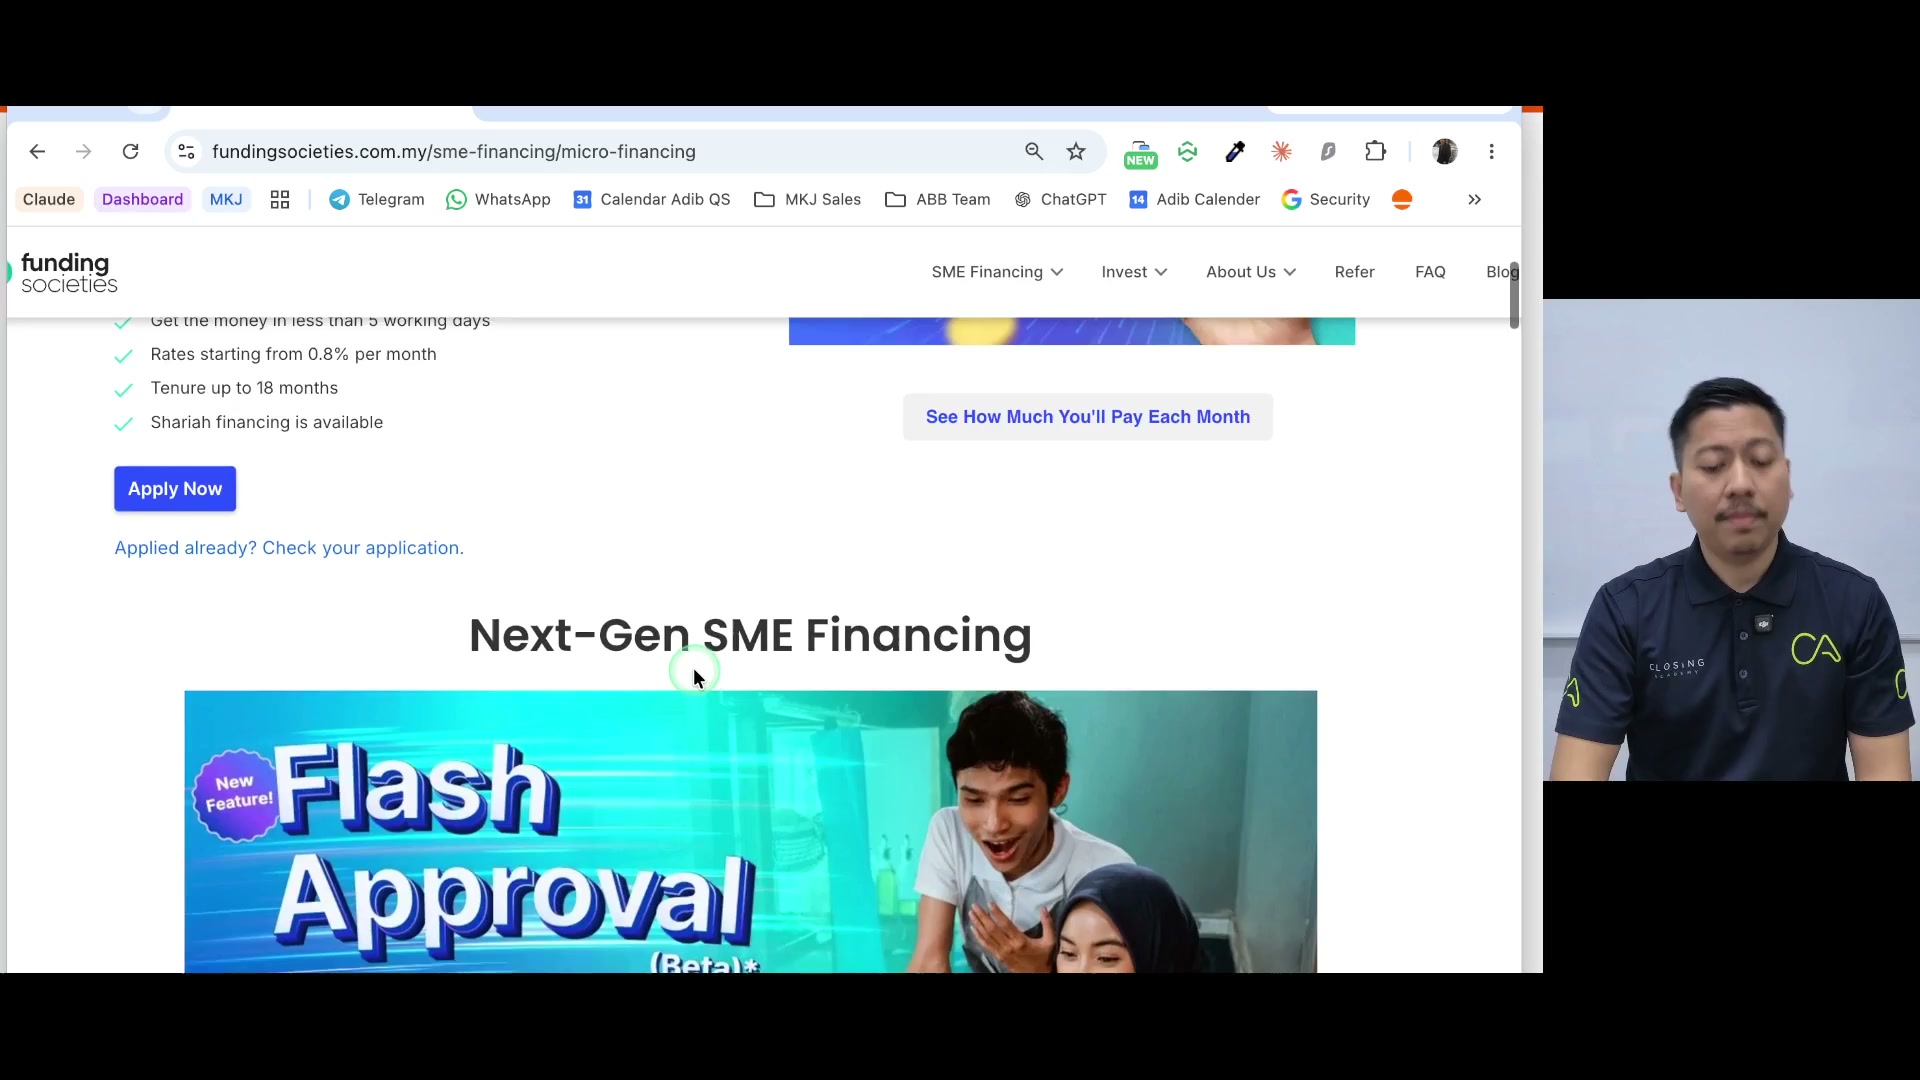
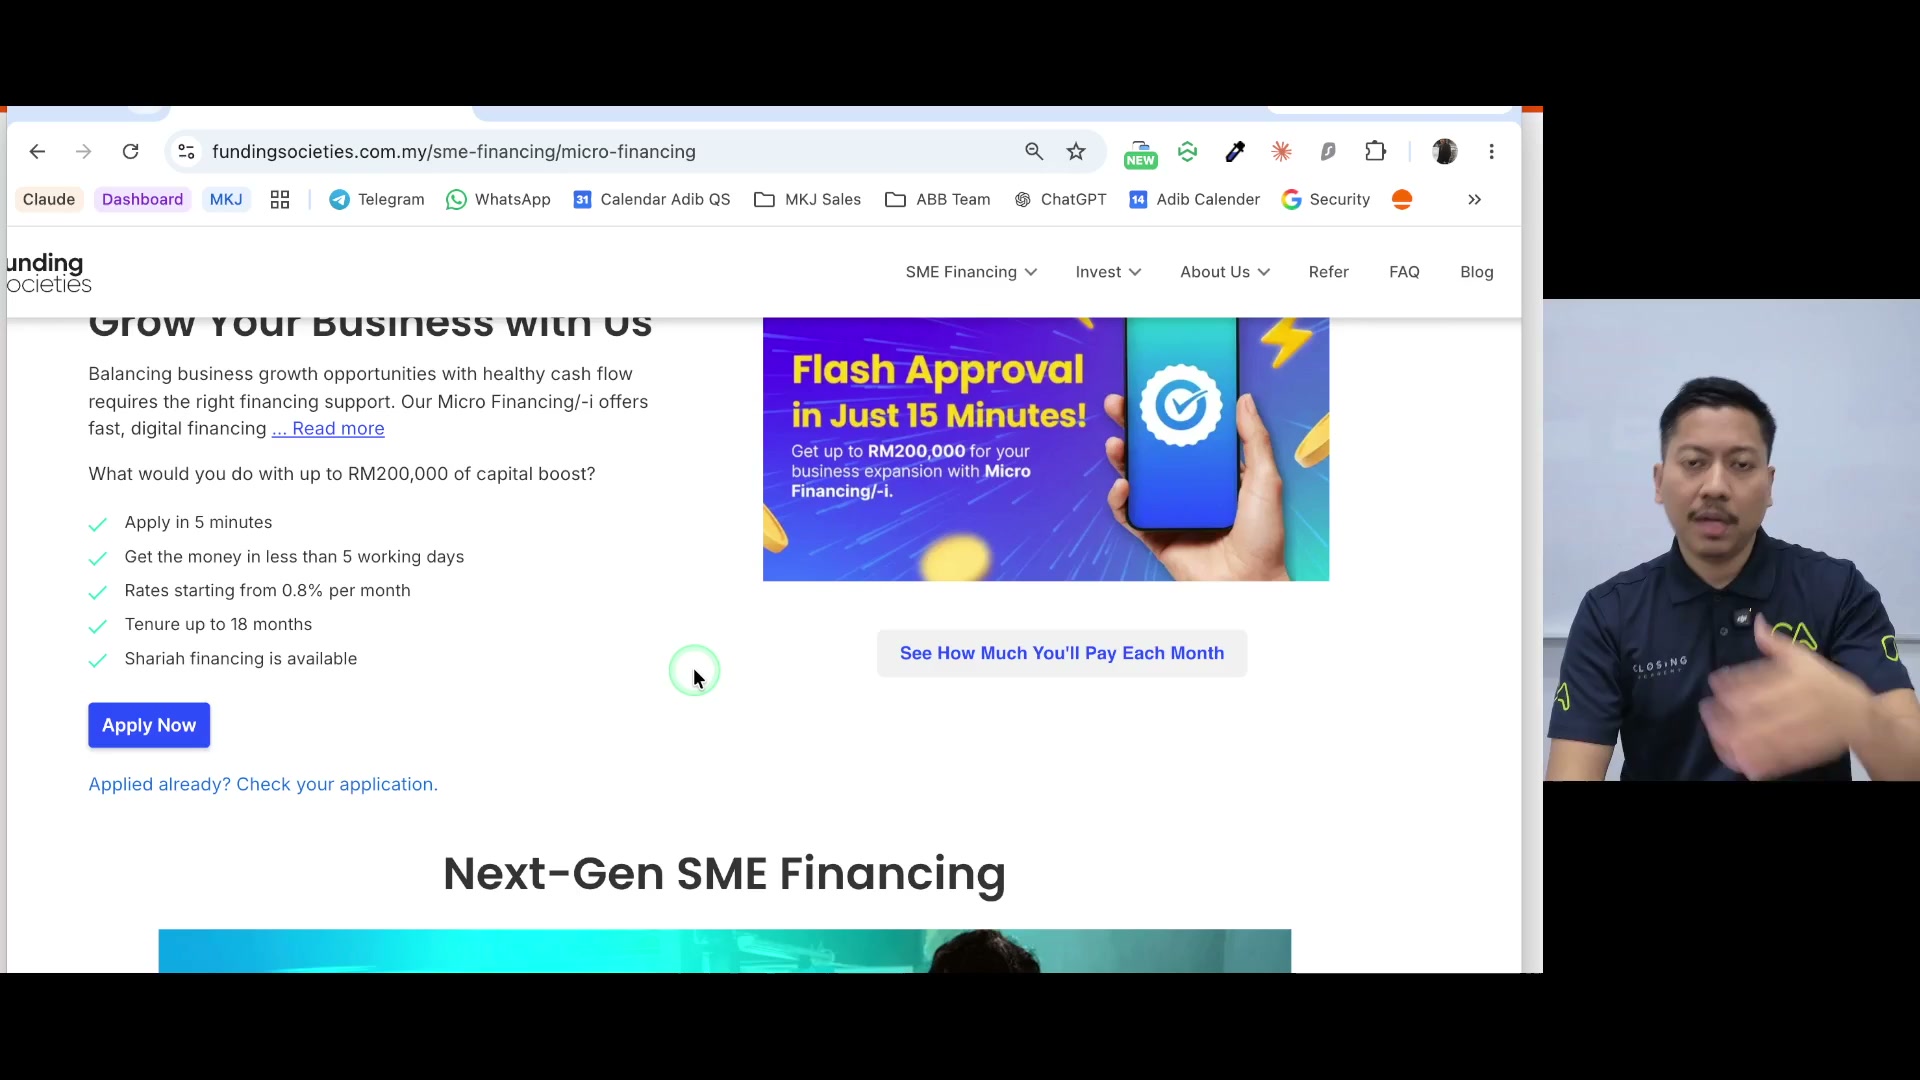
flash approval
00:03:42–00:03:45

flash approval
wala macam eh
next gen
micro SME
00:03:45–00:03:48

micro SME
kita tengok jap
dekat dia punya
SME financing ni
00:03:48–00:03:57

SME financing ni
ni micro financing
maksudnya untuk
company-company kecil
punya financing
ok
apa yang dia boleh bantu
Dia kata kat sini
00:03:57–00:04:00

Get up to
RM200,000
00:04:00–00:04:03

RM200,000
Nampak?
Sebab tu microfinancing
Untuk company-company
00:04:03–00:04:09

Untuk company-company
Yang tak pernah lagi audit pun
Boleh buat
So dia beritahu kat sini
00:04:09–00:04:18

Dia punya rate dia 0.8%
Sangat murah eh
Sampai 18 bulan
Dan boleh pinjam up to RM200,000
Sebab investor yang terbaik
Adalah bank sebenarnya
00:04:18–00:04:21

Adalah bank sebenarnya
Dia bagi punya duit
Dah settle kat sini
So kita boleh check lah
00:04:21–00:04:24

So kita boleh check lah
Dan kenapa dia kata fast approval
Sebab dia memang check
00:04:24–00:04:27
Sebab dia memang check
Kita punya bank statement
Dia check je bank statement
00:04:27–00:04:30
Dia check je bank statement
Oh awak layak
Mungkin kena upload lah kot
Dokumen kat sini dan sebagainya
00:04:30–00:04:33

Dokumen kat sini dan sebagainya
So katakanlah kita nak pinjam
Bawah ni ada calculator
00:04:33–00:04:36
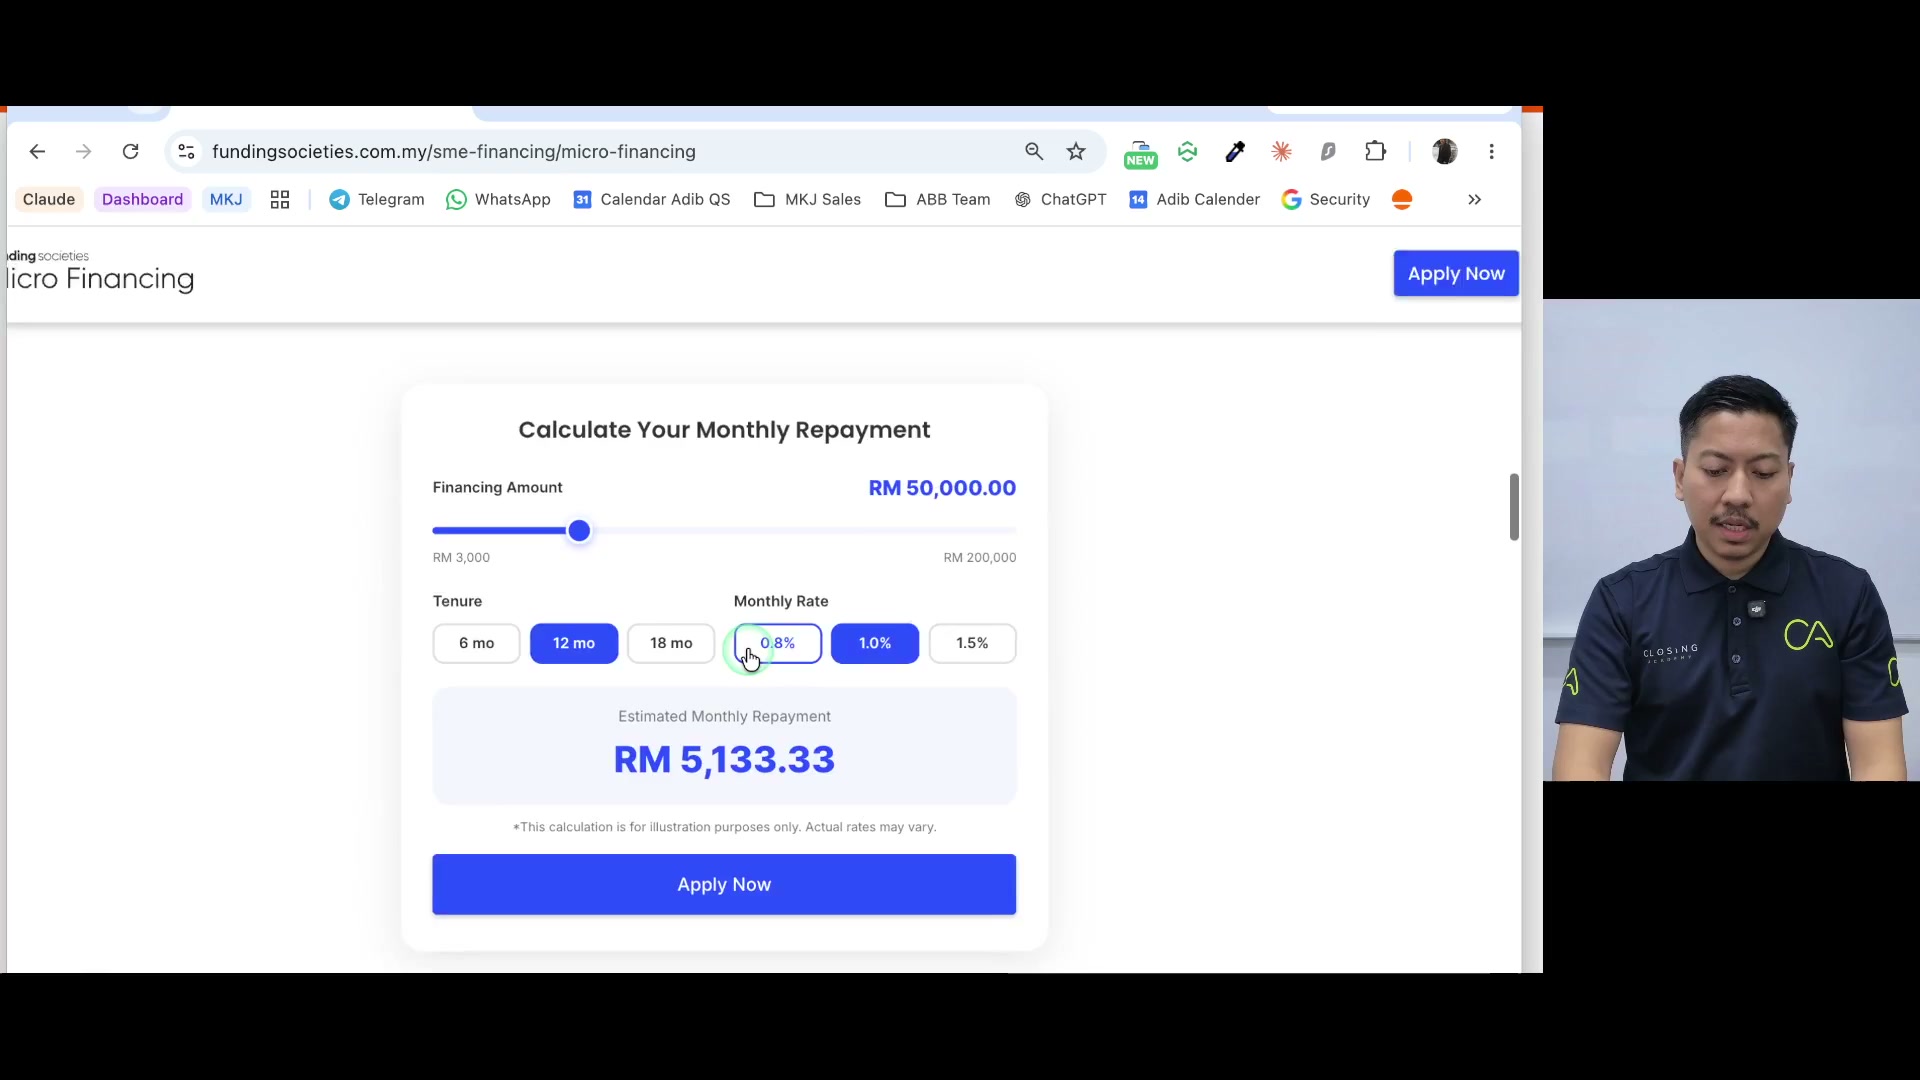
Bawah ni ada calculator
Katalah saya nak pinjam
00:04:36–00:04:42
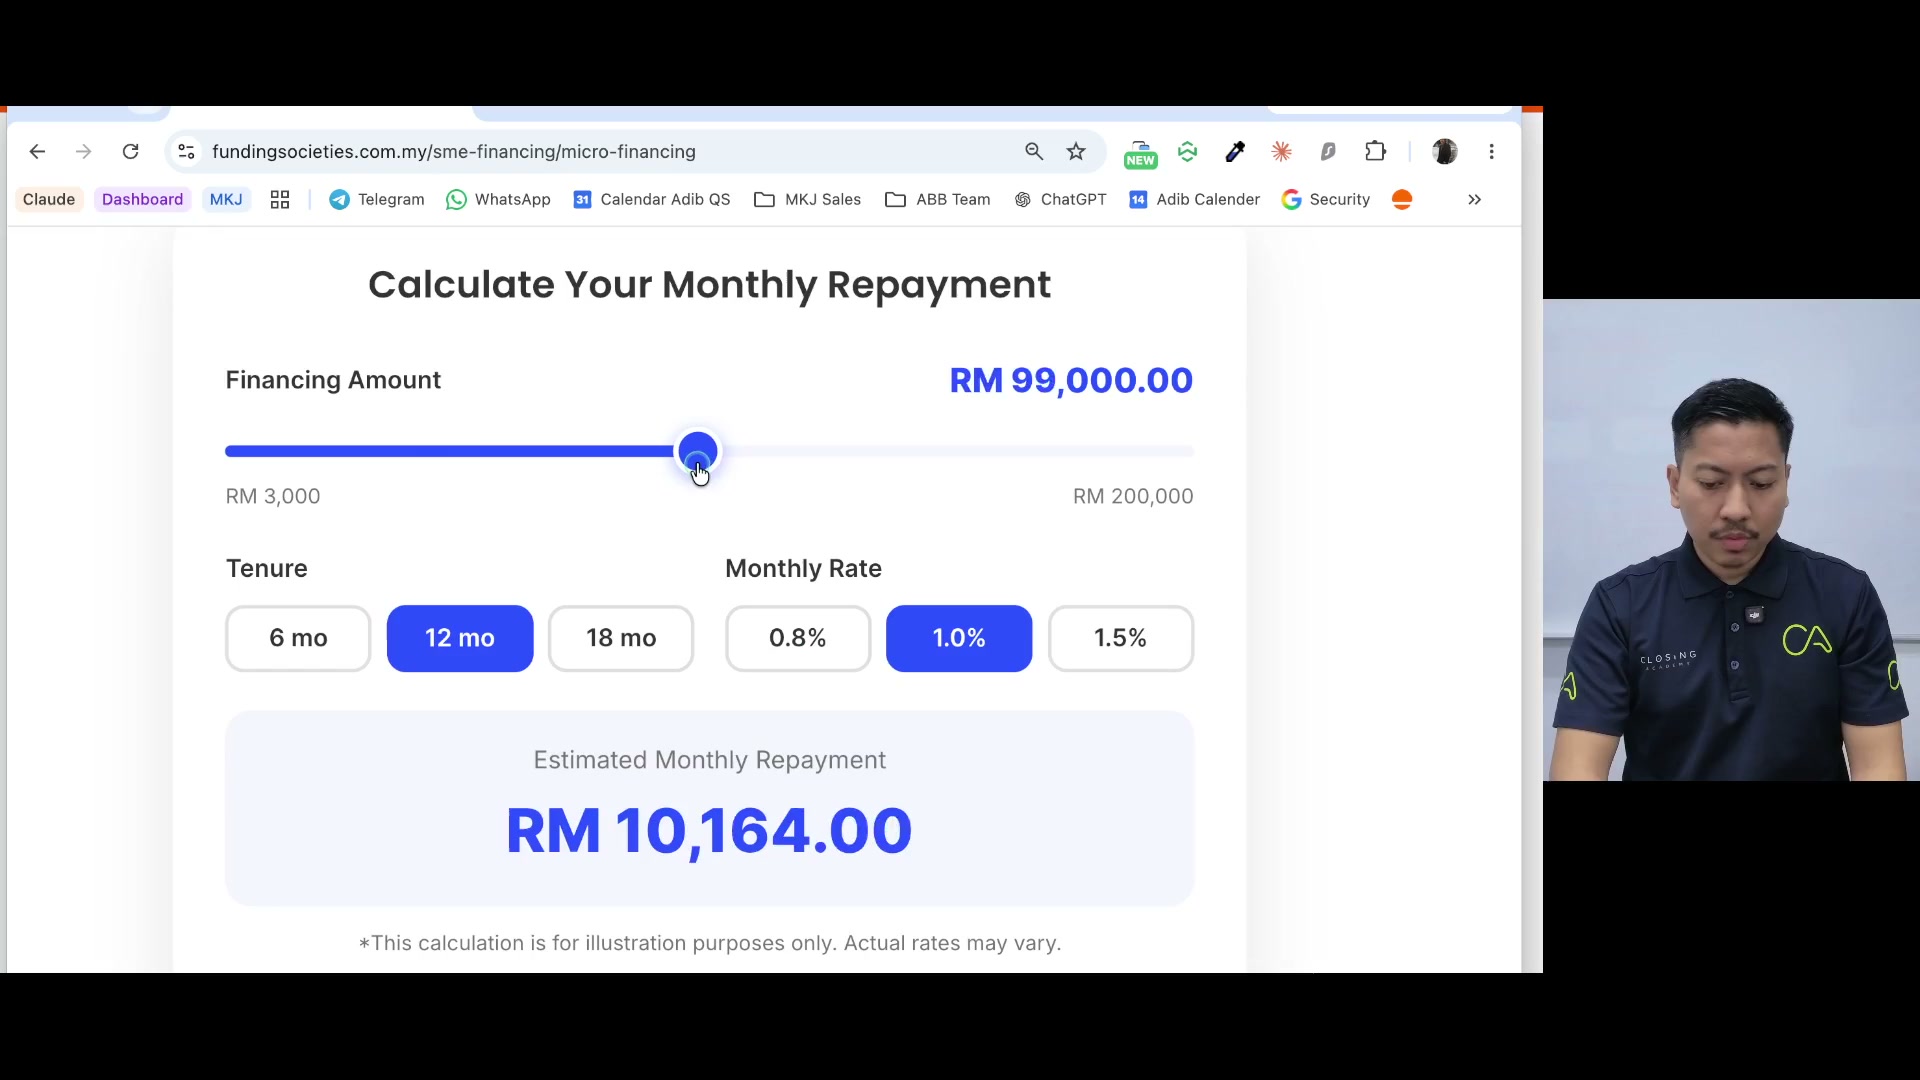
RM100,000
Saya nak pindah ofis
Okey berapa lama saya nak bayar balik
Saya bayar balik
18 bulan maximum
00:04:42–00:04:57

18 bulan maximum
Ambil lah rate 1%
Jadi setiap bulan
Kita bayar
RM7,200
Darab lah dengan
RM18,000
Jadi apa keuntungan dia
Saya pun kiralah
Calculator kat sini
Kita pun try calculate
00:04:57–00:05:00

Kita pun try calculate
00:05:00–00:05:06

7211.11
Darab
Dengan
18 bulan
00:05:06–00:05:09
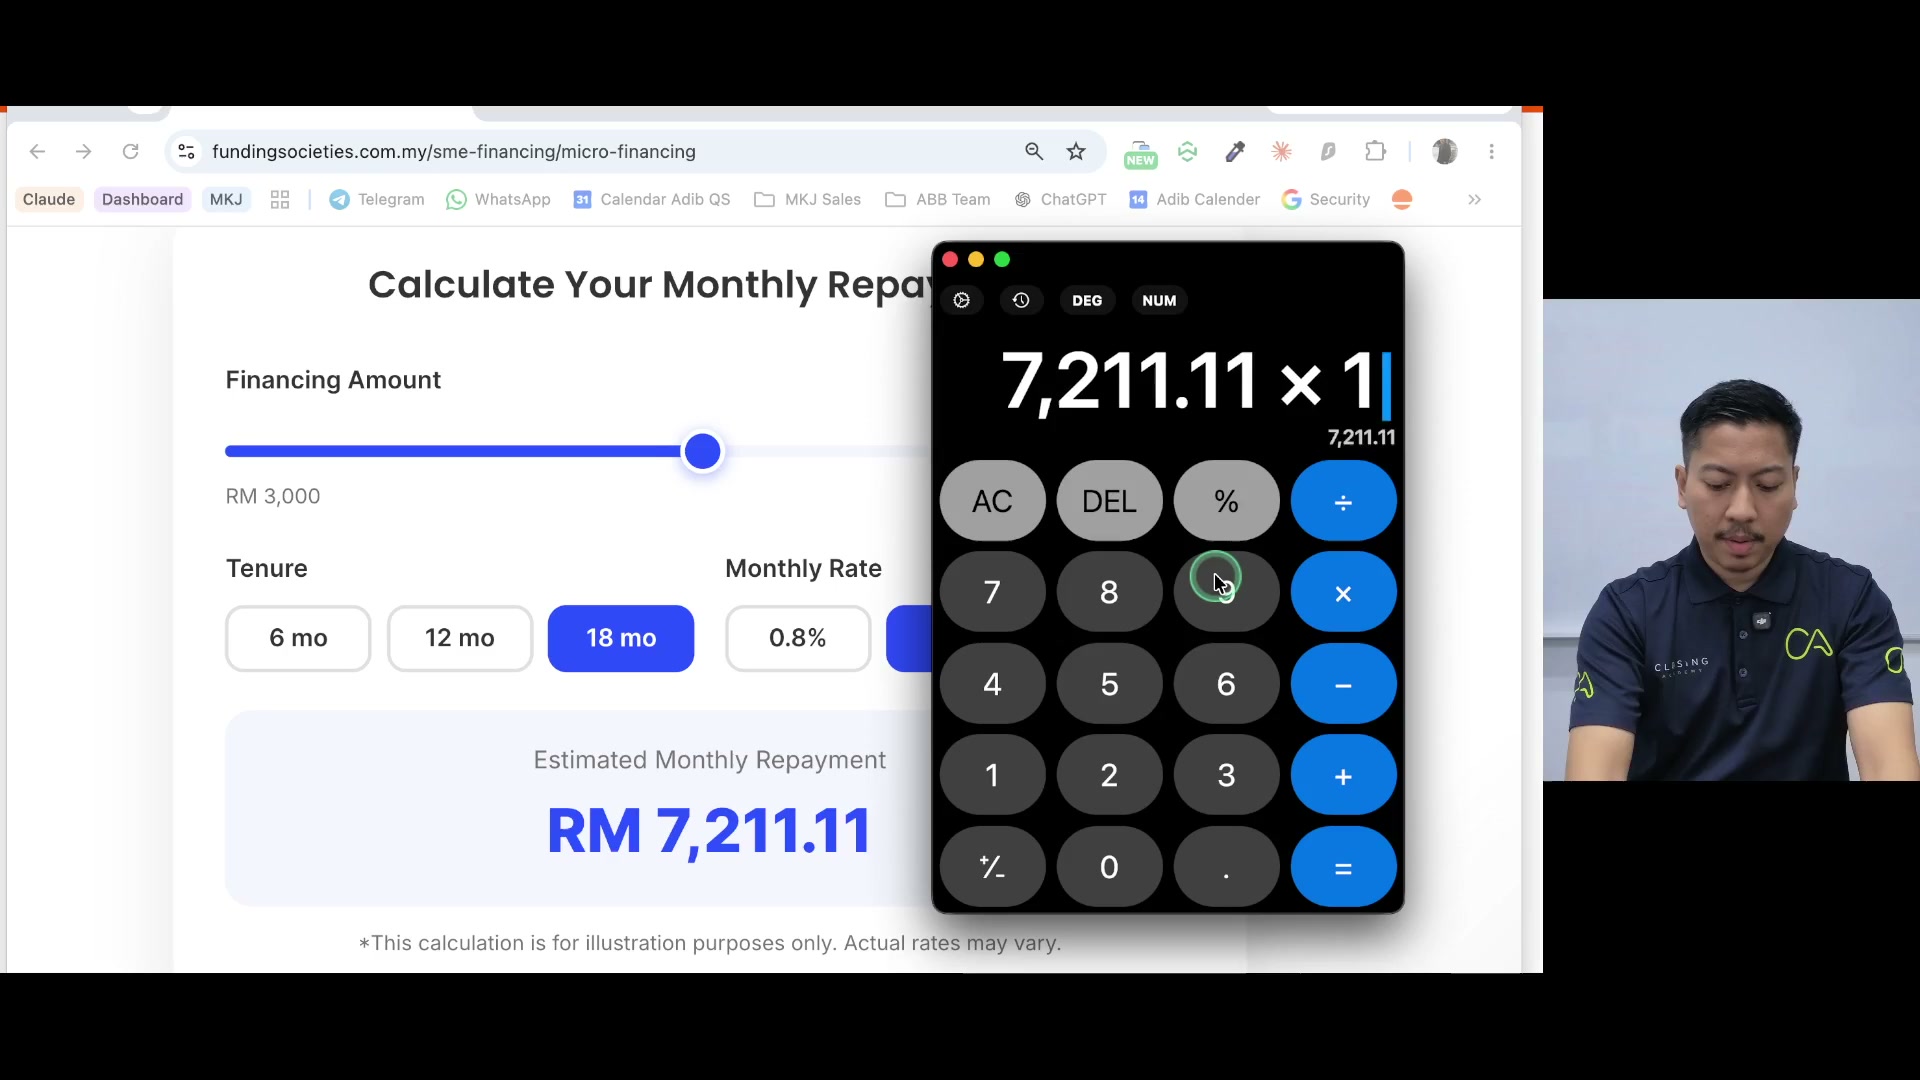
18 bulan
Jadi
Pinjam 100 ribu
00:05:09–00:05:21

Pinjam 100 ribu
Bayar 130 ribu
Pihak tak?
Haa macam itulah konsep dia
Tapi kita dapat stretch kan
Pembayaran tu selama
18 bulan
Dan kita tak ada
Terasa beban
Jadi kita masuk ofis
Katalah kita nak properly masuk ofis
00:05:21–00:05:39

Katalah kita nak properly masuk ofis
Kita selama ni
tak masuk ofis
kita layan je dulu
secara virtual
now kita nak masuk ofis
dan kita nak gunakan duit tu
RM50,000 untuk masuk ofis
RM50,000 untuk beli laptop
tak nak pakai laptop
staff dan semua
boleh apply kat sini
ini contohnya lah
jadi that's why
00:05:39–00:05:45
loan ni
dia sangat membantu sebenarnya
kalau nak cari
boleh cari Islamic loan
banyak je
so itu je
00:05:45–00:05:48
so itu je
kalau tak tahu
Google sendiri
00:05:48–00:05:49

jumpa dalam video
seterusnya