BBO / Hiring Strategy / Pelajaran 51
Overriding
Memahami pemimpin's pasukan jualan override dan menyimpan kadarnya berasingan dari komisen jualan individu.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Sumber mencadangkan memberi ganjaran kepada pemimpin untuk latihan dan menguruskan pasukan menggunakan ganjaran per unit yang lebih kecil daripada penjual. Ia memberikan contoh kadar suku dan tangga jualan kumpulan, kemudian membenarkan syarat kualiti atau konsistensi yang ditentukan secara berasingan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Overriding
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Mengapa pemimpin menerima pengendalian
Penolakan adalah ganjaran berdasarkan jualan yang memenuhi syarat yang dihasilkan oleh kumpulan di bawah pemimpin. Coach Adib membenarkan dengan latihan dan kerja pengawasan, bukan hanya memegang gelaran.
Jika seorang penjual menerima RM4 setiap unit, pemimpin contoh menerima RM1: satu perempat daripada kadar individu. Dengan empat orang masing-masing menjual kuantiti Q yang sama, RM1 × 4Q pemimpin sama dengan satu penjual RM4 × Q. Pendapatan sebenar bergantung kepada output setiap orang.
Sumber itu tidak membuktikan bahawa jumlah ini ditolak daripada komisen kakitangan. Perlakukan pembiayaan dan perjanjian kontrak sebagai tidak diselesaikan dan bukannya mengatakan kakitangan membayar pemimpin.
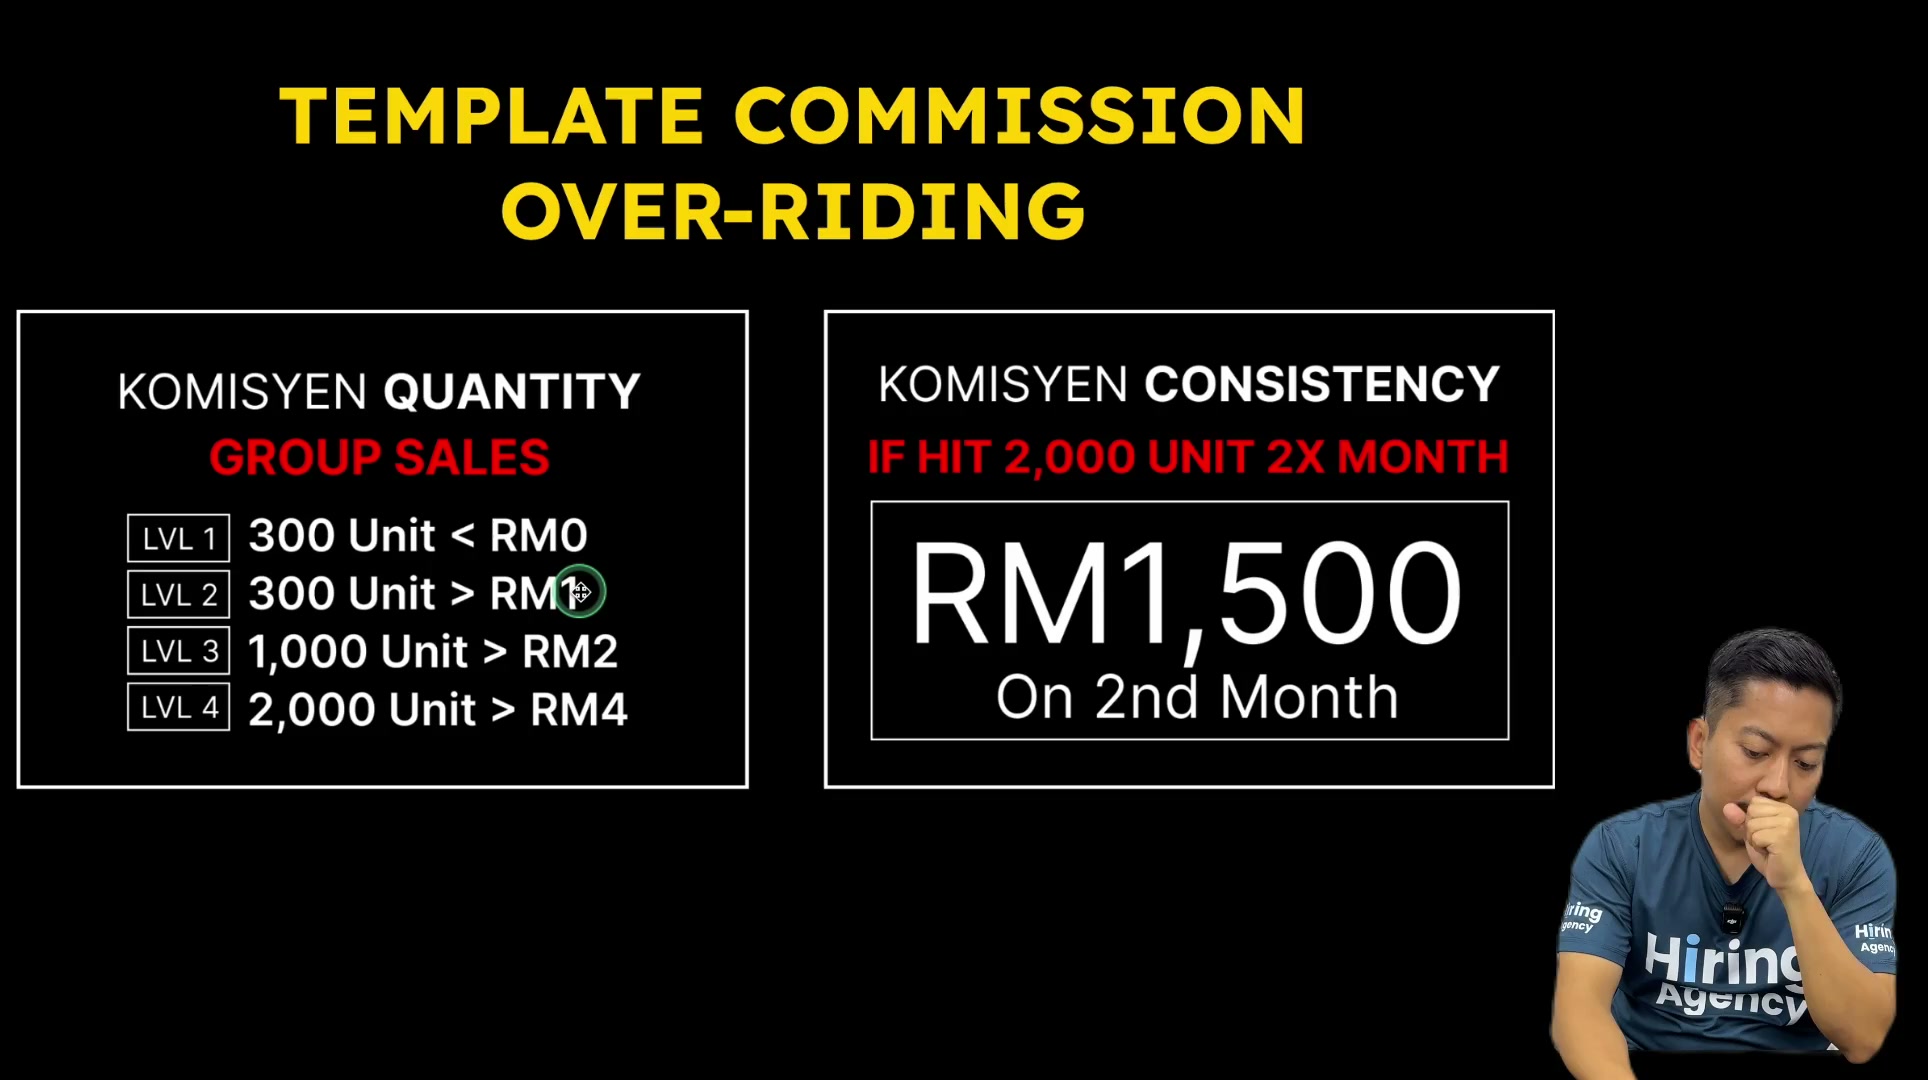
Tangga kumpulan yang dicetak adalah sifar di bawah 300 unit, RM1 di atas 300, RM2 di atas 1,000 dan RM4 di atas 2,000. Penggandaan rujukan memberikan RM300, RM2,000 dan RM8,000; kesamaan yang tepat dan pengiraan keseluruhan berbanding marginal tetap tidak ditakrifkan.
PERKARA YANG PERLU DIINGAT
- Pemimpin dan suruhanjaya individu adalah berbeza.
- Penalaran kadar suku bergantung kepada output kumpulan.
Jangkaan kawalan dan syarat tambahan
Coach Adib lebih suka pemimpin yang mengendalikan empat atau lebih orang dan menyebut kira-kira lima atau enam sebagai jangka masa yang menuntut. Ini adalah keutamaan beliau, bukan nisbah kakitangan universal.
Dia mencadangkan menambah syarat kualiti seperti kadar penutupan pasukan yang lebih baik atau konsistensi. Keadaan konsistensi cetak adalah 2,000 unit dalam dua bulan, membayar RM1,500 pada bulan kedua. Atribusi, menetapkan semula dan peraturan tumpang tindihnya tidak dinyatakan.
Rakan kongsi yang bertanggungjawab untuk jabatan boleh menerima override yang sama ditakrifkan dalam contohnya. Ganjaran rakan kongsi tidak secara automatik sama dengan komisen pekerja, dividen atau hak pemilikan.
Sebelum digunakan, tentukan tanggungjawab latihan pemimpin, pasukan yang ditugaskan, penggabungan jualan kumpulan, bayaran balik, pembiayaan, ambang yang tepat, penggantian/pemasangan dan tempoh pengukuran.
PERKARA YANG PERLU DIINGAT
- Panduan jangkaan kawalan adalah pendapat sumber.
- Konsistensi adalah keadaan yang berasingan.
- Ganjaran rakan memerlukan syarat tersendiri.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Override | Ganjaran pemimpin yang dikira dari jualan pasukan yang layak. |
| Span of control | Jumlah orang yang dikendalikan oleh pemimpin. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Mengapa pemimpin menerima pengendalian
Buka isi semakan
- Pemimpin dan suruhanjaya individu adalah berbeza.
- Penalaran kadar suku bergantung kepada output kumpulan.
2. Jangkaan kawalan dan syarat tambahan
Buka isi semakan
- Panduan jangkaan kawalan adalah pendapat sumber.
- Konsistensi adalah keadaan yang berasingan.
- Ganjaran rakan memerlukan syarat tersendiri.
Soalan semak kefahaman
- Adakah override dibiayai oleh syarikat atau ditolak dari pembayaran lain?
- Jualan kumpulan mana yang layak?
- Bukti apa yang menunjukkan sumbangan pemimpin?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Bandingkan penolakan kumpulan RM1 dengan ganjaran individu RM4 untuk empat penjual yang sama.
- Mengira tiga jumlah rujukan jumlah kumpulan.
- Tuliskan latihan, atribusi dan keadaan konsistensi.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan slaid templat asal telah dikaji semula. Perkataan harfiah tetap draf; contoh sumber tidak menyelesaikan semua bayaran atau syarat pekerjaan. Entri kursus ini menggunakan semula rakaman sumber yang sama dengan Over Riding Commission di Komisen Tahap 3. URL media sumber, tempoh dan setiap skrinshot yang dipilih sepadan dengan jumlah pemeriksaan; kandungan yang disemak digunakan semula dengan pautan sumber dan transkrip entri ini.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.