BBO / Hiring Strategy / Pelajaran 44
Commission WhatsApp Part 2
Membezakan peratusan komisen jualan dari komisen per unit WhatsApp.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
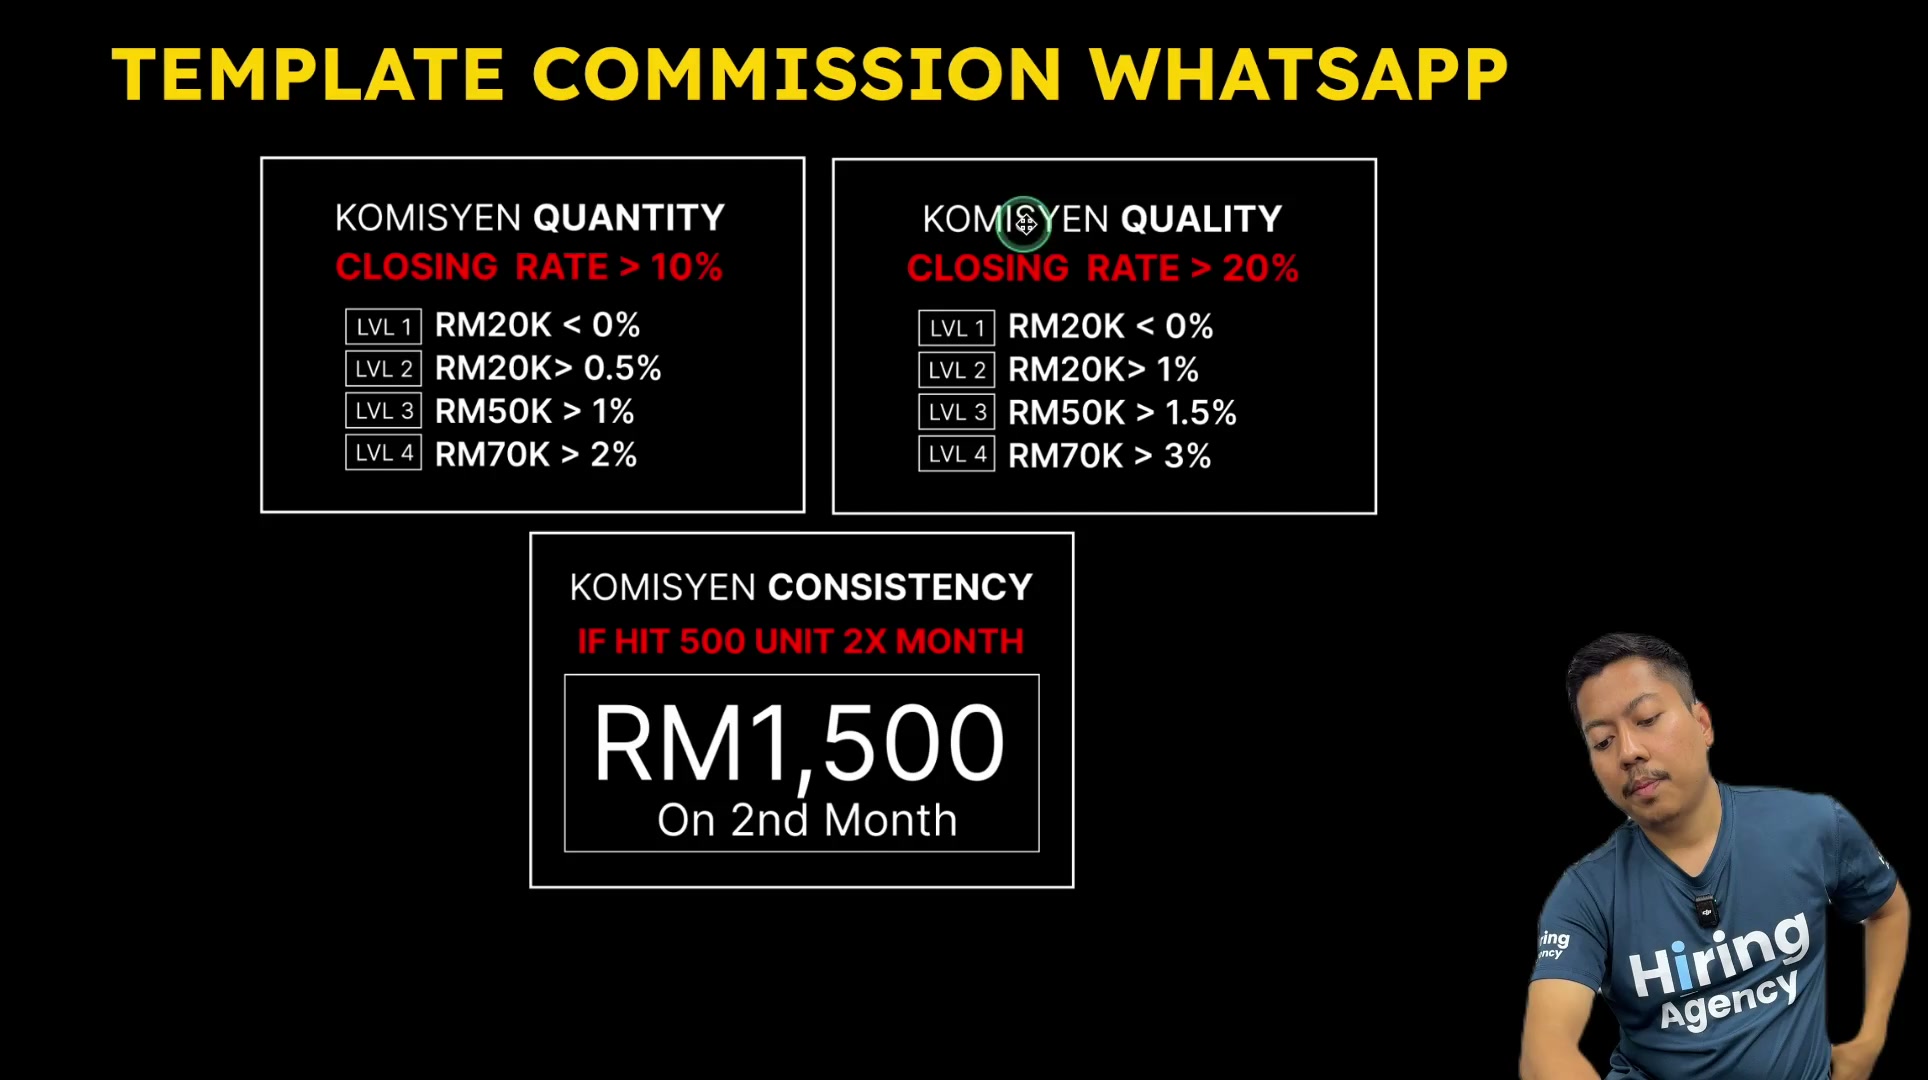
Alternatif ini menggunakan ambang nilai jualan dan kadar peratusan, mengekalkan kadar penutupan di atas 10% dan 20%. Lajur konsistensi masih merujuk kepada 500 unit, jadi contohnya mencampurkan ukuran nilai jualan dan jumlah unit yang memerlukan definisi yang jelas.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Commission WhatsApp Part 2
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kuantiti sebagai hasil jualan
Kuantiti memerlukan kadar penutupan melebihi 10%. Di bawah RM20K menunjukkan 0%; di atas RM20K menunjukkan 0.5%, di atas RM50K 1%, di atas RM70K 2%. Ini mengubah asas dari pelajaran sebelumnyas kiraan unit kepada pendapatan jualan.
Aritmatika rujukan tulen, tanpa menyelesaikan kelayakan pada kesamaan yang tepat adalah RM20K × 0.5% = RM100, RM50K × 1% = RM500, dan RM70K × 2% = RM1,400.
Tidak dinyatakan sama ada kadar berkenaan dengan keseluruhan jualan atau hanya satu kumpulan. Pengembalian, pendapatan yang dikumpul berbanding pendapatan yang dicatatkan, cukai dan pengiraan juga tidak ditentukan.
PERKARA YANG PERLU DIINGAT
- Kadar peratusan menggunakan asas mata wang.
- Rawatan sempadan yang tepat belum selesai.
Unit kualiti dan konsistensi campuran
Kualiti memerlukan kadar penutupan melebihi 20%. Di bawah RM20K adalah 0%; di atas RM20K adalah 1%, di atas RM50K 1.5%, dan di atas RM70K 3%. Aritmatika rujukan memberikan RM200, RM750 dan RM2,100.
Jangan menambah jadual kuantiti dan kualiti tanpa peraturan tumpukan yang jelas. Keuntungan selepas kos dan pembayaran masih perlu diperiksa.
Kolom konsistensi mengekalkan 500 unit dalam dua bulan dan RM1,500 pada yang kedua. Jumlah itu berbeza dengan asas ambang mata wang; sumber tidak menerangkan hubungan. Simpan perbezaan ini daripada menggantikan 500 unit dengan sasaran jualan yang dicipta.
PERKARA YANG PERLU DIINGAT
- Quality Gate di atas 20%.
- Konsistensi masih menggunakan unit, bukan pendapatan.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Sales commission rate | Peratusan yang digunakan untuk asas jualan yang ditentukan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kuantiti sebagai hasil jualan
Buka isi semakan
- Kadar peratusan menggunakan asas mata wang.
- Rawatan sempadan yang tepat belum selesai.
2. Unit kualiti dan konsistensi campuran
Buka isi semakan
- Quality Gate di atas 20%.
- Konsistensi masih menggunakan unit, bukan pendapatan.
Soalan semak kefahaman
- Adakah komisen berdasarkan jualan yang dikumpul?
- Bagaimana keadaan 500 unit berkaitan dengan tangga pendapatan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Membandingkan templat berasaskan unit dan berasaskan pendapatan.
- Mengira pembayaran rujukan tanpa menganggap kelayakan sempadan yang tepat.
- Tentukan ukuran konsistensi campuran.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap dan slaid asal yang dipilih telah dikaji semula. Perkataan transkrip kekal sebagai draf automatik. Ini adalah contoh pengajaran sumber; ambang yang belum diselesaikan dan syarat pembayaran dikenal pasti dan bukannya diam-diam diisi. Entri kursus ini menggunakan semula rakaman sumber yang sama seperti Whatsapp Suruhanjaya Bahagian 2 dalam Komisen Tahap 3. URL media sumber, tempoh dan setiap skrinshot yang dipilih sepadan dengan jumlah pemeriksaan; kandungan yang disemak digunakan semula dengan pautan sumber dan transkrip entri ini.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.