BBS / Owner Salary / Pelajaran 16
PCB
Membezakan gaji kasar dari gaji bawa pulang dan memahami aliran kerja potongan bulanan yang direkodkan tanpa memperlakukan angka palsu sebagai kadar.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
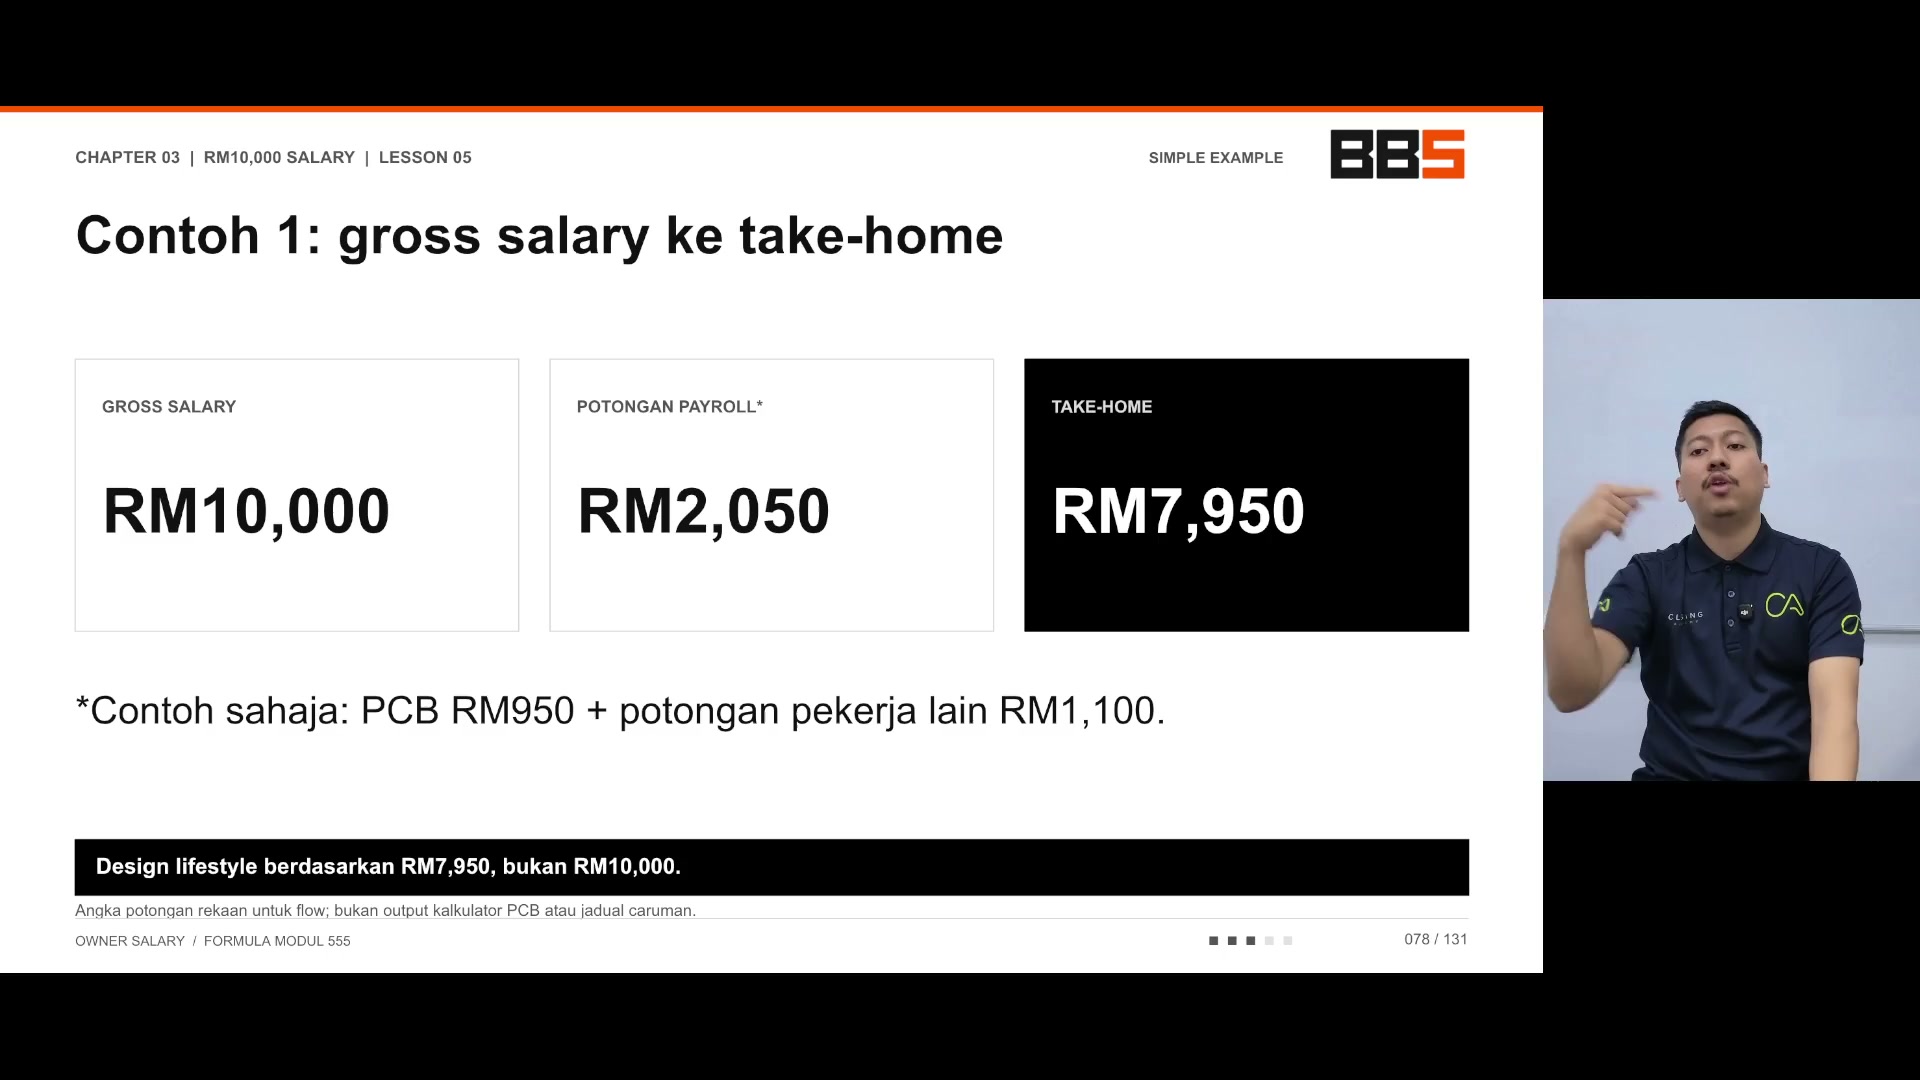
PCB ialah Potongan Cukai Bulanan. Pengajar menerangkan penyediaan maklumat payroll dan pelepasan cukai, pengiraan potongan serta bayaran bulanan. Angka dalam pertuturan bercanggah; slaid akhir jelas menunjukkan contoh rekaan potongan RM2,050 dan gaji bersih RM7,950.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
PCB
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Aliran kerja dan terminologi yang direkodkan
Pembukaan sementara mengatakan pembayaran cukai tahunan, kemudian membetulkan dirinya kepada Potongan Cukai Bulanan. Penangguhan cukai dibezakan dari sumbangan; KWSP/EPF adalah satu dana yang dinyatakan dalam bahasa Melayu/Inggris, bukan dua potongan berasingan.
Maklumat pekerja yang tepat, pelepasan cukai yang dituntut, pengiraan payroll/e-PCB serta bayaran bulanan perlu diselaraskan. Tarikh 15 haribulan ialah tarikh yang disebut dalam rakaman; kesesuaiannya dengan peraturan semasa belum disahkan.
Pelajaran ini tidak benar-benar mengkonfigurasi gaji atau menghantar pembayaran. Ia mencadangkan untuk berunding dengan orang yang berpengetahuan apabila tidak pasti.
PERKARA YANG PERLU DIINGAT
- Gunakan istilah yang betul.
- Membezakan demonstrasi dari tindakan gaji yang selesai.

Menyelesaikan aritmatika dan melindungi perbezaan
Slide menggunakan RM10,000 kasar dikurangkan RM950 PCB dan potongan pekerja lain RM1,100 = jumlah RM2,050, meninggalkan RM7,950. Ia secara jelas melabelkan jumlah yang dicipta untuk aliran, bukan output dari kalkulator PCB atau jadual sumbangan.
ASR / akaun lisan bergantian RM7,900 / RM8,000, PCB RM150 dan kira-kira RM2,000 secara keseluruhan. RM1,100 + RM150 adalah RM1,250, bukan RM2,000; gunakan contoh slaid yang diberi label dengan jelas sambil mengekalkan draf kata secara berasingan.
Rakaman menyebut caruman 11% serta dakwaan bahawa pengarah boleh tidak mencarum KWSP. Coach Adib turut mengaitkan caruman dengan perlindungan dan permohonan pinjaman. Ini bukan peraturan umum yang telah disahkan: status pengarah, kadar caruman dan kelulusan pinjaman tidak dibuktikan oleh contoh ini.
Konsep belanjawan adalah untuk menggunakan pengambilan sebenar daripada gaji kasar untuk komitmen peribadi. Nilai palsu tidak mengira potongan pengguna ini.
PERKARA YANG PERLU DIINGAT
- Jangan menganggap potongan ilustrasi sebagai kadar undang-undang.
- Pastikan gaji sebenar dipisahkan daripada gaji kasar.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Gross salary | Bayar sebelum potongan pekerja. |
| Take-home | Jumlah yang tinggal selepas pengurangan yang berkenaan. |
| PCB | Potongan Cukai Bulanan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Aliran kerja dan terminologi yang direkodkan
Buka isi semakan
- Gunakan istilah yang betul.
- Membezakan demonstrasi dari tindakan gaji yang selesai.
2. Menyelesaikan aritmatika dan melindungi perbezaan
Buka isi semakan
- Jangan menganggap potongan ilustrasi sebagai kadar undang-undang.
- Pastikan gaji sebenar dipisahkan daripada gaji kasar.
Soalan semak kefahaman
- Apakah singkatan PCB?
- Adakah RM1,100 ditambah RM150 sama dengan RM2K?
- Adakah jumlah slaid hasil kalkulator gaji sebenar?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Menerbitkan semula aritmatika RM7,950 slaid.
- Tandakan tokoh-tokoh narasi yang bertentangan.
- Tentukan status/tingkat/tarikh jatuh tempo tuntutan yang perlu disahkan sebelum penggunaan gaji.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Angka cukai adalah contoh yang direkodkan dengan andaian dan perbezaan sejarah; tidak ada pengesahan undang-undang / cukai semasa atau pengiraan peribadi yang diklaim. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.