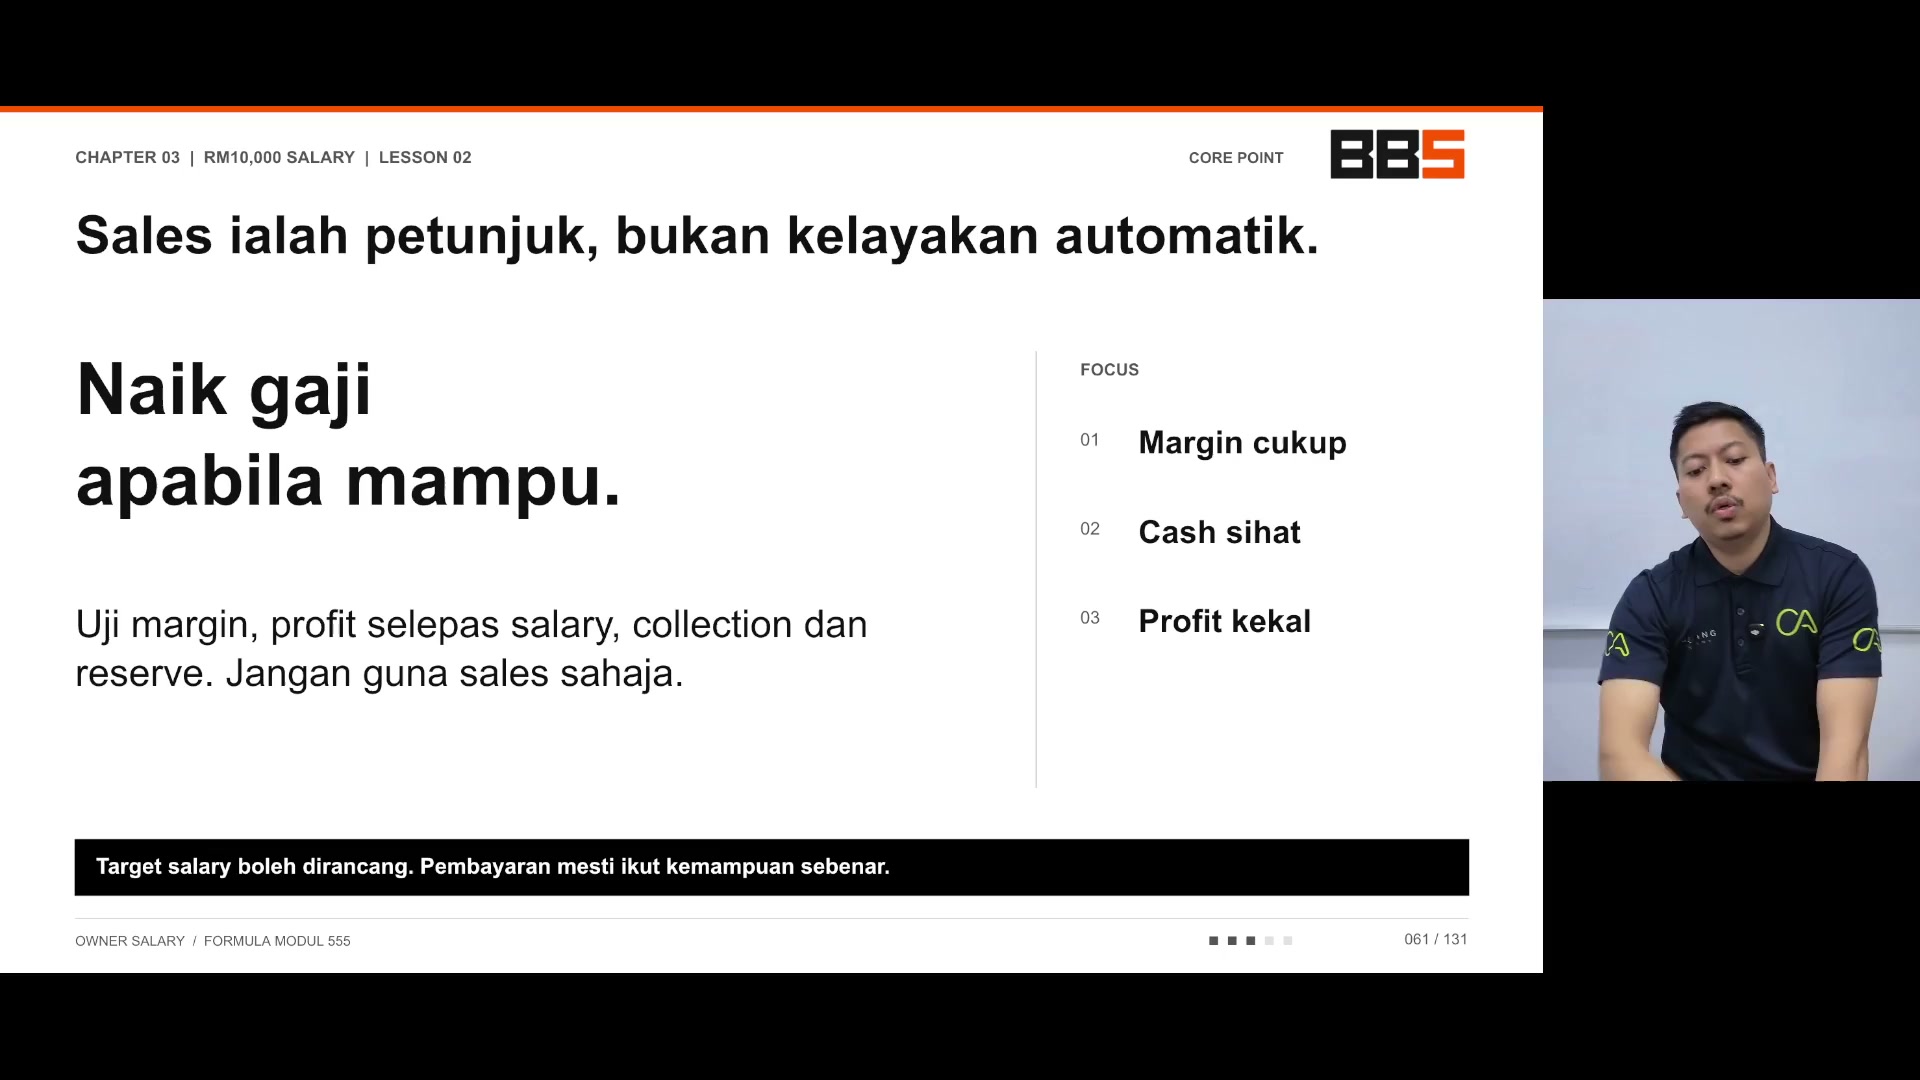
Timing nak ambil gaji. Dia ada sweet spot dia. Jangan main ambil je gaji. Bila patut ambil gaji? Bila mampu. Nak tahu mampu tak mampu ni kita buat simple level lah. Saya nak bagi satu benchmarking. Katakanlah gaji RM2000 ni kebiasaannya sale memang level. Ini bukan ikan bilis. Ini ikan yang terlampau bilis ni. Anak ikan bilis.
00:00:06–00:00:12
Timing nak ambil gaji. Dia ada sweet spot dia. Jangan main ambil je gaji. Bila patut ambil gaji? Bila mampu. Nak tahu mampu tak mampu ni kita buat simple level lah. Saya nak bagi satu benchmarking. Katakanlah gaji RM2000 ni kebiasaannya sale memang level. Ini bukan ikan bilis. Ini ikan yang terlampau bilis ni. Anak ikan bilis.
00:00:12–00:00:42
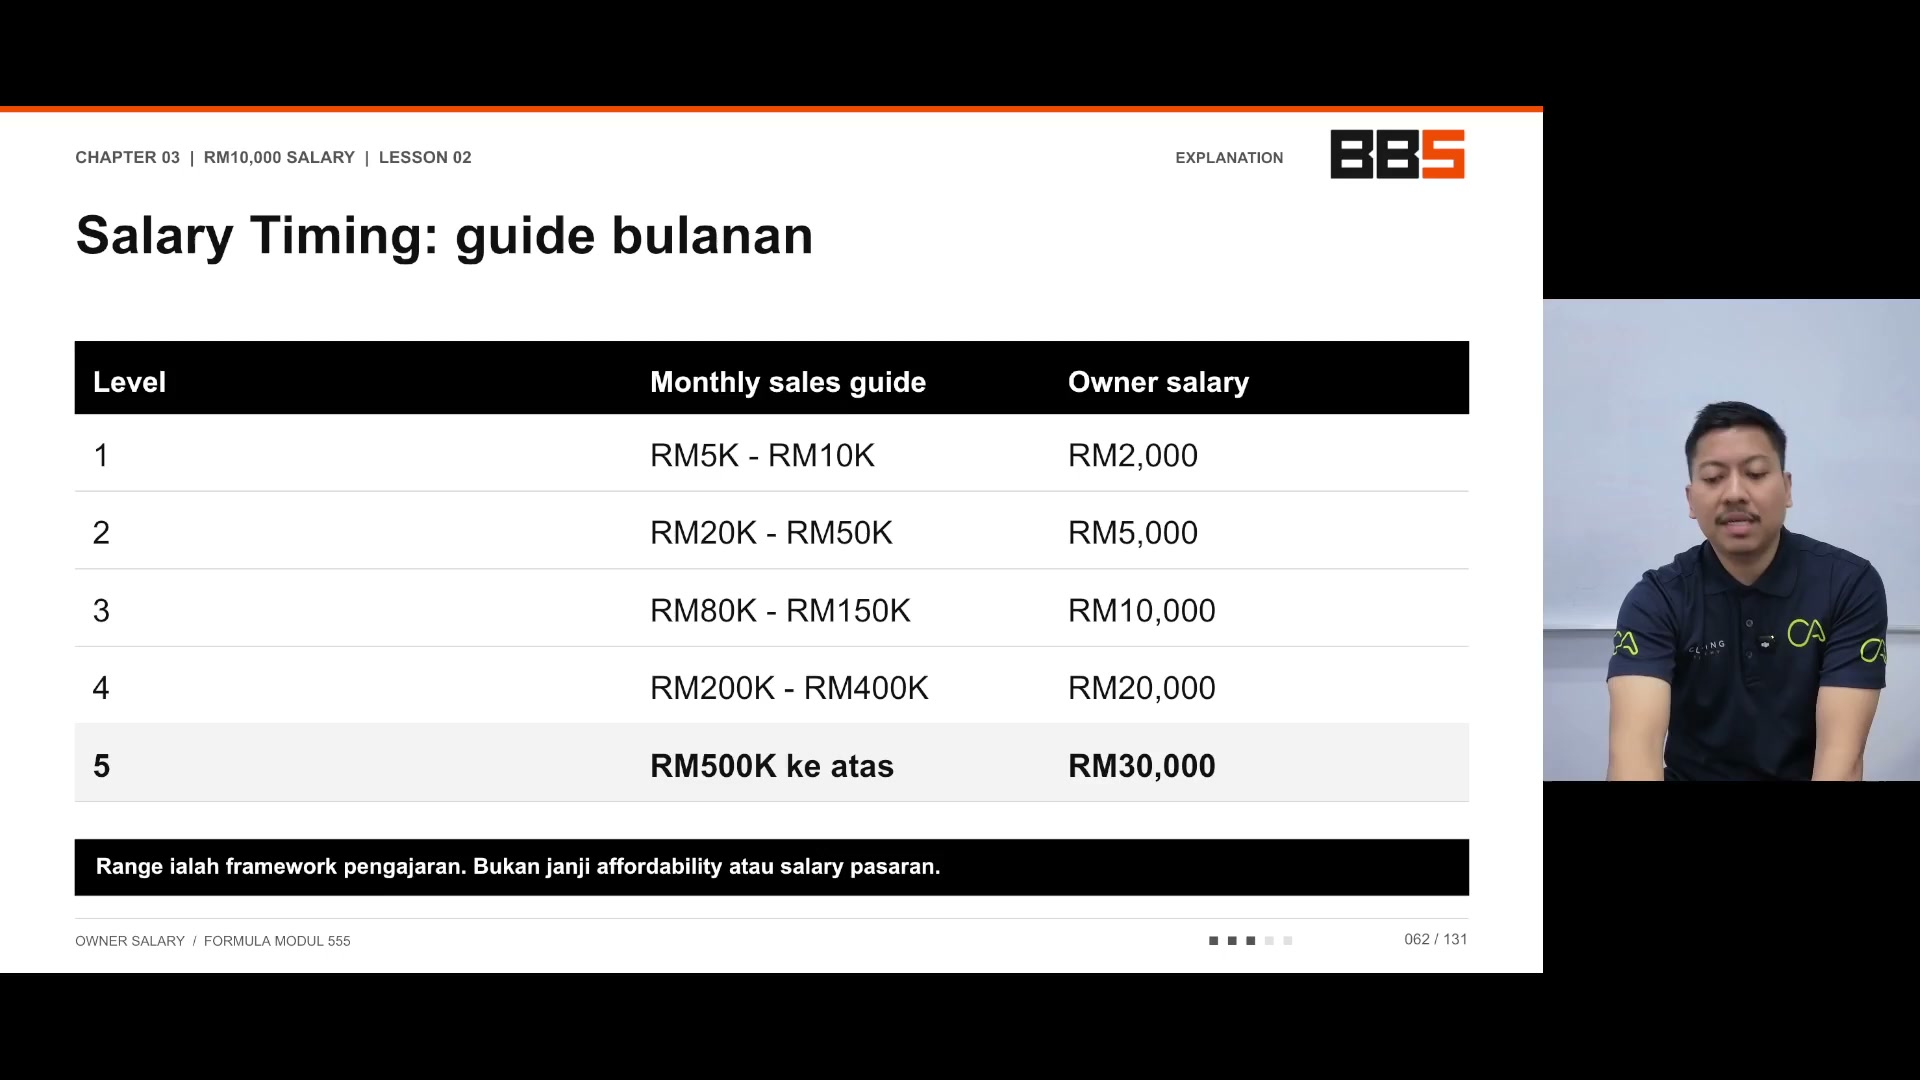
Timing nak ambil gaji. Dia ada sweet spot dia. Jangan main ambil je gaji. Bila patut ambil gaji? Bila mampu. Nak tahu mampu tak mampu ni kita buat simple level lah. Saya nak bagi satu benchmarking. Katakanlah gaji RM2000 ni kebiasaannya sale memang level. Ini bukan ikan bilis. Ini ikan yang terlampau bilis ni. Anak ikan bilis.
5 ke 10 case sebulan
Tak apa guys
Kita seorang je lah
Staff je tu
Tak ada staff lain
Kita chief everything officer
CEO
Next pula adalah
Untuk ambil gaji RM5,000 ni
Biasa sale sepatutnya
00:00:42–00:01:12
Biasa sale sepatutnya
Dalam RM20,000 ke RM50,000
Ingat
Ini sale bukan profit
So
Kita expect sale tu
Tinggi lagi
Sebab untung tak banyak
Jadi
Sepatutnya kalau
Kita punya sale
Dalam sekitar ni
Dengan margin profit
Yang healthy lah
Kita sepatutnya boleh ambil
Dalam sekitar RM5,000
Yang ni average je, kalau anda punya bisnes ni majin kurang, kena tinggikan lagi sale
Next, bila dah dapat RM80,000 ke RM150,000, barulah layak ambil gaji RM10,000
Maksudnya, inilah benchmark dia
00:01:12–00:01:42
Maksudnya, inilah benchmark dia
Janganlah kita ambil gaji ni terlampau cepat sangat
Pastikan kita punya sale pun healthy
Maksudnya, company pun ada profit
Jangan ambil RM10,000 ni terlampau cepat
Baru gaji, baru sale RM30,000, eh dah ambil RM10,000
Maksudnya, untung company tu 100% pergi kat bos
Tak boleh pula macam tu eh
Tak ada cash reserve langsung
Bahaya
Next pula
Bila company dalam sale
Sekitar 200 ke 100 ribu
Kita dah start ambil 20 ribu
Bila company dah buat sale
Setengah juta dan ke atas
Ambil 30 ribu
Itu shilling dia sebenarnya
00:01:42–00:01:54
Itu shilling dia sebenarnya
Kita tak nak ambil lebih 30 ribu
Sebab lebih daripada tu
Kita akan ambil sebagai dividend
Tak apa
Kita akan belajar dalam chapter yang seterusnya
Tapi payah tak setakat ni
Timing ni
Penting timing ni eh
Jadi dengan timing yang betul
00:01:54–00:02:24
Jadi dengan timing yang betul
Kita nak pastikan
Kita punya margin sihat
Kalau kita ambil banyak sangat
Majin tak sihat pula
Contoh ambil 2 situasi
Business A, Business B
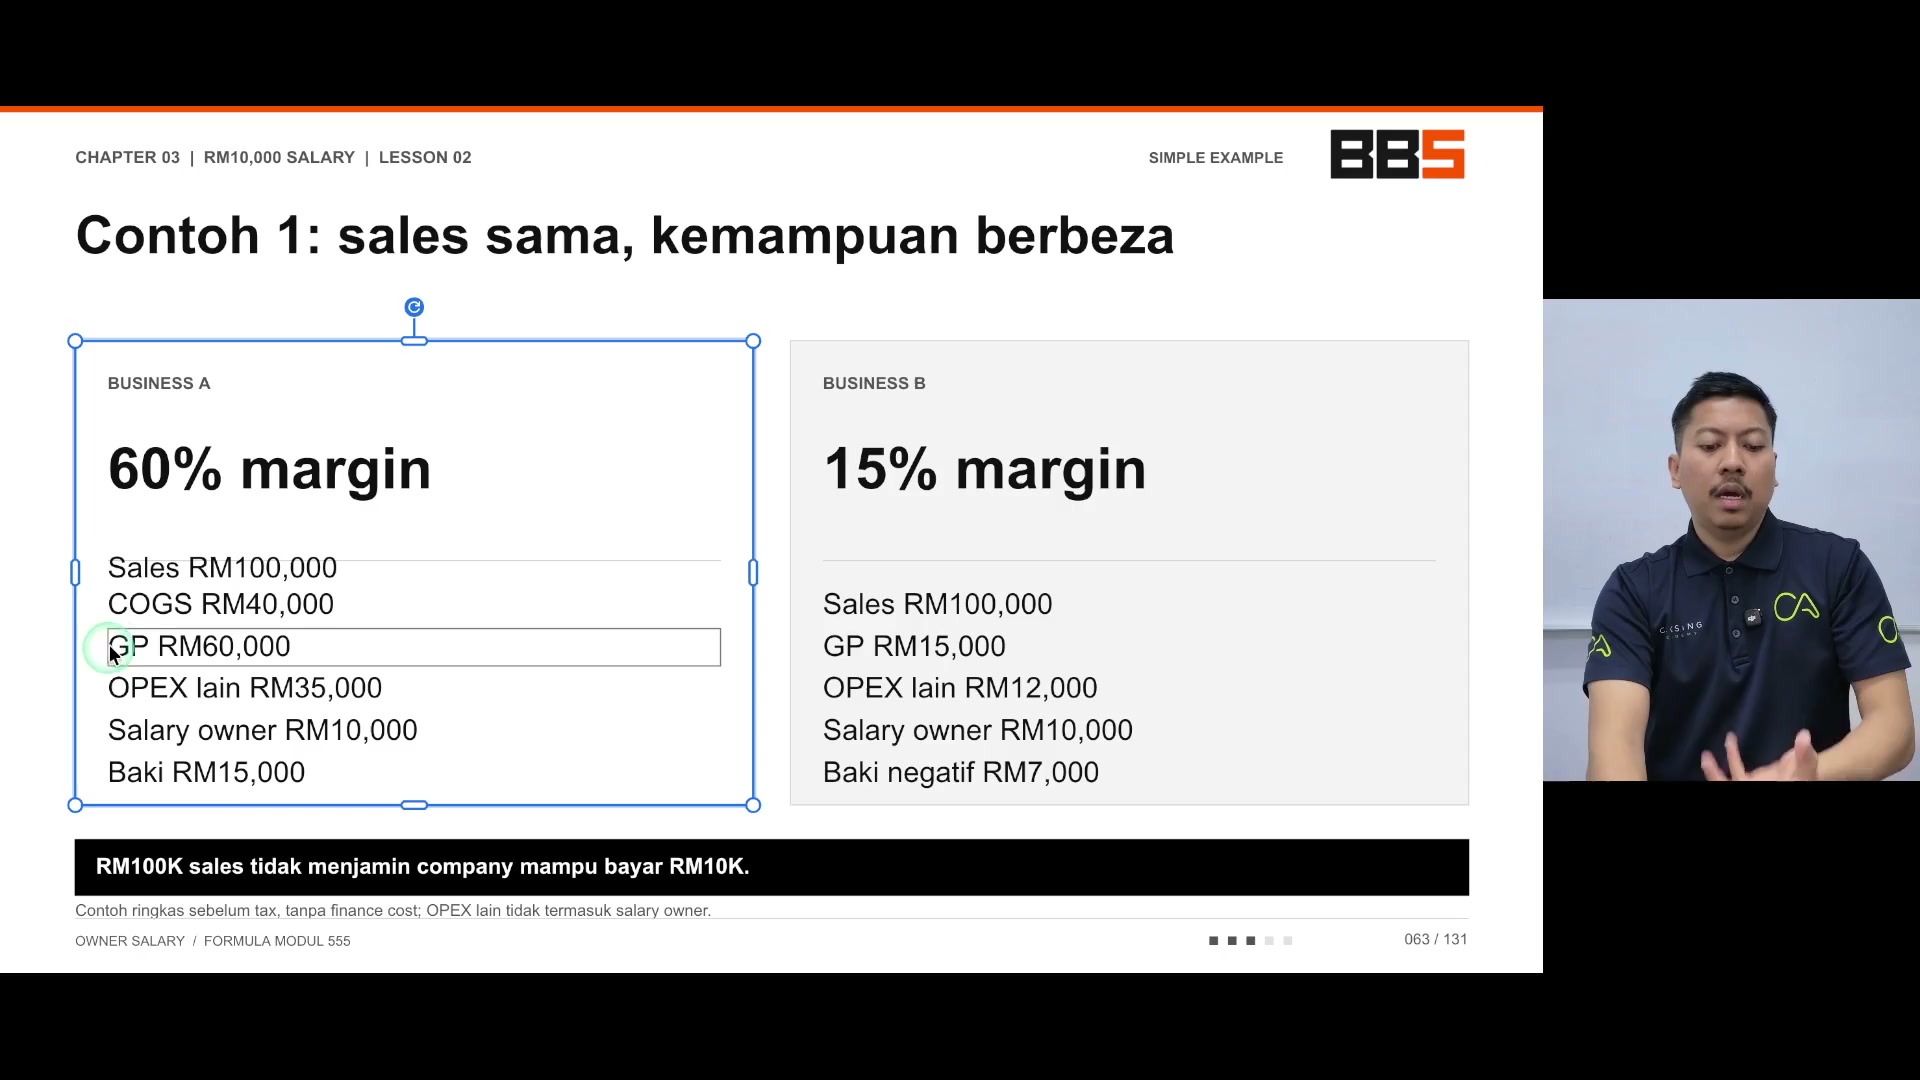
Business A sale dia RM100,000
Tapi beza dia dekat mana?
Tengok dekat sini
Dekat dia punya OPEX
OPEX dia RM35,000
So owner ambil RM10,000
Okey, dua-dua RM10,000
Tapi tengok baki dia
Baki ada RM15,000
00:02:24–00:02:54
Baki ada RM15,000
So apa yang healthy kat sini
GP dia healthy
Gross profit dia healthy
Gross profit dia healthy
Maksudnya dia punya COGS dia tak adalah banyak sangat
Dalam sekitar RM40,000
Cost of goods sold dia 40%
Ambil business yang kedua pula
Dia punya GP
Tinggi sangat ni
Apa ni kos iklan banyak sangat ke
Bayar TikTok affiliate ke apa ke ni
Daripada RM100,000
Gross profit baki tinggal RM15
So kalau OPEX tu
00:02:54–00:03:18
RM12,000
Owner nak ambil gaji lagi RM10,000
Nak selit lagi dah negative RM7,000
Senang cerita
Kita kena kawal
Dekat kita punya GP ni
Dekat kita punya COGS
Tahu tak COGS
Kos bahan kita
Itu yang pertama
Yang kedua kita kena kawal dekat OPEX
Ni kalau saya tambah dekat bawah ni
Kita ada COGS
COGS kat sini RM40,000
Jadi tak nampak pula kat slide ni
00:03:18–00:03:24
Jadi tak nampak pula kat slide ni
Dia tolak RM40,000
Dapatlah Rp60,000
Jadi
Punca kenapa GP cantik
00:03:24–00:03:27
Punca kenapa GP cantik
Sebab COGS kita tak koyak
00:03:27–00:03:57
Sebab COGS kita tak koyak
Cost of good sold
Cost penghasilan
Cost pengiklanan ke
Cost by affiliate ke
Selain cerita
Cost untuk kita
Hasilkan produk tu
Cost untuk kita deliver pada customer
Kalau cost tu tinggi
Habislah
So kebiasaannya
Iklan ni pun
Saya lebih prefer
Kalau saya dapat kira direct
Saya akan masukkan dalam COGS
Cost iklan
Tapi kalau tak dapat nak kira direct
Cost iklan
kebiasaannya dalam OPEX. Cuma
dalam OPEX ni dia tak nampak lah eh. Bila
katalah kita letak kos iklan dalam OPEX, kita
00:03:57–00:04:21
katalah kita letak kos iklan dalam OPEX, kita
scale ads. Kita tak perasan
sebenarnya OPEX dah naik. Walaupun
COGS maintain, OPEX naik.
Jadi, saya lebih prefer
untuk kos iklan ni, saya suka
letak walaupun dalam accounting tak
pernah tepat, tapi saya letak dalam COGS. Sebab
saya nak tahu, berapa kos untuk
saya acquire produk tu. Saya ambil
itu adalah kos advertising. Direct
kos advertising. Okay.
So ini adalah benda-benda yang kita kena belajar
00:04:21–00:04:27
So ini adalah benda-benda yang kita kena belajar
Jadi kita check lah
Katalah kita ada bulan off season
Bulan yang lemah
00:04:27–00:04:33
Bulan yang lemah
Boleh tak kita bayar gaji kita
Contohnya ini bulan normal
RM120,000
Okay sale kita drop
00:04:33–00:04:48
Okay sale kita drop
Ini off season
Boleh tak kita ambil gaji RM10,000
Lepas tak?
Oh lepas?
Okay lah
Tapi kalau bulan off season pun kita tak boleh ambil gaji RM10,000
So bahaya
That's why cash reserve tu main peranan
Okay
So, pastikan salary timing ni tak ambil gaji RM10,000 terlampau cepat.
00:04:48–00:04:51
So, pastikan salary timing ni tak ambil gaji RM10,000 terlampau cepat.