Profit Allocation

Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.

Pelajaran asal

00:00:00–00:00:06

Paparan rakaman pada 00:00:00

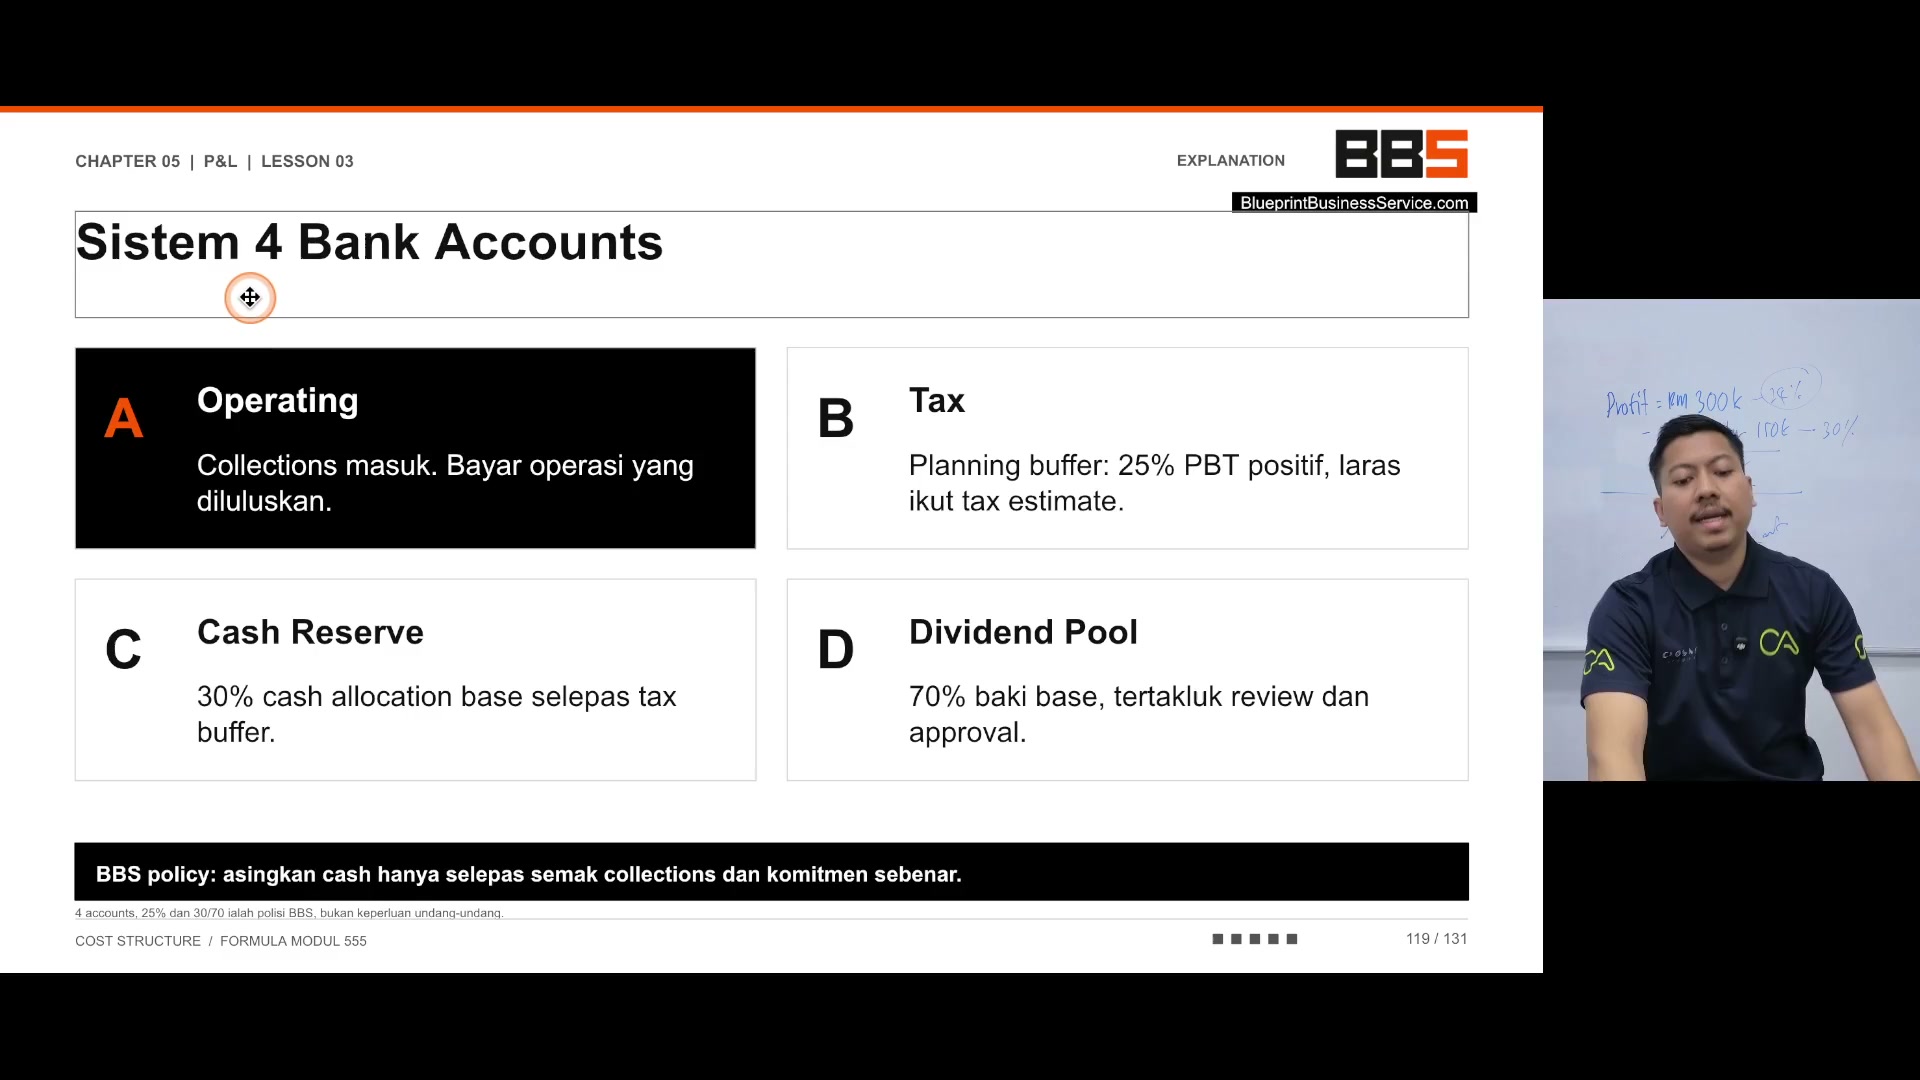
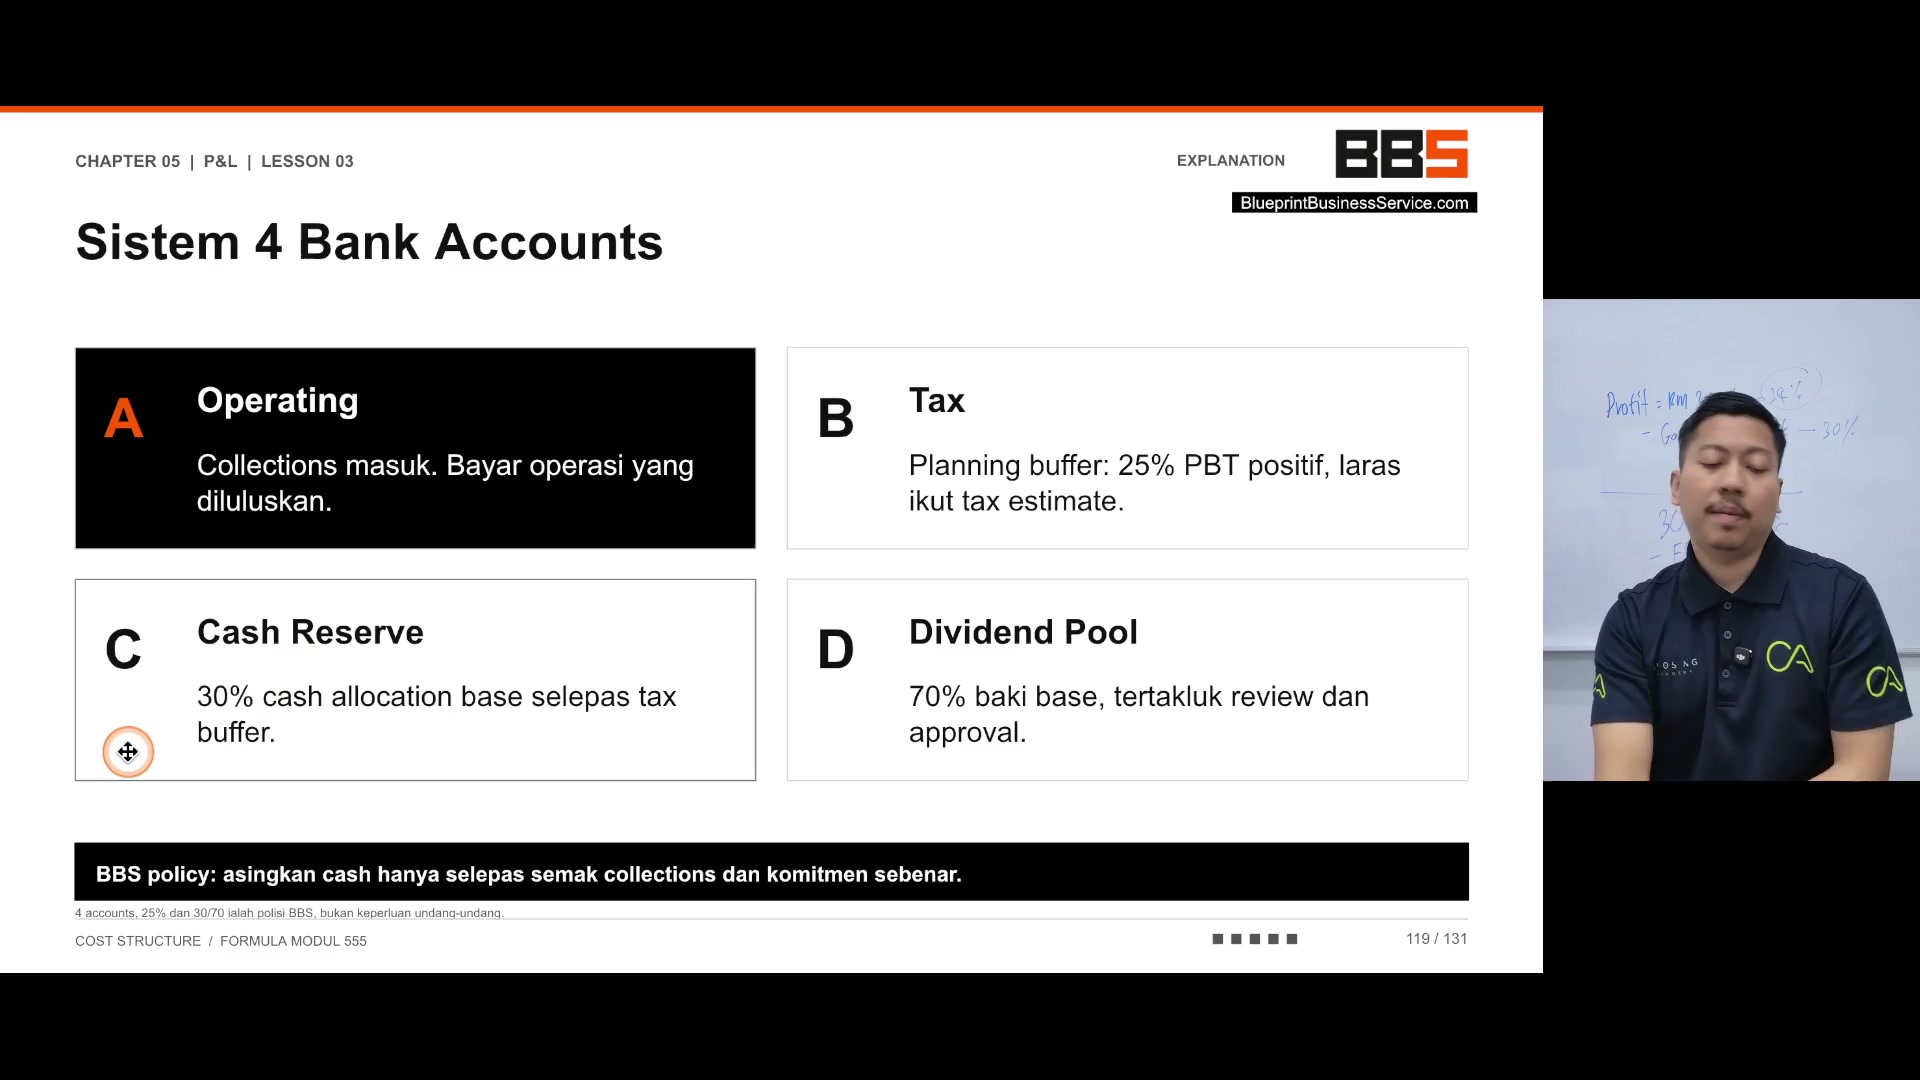
Profit Allocation. Profit yang ada ni nak letak kat mana? Lepas dah untung banyak-banyak, duit tu kena pernah jaga. That's why kita nak ajar A, B, C, D. A adalah Operate, B Account Tax, C Reserve, D Dividend. Maksudnya, kita buat multiple account. Bayangkan eh, kita buat 4 bank account berbeza. Account A untuk duit keluar masuk-keluar masuk, bayar gaji staff, COGS, OPEX dan sebagainya.

00:00:06–00:00:15

Paparan rakaman pada 00:00:06

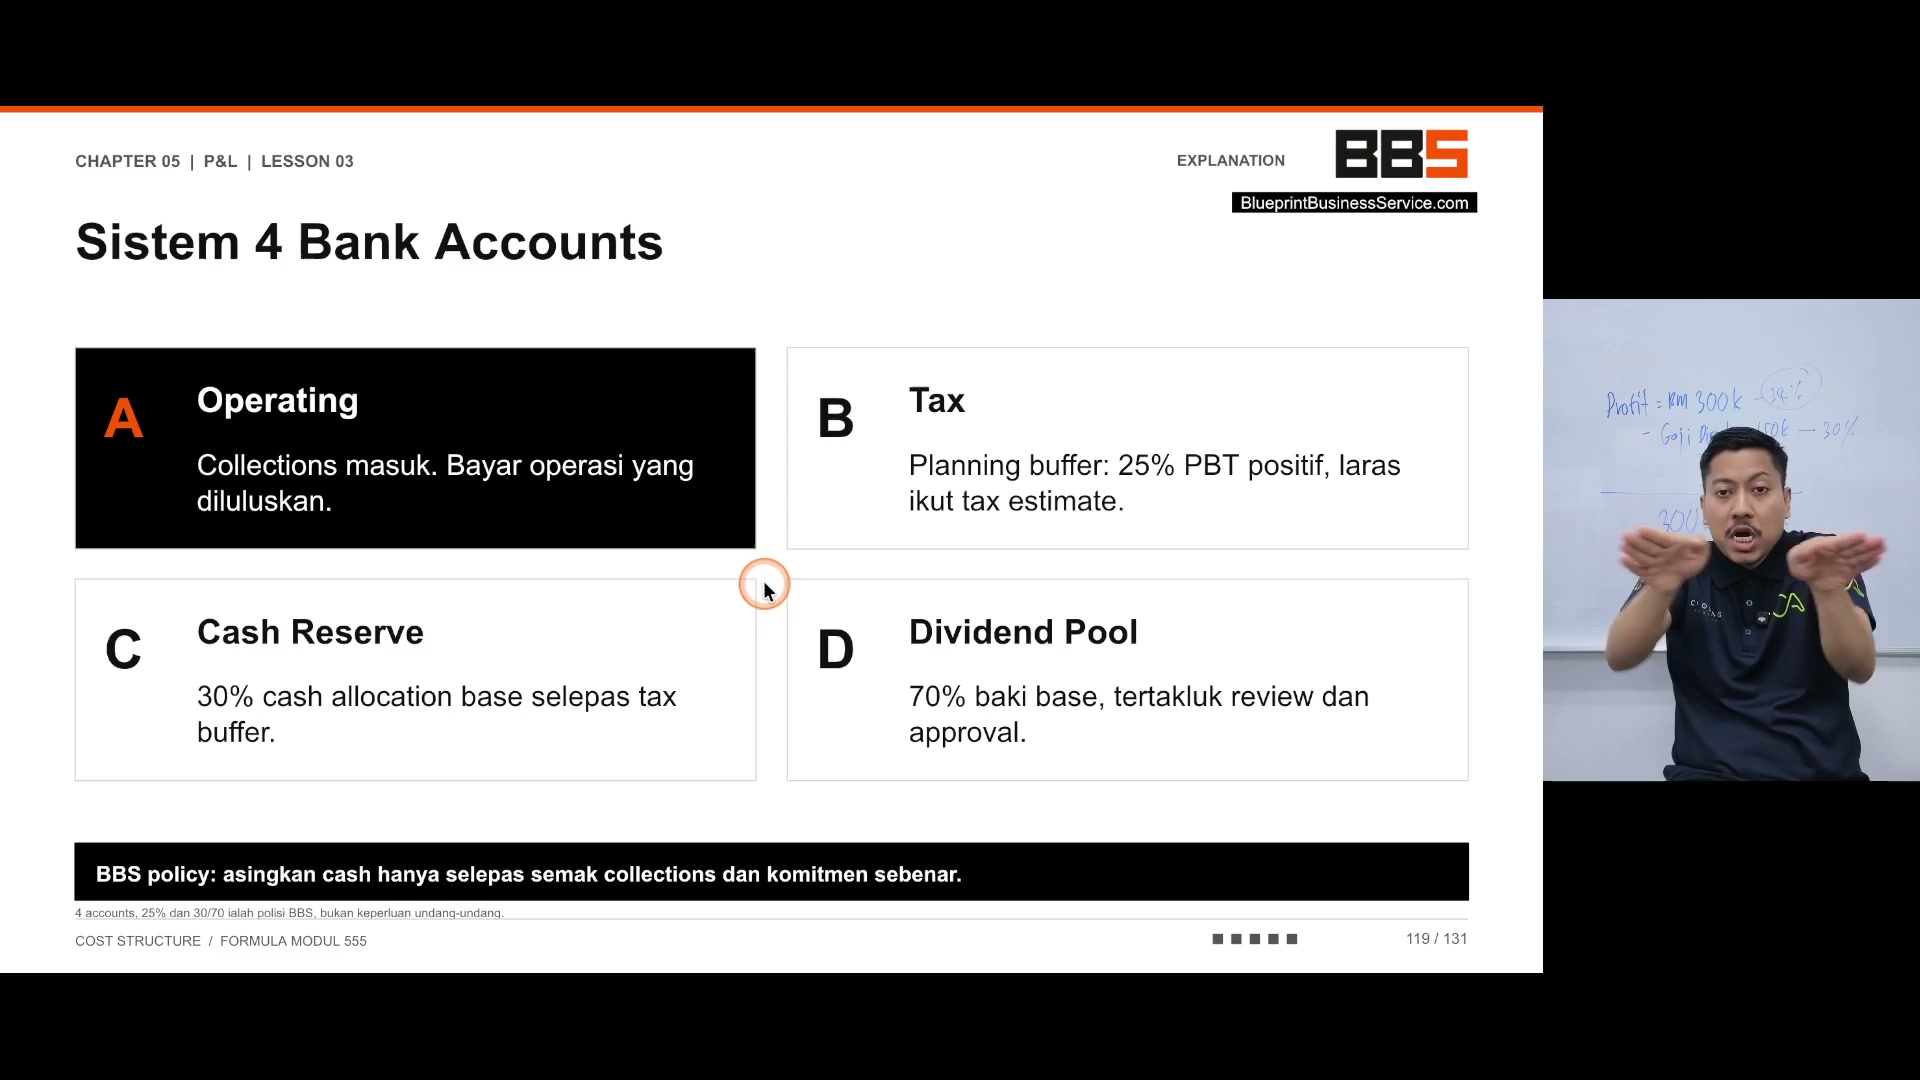
Profit Allocation. Profit yang ada ni nak letak kat mana? Lepas dah untung banyak-banyak, duit tu kena pernah jaga. That's why kita nak ajar A, B, C, D. A adalah Operate, B Account Tax, C Reserve, D Dividend. Maksudnya, kita buat multiple account. Bayangkan eh, kita buat 4 bank account berbeza. Account A untuk duit keluar masuk-keluar masuk, bayar gaji staff, COGS, OPEX dan sebagainya.

00:00:15–00:00:45

Paparan rakaman pada 00:00:15

Profit Allocation. Profit yang ada ni nak letak kat mana? Lepas dah untung banyak-banyak, duit tu kena pernah jaga. That's why kita nak ajar A, B, C, D. A adalah Operate, B Account Tax, C Reserve, D Dividend. Maksudnya, kita buat multiple account. Bayangkan eh, kita buat 4 bank account berbeza. Account A untuk duit keluar masuk-keluar masuk, bayar gaji staff, COGS, OPEX dan sebagainya.

Lepas dah dapat untung

Untung tu

Kita alihkan 24%

Letak dah 25%

Ini paling tinggi dah 25%

25% alihkan dekat tax

Maksudnya kita dah asingkan setiap kali ada untung

Katalah ada untung 10,000

Alih 2,500 masuk tax

Lepas tu tinggal baki 7,500

7,500 tu pula pecah 2

00:00:45–00:01:15

Paparan rakaman pada 00:00:45

7,500 tu pula pecah 2

30% pergi dekat cash reserve

70% pergi dekat dividend

Bayangkan ni Maybank, CIMB, RHB, Bank Islam.

Oh, lama.

Dividend letak Bank Islam.

Oh, suci sikit duit tu.

Wangi je bila keluar kat bank account tu.

Oh, wangi.

Dan macam eh.

So, kenapa kita nak letak 30%?

Sebab tak adalah rasa bersalah sangat bila kita ambil duit syarikat.
Kita nak rompak cara halal.

Ni cara halal lah.

So, kita asingkan dekat TED.

Langsung tak kacau.

00:01:15–00:01:45

Paparan rakaman pada 00:01:15

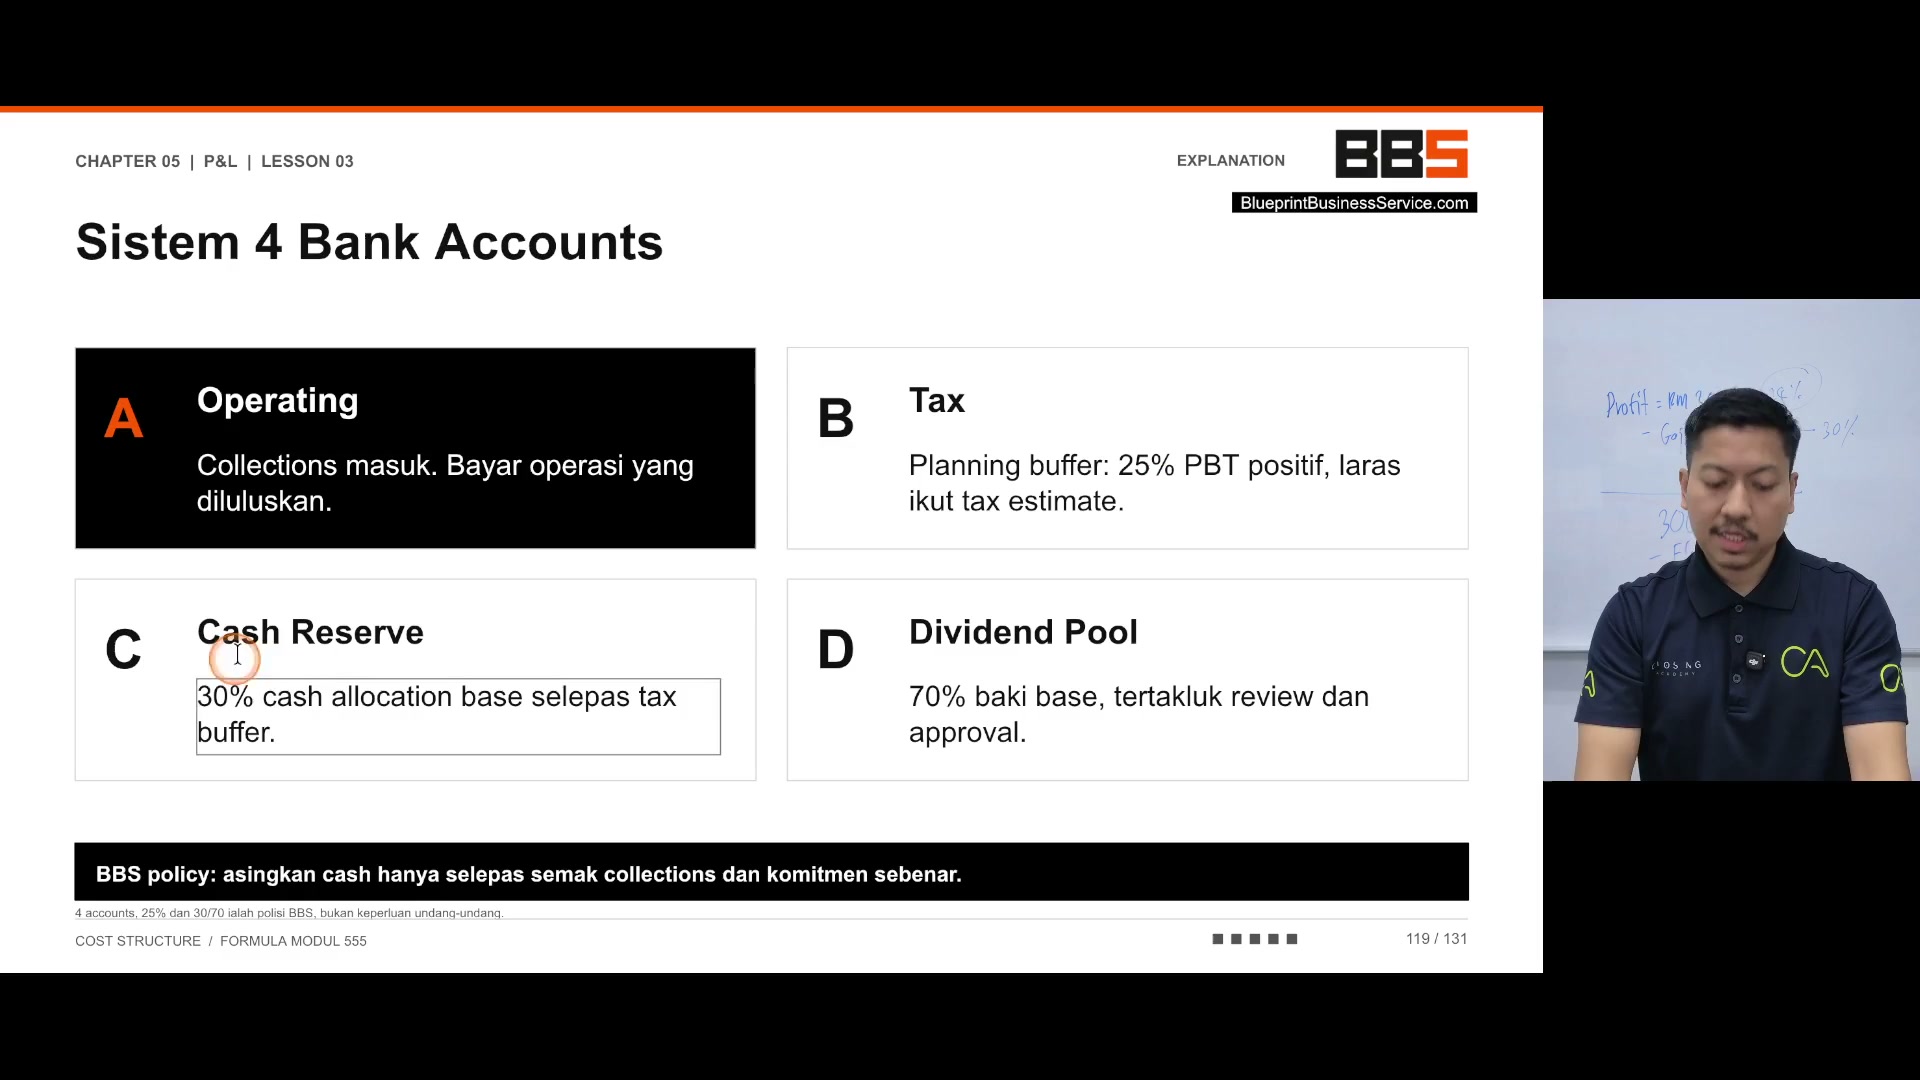
Lepas tu, alihkan dekat cash reserve.

Cash reserve ni sentiasa bertambah.

Sampai bila-bila.

katalah kita dah bertambah jadi RM100,000

biar je lah, sampai cukup 3 bulan

lebih dah cukup 3 bulan, cash reserve

bertambah lagi, so duit tu pula kita akan guna

untuk reinvest balik pada company, tambah

equipment ke, beli laptop, beli asset ke apa ke

macam itulah, tapi kita tak nak

guna duit cash reserve ni cepat sangat, kita nak

biar dia cukup at least 3 bulan ke 6 bulan

maksimum daripada

OPEX operational cost, katalah OPEX

kita adalah RM20,000, darab dengan 3 bulan

RM60,000, itulah cash reserve yang kena

00:01:45–00:01:48

Paparan rakaman pada 00:01:45

RM60,000, itulah cash reserve yang kena

ada, ok contoh macam

Macam inilah. Kita punya PBT RM100,000.

00:01:48–00:02:15

Paparan rakaman pada 00:01:48

Macam inilah. Kita punya PBT RM100,000.

Tolaklah dengan TAT 25.

Tinggal RM75,000. Okey, lepas tu pecah 2.

Pecah 2.

So, 30% daripada RM75,000

pergi dekat sini. Kita punya

cash reserve.

Lagi 70%

pergi dekat sini. RM52,500

pergi dekat dividend. Dividend ni pula

kita hold selama 3 bulan.

Lepas tu baru kita release. Tak adalah kita ambil

setiap bulan. Macam glojo sangat pula kan.

00:02:15–00:02:18

Paparan rakaman pada 00:02:15

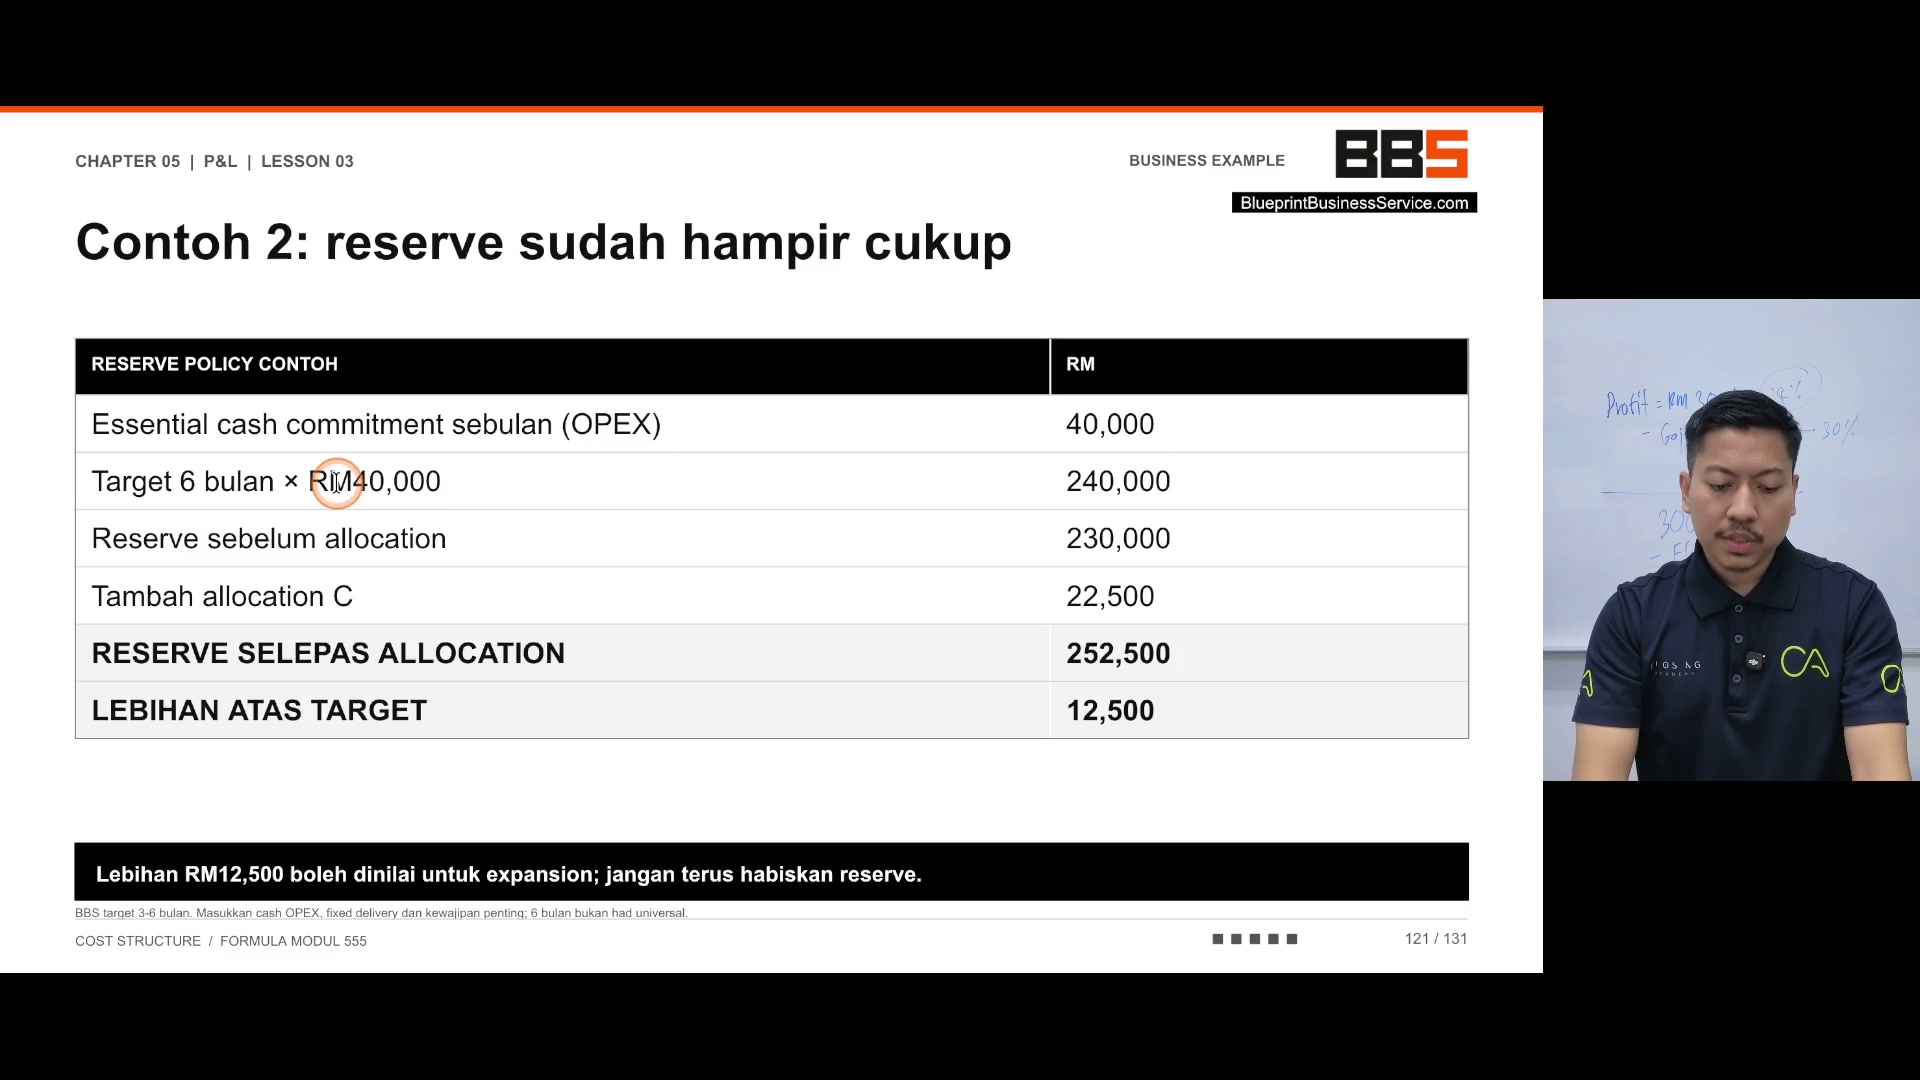
Essential

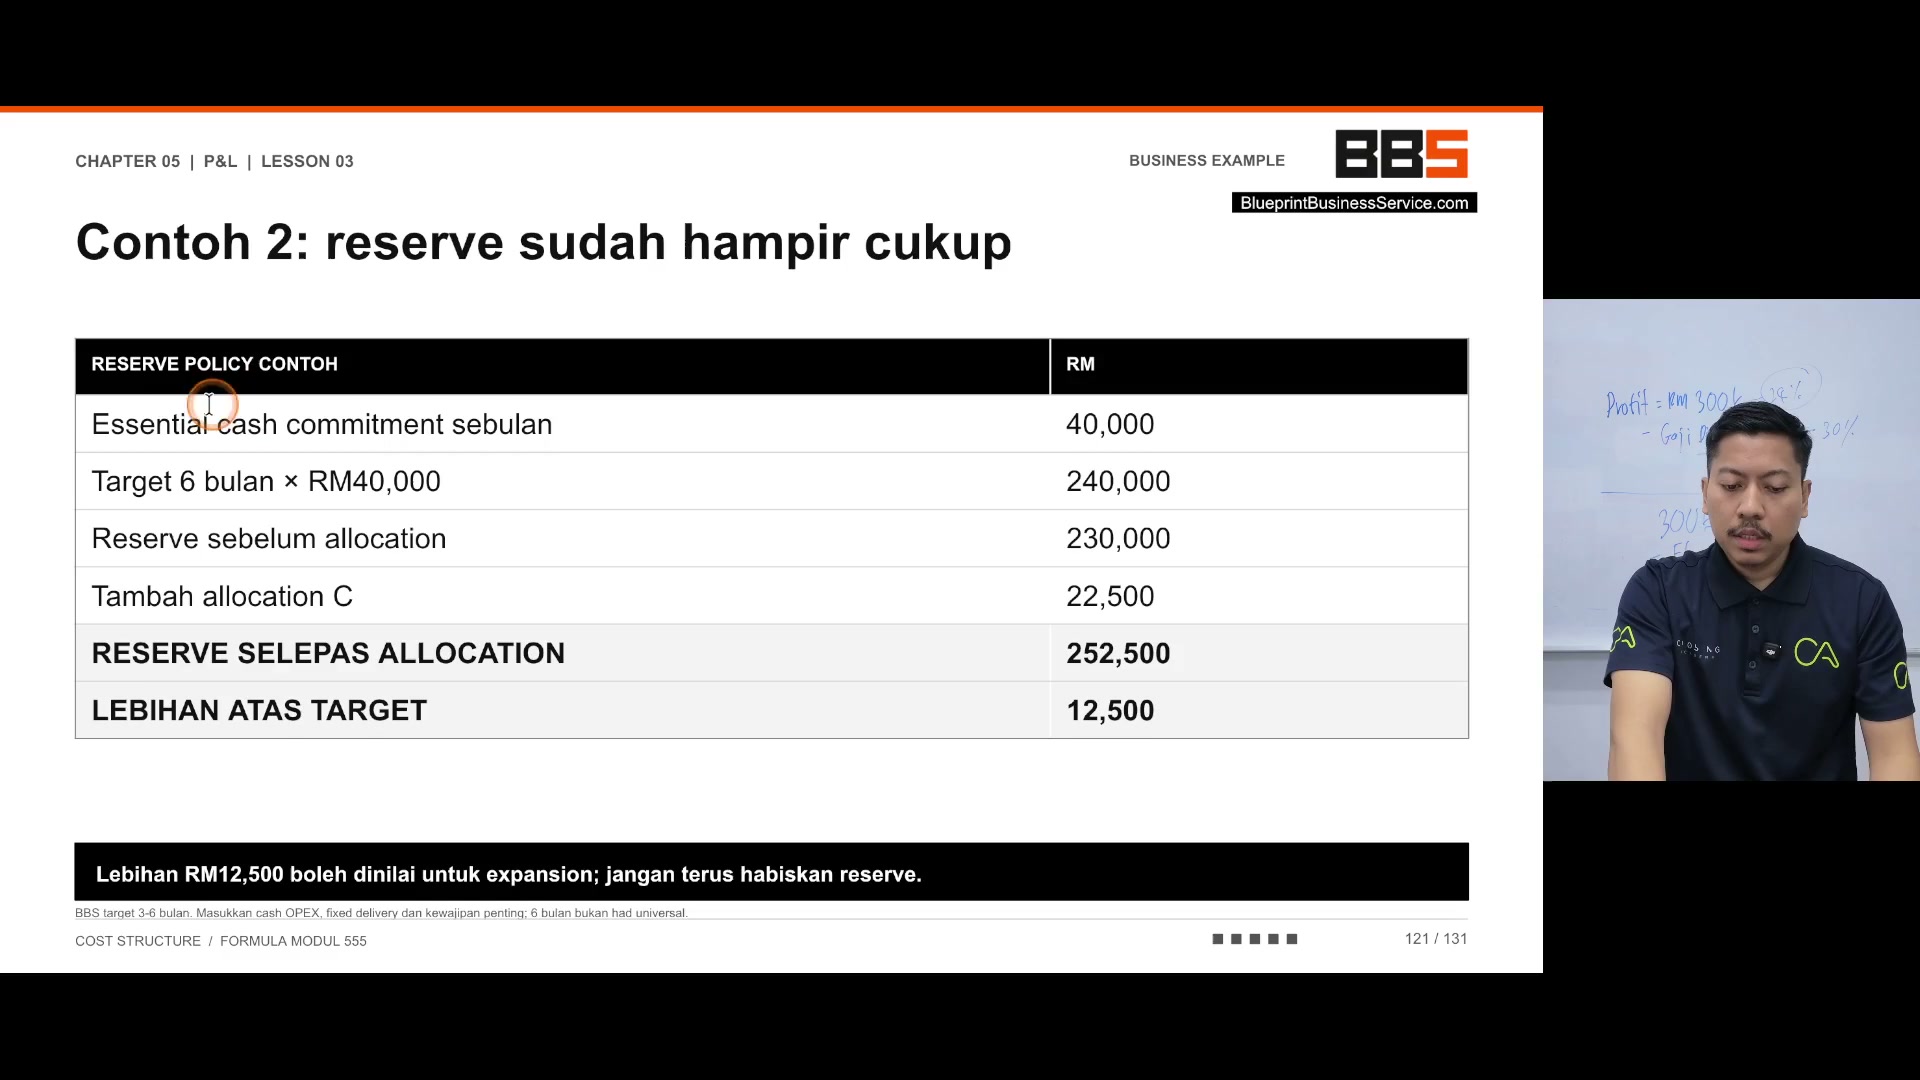
cash commitment sebulan. Contohlah. Kita

nak tengok reserve dah cukup ke belum

00:02:18–00:02:39

Paparan rakaman pada 00:02:18

nak tengok reserve dah cukup ke belum

contohnya kita nak kena commitment

OPEX kita RM40,000

so kalau kata kita punya OPEX

operational expenses kita, OPEX kita

RM40,000

saya letak kat sini, OPEX

target 6 bulan

RM40,000, so kena ada

RM240,000 dalam

tanki reserve, C

00:02:39–00:02:42

Paparan rakaman pada 00:02:39

tanki reserve, C

cash reserve

once dah cukup

00:02:42–00:02:45

Paparan rakaman pada 00:02:42

once dah cukup

reserve sebelum allocation

reserve sebelum allocation

00:02:45–00:03:15

Paparan rakaman pada 00:02:45

reserve sebelum allocation

Tambah allocation C

RM230,000

Tambah allocation C

RM225,000

Ni apa pula reserve selepas allocation ni

Reserve selepas allocation

Lebihan atas target

Saya pun tak faham ke apa benda ni

Tapi lebihan lebihan boleh nilai untuk expenser

Jangan terus habiskan reserve

Ini allocation apa

Mungkin adalah benda-benda yang kita nak allocate

Untuk beli barang ke apa ke

Kita dah target

saya nak allocatekan

00:03:15–00:03:33

Paparan rakaman pada 00:03:15

saya nak allocatekan

berapa nilai ni?

RM22,000 ni

untuk beli something.

So kita nak target dalam bank account kita

dekat C ada RM252.

So saya boleh layak

beli benda lah ni.

Contohnya macam tu lah.

Sebab tu bank account yang C ni

dia tak ada rule sangat.

00:03:33–00:04:03

Paparan rakaman pada 00:03:33

Yang penting

cukup tak 3 bulan?

Cukup.

Lebih daripada tu

kita simpan lagi 30%

tapi lebih tu dah boleh digunakan balik.

Tapi jangan bagi kat investor

rugi lah.

Kita nak

bagi pada company balik, maksudnya upgrade lah

apa-apa benda pasal company, tukar tong sampah

ke, tukar whiteboard ke apa ke kan

yang penting invest balik pada company

jadi adil, investor happy

kita boleh declare profit tinggi

bank pun happy nak bagi loan, investor pun

happy nak beli, kalau in case of emergency

cash register pun happy

cash register pun healthy, bila kita buat test

00:04:03–00:04:12

Paparan rakaman pada 00:04:03

cash register pun healthy, bila kita buat test

solvency test

untuk kita nak release dividend tu, 3 bulan

sekali, dia ada syarat-syarat dia

pun selamat, tak ada isu

Ok, kita pergi pada video yang

00:04:12–00:04:12

Paparan rakaman pada 00:04:12

Ok, kita pergi pada video yang