00:00:00–00:00:09
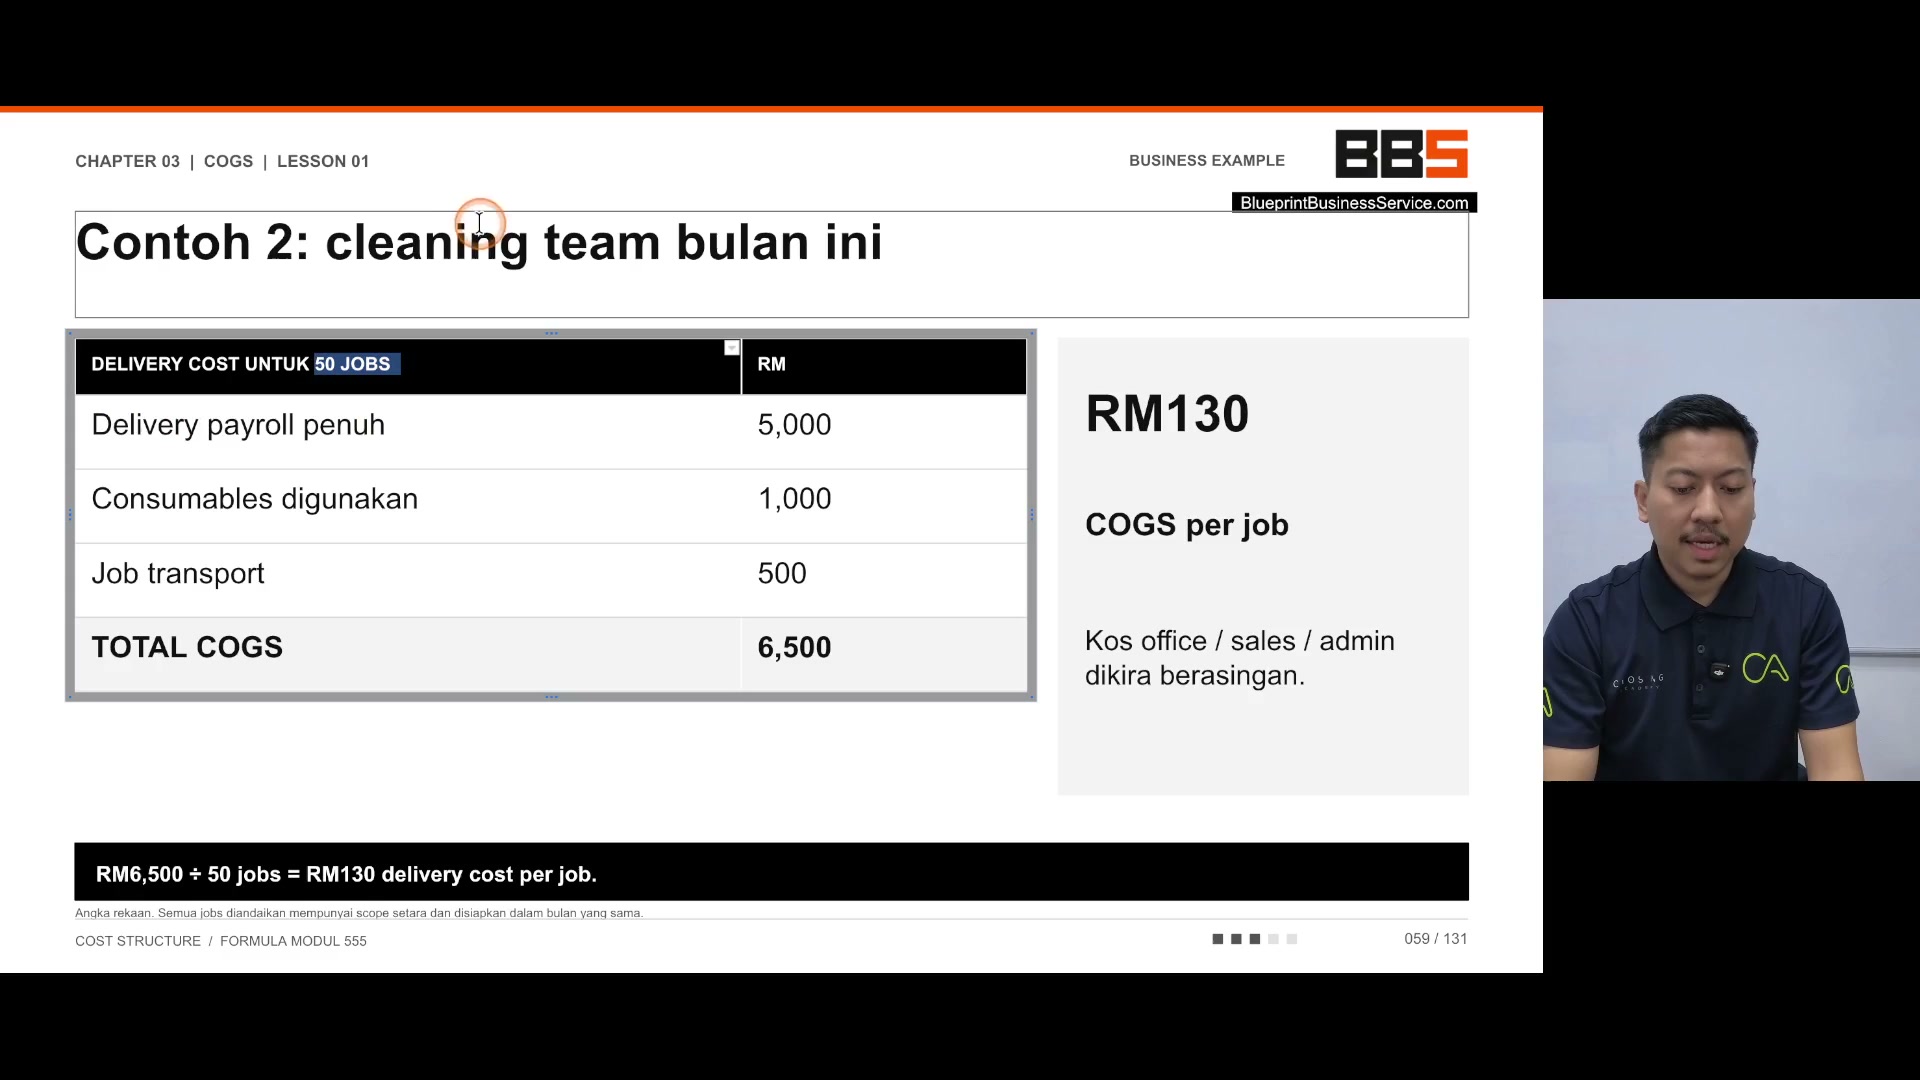
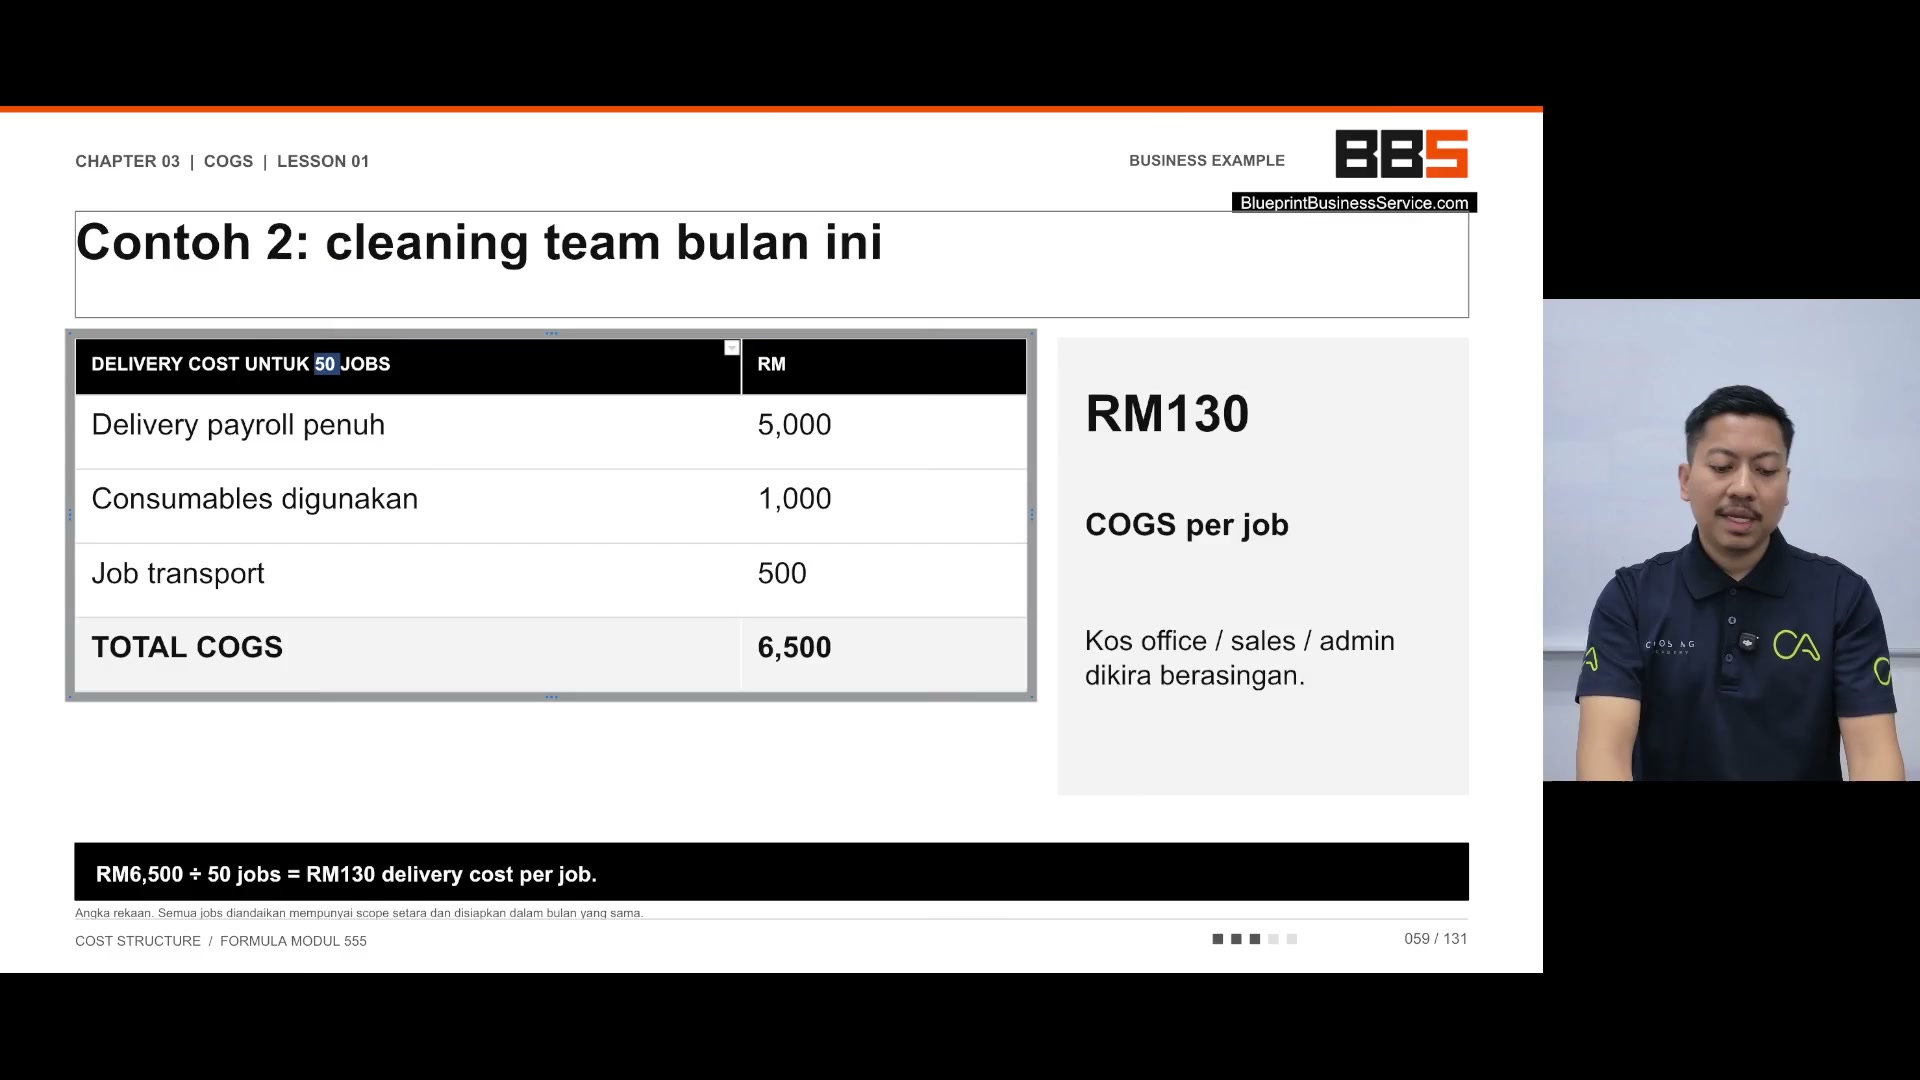
Direct Labor Cost. Direct Labor Cost ni adalah cost untuk upah orang nak deliver service tu. Contohnya saya ambil yang ni lah eh. Kita ambil kita ada 50 job. Katalah kita buat cleaning team. Kita ada 50 job dalam sebulan.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Direct Labor Cost. Direct Labor Cost ni adalah cost untuk upah orang nak deliver service tu. Contohnya saya ambil yang ni lah eh. Kita ambil kita ada 50 job. Katalah kita buat cleaning team. Kita ada 50 job dalam sebulan.

Direct Labor Cost. Direct Labor Cost ni adalah cost untuk upah orang nak deliver service tu. Contohnya saya ambil yang ni lah eh. Kita ambil kita ada 50 job. Katalah kita buat cleaning team. Kita ada 50 job dalam sebulan.
Direct Labor Cost. Direct Labor Cost ni adalah cost untuk upah orang nak deliver service tu. Contohnya saya ambil yang ni lah eh. Kita ambil kita ada 50 job. Katalah kita buat cleaning team. Kita ada 50 job dalam sebulan.

Direct Labor Cost. Direct Labor Cost ni adalah cost untuk upah orang nak deliver service tu. Contohnya saya ambil yang ni lah eh. Kita ambil kita ada 50 job. Katalah kita buat cleaning team. Kita ada 50 job dalam sebulan.
So untuk
Bayar gaji

Bayar gaji
Katalah nak bayar gaji RM5,000
RM5,000
Lepas tu adalah cleaning-cleaning lah
Apa lah RM1,000 lah
Kos bahan-bahan cleaning apa semua
Lepas tu transportation dia pula RM500
So total kos kita
RM6,500
Jadi yang ni kita bahagikan balik dengan jumlah job kita
Kita dapat 50 job
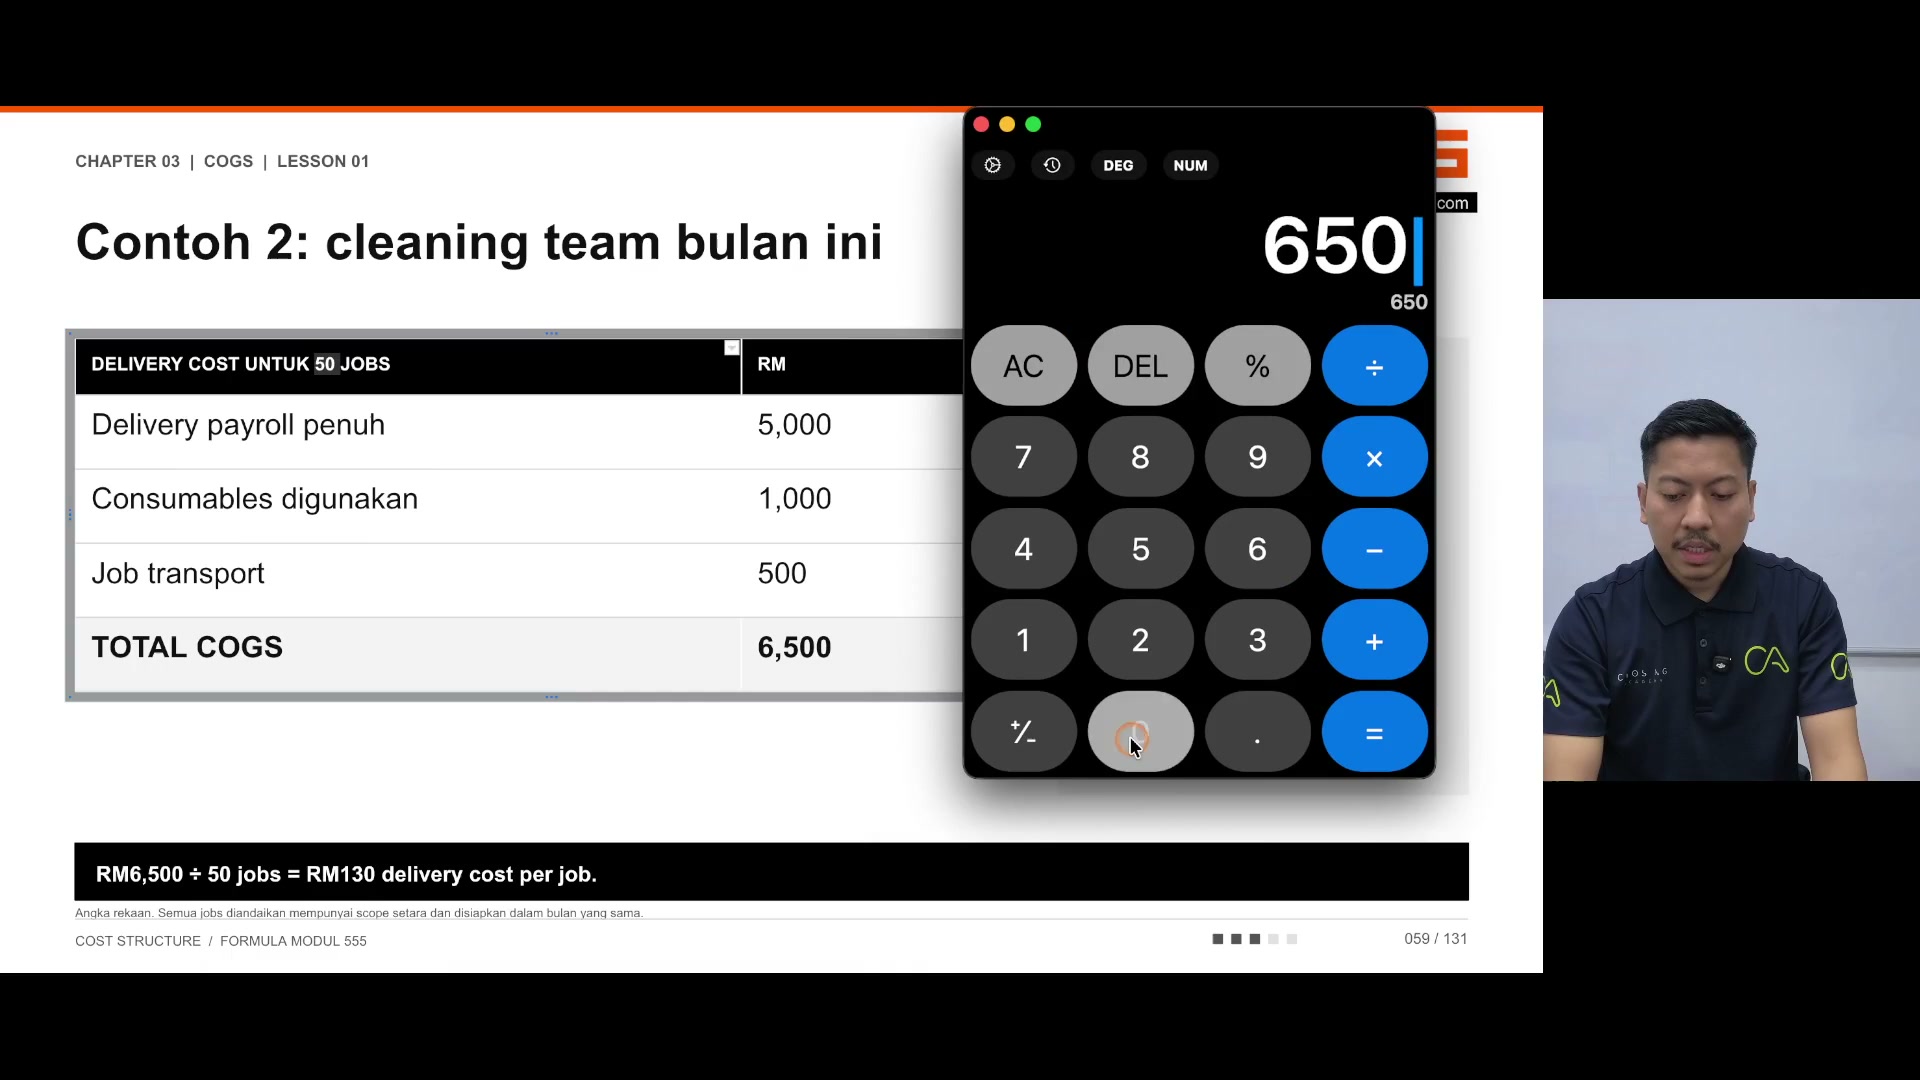
So katalah saya buka calculator
Saya ambil kat sini
kos sebulan dengan bayar gaji staff apa semua ni

kos sebulan dengan bayar gaji staff apa semua ni
kos sebulan dengan bayar gaji staff apa semua ni
ataupun bayar ni lah dalam kes ni mungkin part timer
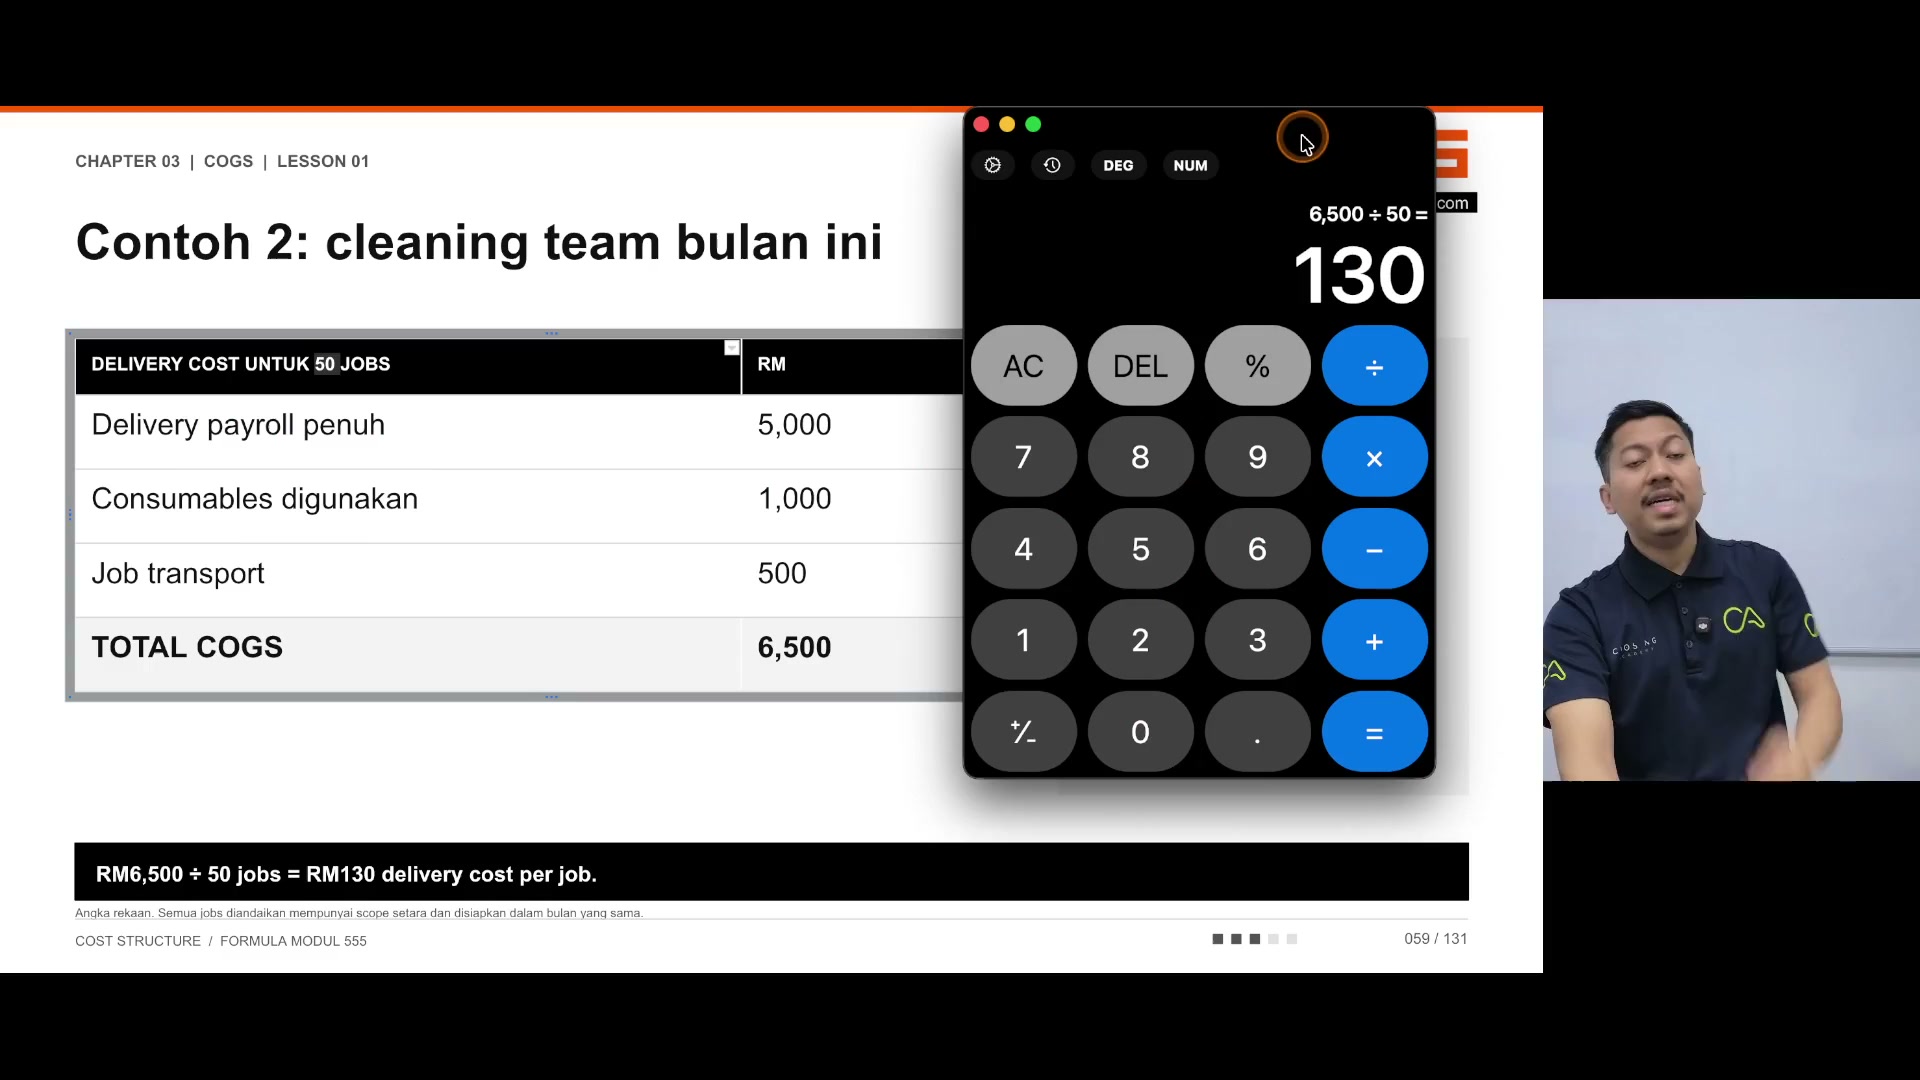
bahagi pula dengan jumlah job yang dia boleh buat 50

bahagi pula dengan jumlah job yang dia boleh buat 50
maksudnya kos per job ataupun kos COGS untuk per job 130
maksudnya kos per job ataupun kos COGS untuk per job 130

maksudnya kos per job ataupun kos COGS untuk per job 130
dan inilah jatuh dalam kategori direct labor
dan inilah jatuh dalam kategori direct labor
sebab direct labor ni dalam team company kita

sebab direct labor ni dalam team company kita
kita ada 4 department betul tak?
kita ada team marketing, team sales, team operation dan juga team admin
Biasanya operation ni
Dia boleh jatuh bawah COGS
Sebab operation ni adalah
Cost manusia untuk deliver product
Ataupun service tersebut

Ataupun service tersebut
Dia direct labor
Basic salary bukan full labor cost
Kira cost penuh sahaja
Bukan gaji
Maksudnya cost penuh lah
Kita nak ambil semua cost-cost penuh
Contohnya macam ni
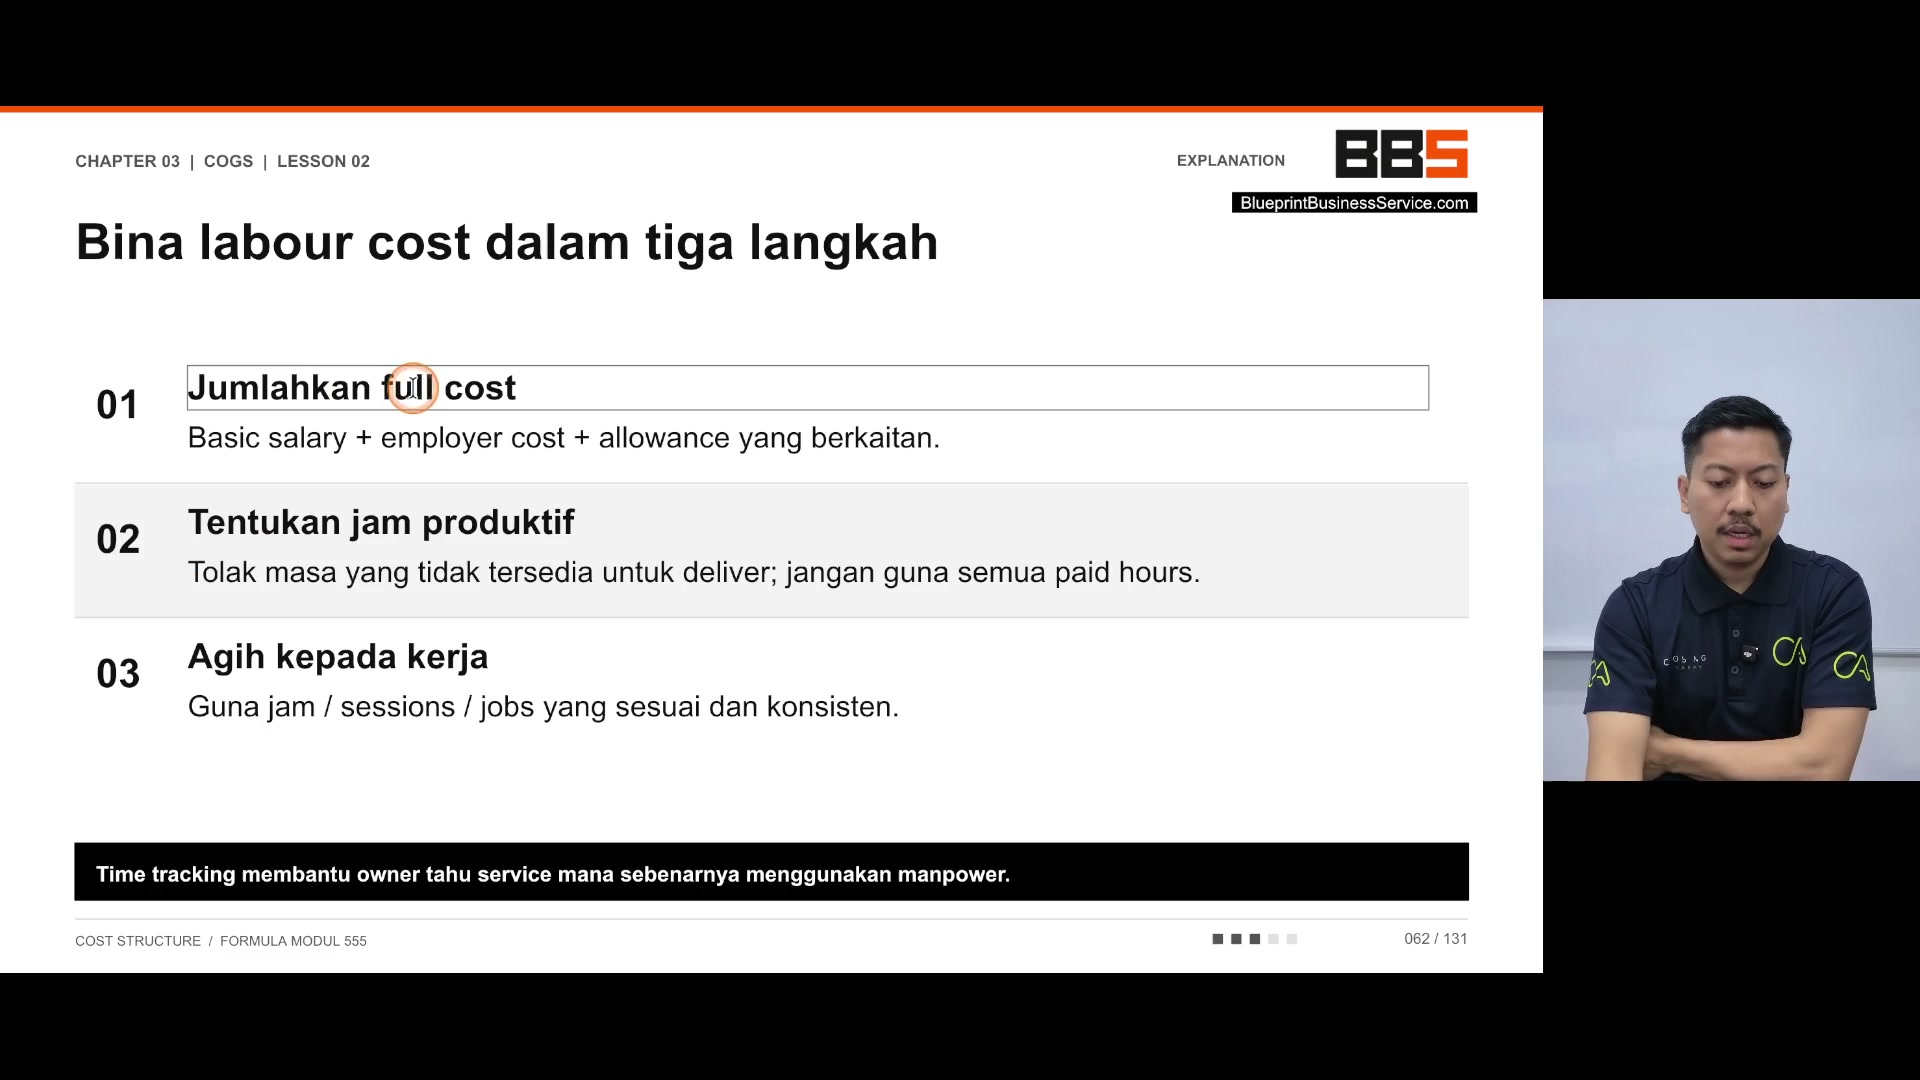
Basic gaji dia
Campur dengan caruman KBSP dia
Campur dengan allowance
Itu maksudnya cost penuh

Itu maksudnya cost penuh
Bukannya gaji je. Tak boleh kita ambil
Oh saya bayar seorang designer ni
Dia boleh buat 5 website
Gaji dia RM3,000. Jangan ambil RM3,000 je
Kita kena ambil RM3,000
Campur lagi dengan
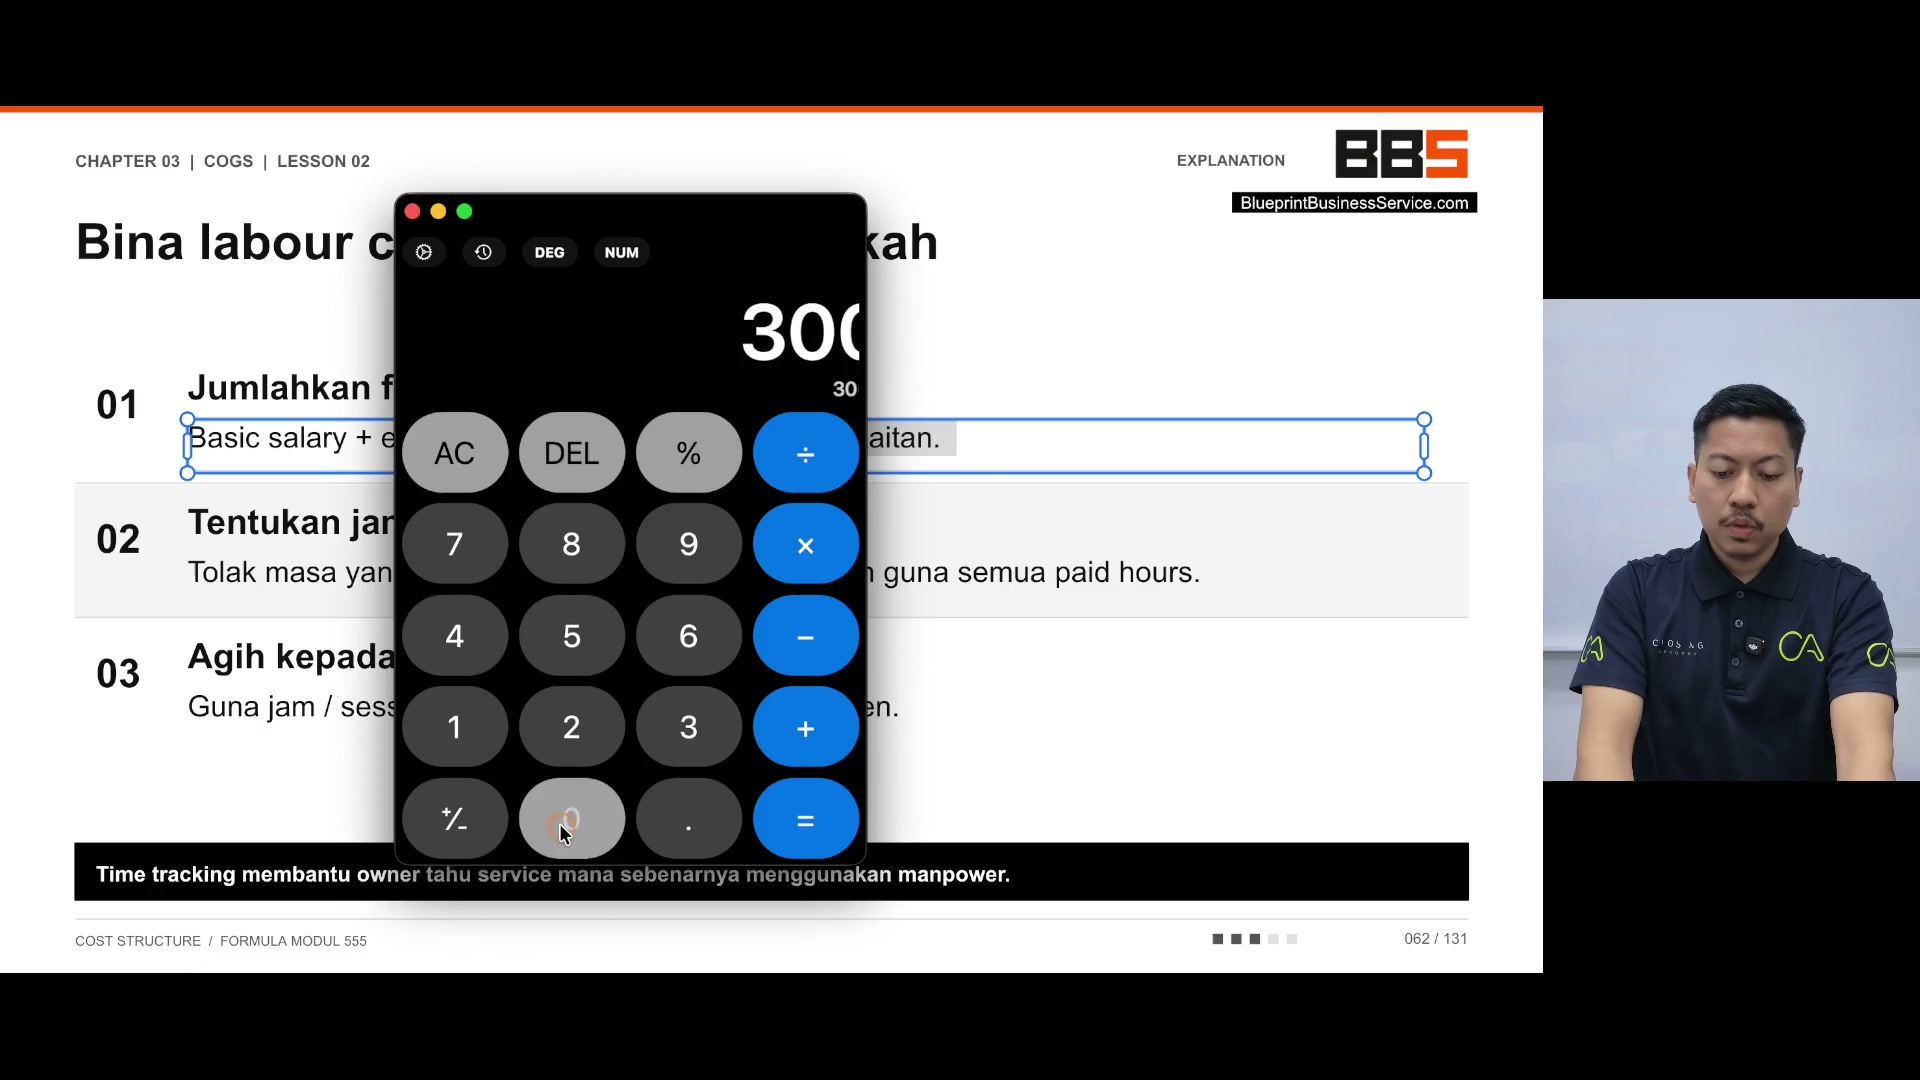
Biasanya kena campur katalah RM3,000
Biasanya kena campur katalah RM3,000
Campur dengan keribu SP, sok-sok apa semua ni
Tambahlah ambillah 17%

Tambahlah ambillah 17%
Paling maksimum. So kita kena caruman
Dia dah RM500. Campur lagi

Dia dah RM500. Campur lagi
Dengan dia nak claim-claim kecil-kecil-kecil
Katalah ada lagi RM500. So
Cost sebenarnya adalah RM4,000

Cost sebenarnya adalah RM4,000
Dan designer tu boleh buat

Dan designer tu boleh buat
Katakanlah sebulan
5 website
Maksudnya
Kos untuk 1 website
800
Faham tak?
Macam itulah kiraan dia
So kalau kita tengok
Example dekat sini

Example dekat sini
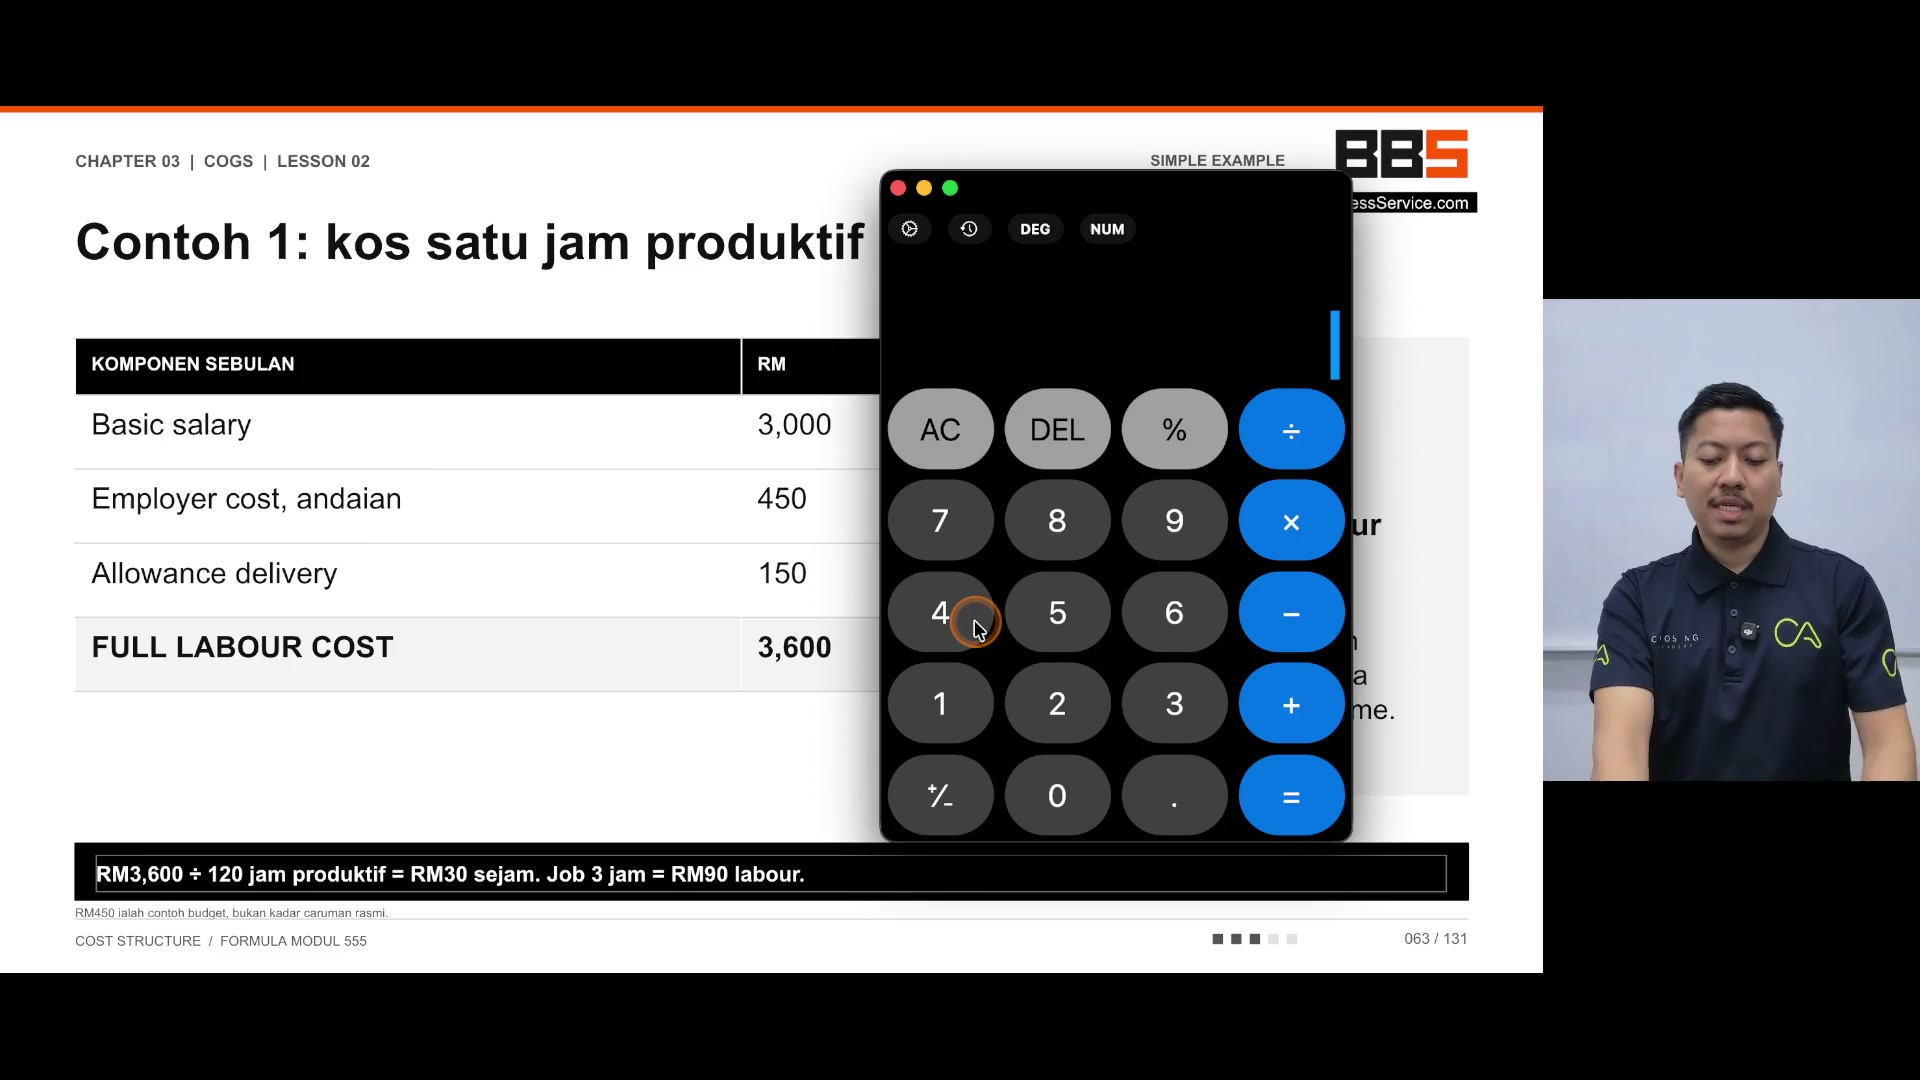
The basic gaji
RM3,000
Kita ada
Carumain kredisipi
Sok-so
RM4,50
Allow delivery
RM1,50
Berapa job
Dia boleh deliver
Dia boleh deliver berapa ni?
Kos 1 jam
Productivity
Ini pula kita nak kira
Per jam
Kita andaikan dia
120 jam
Maksudnya COGS ni guys
Dia ada banyak cara nak kira
Dia boleh kira cost per job
Ataupun kita boleh kira cost per hour
Bayangkan kita ada designer

Bayangkan kita ada designer
Contoh lah
Saya ambil kiraan design
Ambil kiraan pest control lah
Perapa lama dia nak kena spray satu rumah
Katalah 2 jam
3 jam lah maksimum
2 jam lah 2 jam
So kita punya orang yang pergi rumah ke rumah
Campur dengan KWSP so-so

Campur dengan KWSP so-so
ini mungkin dah termasuk dengan dia punya
allowance, commission dan sebagainya
campur dengan caruman, campur dengan dia punya
cost transportation $3,600
dan kalau kita bahagikan
benda ni dengan 120 jam
dia boleh bekerja, kenapa 120 jam?

dia boleh bekerja, kenapa 120 jam?
sebab sebulan

seminggu 40 jam
macam mana dia dapat 8 jam sehari

macam mana dia dapat 8 jam sehari
darab dengan 5 hari seminggu
40 jam, sebab kita tolak
rehat, kan dia start
9 pagi habis pukul 6 petang
so tolak rehat sejam
Total 9 jam
Tolak rehat sejam
Dapat 8 jam
Kalau company kita kerja
9 sampai 5
7 jam sahaja sebenarnya
So maksud saya
7 darab dengan
5
Ada yang 35 jam
Ada yang 40 jam
Jadi kita ambil general
40 jam lah
Sebab company yang balik awal ni
Biasanya rehat tu
Dia tak kira sangat
So kita assume
Dia boleh bekerja 8 jam
Dia boleh bekerja 8 jam
So 40 jam darab dengan
4 minggu
160 jam
120 jam
Produktif

Produktif

120 jam andaian capacity
Maksudnya
Dia ambillah tolak-tolak
Dia dapat 160 jam
Tapi tolak dengan 40 jam tu
Alah benda-benda kecil-kecil

Alah benda-benda kecil-kecil
Dia nak travel
Meeting dengan company
Town hall meeting ke apakah
So team kita hanya ada
120 productive hour sahaja
So bila kita bahagikan
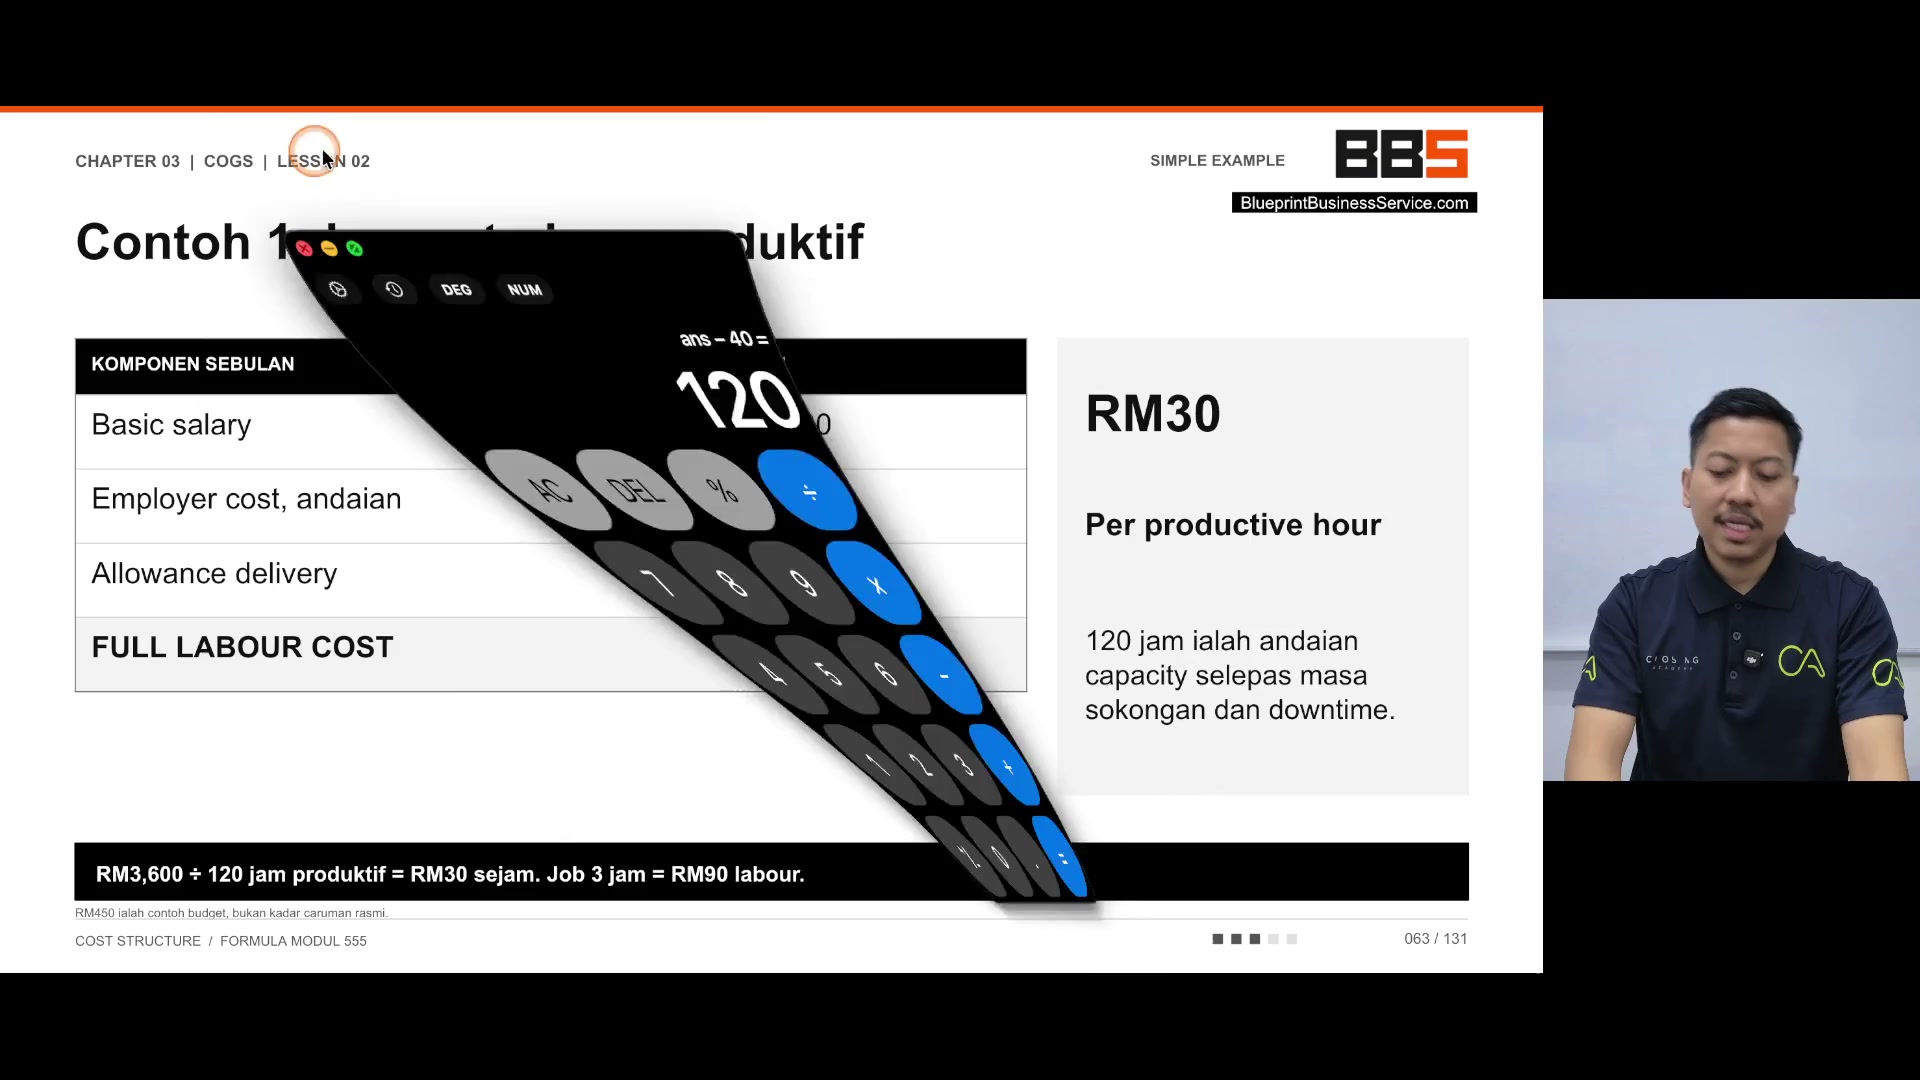
So bila kita bahagikan
Kita tahu
Oh
Sejam 30 ringgit
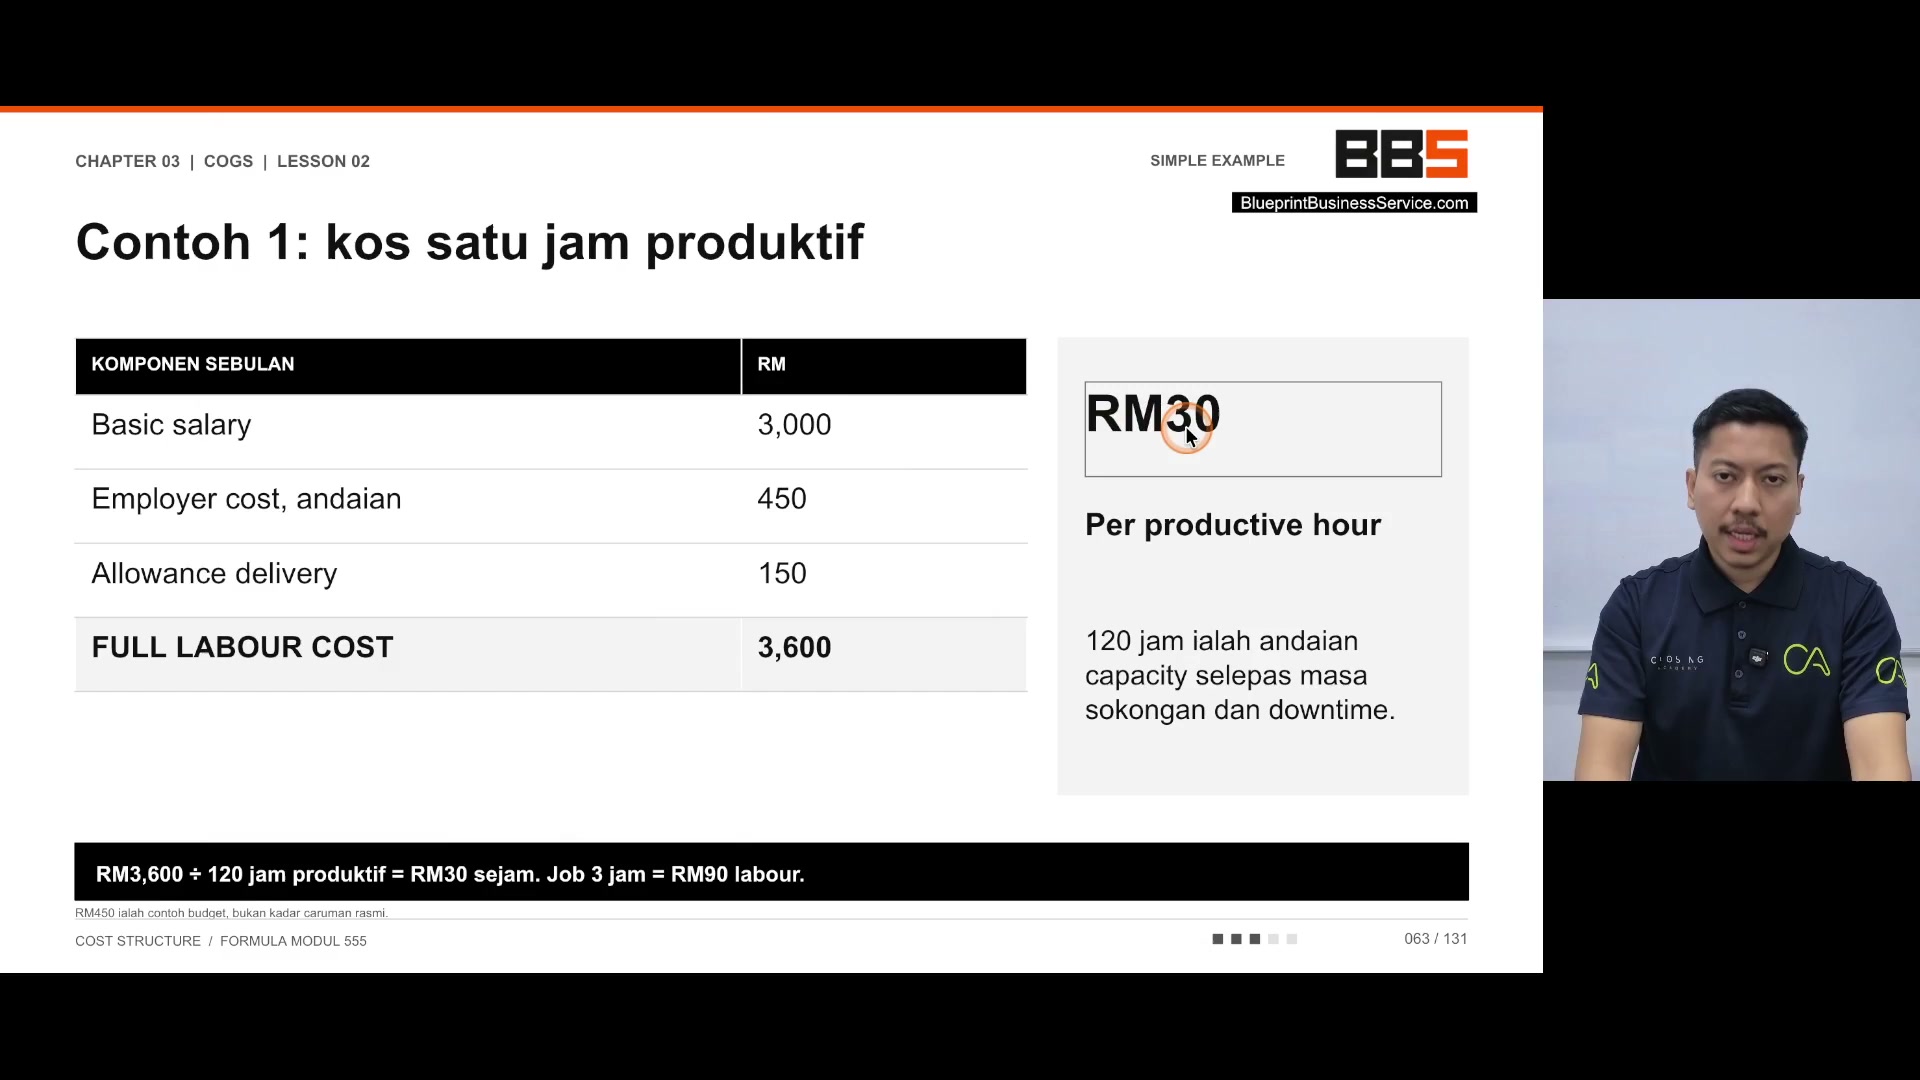
Sejam 30 ringgit
Jadi kalau aku nak spray racun satu rumah
Kita buat pass control
Satu rumah 2 jam
Maksudnya 60 ringgit
Cost hourly kita
Faham tak?
Itu lebih cantik sebenarnya
Kalau kita boleh kira
Jadi
Inilah COGS
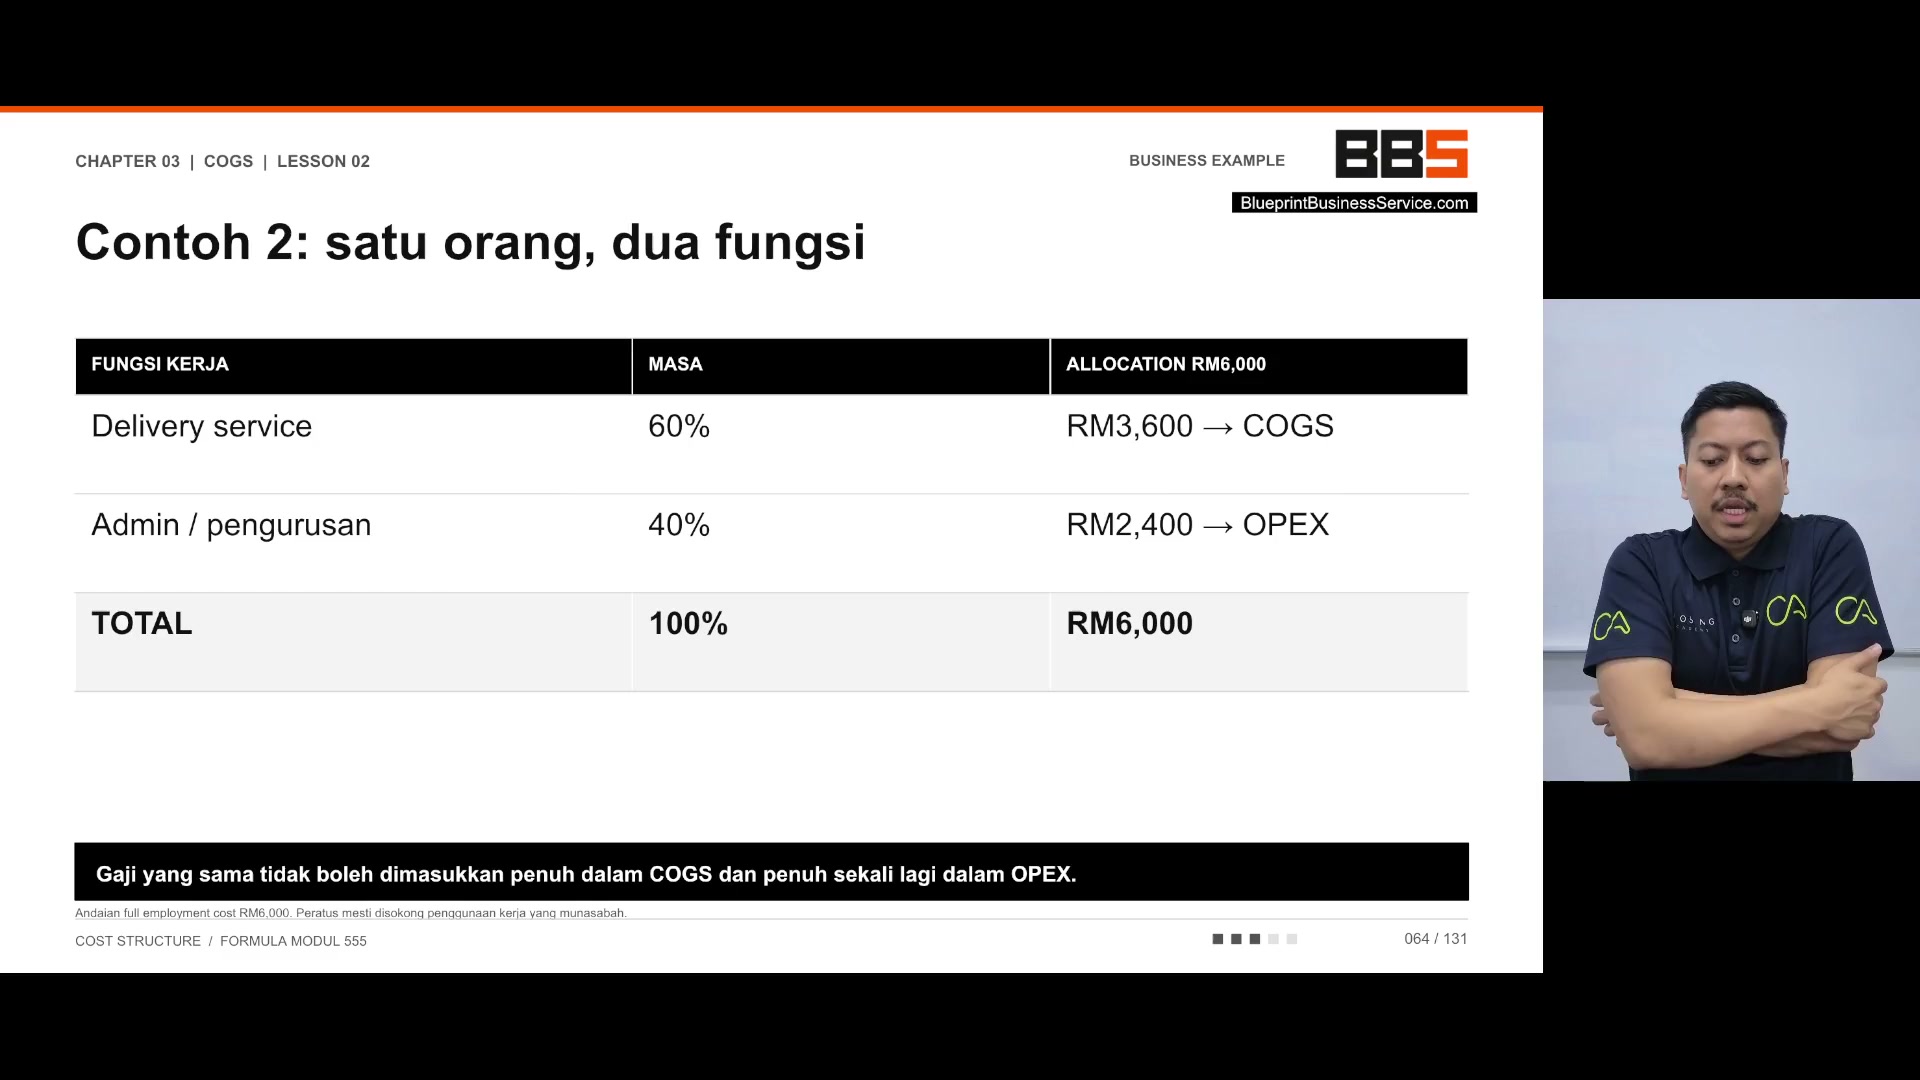
Inilah COGS
Sebab tu
Kalau ramai business owner
Dia tak kira betul-betul COGS
Rupanya margin dia nipis
Margin untung dia tu nipis je
Sebab
COGS dia sangat-sangat tinggi
Jadi kita kena kira COGS
Dalam
Business service
Blueprint business service
Gaji
Operation
Kebiasaannya
Boleh dikonsider sebagai COGS
Sebab
kita ni
people, human capital
kita banyak menggunakan manusia
sebab produk kita sebenarnya adalah team kita sendiri
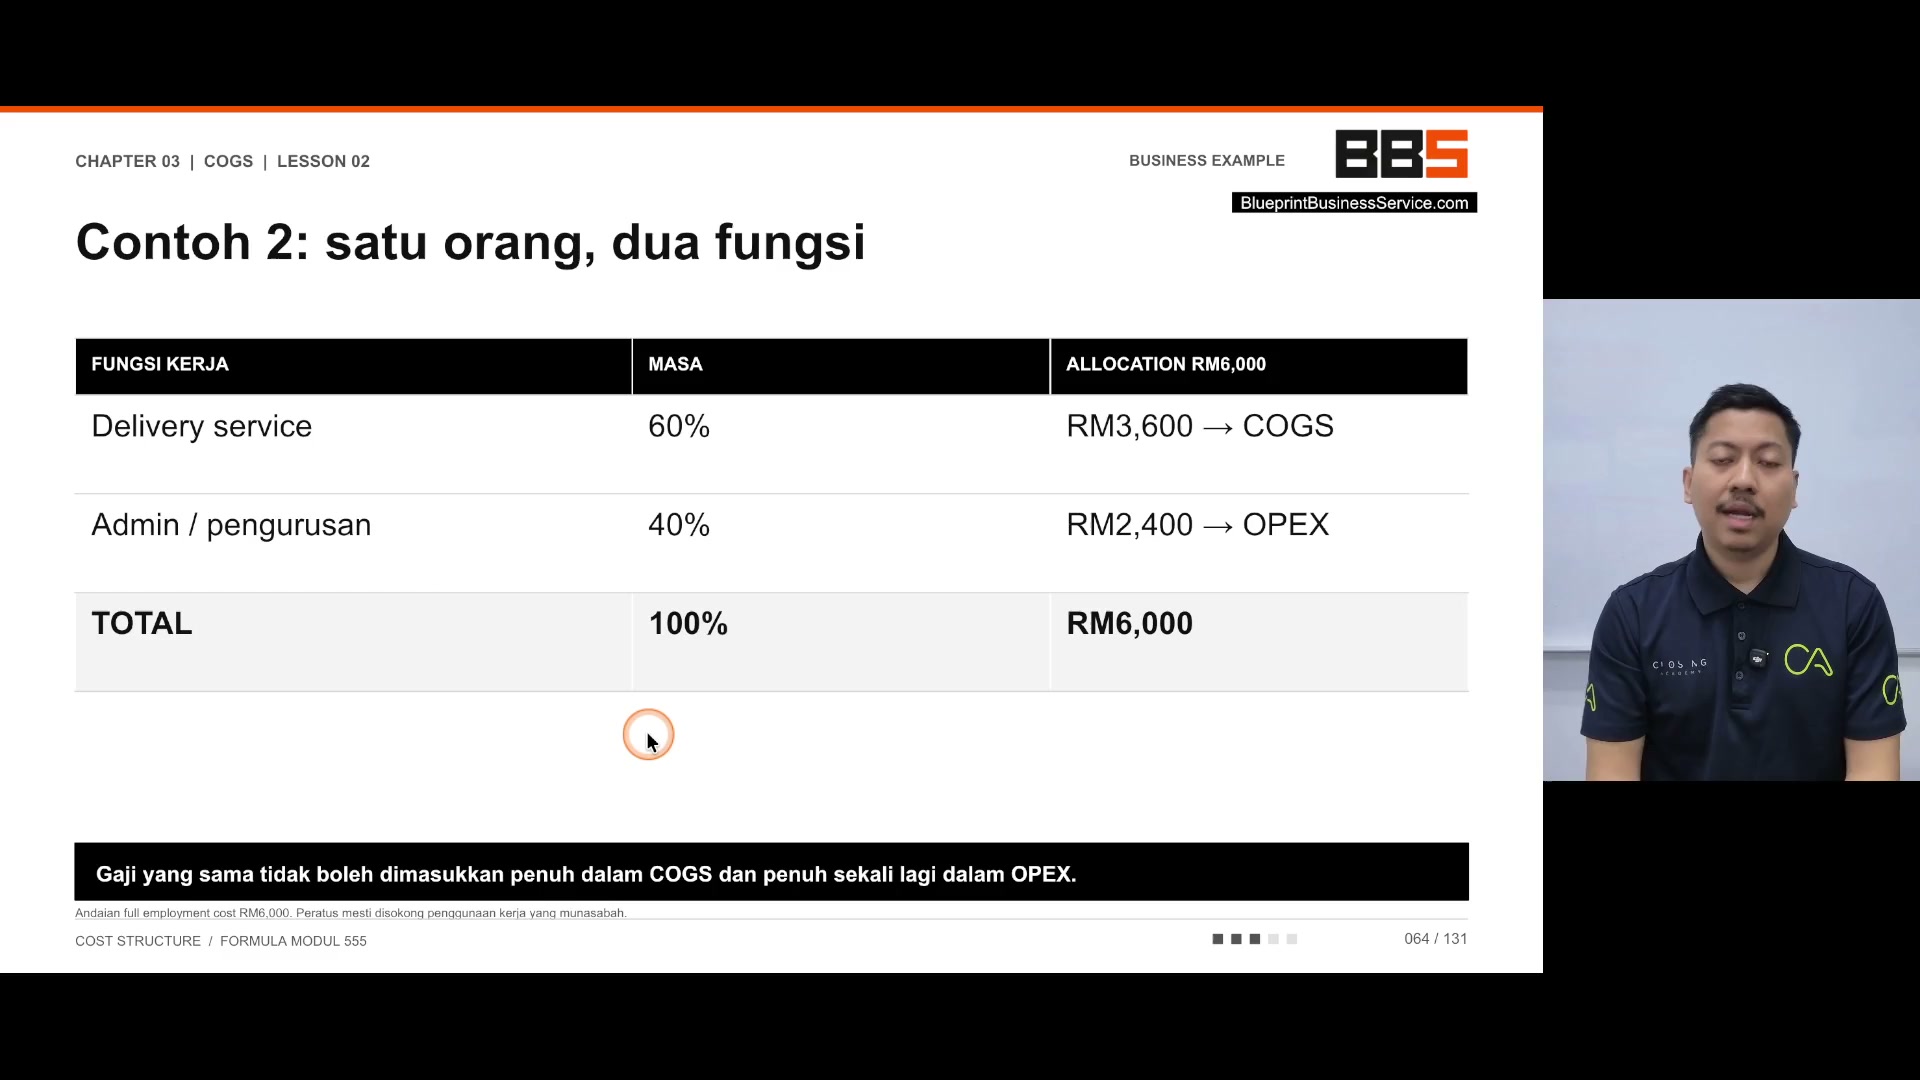
sebab produk kita sebenarnya adalah team kita sendiri
setuju tak? so kita boleh kira
mereka sebagai COGS
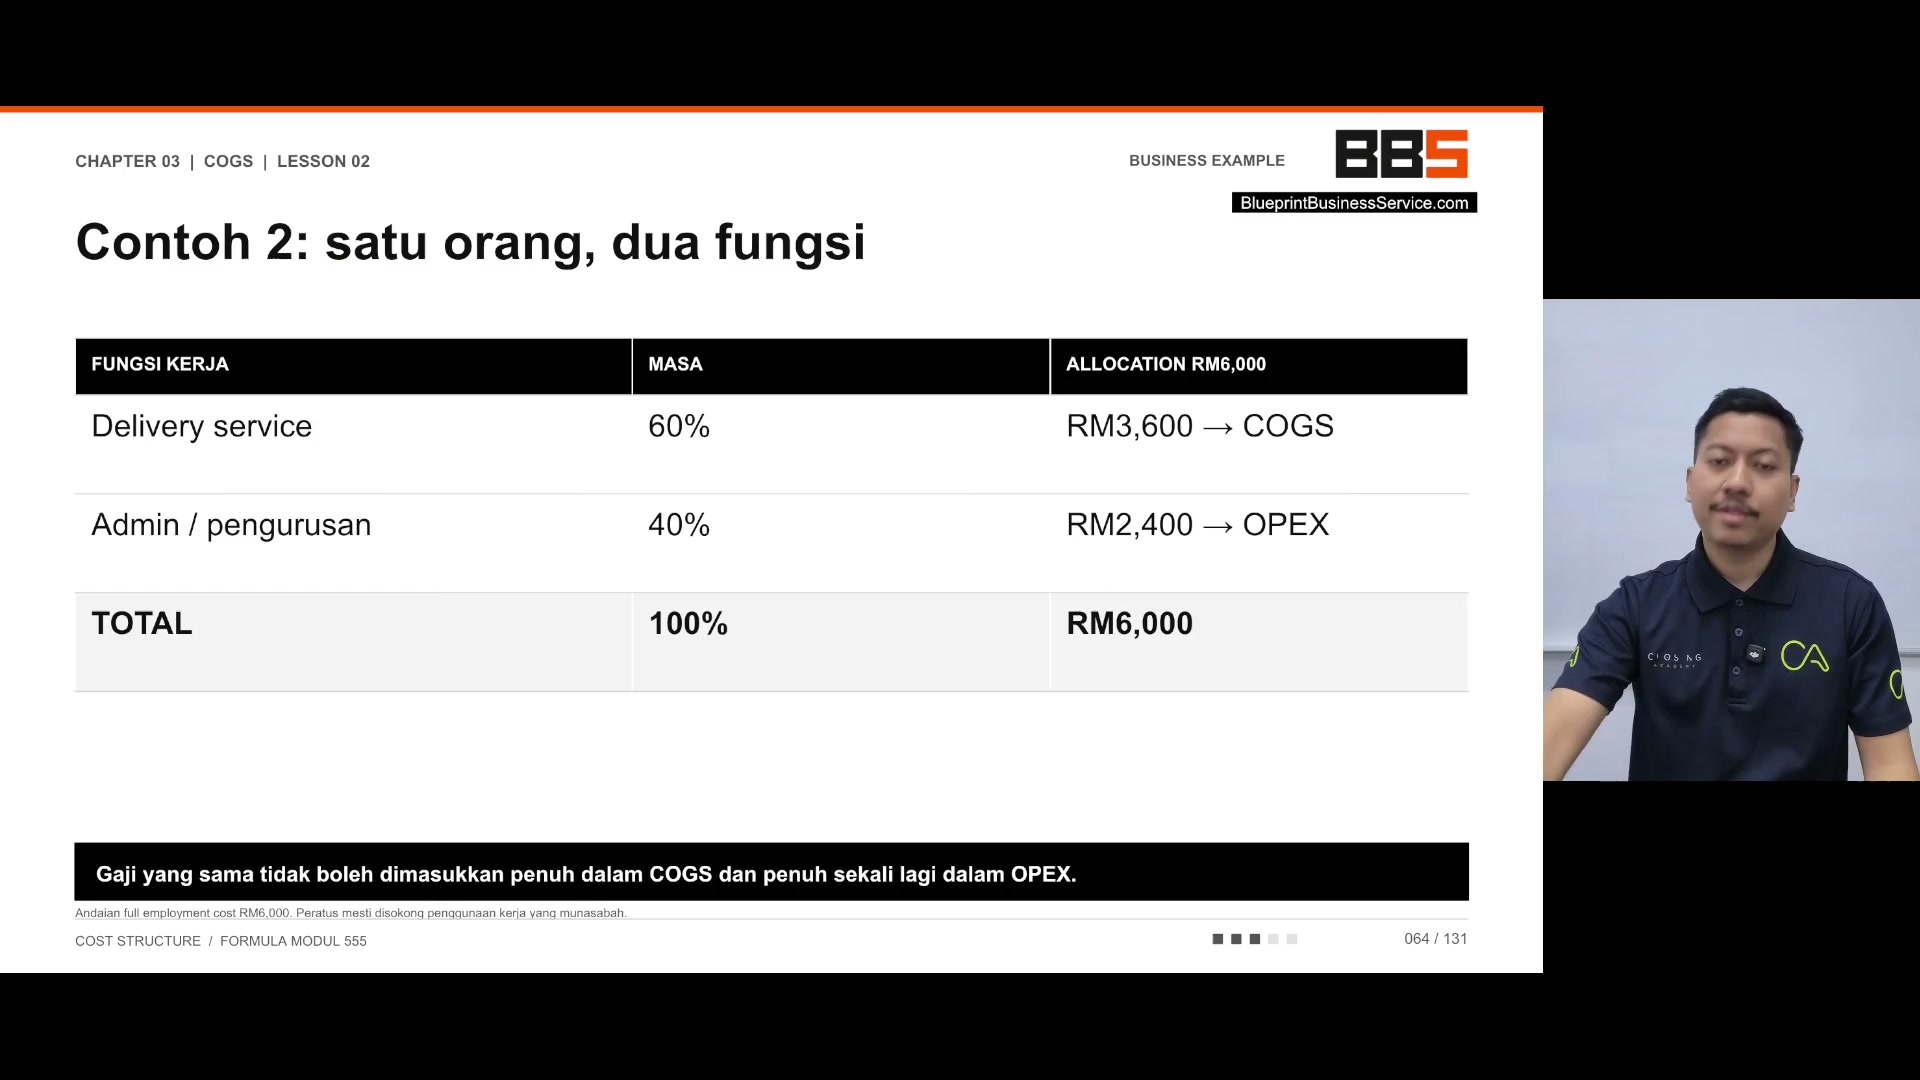
contohnya delivery service
dia ambil 60% masa

jadi ini
kita allocate ni sebagai COGS
60% daripada masa dia

kita kira
oh rupanya

oh rupanya
3600 ni kita boleh bahagikan
dengan jumlah job
So per job kita dapat RM30
Ataupun sejam dapat RM30 contohnya
Lagi 40% kita allocate pula untuk management
Mestilah dia nak sambil report, masuk ofis dan sebagainya
So ini pula kita consider sebagai OPEX
Maksudnya tak perlulah kita ambil full gaji dia
Untuk buat benda tu
Mungkin dia juga ada buat benda-benda lain
Contohnya tim kita tu dia buat 2 benda
Dalam kes ni dia buat 2 benda
Dia juga uruskan admin, dia juga buat delivery
Tapi katakanlah kita ada designer

Tapi katakanlah kita ada designer
Yang 100% memang kerja dia deliver pada customer je
So the whole gaji dia tu
Contoh macam dalam situasi ni

Contoh macam dalam situasi ni
Ini kita ambil kira full pula
The whole gaji dia ni consider sebagai COGS

The whole gaji dia ni consider sebagai COGS
Sebab dia memang tak ada buat kerja lain
Tapi dalam kes yang ni pula
Yang ni dia buat kerja lain
Faham tak?
Macam tu lah ibaratnya

Macam tu lah ibaratnya
So yang ni satu orang tapi ada dua fungsi
So kita jumpa dalam video yang seterusnya
So kita jumpa dalam video yang seterusnya