BBS / Cost Structure / Pelajaran 09
Staff Equipment
Bajet peralatan bagi setiap kakitangan dan pilihan produk sejarah yang berasingan daripada model kos.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
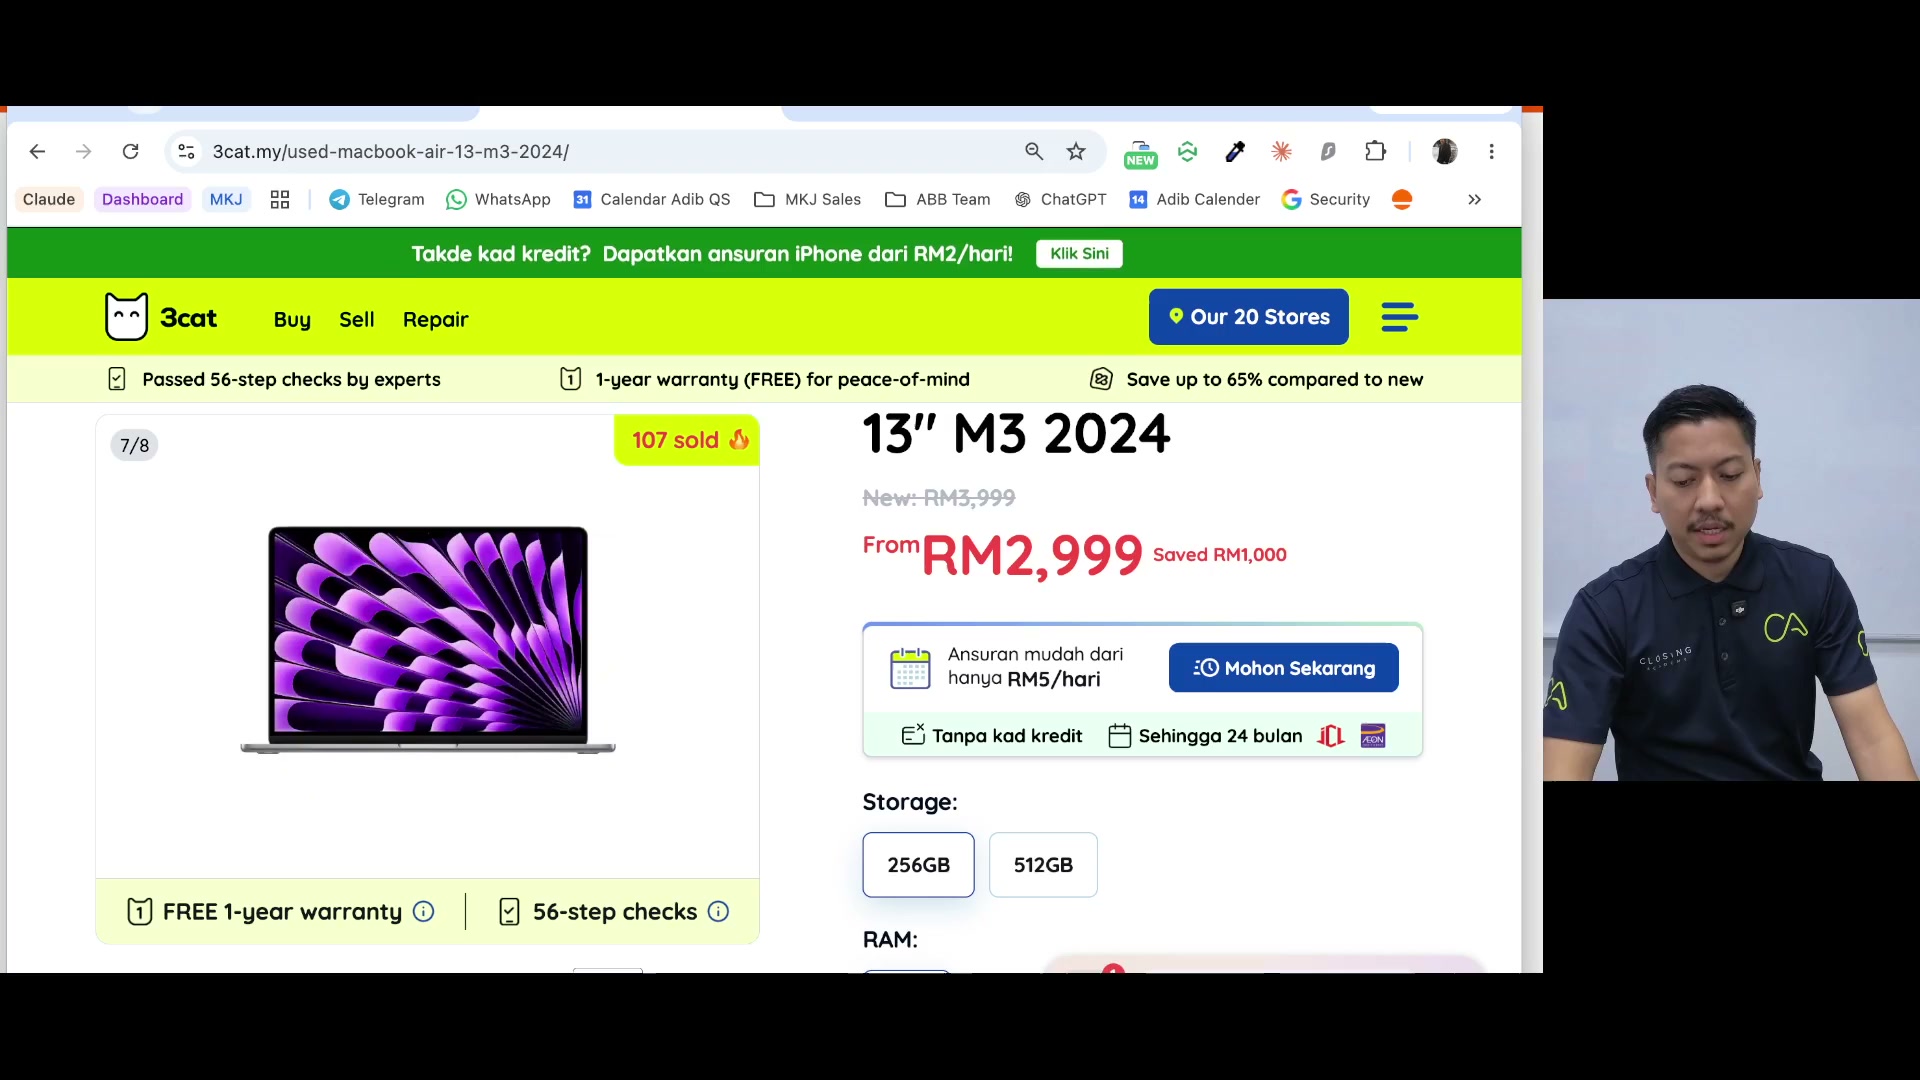
Staff Equipment menggunakan contoh set peralatan RM4,800 dengan sasaran simpanan penggantian RM200 sebulan selama 24 bulan. Pengajar kemudian melihat peranti Apple terpakai di 3cat dan mengutamakan nilai jualan semula serta kebolehpercayaan pada pandangan beliau. Harga dan dakwaan jenama itu ialah contoh atau pendapat pada masa rakaman.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Staff Equipment
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kit dan belanjawan penggantian
Laptop RM2,800 + telefon RM1,200 + aksesori / periferal RM800 = RM4,800. Tanpa aksesori contohnya RM4,000. Bahagikan RM4,800 dengan 24 bulan untuk mendapatkan RM200 sebulan.
Coach Adib menambah sasaran itu kepada RM3,000 gaji untuk RM3,200 dalam perancangan dan mencadangkan sebenarnya menjimatkan untuk penggantian, walaupun untuk peralatan yang sudah dimiliki.
Paparan asal membezakan sasaran penggantian pengurusan dari susut nilai sebenar dan bayaran balik pokok. Dua puluh empat bulan adalah tempoh perancangan yang disukai, bukan kadar perakaunan yang diperlukan atau hayat berguna yang dijamin.
PERKARA YANG PERLU DIINGAT
- Simpan skop kit penuh kelihatan.
- Mencatatkan penjimatan sebenar secara berasingan daripada belanjawan.

Asumsi penyemak imbas dan penjualan semula peranti yang digunakan dalam sejarah
Peruncit yang disemak adalah 3cat (3cat.my), bukan frasa ASR tiga kucing. Coach Adib menyebut M1 digunakan sekitar RM1,800, kemudian M2/M3 sekitar RM3K, dan menggunakan contoh iPhone sekitar RM1K. Penyenaraian, jaminan dan stok tidak disahkan tawaran semasa.
Kenyataan kebolehpercayaan dan penjenamaan Apple berbanding Windows / Android / Samsung adalah pengalaman dan generalisasi peribadi, bukan bukti perbandingan atau cadangan pembelian semasa.
Untuk laptop RM3,000 yang dijual semula dengan harga RM1,500, perolehan bersih kurang jualan semula adalah RM1,500, atau RM62.50 dalam tempoh dua puluh empat bulan. Penjualan semula RM1,000 yang lebih konservatif kemudian memberikan RM2,000/24 = RM83.33, bulat dalam ucapan kepada RM84.
Anggaran penjualan semula tidak termasuk pembaikan, waktu henti, aksesori, pembiayaan dan kos lain, dan memerlukan pembeli sebenar. Mereka adalah senario yang berasingan, bukan nilai jualan yang dijanjikan.
PERKARA YANG PERLU DIINGAT
- Jangan ubah penyemak imbas menjadi petikan semasa.
- Pisahkan kedua-dua senario jualan semula.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Replacement target | Jumlah pengurusan yang dikesampingkan untuk membiayai peralatan kemudian, bukan amortisasi secara automatik. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kit dan belanjawan penggantian
Buka isi semakan
- Simpan skop kit penuh kelihatan.
- Mencatatkan penjimatan sebenar secara berasingan daripada belanjawan.
2. Asumsi penyemak imbas dan penjualan semula peranti yang digunakan dalam sejarah
Buka isi semakan
- Jangan ubah penyemak imbas menjadi petikan semasa.
- Pisahkan kedua-dua senario jualan semula.
Soalan semak kefahaman
- Adakah RM200 adalah ansuran pinjaman sebenar?
- Adakah harga peranti yang digunakan masih tersedia?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Membina semula jumlah kit dan sasaran bulanan.
- Mengira kedua-dua senario jualan semula komputer riba dan senarai kos yang dikecualikan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.