00:00:00–00:00:03
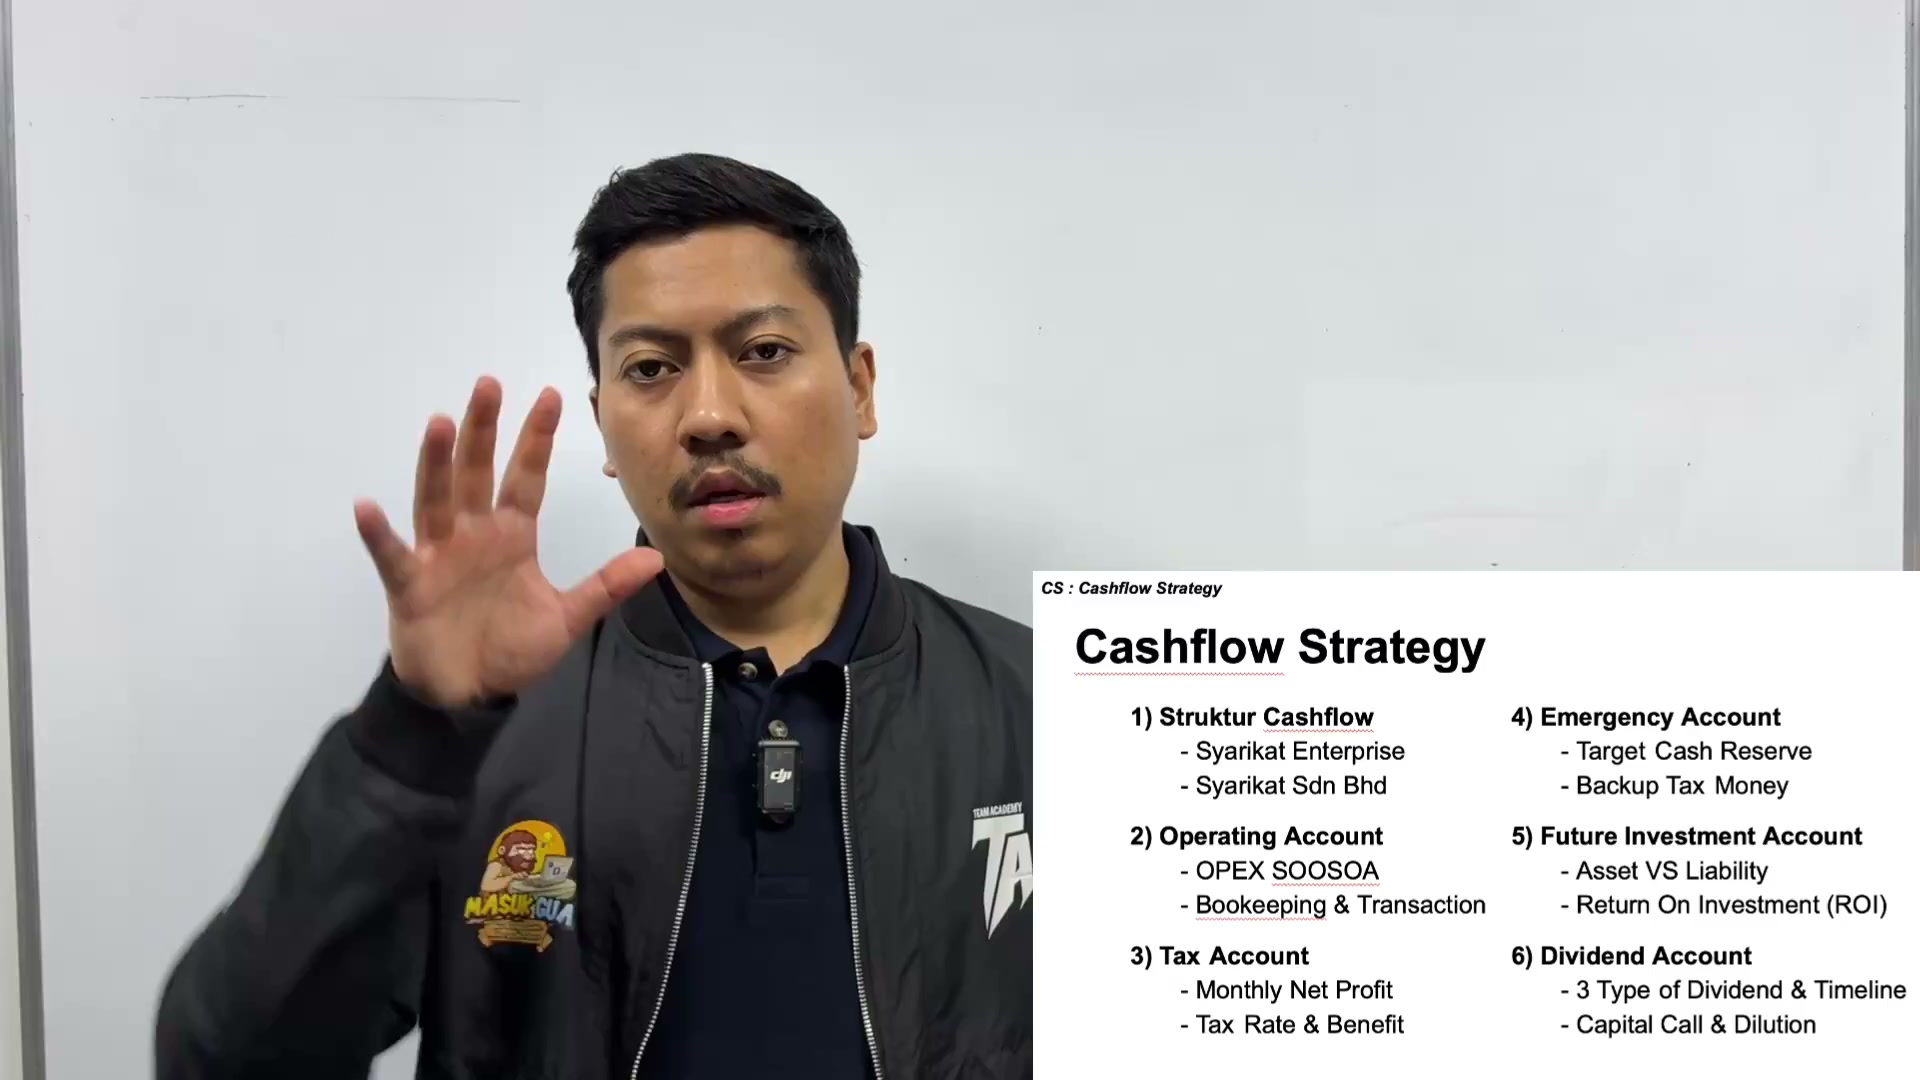
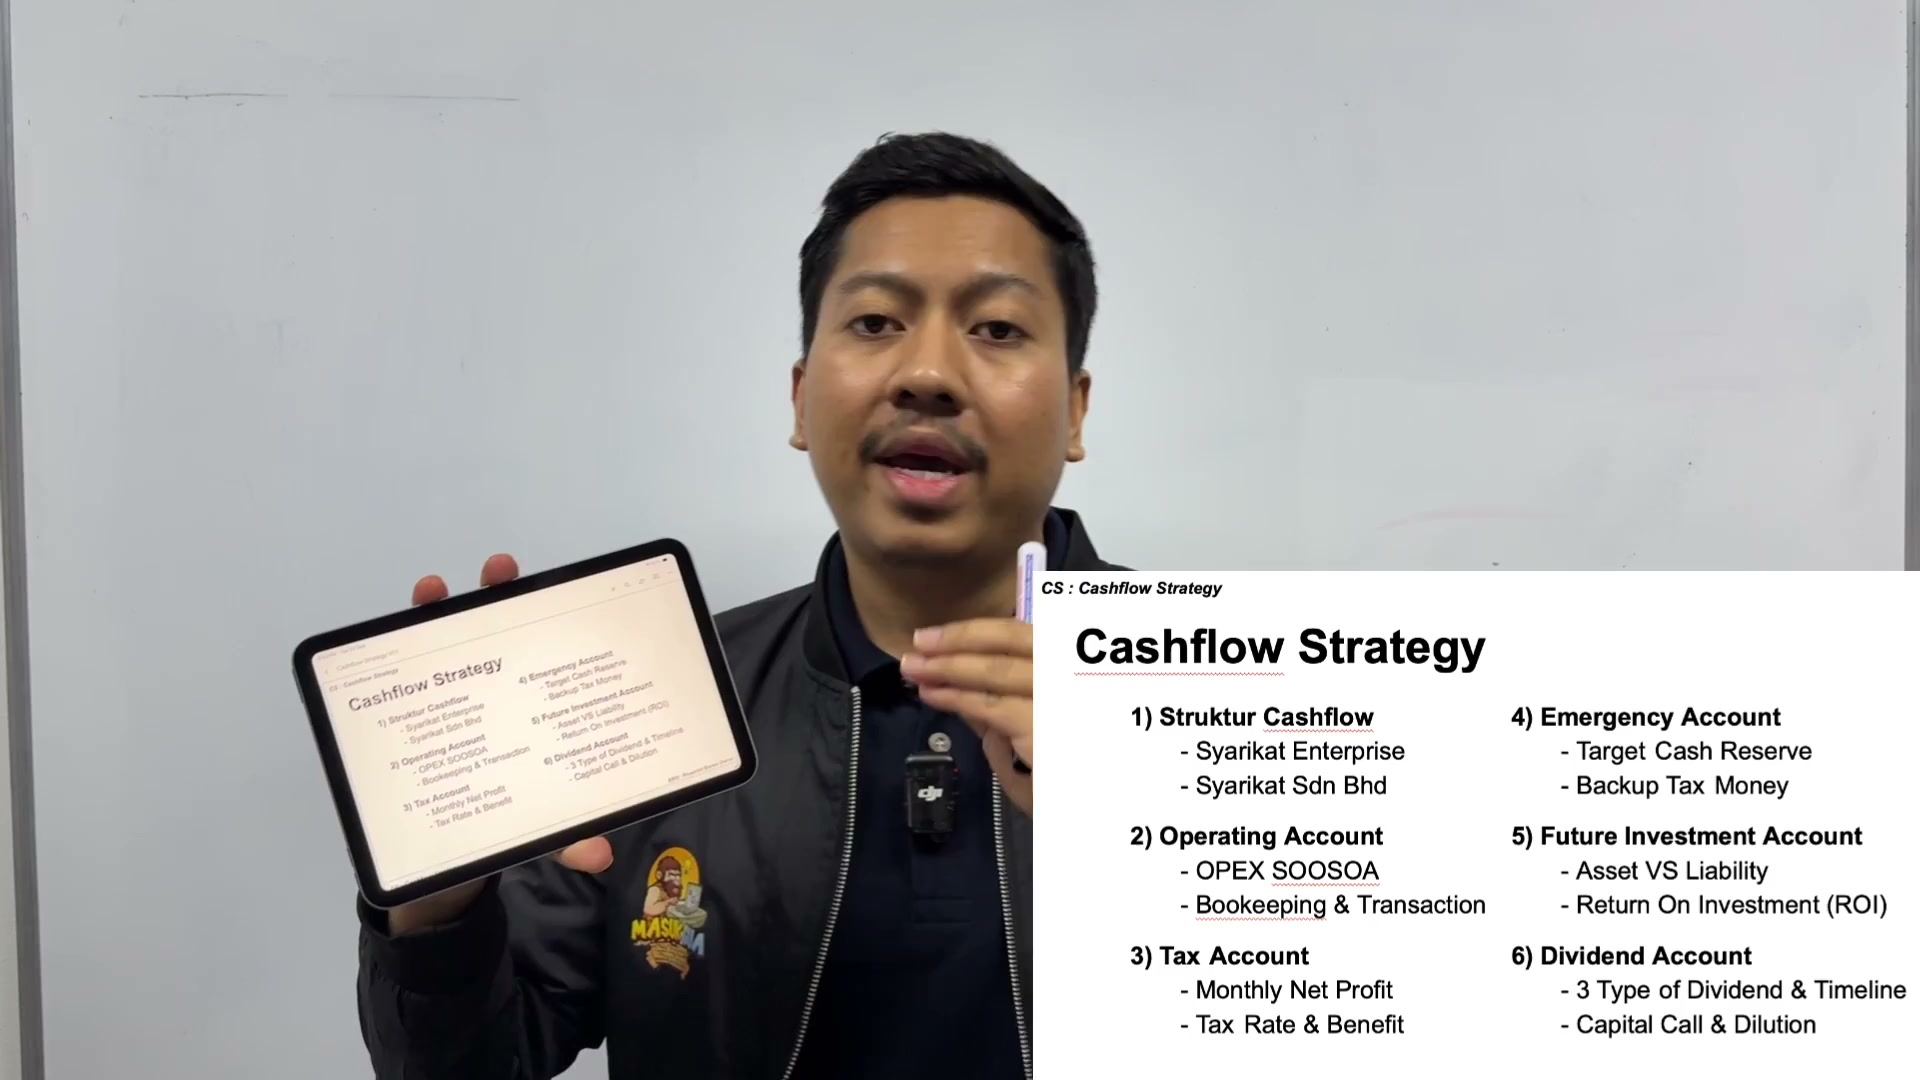
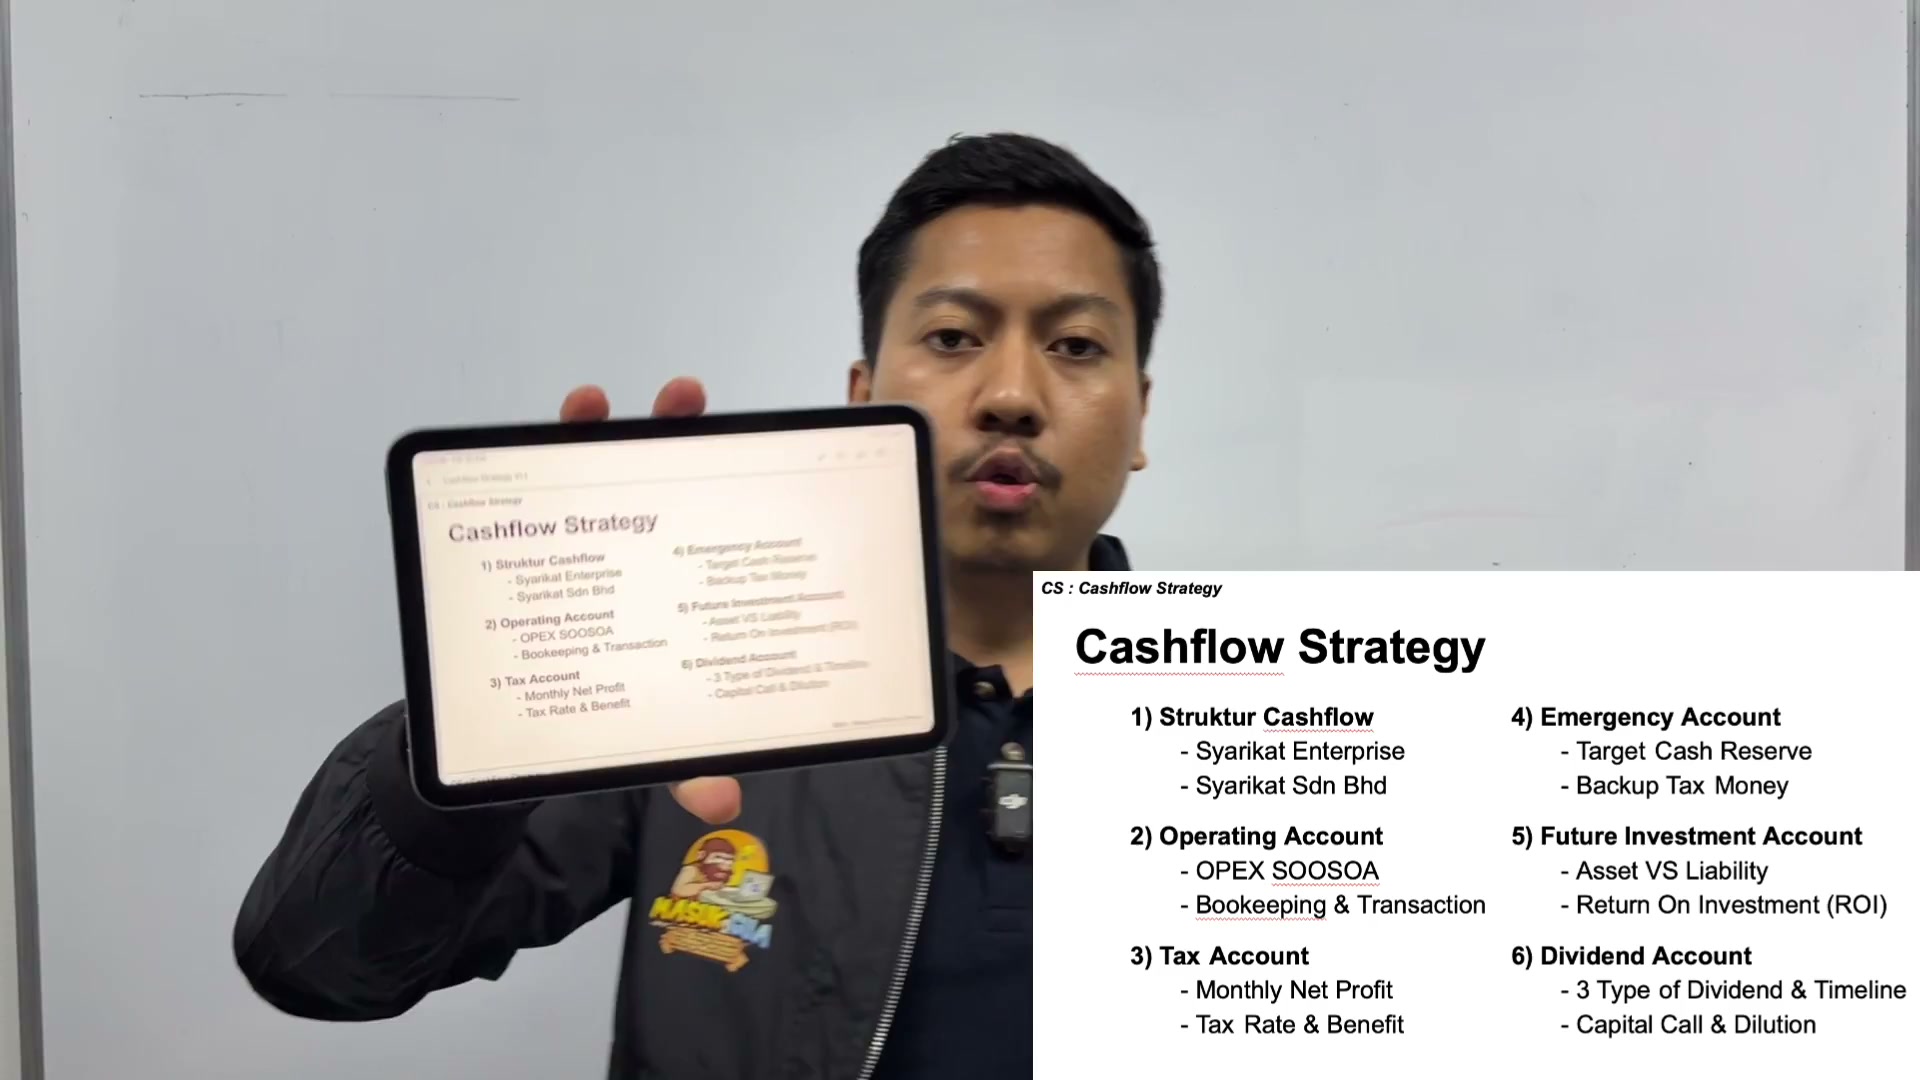
Cashflow Strategy. Tahniah anda senang menonton panduan terhebat yang saya telah lancarkan.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Cashflow Strategy. Tahniah anda senang menonton panduan terhebat yang saya telah lancarkan.

Cashflow Strategy. Tahniah anda senang menonton panduan terhebat yang saya telah lancarkan.
Nama dia Cashflow Strategy. Boleh tengok kat sini ataupun boleh tengok dekat sini guys.

Nama dia Cashflow Strategy. Boleh tengok kat sini ataupun boleh tengok dekat sini guys.

Nama dia Cashflow Strategy. Boleh tengok kat sini ataupun boleh tengok dekat sini guys.
Ini adalah Cashflow Strategy yang saya buat khas untuk anda pandai.

Ini adalah Cashflow Strategy yang saya buat khas untuk anda pandai.
Yang pertama, nombor satu. Nampak kat situ? Apa yang kita akan go through?

Yang pertama, nombor satu. Nampak kat situ? Apa yang kita akan go through?
Nombor satu adalah Cashflow untuk Enterprise dan juga Sendirah Mahat. Itu nombor satu.

Nombor satu adalah Cashflow untuk Enterprise dan juga Sendirah Mahat. Itu nombor satu.

Nombor satu adalah Cashflow untuk Enterprise dan juga Sendirah Mahat. Itu nombor satu.
Nombor dua adalah Operating Account. Macam mana nak buat ni?

Nombor dua adalah Operating Account. Macam mana nak buat ni?
OPEX, nak kira Cost Overhead, Bookkeeping, cara nak buat Transaction dan juga Tax.

OPEX, nak kira Cost Overhead, Bookkeeping, cara nak buat Transaction dan juga Tax.
Walaupun saya ni bukanlah certified accountant

Walaupun saya ni bukanlah certified accountant
Tapi saya share apa yang saya tahu
Tentang tax dan juga benefit

Tentang tax dan juga benefit
Monthly net profit macam mana nak kira

Monthly net profit macam mana nak kira
Dan seterusnya
Emergency account

Emergency account
Nampak target cash reserve
Berapa nak kumpul
Backup duit tax
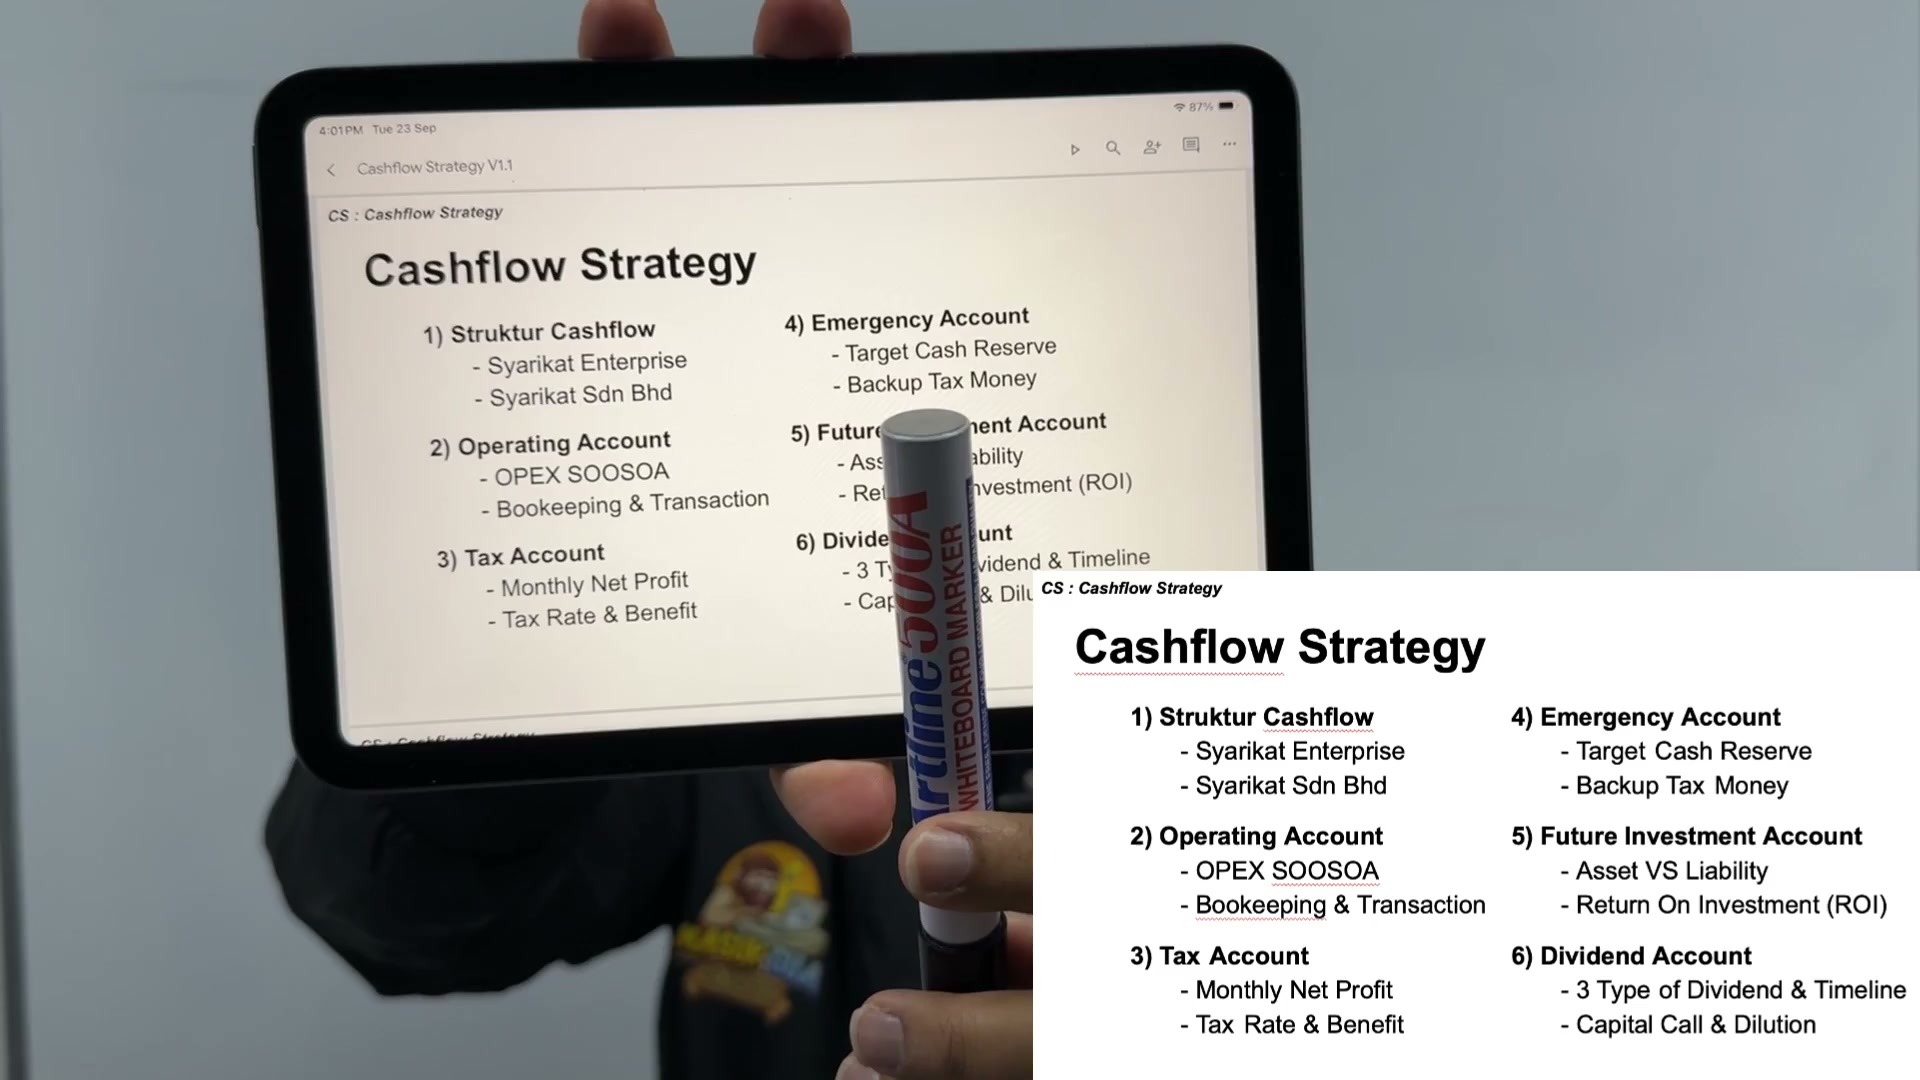
Backup duit tax
Macam mana nak buat
Future investment account
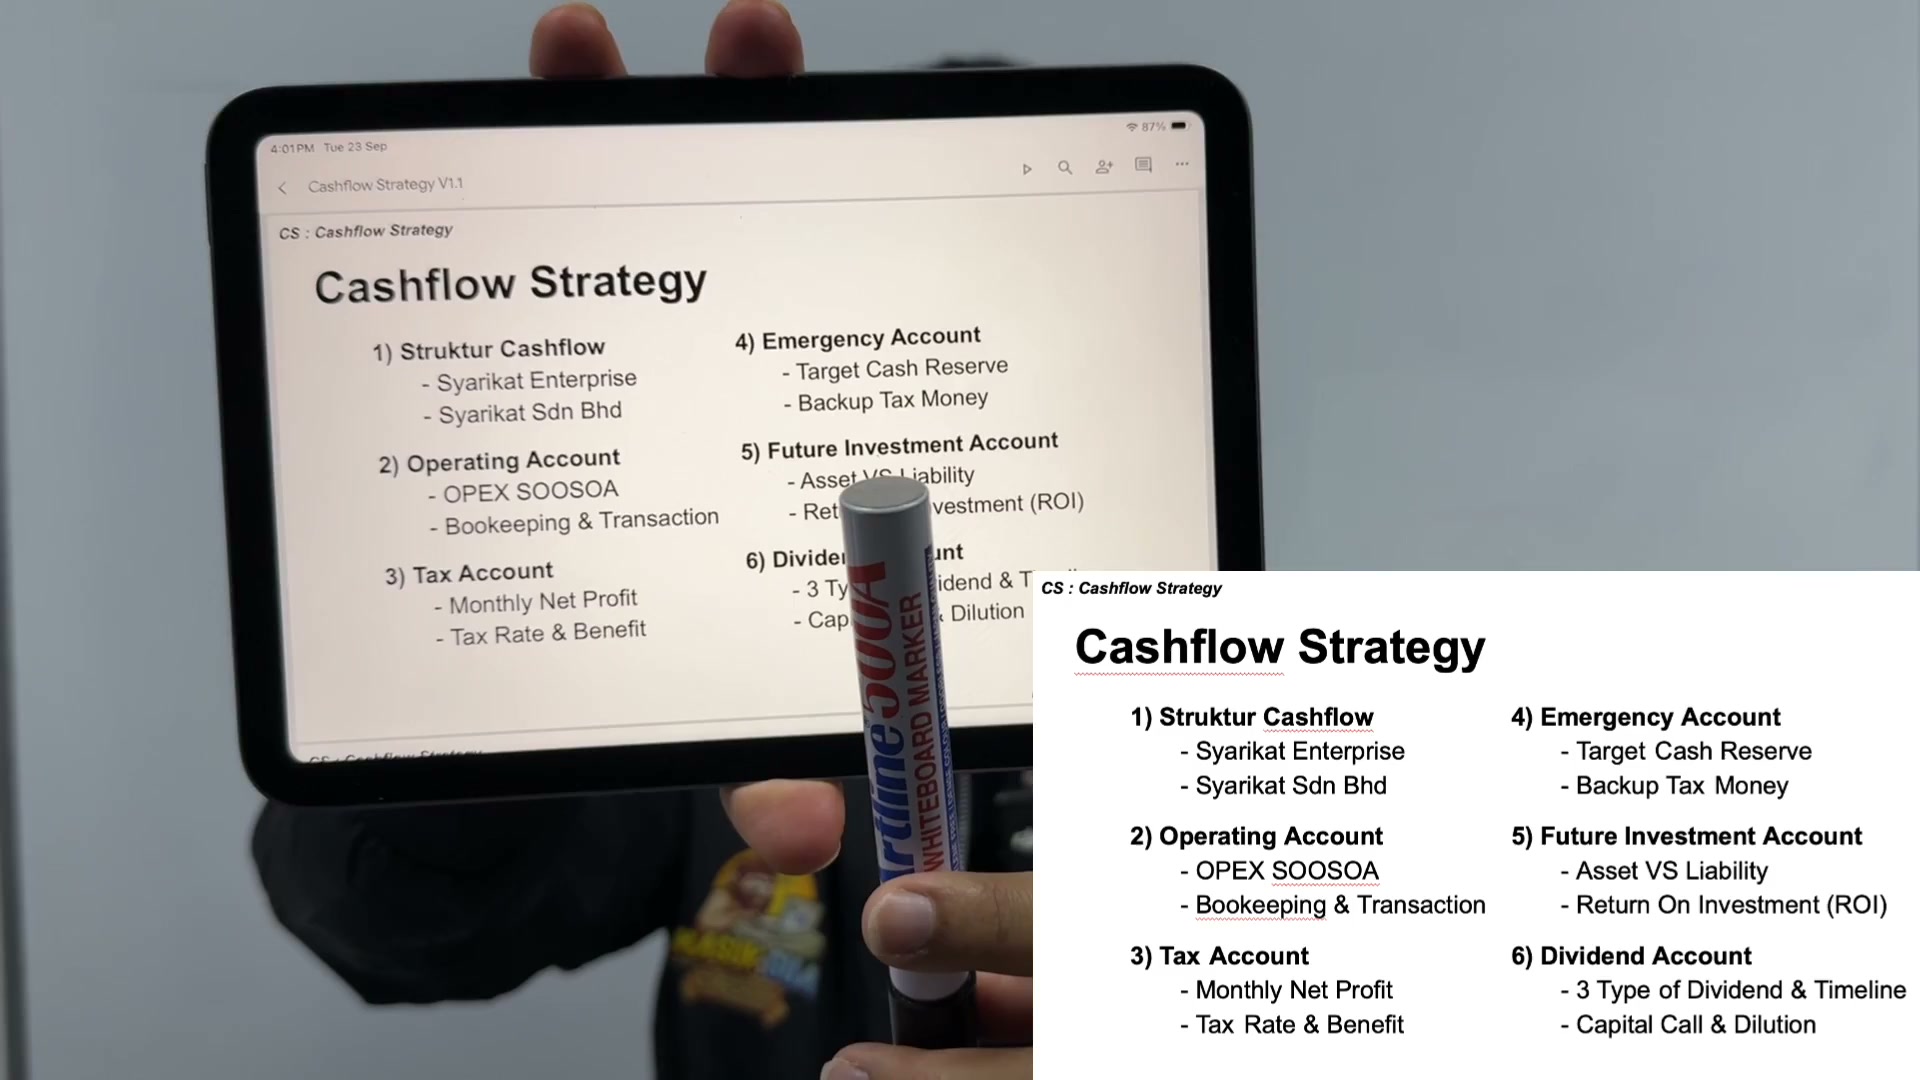
Future investment account
FIA
Asset versus liability
Dan juga return on investment ROI

Dan juga return on investment ROI
Bila beli apa-apa mesin

Bila beli apa-apa mesin
Macam mana nak tahu mesin tu balik untung ke
Tak ada untung

Tak ada untung
Dan last sekali adalah
Yang ni
Dividend account

Dividend account
Tiga jenis dividend
Timeline
Capital call

Capital call
Ho, capital call
Bayangkan partner awak
Nak silang awak

Nak silang awak
Dia buat satu capital call
Menyebabkan share awak jadi turun

Menyebabkan share awak jadi turun
Nah, itu dia panggil sebagai
Dilution

Dilution
So, awak boleh tonton chapter ni
Saya buat khas untuk awak yang zero pasal account
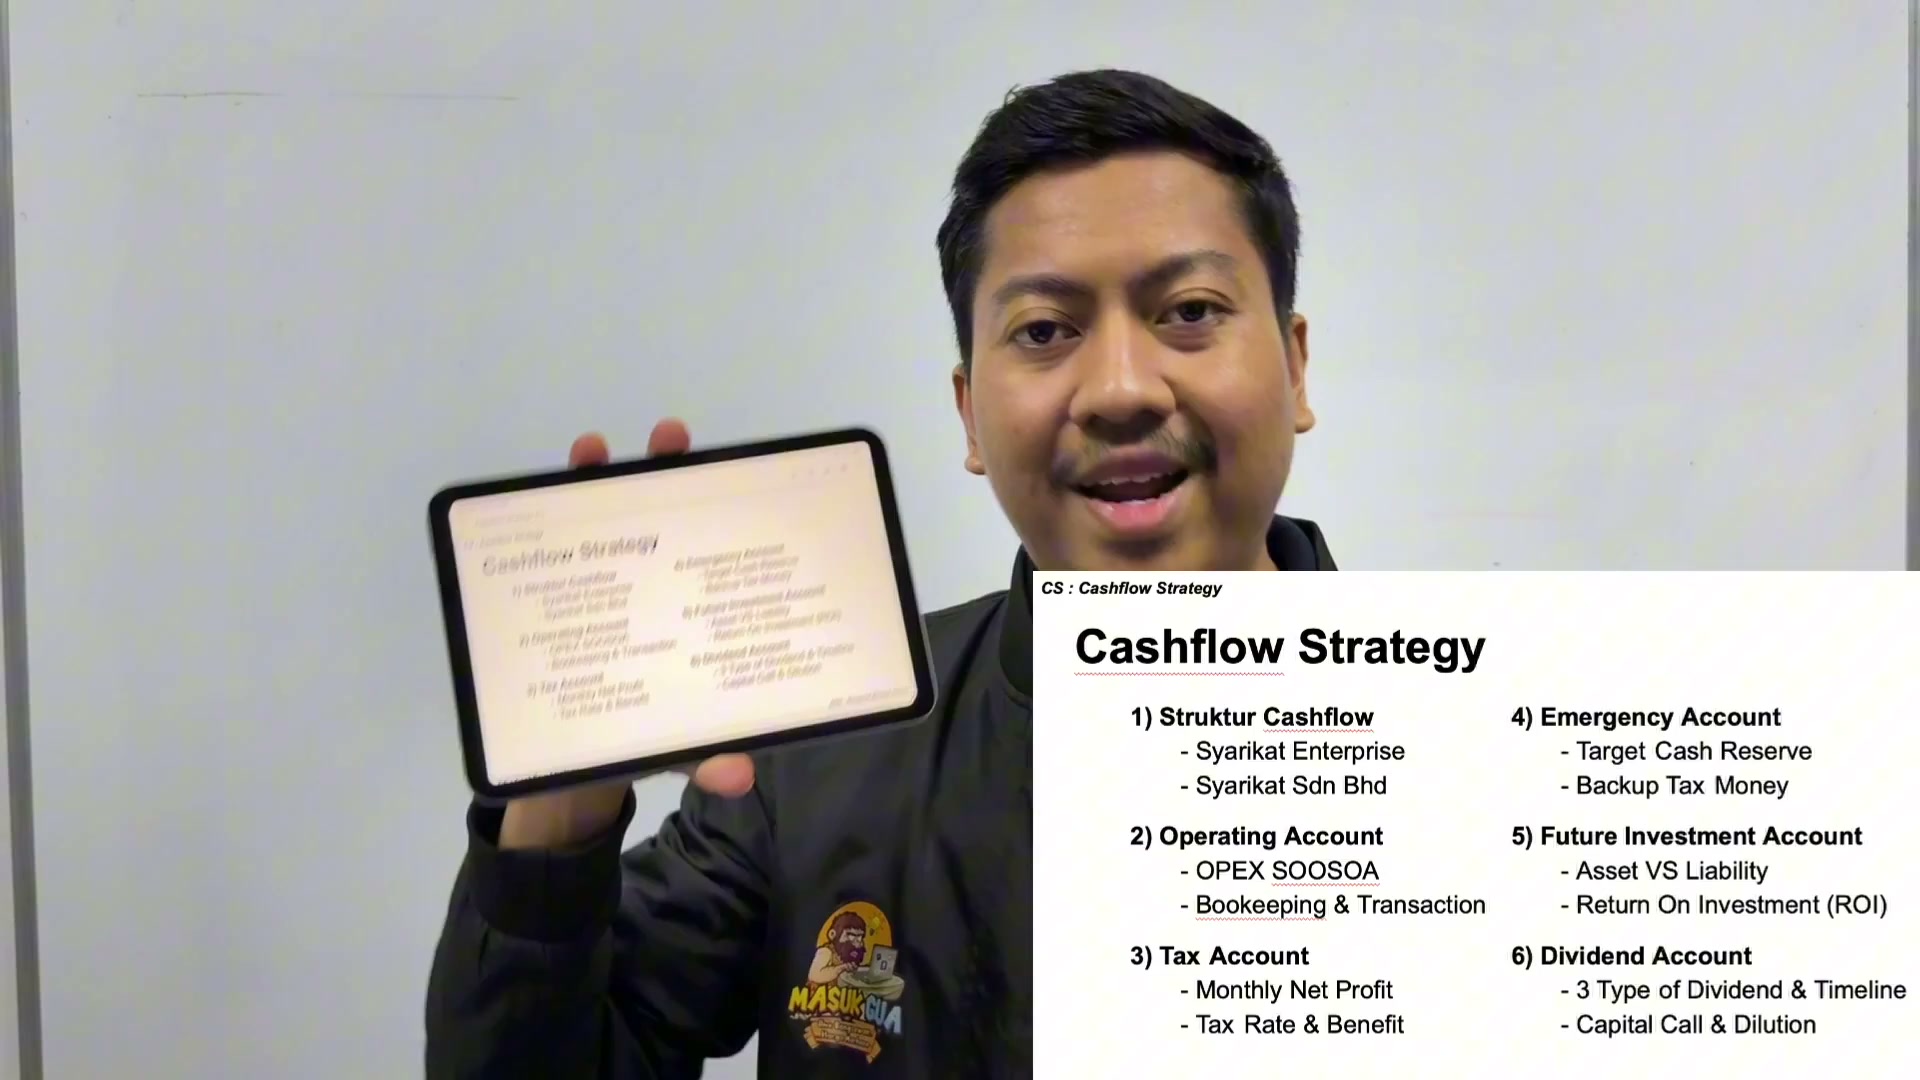
Saya buat khas untuk awak yang zero pasal account
Ataupun awak yang tak tahu
Ataupun awak yang tak tahu
Nak guna enterprise boleh
Serembahat boleh
Sebab ditujukan untuk kedua-duanya sekali
Sebab ditujukan untuk kedua-duanya sekali
Tanpa buang masa

Tanpa buang masa
Mari kita mulakan chapter terhebat
Untuk awak buat bijak

Untuk awak buat bijak
Dalam masa kurang daripada satu ataupun dua jam

Dalam masa kurang daripada satu ataupun dua jam
Let's go
